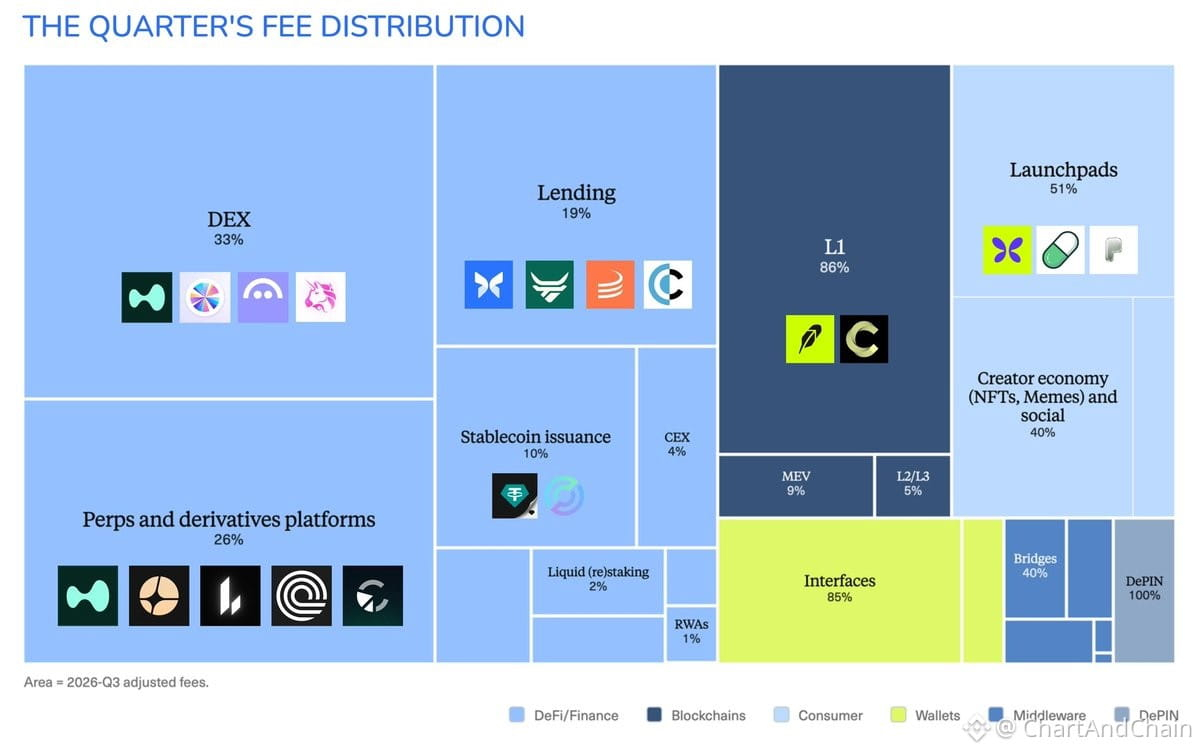
今四半期、ユーザーが実際にどこでオンチェーン手数料を支払っているかを見てみた。現在のQ3の年率換算は29億ドルで、7月時点からの推計では次の通り。
DeFi/金融: 17億ドル(60%)
ブロックチェーン: 4.4億ドル(15%)
コンシューマー: 4.21億ドル(15%)
ウォレット: 1.73億ドル(6%)
ミドルウェア: 6,600万ドル(2%)
DePIN: 3,780万ドル(1%)
手数料の獲得先は、ブロックスペースから、ユーザーの活動を支配するアプリケーションへと移っている。ブロックチェーンが生み出しているのは、現在のQ3手数料年率換算のわずか15%にすぎない。DeFi、コンシューマーアプリ、ウォレットで約81%を占める。
DEX、パーペチュアル、レンディングだけで13.5億ドル、つまり全オンチェーン手数料の47%を占める。ユーザーは主に、取引、借入、資産のローンチ、より良い執行へのアクセスのために支払っている。もはや主に、ブロックスペースが高価だから支払っているわけではない。
各セクターの現在のリーダー:
DeFi: Pump.fun、Hyperliquid、Uniswap
ブロックチェーン: Canton Network、Tron、Solana
コンシューマー: Fragment、Pons、Collector
ウォレット: Axiom Exchange、Phantom
ミドルウェア: Chainlinkが27%で首位、続いてCatFeeが20%、NEARが15%
DePIN: Aethirが24%で首位、続いてGEODNETが8%
現在、アプリケーションがユーザー収益化の大半を握っている。私は、最終トランザクションをどのチェーンが処理するかよりも、誰が配信、流動性、執行を支配しているかを重視している。
最も強いプロトコルは、今後ますますトランザクションの複数の要素を所有するようになる。
ユーザー配信
執行または流動性
直接的な手数料モデル
収益を保持または分配する仕組み
トランザクションコストが下がり続ける中で、インフラだけを所有する魅力は薄れている。インターフェースだけを所有するのも、ユーザーがすぐに移動できるため脆弱だ。最も強い立場は、ユーザーとの関係性と、その背後にある金融活動の両方を所有することだ。
それでも、手数料をトークン価値の蓄積とみなすのは避けるべきだ。Uniswapは大きな取引手数料を生み出せるが、その価値の多くはLPに渡る。レンディング手数料は供給者に流れることがある。インターフェースによっては、より大きな取り分を保持する。
次のステップは、最も高い手数料を生み出すプロトコルを見つけることではない。これらのプロトコルのうち、どれがその手数料を保持し、保有者に価値を還元し、投機が鈍化しても活動を維持できるかを見極めることだ。
DeFi/金融: 17億ドル(60%)
ブロックチェーン: 4.4億ドル(15%)
コンシューマー: 4.21億ドル(15%)
ウォレット: 1.73億ドル(6%)
ミドルウェア: 6,600万ドル(2%)
DePIN: 3,780万ドル(1%)
手数料の獲得先は、ブロックスペースから、ユーザーの活動を支配するアプリケーションへと移っている。ブロックチェーンが生み出しているのは、現在のQ3手数料年率換算のわずか15%にすぎない。DeFi、コンシューマーアプリ、ウォレットで約81%を占める。
DEX、パーペチュアル、レンディングだけで13.5億ドル、つまり全オンチェーン手数料の47%を占める。ユーザーは主に、取引、借入、資産のローンチ、より良い執行へのアクセスのために支払っている。もはや主に、ブロックスペースが高価だから支払っているわけではない。
各セクターの現在のリーダー:
DeFi: Pump.fun、Hyperliquid、Uniswap
ブロックチェーン: Canton Network、Tron、Solana
コンシューマー: Fragment、Pons、Collector
ウォレット: Axiom Exchange、Phantom
ミドルウェア: Chainlinkが27%で首位、続いてCatFeeが20%、NEARが15%
DePIN: Aethirが24%で首位、続いてGEODNETが8%
現在、アプリケーションがユーザー収益化の大半を握っている。私は、最終トランザクションをどのチェーンが処理するかよりも、誰が配信、流動性、執行を支配しているかを重視している。
最も強いプロトコルは、今後ますますトランザクションの複数の要素を所有するようになる。
ユーザー配信
執行または流動性
直接的な手数料モデル
収益を保持または分配する仕組み
トランザクションコストが下がり続ける中で、インフラだけを所有する魅力は薄れている。インターフェースだけを所有するのも、ユーザーがすぐに移動できるため脆弱だ。最も強い立場は、ユーザーとの関係性と、その背後にある金融活動の両方を所有することだ。
それでも、手数料をトークン価値の蓄積とみなすのは避けるべきだ。Uniswapは大きな取引手数料を生み出せるが、その価値の多くはLPに渡る。レンディング手数料は供給者に流れることがある。インターフェースによっては、より大きな取り分を保持する。
次のステップは、最も高い手数料を生み出すプロトコルを見つけることではない。これらのプロトコルのうち、どれがその手数料を保持し、保有者に価値を還元し、投機が鈍化しても活動を維持できるかを見極めることだ。