
STON.fi上のWStableプール: Weighted Stable Swap流動性の詳細
分散型金融では、すべての資産ペアが典型的な50/50の取引ペアのように振る舞うわけではありません。
一部の資産は強く相関していますが、完全に同一ではありません。リキッドステーキングトークンとその裏付けとなる資産はその良い例です。通常は連動して動きますが、ステーキング報酬が蓄積されるにつれて、その交換関係は徐々に変化し得ます。
そこでSTON.fi上のWStableプールが役立ちます。
WStableはWeighted Stable Swapの略で、WSSとも呼ばれ、StableSwap型の曲線の効率的な価格形成と、独自の資産比率および相対レートパラメータを組み合わせた、特化型の流動性プール設計です。
WStable は、流動性提供者を等しい 50/50 配分に無理に押し込むのではなく、また相関する 2 つの資産が常にちょうど 1:1 で取引されると仮定するのでもなく、それらの間のより柔軟な関係を考慮するよう設計されています。
WStable プールとは?
WStable プールは、STON.fi による Weighted Stable Swap の流動性モデルの実装です。
スマートコントラクトのレベルでは、プールタイプは次として識別されます:
weighted_stableswap
設計は主として、価格が想定される関係の近辺に留まりやすい、密接に関連した、または相関する資産向けです。
例には以下が含まれ得ます:
流動性ステーキング・トークンとその基礎資産
密接に相関する資産の異なる表現
交換レートが比較的安定していることが見込まれるが、時間とともに変化し得る他の資産
重要な違いは、相関が必ずしも同一(等価)を意味しないという点です。
2 つの資産は一緒に動くこともありつつ、相対価値は変化し得ます。たとえば流動性ステーキング・トークンは、ステーキング報酬が積み上がるにつれて、基礎となる資産 1 単位よりも徐々に価値が高くなる可能性があります。
WStable は、この種の関係を前提として設計されています。
なぜ Stable Swap の価格設定が重要なのか
WStable を理解するには、まず StableSwap 型のカーブがなぜ存在するのかを理解すると役立ちます。
従来の一定積(constant-product)AMM は、汎用的な資産取引に対して非常に有効ですが、大きな取引を行うと意味のある価格インパクトが生じる可能性があります。
標準的な一定積プールは、よく知られた不変量(不変性)に従います:
x × y = k
ある資産がプールから取り除かれて、別の資産が追加されると、限界価格はプールの残高に応じて変化します。
これは、互いに大きく動き得る資産に対してはうまく機能します。しかし、高度に相関している資産では非効率になり得ます。
市場が資産同士を互いに近い価格で取引することを想定しているペアを考えてみてください。大量の流動性があっても、従来の一定積(constant-product)カーブでは不要なスリッページが発生することがあります。
安定関係の想定領域の周辺でカーブをフラットにすることで、StableSwap スタイルの価格設定がそれを実現します。
つまり、資産が想定された相対的価値の近くに留まっている場合、取引はより低い価格インパクトで実行される可能性があります。
WStable はその発想をさらに先へ進める
従来の安定型プールでは、多くの場合、資産が同様に重み付けされ、関係が比較的単純であることを前提とします。
WStable は、さらにもう 1 層の柔軟性を追加します。
それは次を組み合わせています:
StableSwap スタイルの価格設定 + カスタムウェイト + 相対レート
これにより、関係が固定の 1:1 前提の単純な 50/50 プールよりも、よりニュアンスのある相関資産の表現が可能になります。
言い換えると、WStable は単にこう言っているだけではありません:
これらの資産は相関しています。
また、次も考慮できます:
プールには各資産をどれくらい表現すべきで、さらにそれらの間でどのような相対レートを使うべきでしょうか?
この違いは、専用の流動性戦略にとって重要です。
ウェイトの役割
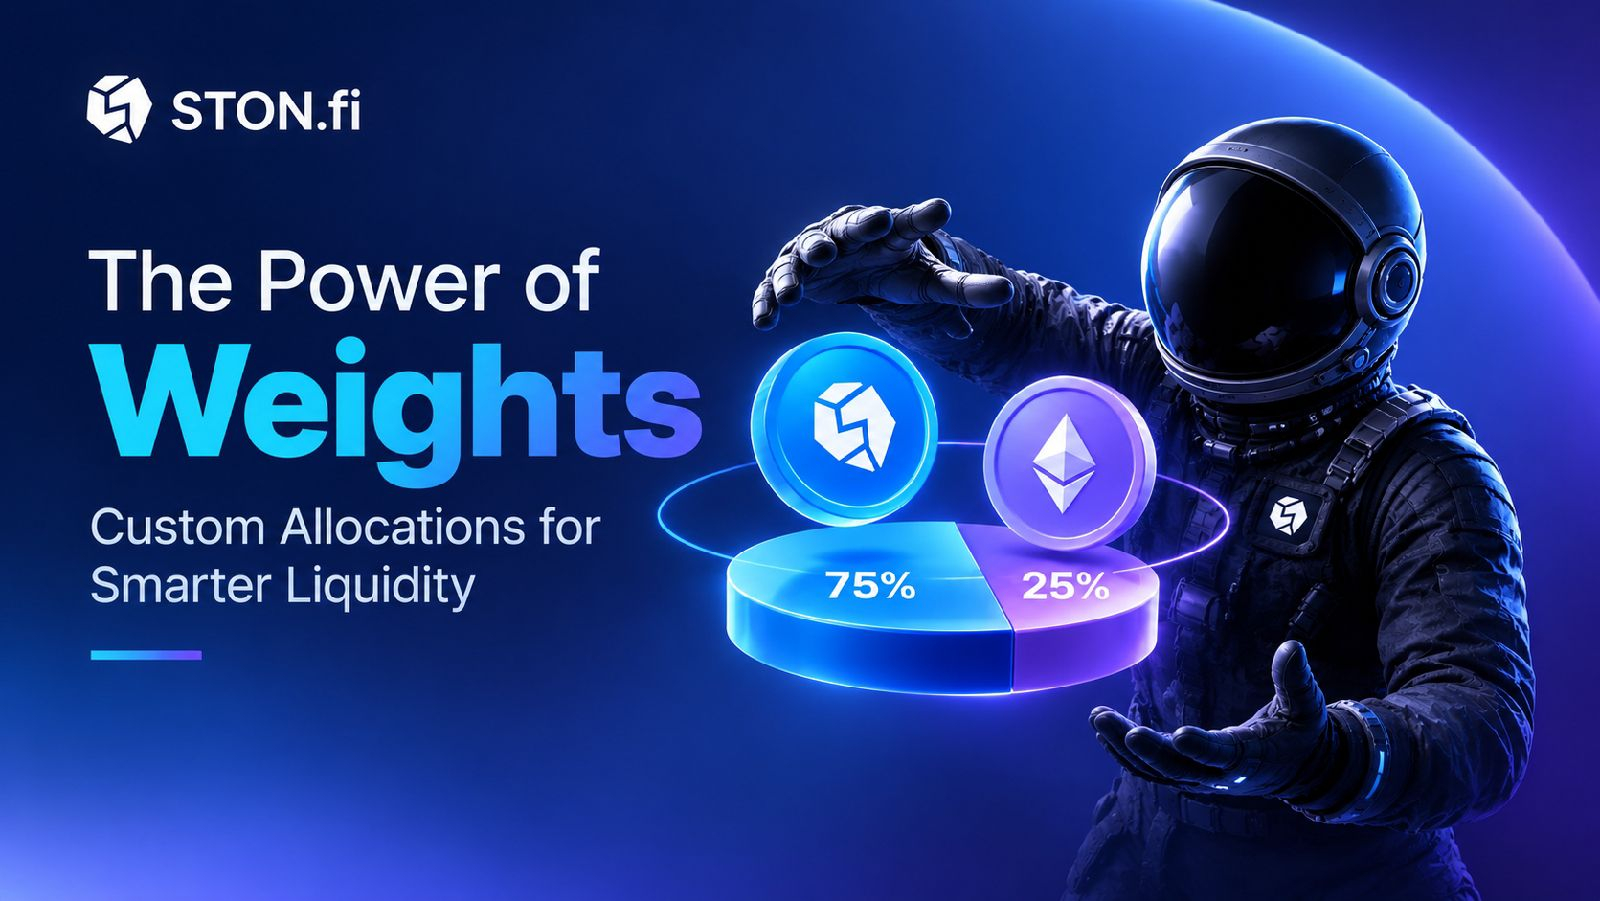
WStable の特徴を形づくるものの 1 つは、流動性を 2 つの資産の間で等しく分ける必要がないことです。
従来のプールでは、次のようなものを使うかもしれません:
50% / 50%
配分。
WStable は、代わりに次のような構成をサポートできます:
75% / 25%
正確な配分は、プールの設計と想定される用途に依存します。
なぜこれが重要なのでしょうか?
相関資産に対して、常に等しいエクスポージャーが最適な構造とは限らないためです。
たとえば、流動性ステーキング・トークンとその基礎となる資産がプールに含まれているとします。プロトコルは、利回りを生む資産へのエクスポージャーをより大きくしたい一方で、効率的な取引を可能にするために基礎資産も十分に保持したいかもしれません。
75/25 の構成により、プールはその嗜好を直接反映できます。
そのためウェイトは、単なる偶発的な流動性配分ではなく、プールの経済的な構造の一部になります。
レート・パラメータの重要性
ウェイトは全体像の一部にすぎません。
WStable は、相関する資産間で進化する関係を表すのに役立つレート・パラメータも導入します。
これは重要です。2 つの資産が、永続的な 1:1 の交換比率を維持していなくても、密接に結びついたままになり得るからです。
流動性ステーキング・トークンを考えてみましょう。
ローンチ時点では、基礎となる資産 1 単位にほぼ相当する可能性があります。
しかし時間が経つと、ステーキング報酬が流動性ステーキングの仕組みの中に蓄積される可能性があります。すると流動性ステーキング・トークンは、以前よりも多くの基礎価値を表すことになるかもしれません。
簡略化した例として:
1 LST = 1.00 元の(基礎)資産
将来的にはこうなり得ます:
1 LST ≈ 1.05 元の(基礎)資産
資産は高い相関を保ちつつも、その相対的な価値は変化しました。
レート・パラメータによって、この進化する関係をプールが考慮できます。
これは、単純な安定ペア仮定と、より専用化された加重安定設計の間の重要な違いの 1 つです。
WStable プール内の主要パラメータ
WStable は、プールの挙動を決めるいくつかの重要な値を導入します。
この設計に関連するパラメータには以下があります:
amp
増幅(アンプリファイ)パラメータは、StableSwap スタイルの曲線の形を形作るのに役立ちます。
これは、資産間の想定される安定関係に対して曲線がどれほど強く最適化されるかに影響します。
増幅(アンプリファイ)を高めると、目標領域周辺で曲線がよりフラットになり、想定される価格関係の近くでの取引の効率が向上する可能性があります。ただし、正確な挙動は実装とプールの状態に依存します。
rate
このレートは、2 つの資産の相対的な関係を表します。
特に、交換関係が固定の 1:1 のままではなく、時間をかけて徐々に変化する資産に対して有用です。
w0
ウェイト・パラメータは、プールの片側が意図する配分を定義します。
普遍的な 50/50 構造を前提にするのではなく、プールはカスタムされたウェイトを使えます。
rate_setter
レート・セッターは、関連するレート・パラメータを更新または管理する役割のメカニズムに関連付けられます。
これらの値により、WStable は基本的な安定プールよりも柔軟になります。
なぜプールには等しくないウェイトが必要なのでしょうか?
最初は、50/50 のプールが、相関する 2 つの資産に対して明白な選択のように見えるかもしれません。
しかし、資産の挙動はしばしば完全に対称ではありません。
たとえば流動性ステーキング・トークンはステーキング報酬へのエクスポージャーを提供できますが、基礎となるネイティブ資産はプール内ではまったく同じ特性を持つとは限りません。
そのためプロトコルは、他方の資産よりも一方の資産を多めに維持したい可能性があります。
WStable では、この嗜好を意図的に反映できます。
これにより、流動性が単に均等に預けられるのではなく、資産間の経済的な関係に応じて設定される構造が生まれます。
これは特に、片方の資産を保有することがより望ましい一方で、効率的なスワップのために両方が必要となるような専用ペアで重要になります。
tsTON の例
STON.fi の WStable 設計は、tsTON とネイティブ・エコシステム資産を含むプール(その後 2026 年 6 月にティッカー GRAM で改名)によって説明できます。
このプールは、重み付きの安定流動性を密接に関連する資産に適用できる例として導入されました。
STON.fi はプールを次のように説明しています:
75% tsTON / 25% GRAM
配分。
これは重要です。つまり、このプールが「両方の資産が流動性の等しい割合を表す必要がある」という仮定のもとに構築されていないことを示しているからです。
代わりに、tsTON(利回りを生む資産)へのエクスポージャーをより大きくすることを優先しつつ、2 つの間のスワップを支えるために GRAM の流動性も維持します。
この例は、WStable の中核的な強みの 1 つを示しています:
相関資産の価格設定を、意図的に等しくない配分と組み合わせられること。
WStable vs. WCPI
WStable は、別の STON.fi のプールモデルである WCPI と簡単に混同され得ます。
両者ともウェイトを使いますが、解決する問題は異なります。
WCPI = Weighted Constant Product Invariant
WCPI は、馴染みのある一定積 AMM モデルを拡張し、カスタムウェイトを許可します。
50/50 に限定されないため、WCPI プールは次のような構成を使えます:
80/20
または
75/25
ウェイトは、一定積の価格メカニズムの一部になります。
WStable Weighted Stable Swap
WStable はカスタムウェイトにも対応しますが、その目的は異なります。
これは密接に相関する資産向けに設計され、相対レートとともに StableSwap スタイルの価格曲線を使用します。
したがって、その違いは次のように簡略化できます:
WCPI = weighted constant-product(加重一定積)価格設定
WStable = 相関資産向けの weighted StableSwap 価格設定
どちらも柔軟性を提供しますが、価格モデルは異なる市場環境を前提に設計されています。
なぜ WStable はより資本効率になり得るのか
資本効率は、専用の AMM が存在する最大の理由の 1 つです。
汎用の流動性プールでは、資産の価格は大きく離れることがあります。したがって、価格設定カーブは起こり得る結果の幅広い範囲に対応する必要があります。
相関のある資産では、それにより資本が非効率に投入される結果になり得ます。
通常、2 つの資産が特定の交換関係に近いところで取引されているなら、その領域の周辺に、より有用な流動性を集中させるようにプールを設計できます。
StableSwap スタイルの数学は、これを実現するのに役立ちます。
WStable は、ウェイトとレート管理によって追加の柔軟性を提供します。
その結果、プールは次の考え方のために特別に設計されます:
資産は相関しているが、必ずしも同一ではない。
それにより、想定される関係の周辺で流動性がより効率的になり、適切な取引では不要な価格インパクトを減らせる可能性があります。
関係が変わったらどうなる?
重要なポイントは、WStable が市場リスクをなくすわけではないことです。
このモデルが最も効果を発揮するのは、資産が強い相関を維持し、かつプールが設計された想定関係の近辺に合理的に留まっている場合です。
しかし、市場は変わり得ます。
流動性ステーキング・トークンは期待からずれる可能性があります。流動性のバランスが崩れるかもしれません。市場の需要が突然変化することもあります。相関のある 2 つの資産間の想定関係が弱くなる可能性もあります。
そのような場合、安定型カーブの利点が薄れていくことがあります。
重要な概念は次のとおりです:
StableSwap 型の効率は、保証された安定性そのものではありません。
プールの設計によって、予想される関係に基づいて取引を最適化することはできますが、市場がその関係を維持するよう強制することはできません。
価格インパクトは依然として重要
WStable は、意図した取引領域の周辺で価格インパクトを抑えることができますが、すべての取引がスリッページゼロで実行されるという意味ではありません。
価格インパクトは、次のような要因にも依存します:
プールの厚み
取引サイズ
現在のプール残高
設定されたウェイト
想定される資産の関係
市場環境
大きな取引でも、プールを意味のある形で動かす可能性はあります。特に、注文サイズに対して利用可能な流動性が不十分な場合です。
したがって、WStable は「完璧な実行を保証するもの」ではなく、「専用の価格設定メカニズム」として捉えるべきです。
相関の役割
相関は WStable の考え方の根幹です。
このモデルが最も適しているのは、2 つの資産の間に、比較的近い状態が保たれると期待される関係がある場合です。
たとえば流動性ステーキング・トークンとその基礎資産は、流動性ステーキング・トークンの価値が基礎資産に加えて積み上がったステーキング報酬から導かれるため、一般に互いに追随し得ます。
しかし、相関は連続したスペクトラムの中に存在します。
今日、2 つの資産が強く相関していても、明日には乖離する可能性があります。
そのため、安定した関係を前提とするプールは、基礎となる経済が大きく変わると効率が下がる可能性があります。
だからこそ、WStable プールの背後にある資産を理解することは、プールの数学を理解するのと同じくらい重要です。
誰が WStable プールの恩恵を受けるのか
WStable プールは、DeFi 内のいくつかのグループにとって特に関連性があります。
流動性提供者
流動性提供者は、相関のある資産の挙動により整合する専用のプール構造を使えます。
自動的に 50/50 の配分へコミットするのではなく、特定のウェイトと価格設定関係に基づいて設計されたプールに参加します。
トレーダー
密接に関連した資産間でスワップするトレーダーは、想定される交換関係の周辺で最適化された価格曲線の恩恵を受けられる可能性があります。
市場環境がその領域の範囲に収まっている間は、プールは汎用の一定積設計よりも効率的な実行を提供できます。
プロトコル設計者
プロトコルは、エコシステム内に「近い関係はあるが経済的特性が異なる」資産が含まれている場合に、重み付きの安定プールを使えます。
ウェイトとレートの両方を取り込めることで、開発者はその関係をオンチェーンで表現する際により柔軟になれます。
WStable プールを使う前に、ユーザーが注目すべきこと
専用の設計にもかかわらず、WStable はリスクフリーではありません。
これらのプールで流動性提供したり取引したりする前に、ユーザーはいくつかの要因を理解しておくべきです。
1. 資産の相関
資産同士が想定される関係にどれだけ近く追随するかが高いほど、安定型のカーブはより重要になります。
大きな乖離があると、設計の有効性は下がります。
2. プールの厚み
専用の価格曲線では、極端に低い流動性を補うことはできません。
より深い流動性は一般に、トレーダーがより大きな取引を効率的に実行するための余裕を増やします。
3. 取引サイズ
最適化されたカーブであっても、プールに対して取引が大きいと意味のある価格インパクトが発生し得ます。
4. ウェイト設定
配分は重要です。
75/25 のプールは、50/50 のプールとは振る舞いが異なります。なぜなら、流動性が資産間で異なる配分で分布するからです。
5. レートの正確性
レート・パラメータは、相関資産にとって特に重要です。なぜなら、相対価値が時間とともに変化するからです。
その関係についての古い、または不正確な表現は、プールの挙動に影響し得ます。
6. スマートコントラクトとプロトコルのリスク
他の DeFi の流動性メカニズムと同様に、ユーザーはスマートコントラクト・リスク、実装リスク、そしてより広範なプロトコル・リスクに引き続きさらされます。
専用の数学でも、それらのリスクは取り除けません。
WStable は単に「別のステーブルコイン用プール」ではない
名前によっては WStable が従来のステーブルコイン用プールのように聞こえるかもしれませんが、ユースケースはより広いです。
重要なのは、資産が単に同じ価格であるべきだということではありません。
代わりに、その関係がちょうど 1:1 でなくても、予測可能または比較的安定した関係を持つ資産向けにプールが設計されます。
そのため、WStable は、交換レートが時間とともに変化し得るような流動性ステーキング・トークンのような資産にとって特に興味深いものです。
その意味で、WStable は 2 つの世界の間に位置します:
重み付きプールの柔軟性
そして
StableSwap 型の価格設定による資本効率。
なぜこれが DeFi インフラにとって重要なのか
分散型金融が成熟するにつれ、1 つの汎用 AMM モデルがすべての資産ペアにとって最適である可能性は低いでしょう。
非常にボラティリティの高いトークン、ステーブルコイン、流動性ステーキング・トークン、その他の相関資産は、市場構造が大きく異なります。
一定積プールは幅広い用途の取引にはうまく機能し得ますが、専用モデルは特定の関係に対してより良い資本効率を提供できます。
WStable は、このより広い進化を反映しています。
すべてのペアを同じように扱うのではなく、プールモデルは資産そのものの特性を取り込めます。
その結果、流動性インフラに対してより専用化されたアプローチになります。
最終的な考え
STON.fi 上の WStable プールは、関係が完全に同一ではなくとも安定になり得る相関資産向けに設計された Weighted Stable Swap の流動性プールです。
両者は次を組み合わせます:
1. StableSwap スタイルの価格設定
2. カスタム資産ウェイト
3. 相対レート
および次のようなパラメータ:
1. amp、rate、w0、rate_setter
これらの構成要素により、プールは単純な 50/50 の安定設計の限界を超えて動けます。
この tsTON/GRAM の例は、概念を明確に示しています。STON.fi は 75% の tsTON と 25% の GRAM の割り当てを説明しており、その構造は利回りを生む資産により大きな重みを与えつつ、2 つの間のスワップのための流動性も維持します。
最も重要なのは、WStable を「リスクを取り除く」仕組みとして捉えるべきではないという点です。その強みは、AMM の価格設定挙動を資産間の経済的関係に合わせることにあります。
相関するペアでは、それは資本効率の向上を意味し得ます。より適切な流動性配分になり、想定される交換レート周辺で価格インパクトが低くなる可能性もあります。
DeFi が進化し続ける中で、AMM の将来は、あらゆる市場に対して 1 つの完璧な公式を見つけることとは限りません。
それは「適切な資産に適切な式を選ぶ」ことに関係しているかもしれません。
そしてまさに、そこが WStable が面白いポイントです。
STON.FI でさらに見る
#IMFSaysElSalvadorBTCNoPublicFunds #EightChineseFinancialFirmsRaise360BYuan