
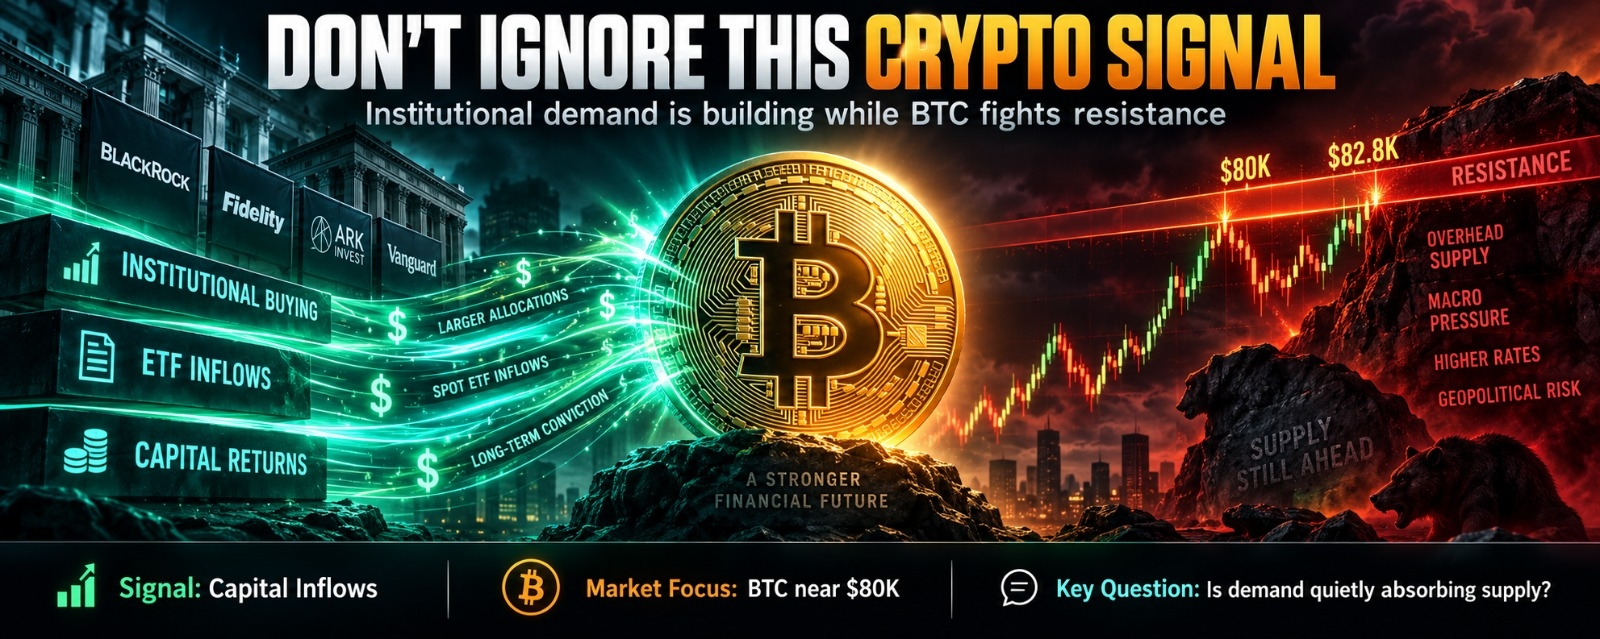

いま私が最も注目しているクリプトのシグナルは、RSIでも移動平均でもなく、ましてやビットコインが8万ドル前後で取引できていることでもありません。焦点は、スポット需要とレバレッジをかけたポジションの関係です。価格が上がるのが、トレーダーがパーペチュアル先物に攻撃的に殺到して起きた場合、私は実際のスポット買いによって支えられた上昇とは別のものとして見ます。現時点では、その区別が重要です。
米国のスポット・ビットコインETFは、9月1日に2億3,650万ドルの純流出だったものの、その後3回の取引で1億100万ドル、7億3,080万ドル、1億7,460万ドルの流入となりました。同時に、ビットコインの最近のブレイクアウトは、レバレッジの効いた追随(ヘビーにレバレッジをかけた買い)が生むような、先物ポジションの継続的な拡大という形では現れていません。それは強さを保証するものではありませんが、価格の単純なモメンタム移動よりも、市場の中身はもっと複雑だということを示しています。
仕組みは単純です。スポットETFの需要は最終的に、パーペチュアル先物で一般的な種類のレバレッジを使わずに、ビットコインへのエクスポージャーを求める資本を意味します。パーペチュアルは別物です。トレーダーは少ない担保でより大きなポジションをコントロールでき、さらにファンディング・レートと建玉は、そのポジショニングがどれだけ混み合っているかを見抜くのに役立ちます。私は2つをセットで使います。なぜなら、価格だけでは、買い手が忍耐強く供給を吸収しているのか、それともレバレッジをかけたトレーダーが一時的に市場を押し上げているのかを判断できないからです。
このシグナルには気になる点があります。ETFの流入は自動的に強気材料とは限りません。ある種の機関は別の場所でヘッジしていることがあり、フローは事後に報告されます。また、大きな流入は局所的な高値付近で到着することもあります。建玉も完璧ではありません。なぜなら、建玉にはロングとショートの両方が含まれるからです。役に立つ情報は、どちらか一方を魔法の指標として扱うことではなく、これらの指標の関係性にあります。
ビットコインそのものには、ガバナンストークンのようなユーティリティ物語は必要ありません。ここでの経済的な役割はもっと単純です。つまり、積み上げられ、保有され担保として使われ、直接取引され、規制された投資商品に組み込まれる「希少な基礎資産」であることです。もし本物のスポット需要が続き、レバレッジが比較的抑制されたままであれば、押し目はより効果的に吸収され、レジスタンスは徐々に弱まっていくはずだと見ています。ところが、価格が上がり続ける一方で、資金調達(ファンディング)と建玉(オープン・インタレスト)が突然混み合ってくるなら、私はかなり慎重になります。
より広い地合いが、この点を特に重要にします。ビットコインは2026年の安値から鋭く回復し、最近はいくつかの主要な移動平均を押し上げて抜けてきましたが、5月の高値付近は依然として重要な試金石です。マクロ面のリスクも消えてはいません。インフレ指標のデータや、連邦準備制度(FRB)の見通しが、流動性の条件を素早く変え得るからです。
だから私は、このシグナルを「ビットコインはもっと上がらなければならない」とは読んでいません。実際にこの上昇相場のために誰が代金を払っているのか——そのテストだと捉えています。スポットの資本が現れ続けているのに、投機的なレバレッジが規律を保っているなら、私は回復をより真剣に受け止めます。もしレバレッジが重荷(主な押し上げ要因)を担い始めるなら、同じように緑のローソク足が並んでいても、それが意味するものはまったく別になります。