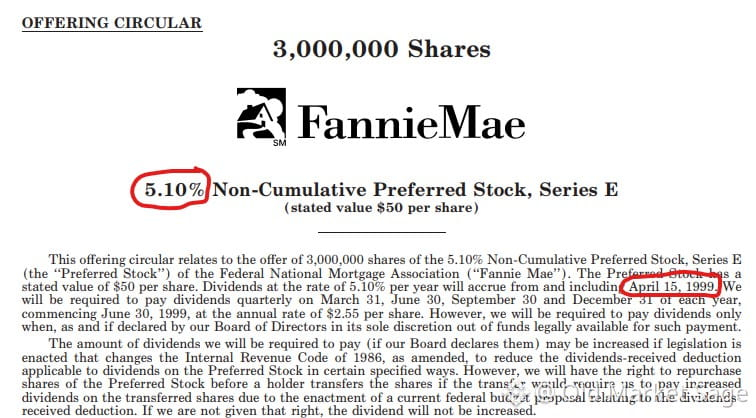
1999年4月:ファニー・メイは、利回り5.10%の優先株を売却した。これは30年国債を40ベーシスポイント*下回る*水準だった。
その意味を考えてみてほしい。投資家は、次のリスクを引き受ける権利に対して対価を払っていたのだ。
• 信用リスク(’08年にゼロ化)
• 非累積配当(停止されても法的救済なし)
• 満期なし(無期限のデュレーション・リスク)
• 5年後に額面でコール可能(上昇余地は限定、下落余地は無制限)
• 国債より低い流動性
• 州・地方税が全額課税(国債は免税)
しかも、彼らはそのすべてに対して*より低い*利回りを受け入れたのだ。
当時は適格配当の扱いもなく、通常所得として課税されたため、国債と同じだった。
これはニッチな取引ではない。これは市場が、公然と、資本構造の中で最大のリスクを引き受けるために$FNMAに金を払っていたということだ。
効率的市場だ、と彼らは言っていた。
その意味を考えてみてほしい。投資家は、次のリスクを引き受ける権利に対して対価を払っていたのだ。
• 信用リスク(’08年にゼロ化)
• 非累積配当(停止されても法的救済なし)
• 満期なし(無期限のデュレーション・リスク)
• 5年後に額面でコール可能(上昇余地は限定、下落余地は無制限)
• 国債より低い流動性
• 州・地方税が全額課税(国債は免税)
しかも、彼らはそのすべてに対して*より低い*利回りを受け入れたのだ。
当時は適格配当の扱いもなく、通常所得として課税されたため、国債と同じだった。
これはニッチな取引ではない。これは市場が、公然と、資本構造の中で最大のリスクを引き受けるために$FNMAに金を払っていたということだ。
効率的市場だ、と彼らは言っていた。