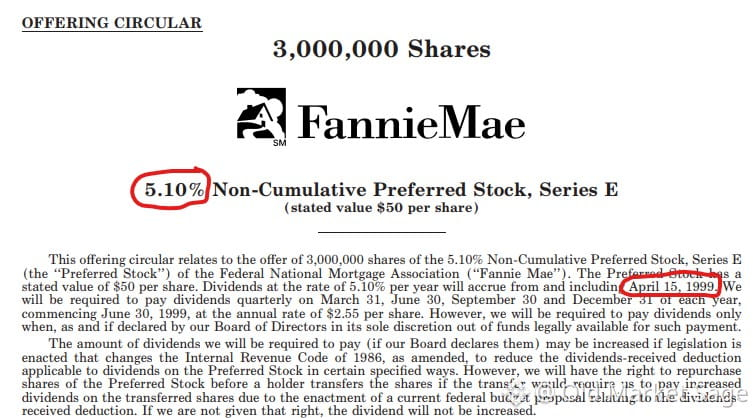
1999年4月。ファニーメイは、5.10%の利回りの優先株を発行した。これは30年国債を40ベーシスポイント*下回る*水準だった。
投資家が実際に受け入れた条件を順に見ていこう。
• 資本構成の最下位。最大の信用リスク。国債には信用リスクがゼロ。(ネタばらし:その優先株は2008年に無価値になった。)
• 非累積配当。支払いを逃したら?それで終わり。積み上がりもなければ、請求権もない。
• 満期なし。30年国債よりデュレーションが長い。お金を取り戻したい?売るしかない。幸運を祈る。
• 5年後にIPO価格で繰上償還可能。金利が上がれば下落リスクだけ。金利が下がっても上昇余地はない。
• 流動性が低い。国債は水のように売買される。これらは?そうはいかない。
5つの大きな譲歩。その代わりに*より低い*利回り。
そして「税務上の扱いがあるから」と言う前に――当時、配当は通常所得として課税されていた。その利点はまだ存在していなかった。
市場は効率的だ、と人は言う。価格発見はうまく機能する、と人は言う。
ときには群衆はただ……信じてしまう。そして信念は、しばらくのあいだ現実になる。そうでなくなるまでは。
投資家が実際に受け入れた条件を順に見ていこう。
• 資本構成の最下位。最大の信用リスク。国債には信用リスクがゼロ。(ネタばらし:その優先株は2008年に無価値になった。)
• 非累積配当。支払いを逃したら?それで終わり。積み上がりもなければ、請求権もない。
• 満期なし。30年国債よりデュレーションが長い。お金を取り戻したい?売るしかない。幸運を祈る。
• 5年後にIPO価格で繰上償還可能。金利が上がれば下落リスクだけ。金利が下がっても上昇余地はない。
• 流動性が低い。国債は水のように売買される。これらは?そうはいかない。
5つの大きな譲歩。その代わりに*より低い*利回り。
そして「税務上の扱いがあるから」と言う前に――当時、配当は通常所得として課税されていた。その利点はまだ存在していなかった。
市場は効率的だ、と人は言う。価格発見はうまく機能する、と人は言う。
ときには群衆はただ……信じてしまう。そして信念は、しばらくのあいだ現実になる。そうでなくなるまでは。