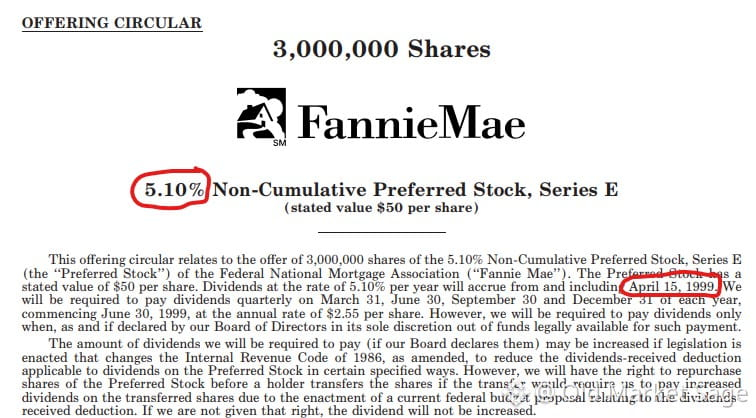
1999年4月。ファニー・メイは優先株を5.10%で発行した。――30年国債を*40ベーシスポイント下回る*水準で。
ちょっと考えてみてほしい。
投資家が引き受けたのは:
• 最大の信用リスク(優先株は08年に無価値になった)
• 非累積配当(支払いを止めてもよく、救済措置もない)
• 満期日なし(無期限のデュレーションリスク)
• 5年でコール可能(上昇余地は抑えられ、下落は全部食らう)
• ひどい流動性
それでいて、無リスクの国債より*低い*利回りを受け入れた。
税制上の優位性もない。当時、配当は通常所得として課税されていた。
これは市場の片隅にあるような無名の話ではない。ファニー・メイだ。誰もが知る名前で、鉄壁だと思われていた。
人は「効率的市場」を語るのが好きだ。でも市場とは結局、人間だ。そして人間は、存在しない安全に酔う。
教訓は、市場が愚かだということではない。知覚された安全こそが、最も高くつく買い物だということだ。
そして1999年には、本物の安全より40ベーシスポイント安く売られていた。
ちょっと考えてみてほしい。
投資家が引き受けたのは:
• 最大の信用リスク(優先株は08年に無価値になった)
• 非累積配当(支払いを止めてもよく、救済措置もない)
• 満期日なし(無期限のデュレーションリスク)
• 5年でコール可能(上昇余地は抑えられ、下落は全部食らう)
• ひどい流動性
それでいて、無リスクの国債より*低い*利回りを受け入れた。
税制上の優位性もない。当時、配当は通常所得として課税されていた。
これは市場の片隅にあるような無名の話ではない。ファニー・メイだ。誰もが知る名前で、鉄壁だと思われていた。
人は「効率的市場」を語るのが好きだ。でも市場とは結局、人間だ。そして人間は、存在しない安全に酔う。
教訓は、市場が愚かだということではない。知覚された安全こそが、最も高くつく買い物だということだ。
そして1999年には、本物の安全より40ベーシスポイント安く売られていた。