より大きなRWAのシフトはトークン化そのものではありません。流動性が形成される場所にあります。
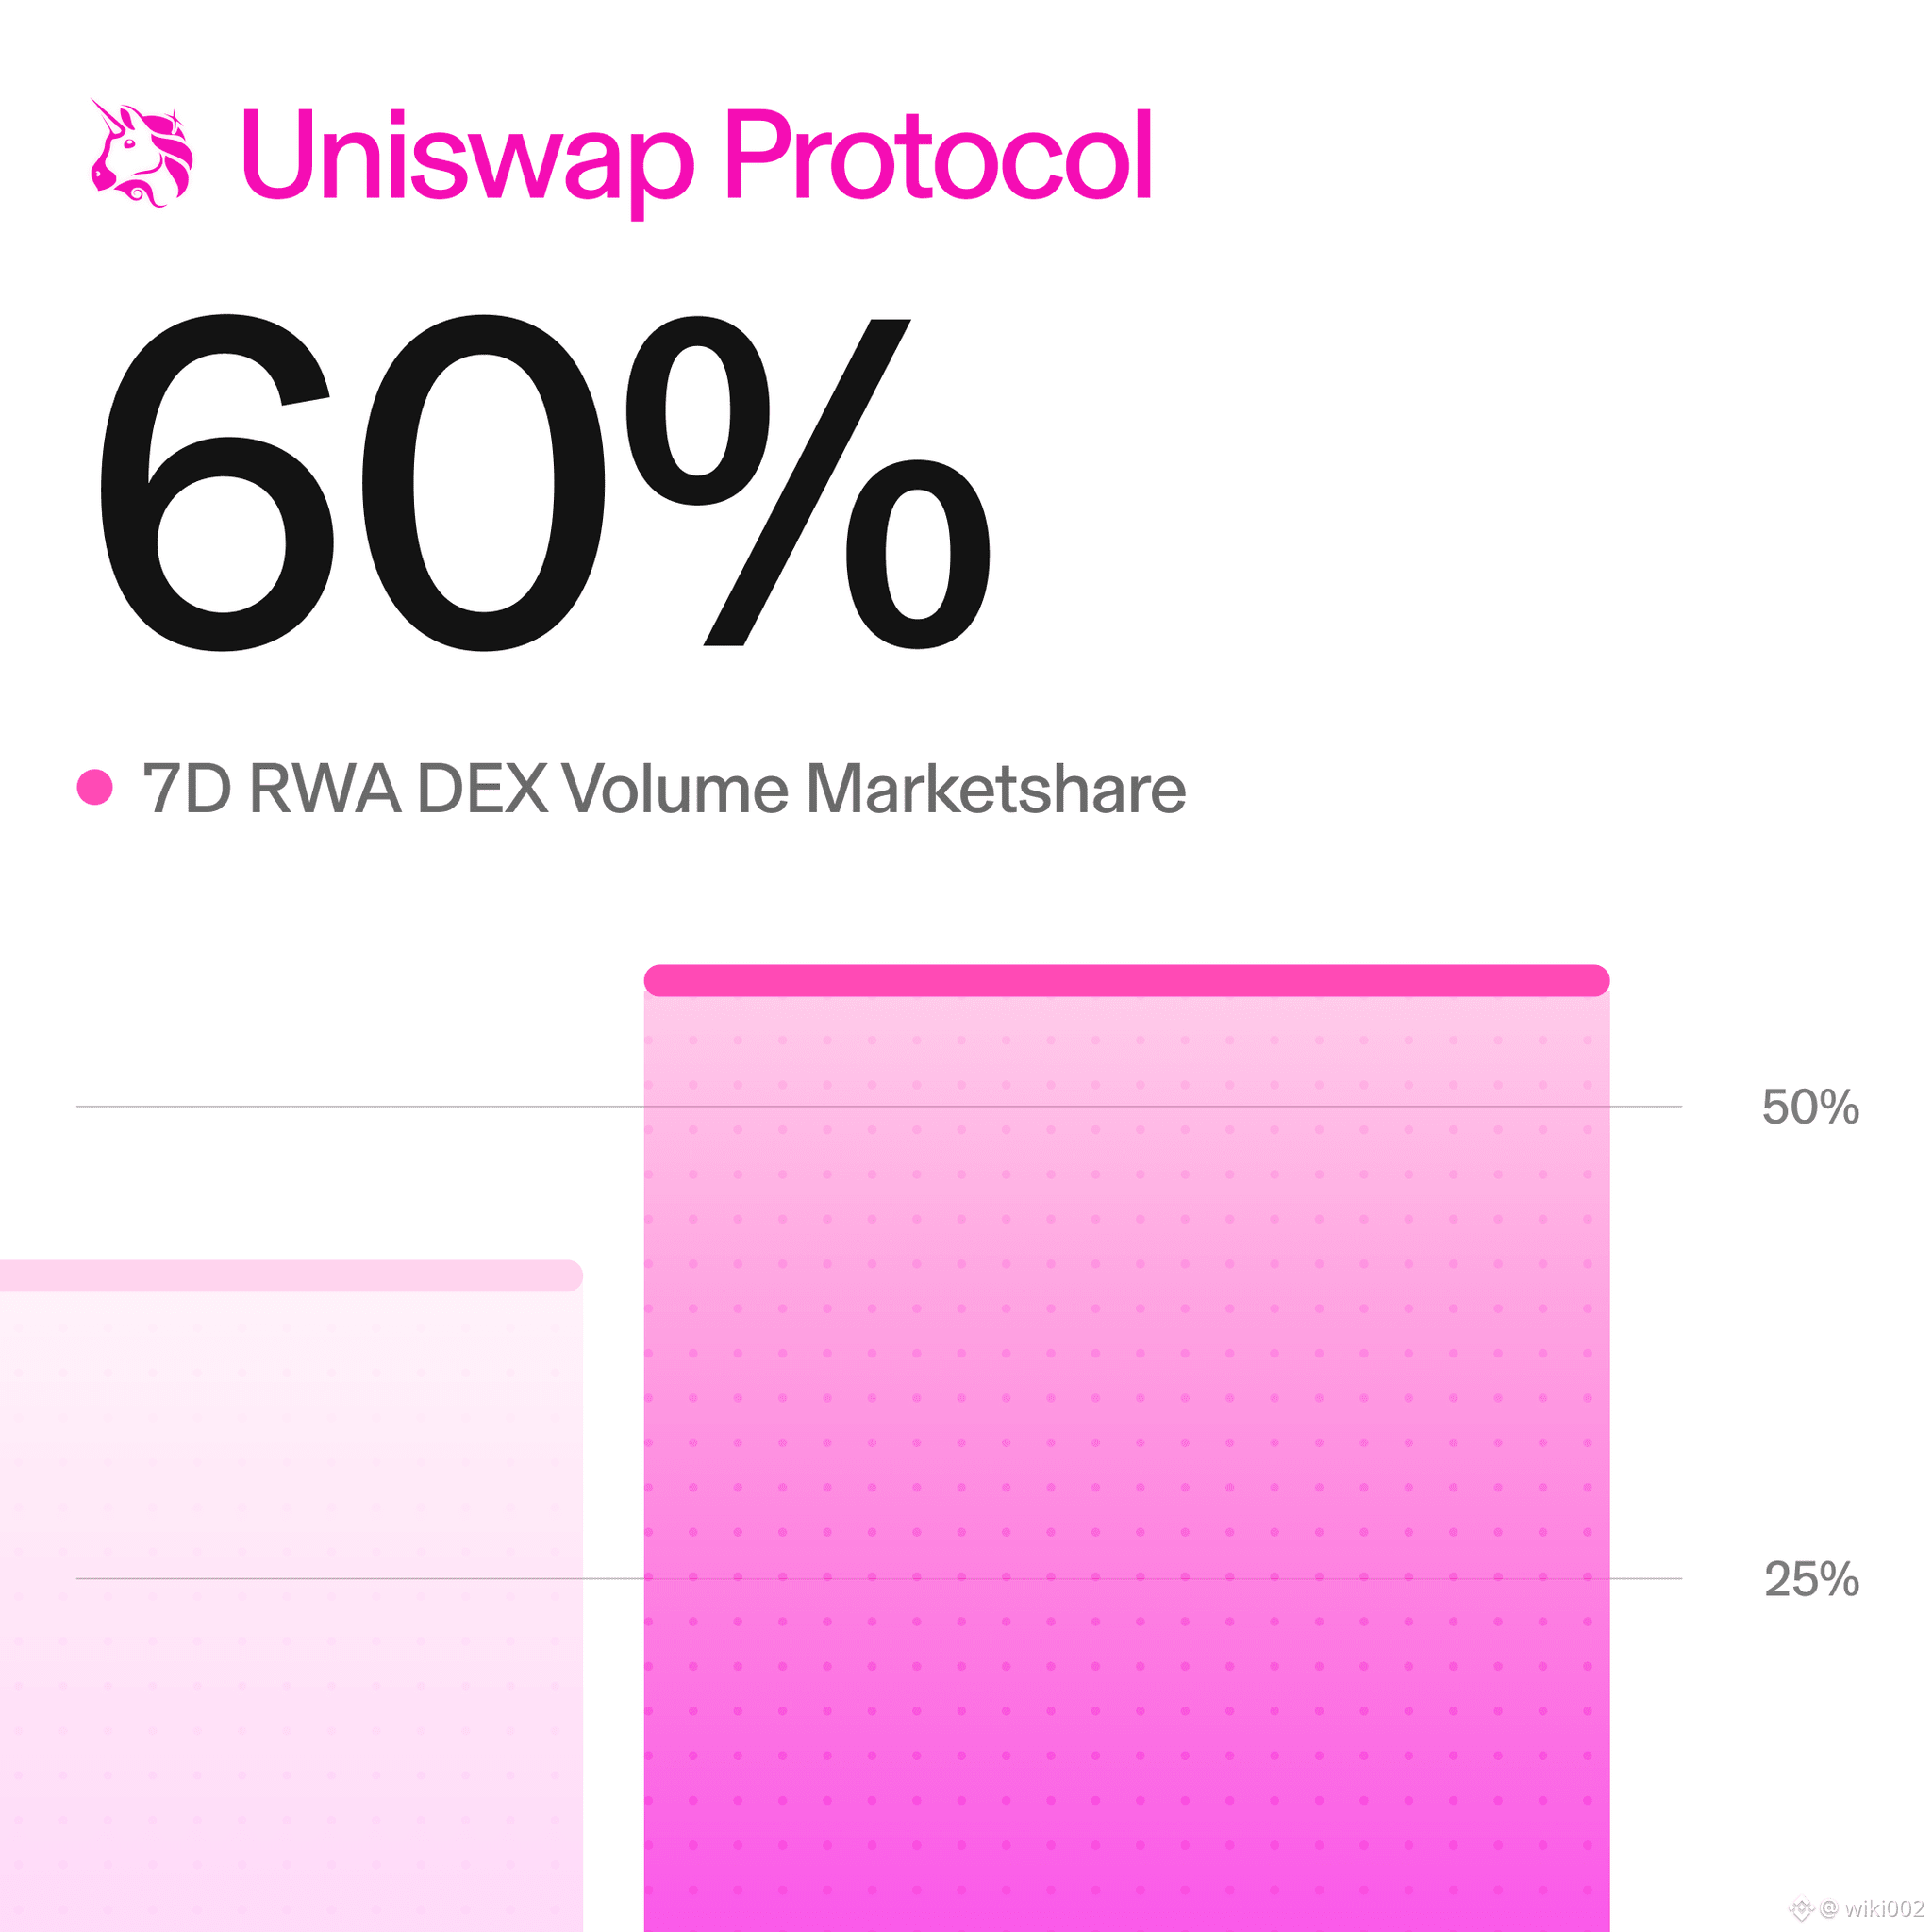
先週は、すべてのRWA DEXボリュームの60%超がUniswapを経由しており、先週の40%から増加しました。
私にとって、これは単発の週次ボリューム急増以上に重要なシグナルです。
RWA市場は必ずしも、ゼロから独立した流動性の場を構築する必要はありません。スワップ、ルーティング、流動性、そしてオンチェーン決済といった機能をすでに担っているインフラに、ますます接続できるようになっています。
それにより強力な第二次的効果が生まれます。DeFiの流動性レイヤーが、実世界の資産のディストリビューション(流通)レイヤーになり得るのです。
すべてのトークン化資産ごとに別々の市場を作るのではなく、発行体は既存の流動性インフラと、その確立された取引ルートを活用できる可能性があります。
ただしトレードオフがあります。
もしRWAの活動が少数の会場に大きく集中するなら、執行(エグゼキューション)は改善する一方で、市場参加者がそれらの流動性レイヤーにより依存するようになります。
だから私は、トークン化の見出しよりも流動性構造をより注意深く見ています。
重要な問いは、もはや「どれだけの実世界の価値がオンチェーンに乗ってくるのか」だけではありません。
それがそこに到達した後、その価値が深く、組み合わせ可能な市場へと発展できるかどうかです。🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE
先週は、すべてのRWA DEXボリュームの60%超がUniswapを経由しており、先週の40%から増加しました。
私にとって、これは単発の週次ボリューム急増以上に重要なシグナルです。
RWA市場は必ずしも、ゼロから独立した流動性の場を構築する必要はありません。スワップ、ルーティング、流動性、そしてオンチェーン決済といった機能をすでに担っているインフラに、ますます接続できるようになっています。
それにより強力な第二次的効果が生まれます。DeFiの流動性レイヤーが、実世界の資産のディストリビューション(流通)レイヤーになり得るのです。
すべてのトークン化資産ごとに別々の市場を作るのではなく、発行体は既存の流動性インフラと、その確立された取引ルートを活用できる可能性があります。
ただしトレードオフがあります。
もしRWAの活動が少数の会場に大きく集中するなら、執行(エグゼキューション)は改善する一方で、市場参加者がそれらの流動性レイヤーにより依存するようになります。
だから私は、トークン化の見出しよりも流動性構造をより注意深く見ています。
重要な問いは、もはや「どれだけの実世界の価値がオンチェーンに乗ってくるのか」だけではありません。
それがそこに到達した後、その価値が深く、組み合わせ可能な市場へと発展できるかどうかです。🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE