#japan10yyieldhits3%firstsince1996
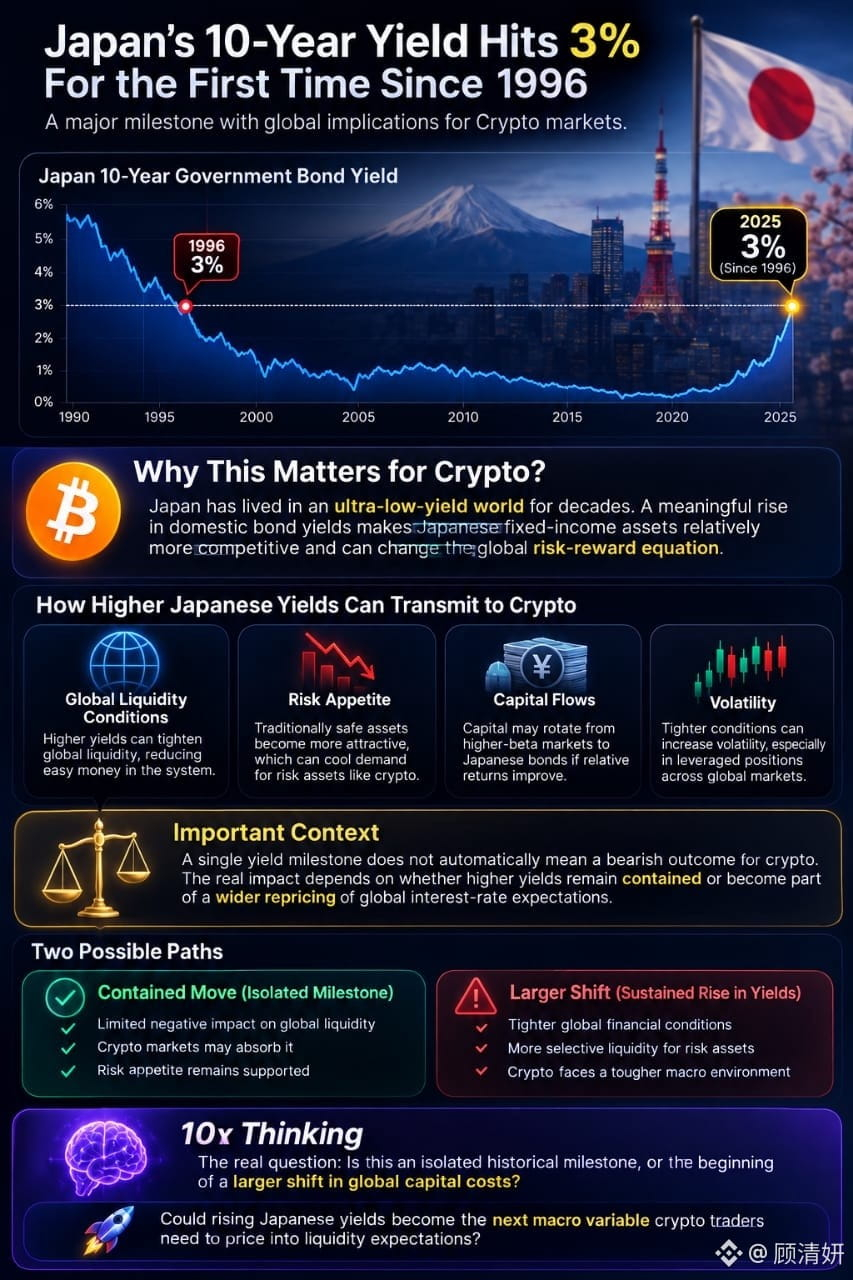
日本の10年国債利回りは1996年以来初めて3%に到達しました。
暗号資産市場にとって重要なのは利回り水準それ自体だけでなく、より高い日本の利回りが世界の資本配分に意味するところです。
日本は長年、非常に低い利回り環境と結び付けられてきました。国内の国債利回りが実質的に上昇することで、日本の債券資産が相対的により競争力を持ち、世界の市場に投下された資本のリスク・リターン計算が変わる可能性があります。
ビットコインおよびより広範な暗号資産市場にとって、これは重要なマクロ要因を生み出します。つまり、世界の投資家が伝統的に安全とされる資産からより高いリターンを求めるようになると、リスク資産はより選別的な流動性環境に直面するかもしれないということです。
トレーダーにとっての核心は「伝播」です。
より高いソブリン利回りは次に影響し得ます:
世界の流動性の状況株式および暗号資産におけるリスク選好安全資産とハイベータ市場の間の資金フローレバレッジをかけたポジションのボラティリティ
同時に、単一の利回りの節目が暗号資産に対する弱気の結果を自動的に意味するわけではありません。市場全体の反応は、高い利回りが封じ込められるのか、それとも世界の金利見通しのより広範な再評価(リプライシング)に組み込まれるのかに左右されます。
3%の水準は、いまや日本の債券市場における主要な心理的な基準点になっています。
10x思考とは、見出しの先を見て考えることです。実際の問いは、これが孤立した歴史的な節目なのか、それとも世界の資本コストに対するより大きな転換の始まりなのか、という点です。
上昇する日本の利回りは、暗号資産トレーダーが流動性の見通しを織り込むために必要な次のマクロ変数になり得るのでしょうか?
$IQ $FIL $ARB
日本の10年国債利回りは1996年以来初めて3%に到達しました。
暗号資産市場にとって重要なのは利回り水準それ自体だけでなく、より高い日本の利回りが世界の資本配分に意味するところです。
日本は長年、非常に低い利回り環境と結び付けられてきました。国内の国債利回りが実質的に上昇することで、日本の債券資産が相対的により競争力を持ち、世界の市場に投下された資本のリスク・リターン計算が変わる可能性があります。
ビットコインおよびより広範な暗号資産市場にとって、これは重要なマクロ要因を生み出します。つまり、世界の投資家が伝統的に安全とされる資産からより高いリターンを求めるようになると、リスク資産はより選別的な流動性環境に直面するかもしれないということです。
トレーダーにとっての核心は「伝播」です。
より高いソブリン利回りは次に影響し得ます:
世界の流動性の状況株式および暗号資産におけるリスク選好安全資産とハイベータ市場の間の資金フローレバレッジをかけたポジションのボラティリティ
同時に、単一の利回りの節目が暗号資産に対する弱気の結果を自動的に意味するわけではありません。市場全体の反応は、高い利回りが封じ込められるのか、それとも世界の金利見通しのより広範な再評価(リプライシング)に組み込まれるのかに左右されます。
3%の水準は、いまや日本の債券市場における主要な心理的な基準点になっています。
10x思考とは、見出しの先を見て考えることです。実際の問いは、これが孤立した歴史的な節目なのか、それとも世界の資本コストに対するより大きな転換の始まりなのか、という点です。
上昇する日本の利回りは、暗号資産トレーダーが流動性の見通しを織り込むために必要な次のマクロ変数になり得るのでしょうか?
$IQ $FIL $ARB