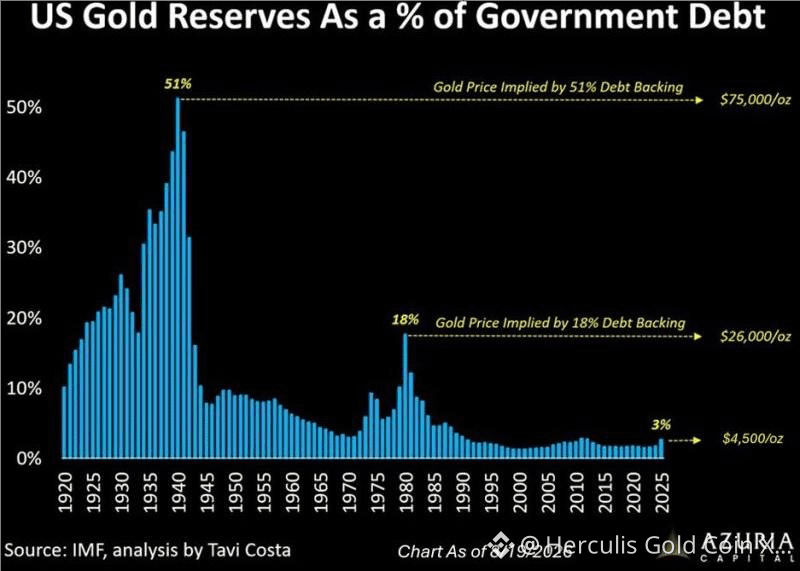
このチャートは、米国の金準備の市場価値が、国の債務に対してどうなっているかを示しています。つまり、財務省証券が文字どおり金で「裏付け」されているという話ではありません。それでも際立った対比があります。米国の公式の金保有量は依然として約8,133トンの水準にとどまっている一方で、債務残高は非常に大きく膨らんでいます。
重要なのは、米国が金本位制に戻る必要があるということではありません。事実上固定された主権の金の在庫と、指数関数的に増え続ける主権債務の在庫との間に生じている、非常に大きな乖離です。米国は、追加の債務に見合うだけの追加の金を製造することはできません。
これにより、非対称的な調整メカニズムが生まれます。もし主権債務に対する信認が悪化しても、米国の金の量は増やす必要がありません。その固定された金のストックのドル価格が調整を担うのです。チャートが示す規模を見てください。1980年頃に見られたおよそ18%の金対債務の評価に戻すには、金は1オンスあたり約$26,000が必要になります。一方、第二次世界大戦期の驚異的な比率へ戻るとすれば、およそ$75,000/ozが示唆されます。これらは価格予測ではなく、評価シナリオです。同様の歴史分析では、1940年代初頭の比率はおよそ51%でした。
したがって、金への投資判断はインフレや金利見通しの領域を超えています。金はますます、主権のバランスシート膨張と金融の希薄化に対する保険の役割を担うようになっています。分母である政府債務は成長を続けているのに、米国の金のストックは本質的に固定されたままです。こうした状況では、金を主権債務に対してやや戦略的に再評価するだけでも、実質的により高い価格を支える可能性があります。