
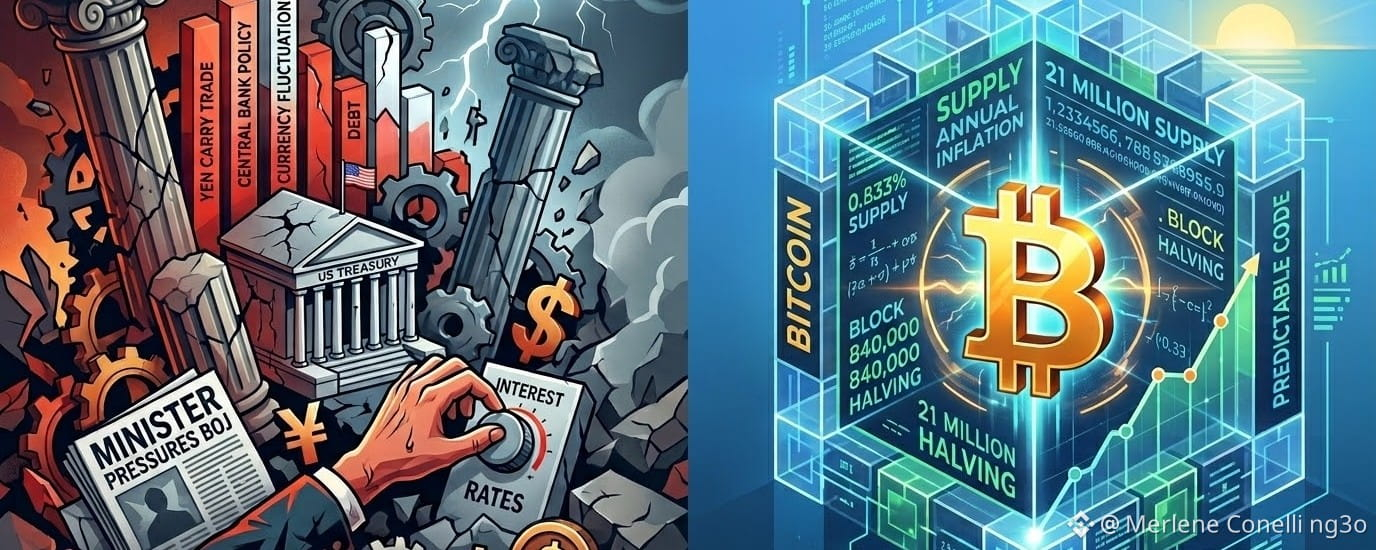
市場は不確実性に耐えられない。しかし、従来型の金融は現在、あらゆる方面から不確実性を生み出している。自らがルールを定める機関さえも通じてだ。
NHK報道によると、米国財務長官のスコット・ベッセント氏は、日本に対し円安の進行を止めるために利上げを加速するよう呼びかけた。同氏は世界最大の経済大国の官僚であり、他国の金融政策に公然と影響を与えることに他ならない。
⚙️ コードの論理対「手動運転」
この政治的な圧力を、ビットコインの金融モデル($BTC )と比較してください。
数学的な確実性:BTCの発行量は厳密に2,100万枚に制限されています。
アルゴリズムによるスケジュール:4回目のハルビング後(2024年4月)には、BTCネットワークのインフレ率はわずか~0.83%/年 (1ブロックあたり3.125 BTCしか採掘されない)であり、各国政府やG20サミットの決定に依存しません。
しかし、供給のアルゴリズムによる予測可能性は、グローバル流動性への免疫とは等しくありません。
📊 数字と仕組み:なぜ市場は2024年8月の再来を恐れているのか?
いまTradFiと暗号の間をつなぐ主要な橋は、Yen Carry Trade(安い円で借りて高収益資産を買うこと)です。
1. 日本銀行(BOJ)への圧力:米国からの呼びかけを背景に、市場では9月の会合でBOJが利上げする確率がほぼ90%と見積もられています。日本の10年国債(JGB)の利回りはすでに心理的な3.0%に到達しており、ここ数十年での最高水準です。
2. デレバレッジとカスケード:長年にわたり、ほぼ0%の円利回りで数百億ドルが集められ、BTC、株式、債券に投入されてきました。日本での利上げが投資家に、これらのポジションを緊急にクローズさせ、円を買い戻すことを迫っています。
3. マージン・コールとBTC:流動性が不足すると、機関投資家は利益を確定するか、他の分野におけるマージン要求を満たすために最も流動性の高い24時間取引可能な資産(とりわけBitcoin)を売却します。
💡 歴史的な前例:2024年8月、BOJがたった15bpの利上げを行っただけで、キャリートレードのパニック的な巻き戻しにより、BTCは数日で>20%下落しました。
📌 結論ビットコインの長期的な強気(ブル)・テーゼは揺るぎません。希少性はプログラムされているからです。とはいえ短期的には、BTCは依然としてベータの高い(ハイ・ベータ)リスク資産として取引されており、グローバル流動性の再配分ショックに敏感です。
用心して、中央銀行の会合を注視し、リスク管理を徹底しましょう!⚠️
💬 皆さんはどう思いますか:BOJが本当に今月利上げするなら、BTCは現在の水準を維持できるでしょうか?コメント欄にご意見を書いてください!👇
#BTC #TradFi #MacroEconomy #BinanceSquare #Bitcoin