中国の不動産向けクレジット規則がまた変わった。今回の動きはかなり大きい。中国人民銀行と金融監督当局が共同で打ち出したのは、核心として2本の線である。1本は購入者を管理し、もう1本はデベロッパーを抑える。
購入者側はこうだ。予約販売物件の住宅ローンは、竣工の登記(备案)まで資金の払い込みを待たなければならない(以前は建物の主要構造が封鎖されれば足りた)。住宅ローンの返済期間は40年まで延長し、月々の支払い負担が収入に占める割合の上限は55%から60%へ引き上げる。要するに、あなたが“爛尾(途中で倒産などして未完のまま)”のリスクや月々の支払い負担を抱え込むリスクを下げる一方、その代償として、ローンを受け取るまでの待ち時間がもっと長くなるということだ。
一方、デベロッパー側はさらに厳しい。以前はデベロッパー企業グループの資格で資金を出していたが、今は「1つのプロジェクトごと」に審査する。プロジェクトごとに1つの主担当銀行をつけ、資金は封鎖的に管理する。予約販売プロジェクトのローンの上限は最大5年、現物(完成済み)物件は7年。そして原則として、竣工の登記(备案)後に本元の返済(元金返済)を開始する。これは、デベロッパーが予約販売の資金を別プロジェクトに“資金をやりくりして融通する”古い手を、徹底的に塞いだのと同じだ。
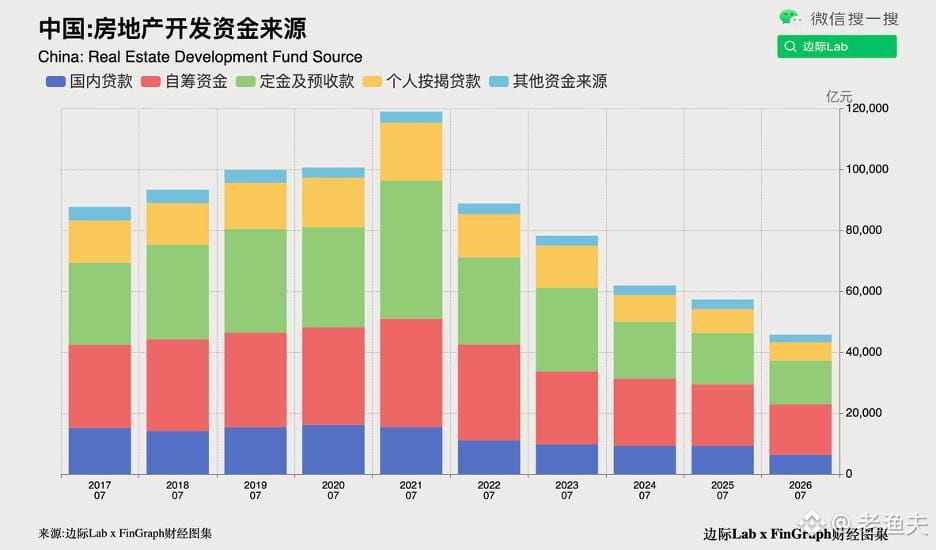
この一連の組み合わせ施策の結果として、今後の新規プロジェクトはより自社資本と銀行の開発融資への依存が強まる。資金調達コストが低く、プロジェクト管理能力が高い不動産企業ほど、ますます好条件で生き延びやすくなる。小規模企業やハイレバレッジのプレイヤーは基本的に厳しい。業界の入れ替えが加速し、資源はさらにトップ層へ集中する。
率直に言えば、この政策のロジックはとても分かりやすい。保ち続ける(交付・完成を確保)、レバレッジを下げ、バブルを押し出す。しかし購入者にとっては、竣工まで待つ忍耐が必要だ。デベロッパーにとっては、現金そのもの(真金白銀)と管理能力が求められる。予約販売制度の“黄金時代”は完全に終わりを迎え、次は最後まで耐え抜けるのは誰かを見る局面だ。