

过去八小时,代币化股票这组数据又把RWA赛道搅热了一轮:月转移量295亿美元,30天暴涨416%;月活地址130万,涨了209%;持有地址236万,涨了167%。但同一份数据里藏着一个没多少人愿意停下来解释的细节:分布式价值只涨了1.45%,停在25.4亿美元。把它翻译成人话——管道的流量涨了四倍,可管道里的水,一滴都没多。
这哪是需求爆发?这更像是系统在用自己的方式,重新定义“拥有”这个词。
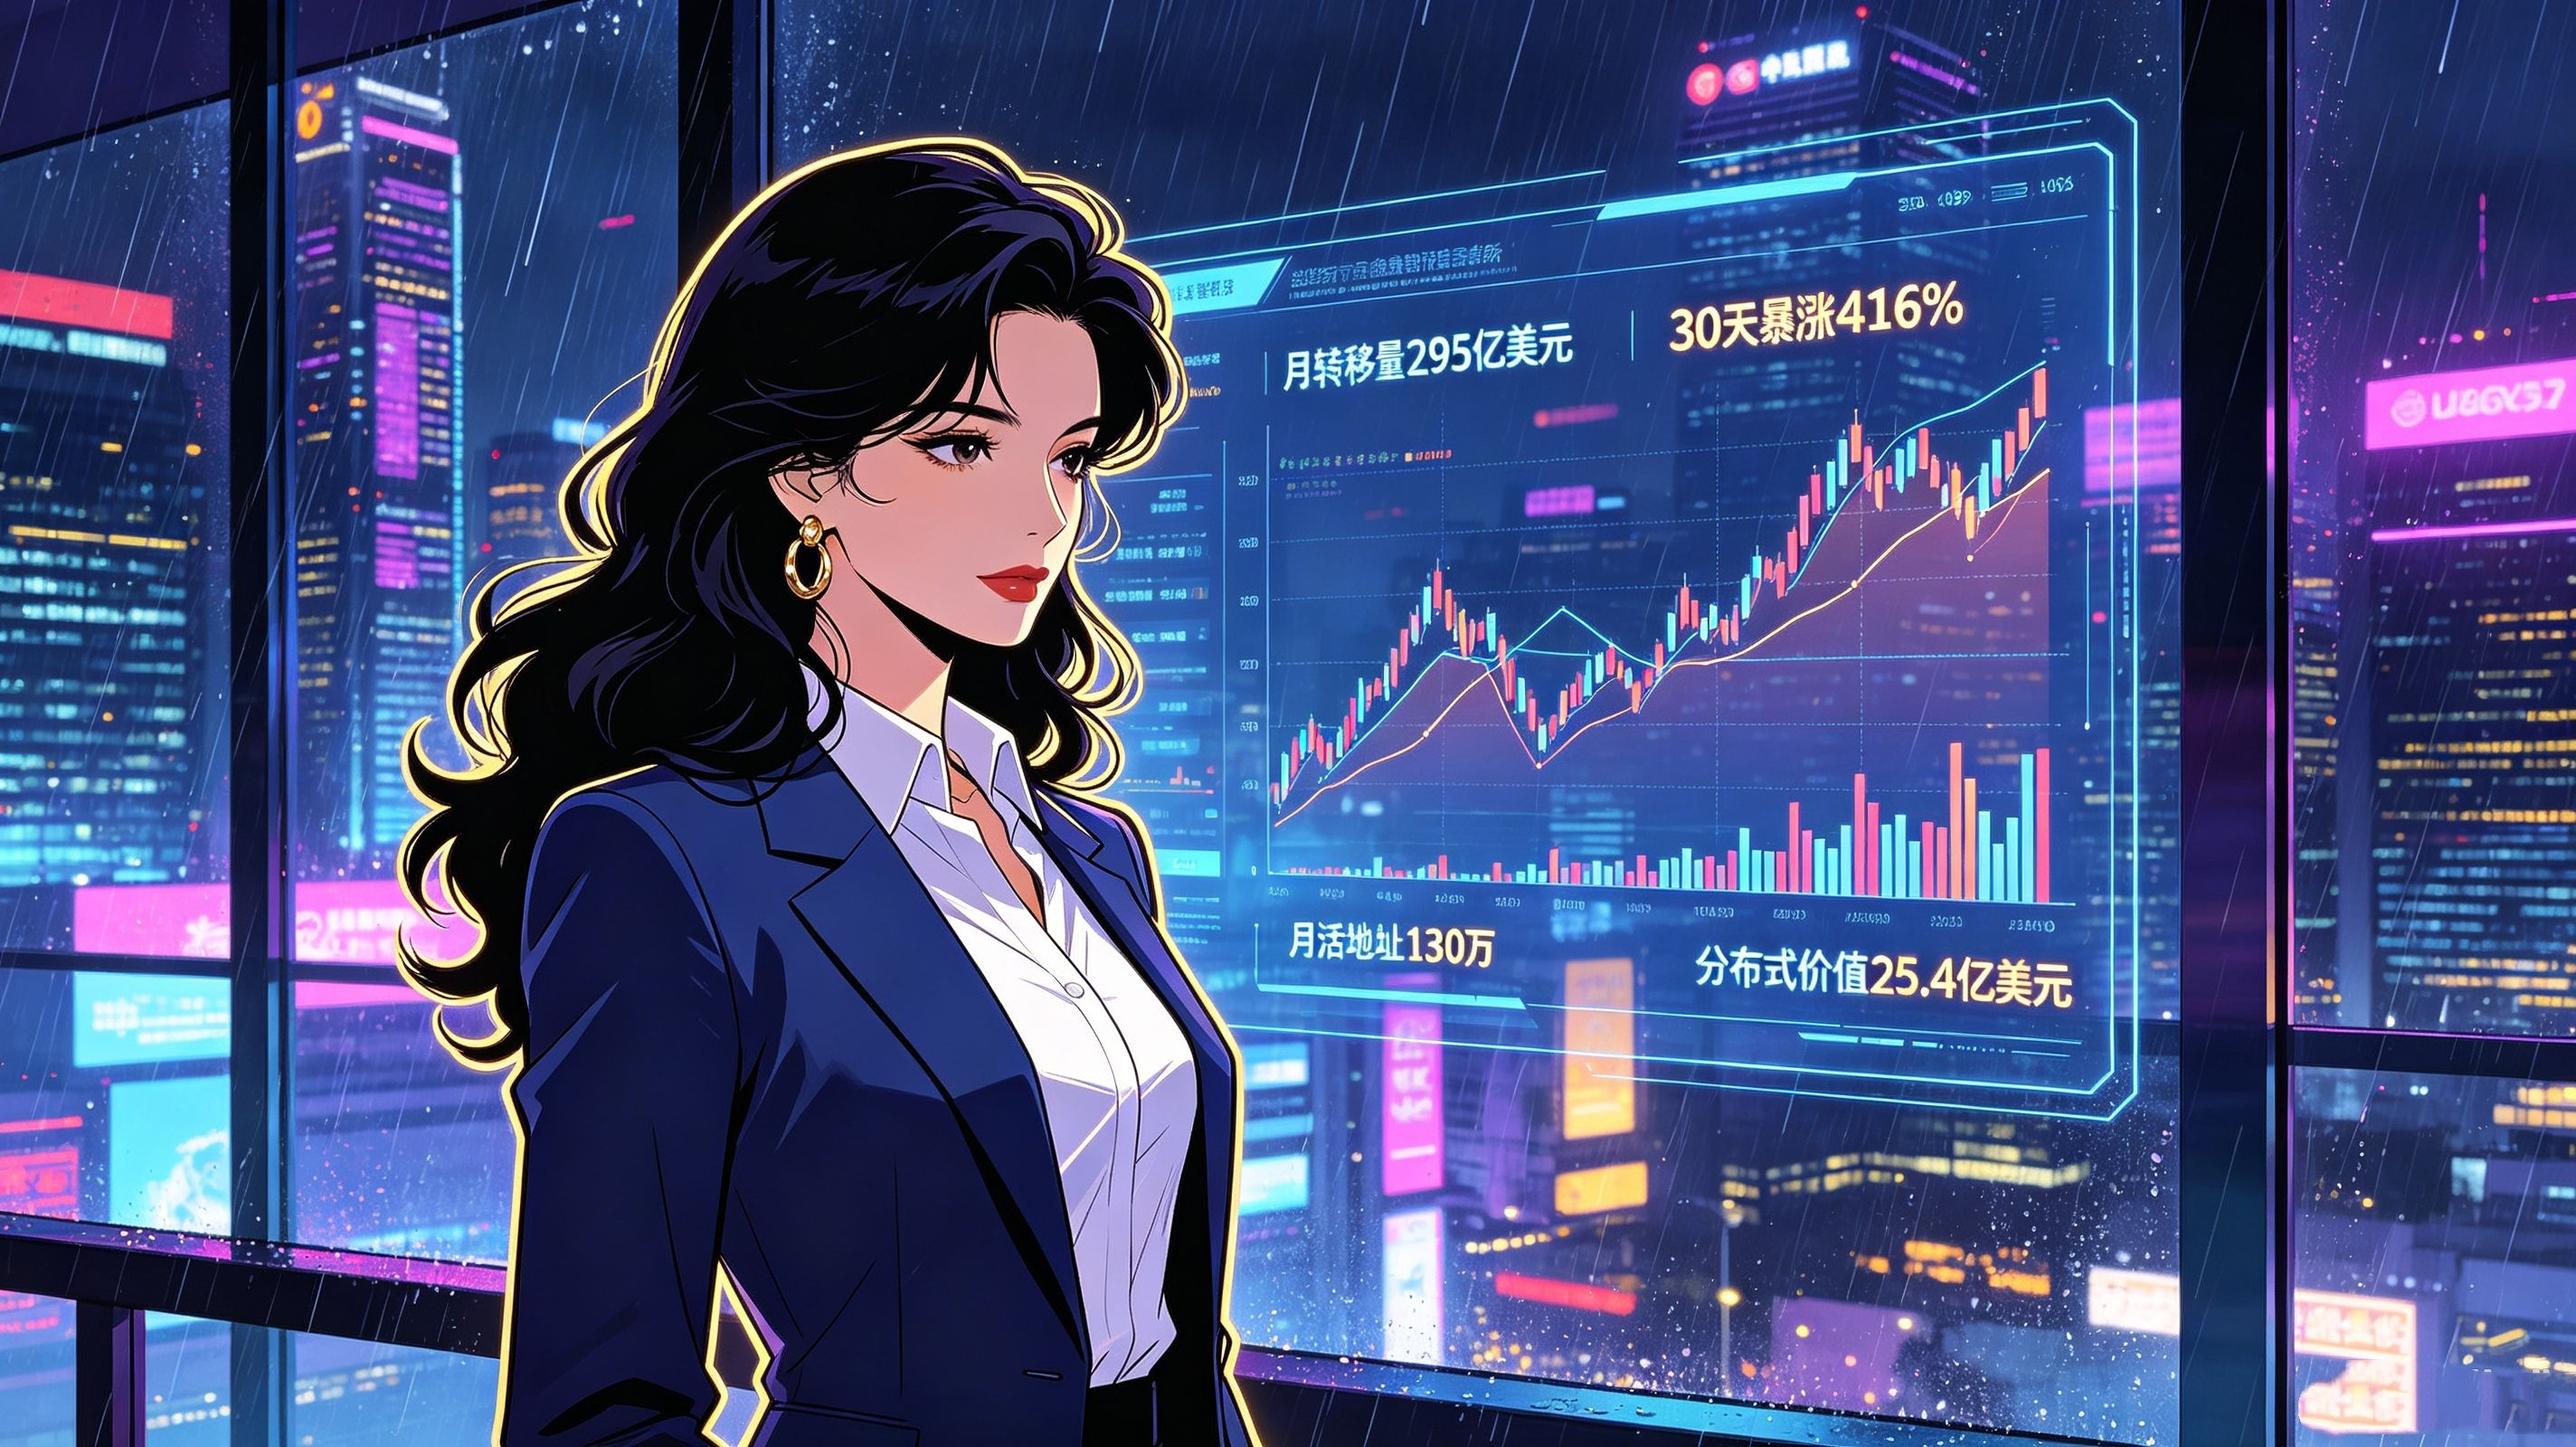
先做道简单算术。236万个持有地址对应25.4亿美元的分布式价值,平均每个地址大约1076美元。30天前这个数字是2835美元。一个月下来,人均隐含价值蒸发了62%。如果这真是传统金融资产加速上链的需求革命,你应该看到新增地址带着新增资金一起进来,人均价值至少保持稳定。可现实正好相反:新地址的涌入速度远远超过新增资金的速度。
统计方自己给了线索,一个人可以控制多个钱包,促销分发和小额余额会虚增地址数。但我想再往深处推一步——这些新增地址可能根本不是“投资者”,而是“接收者”。它们是一次性分发、空投激励、策略拆分的终点。被计入“持有地址”,却从没产生过真正的持有行为。再叠加一个数据:295亿美元转移量除以25.4亿美元分布式价值,是11.6倍。如果这是股票换手率,意味着所有代币化股票一个月内被交易了11.6次。但统计方也警告,这个倍数不能证明投资者交易了11次,因为转移量里裹着大量非交易性操作——钱包整理、平台结算、托管重组、跨链搬运、发行与赎回。把“地址虚增”和“转移量虚胖”放在一起看,一条更真实的因果链就浮出来了:平台为了激活新产品,正在用各种操作把代币搬来搬去,同时用分发机制制造新地址。于是没有人真正买入更多股票,但数据看起来像一场狂欢。
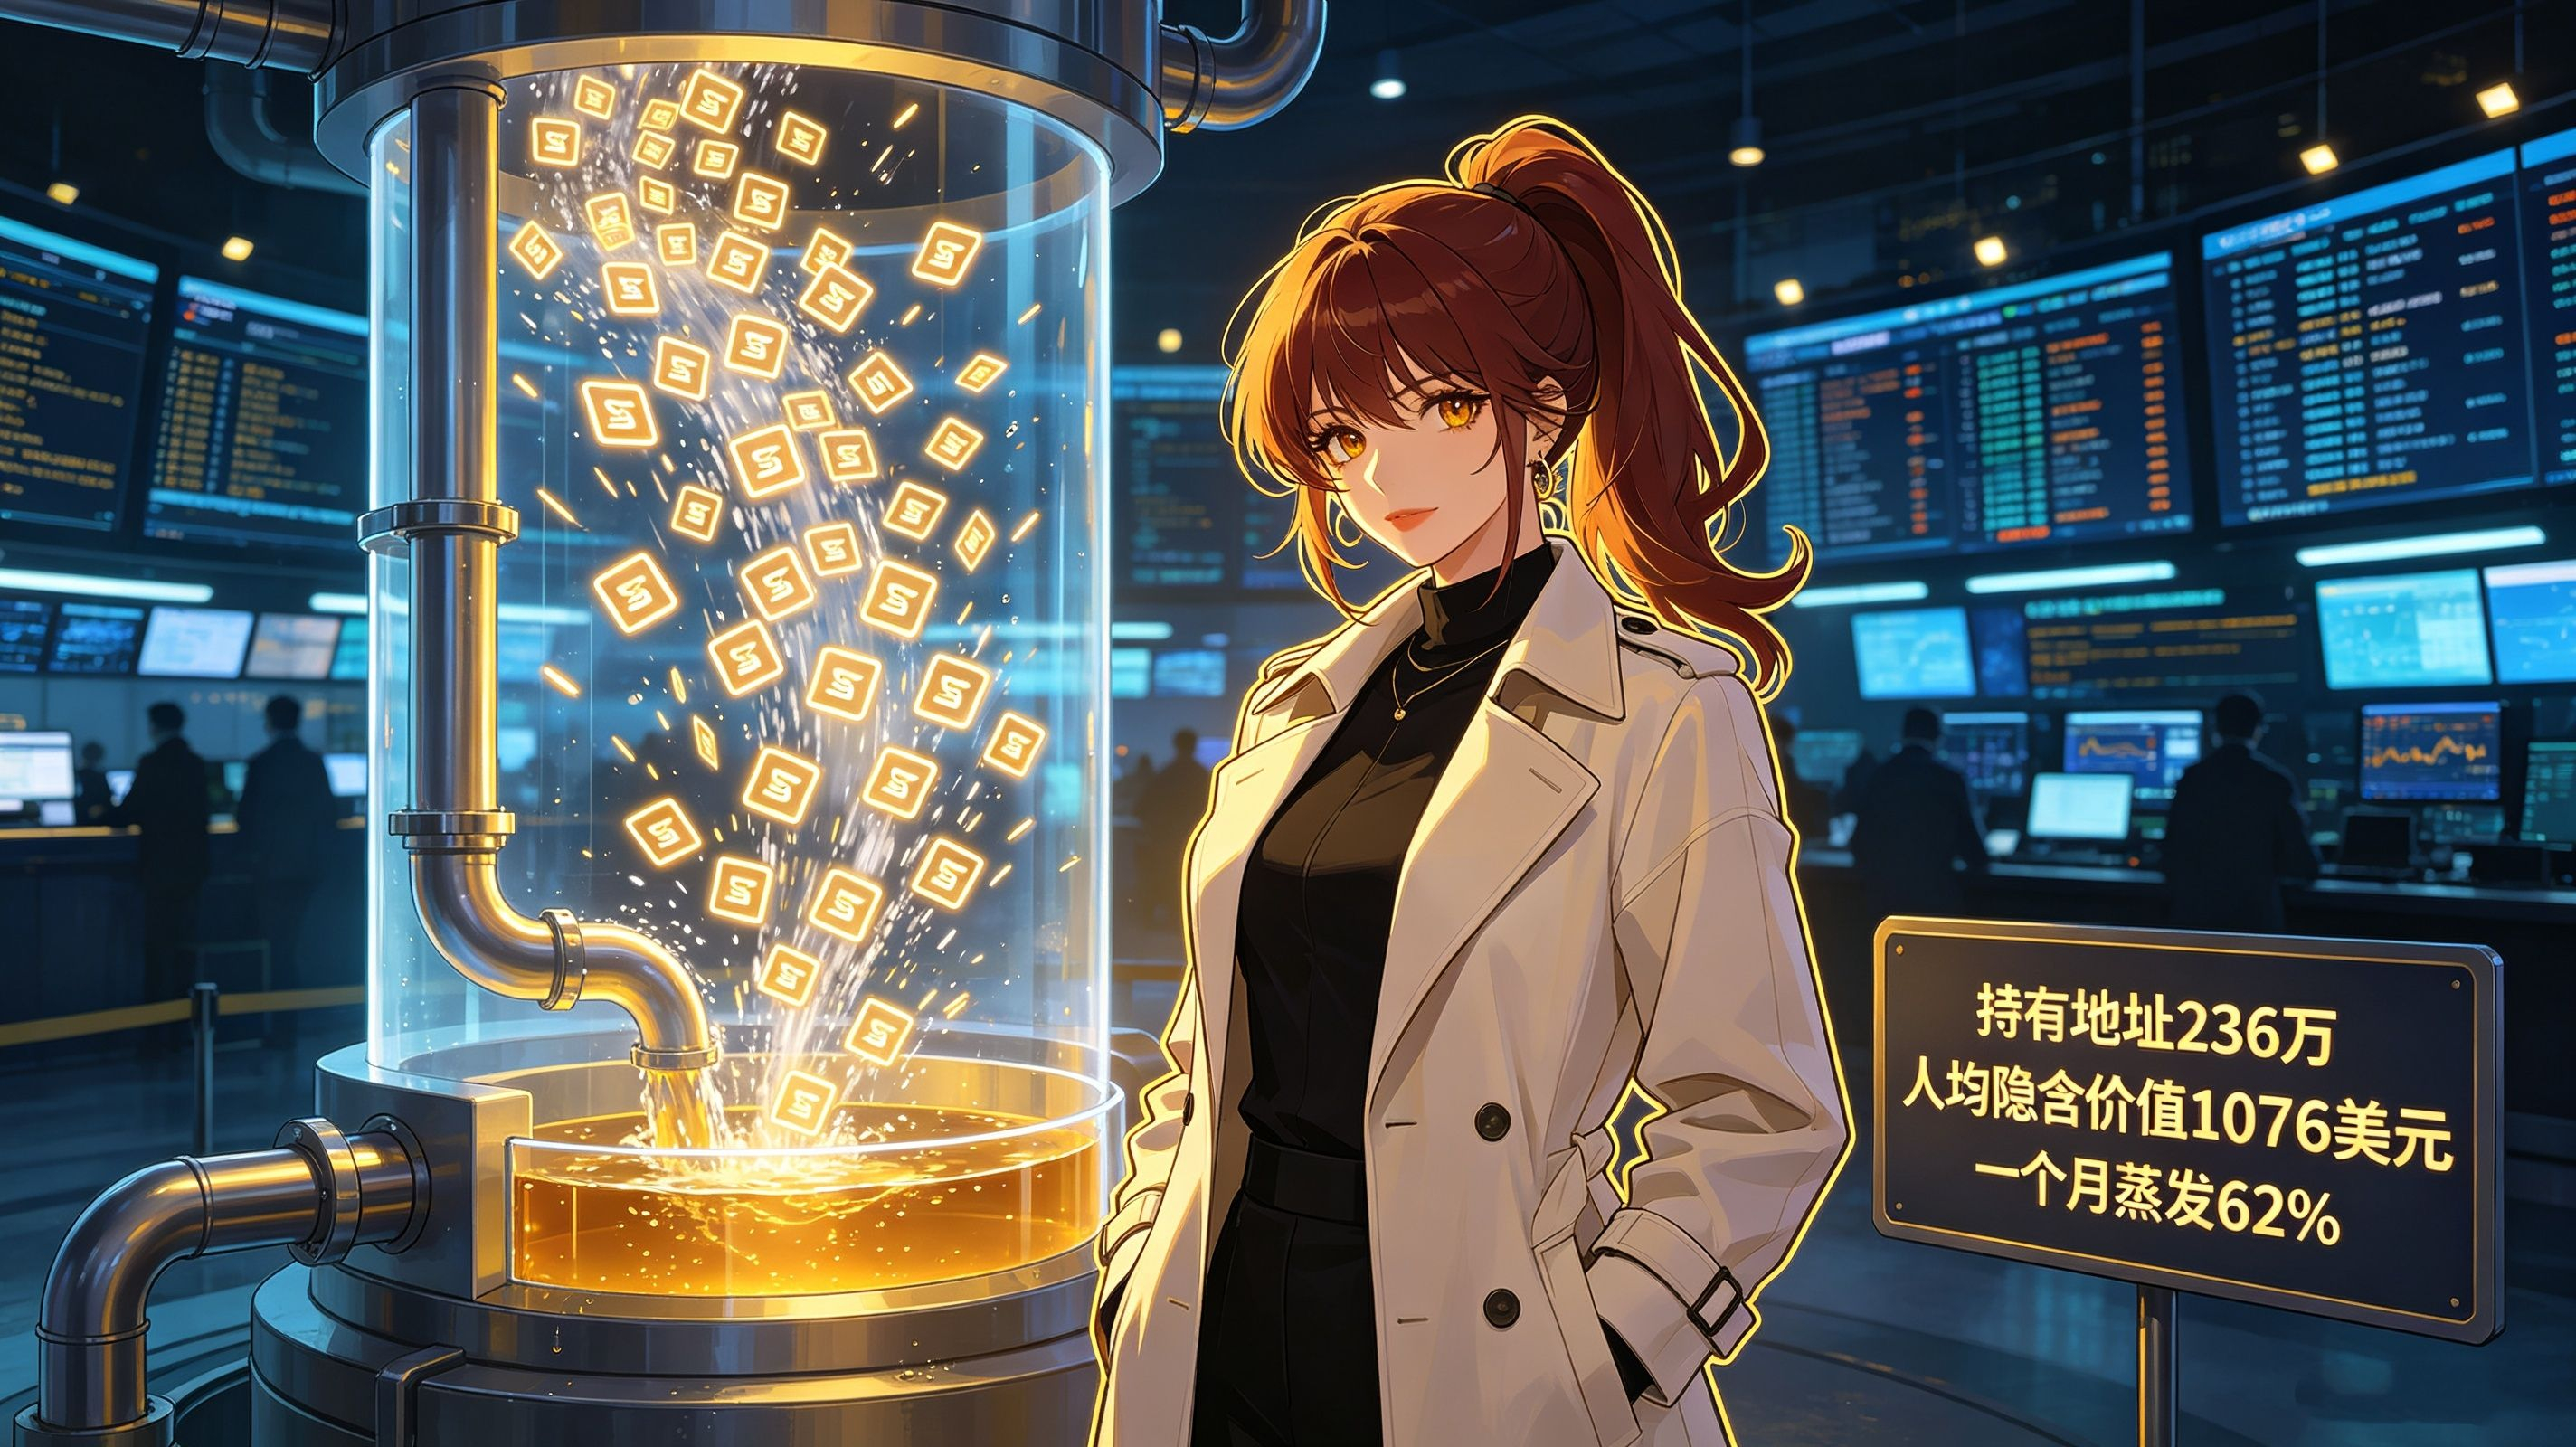
大多数人看这组数据,主语是投资者——投资者有没有买、有没有用。但真正发生变化的角色,其实是代币化股票本身。过去30天,它的角色发生了根本位移,从“所有权的凭证”滑向“金融燃料”。
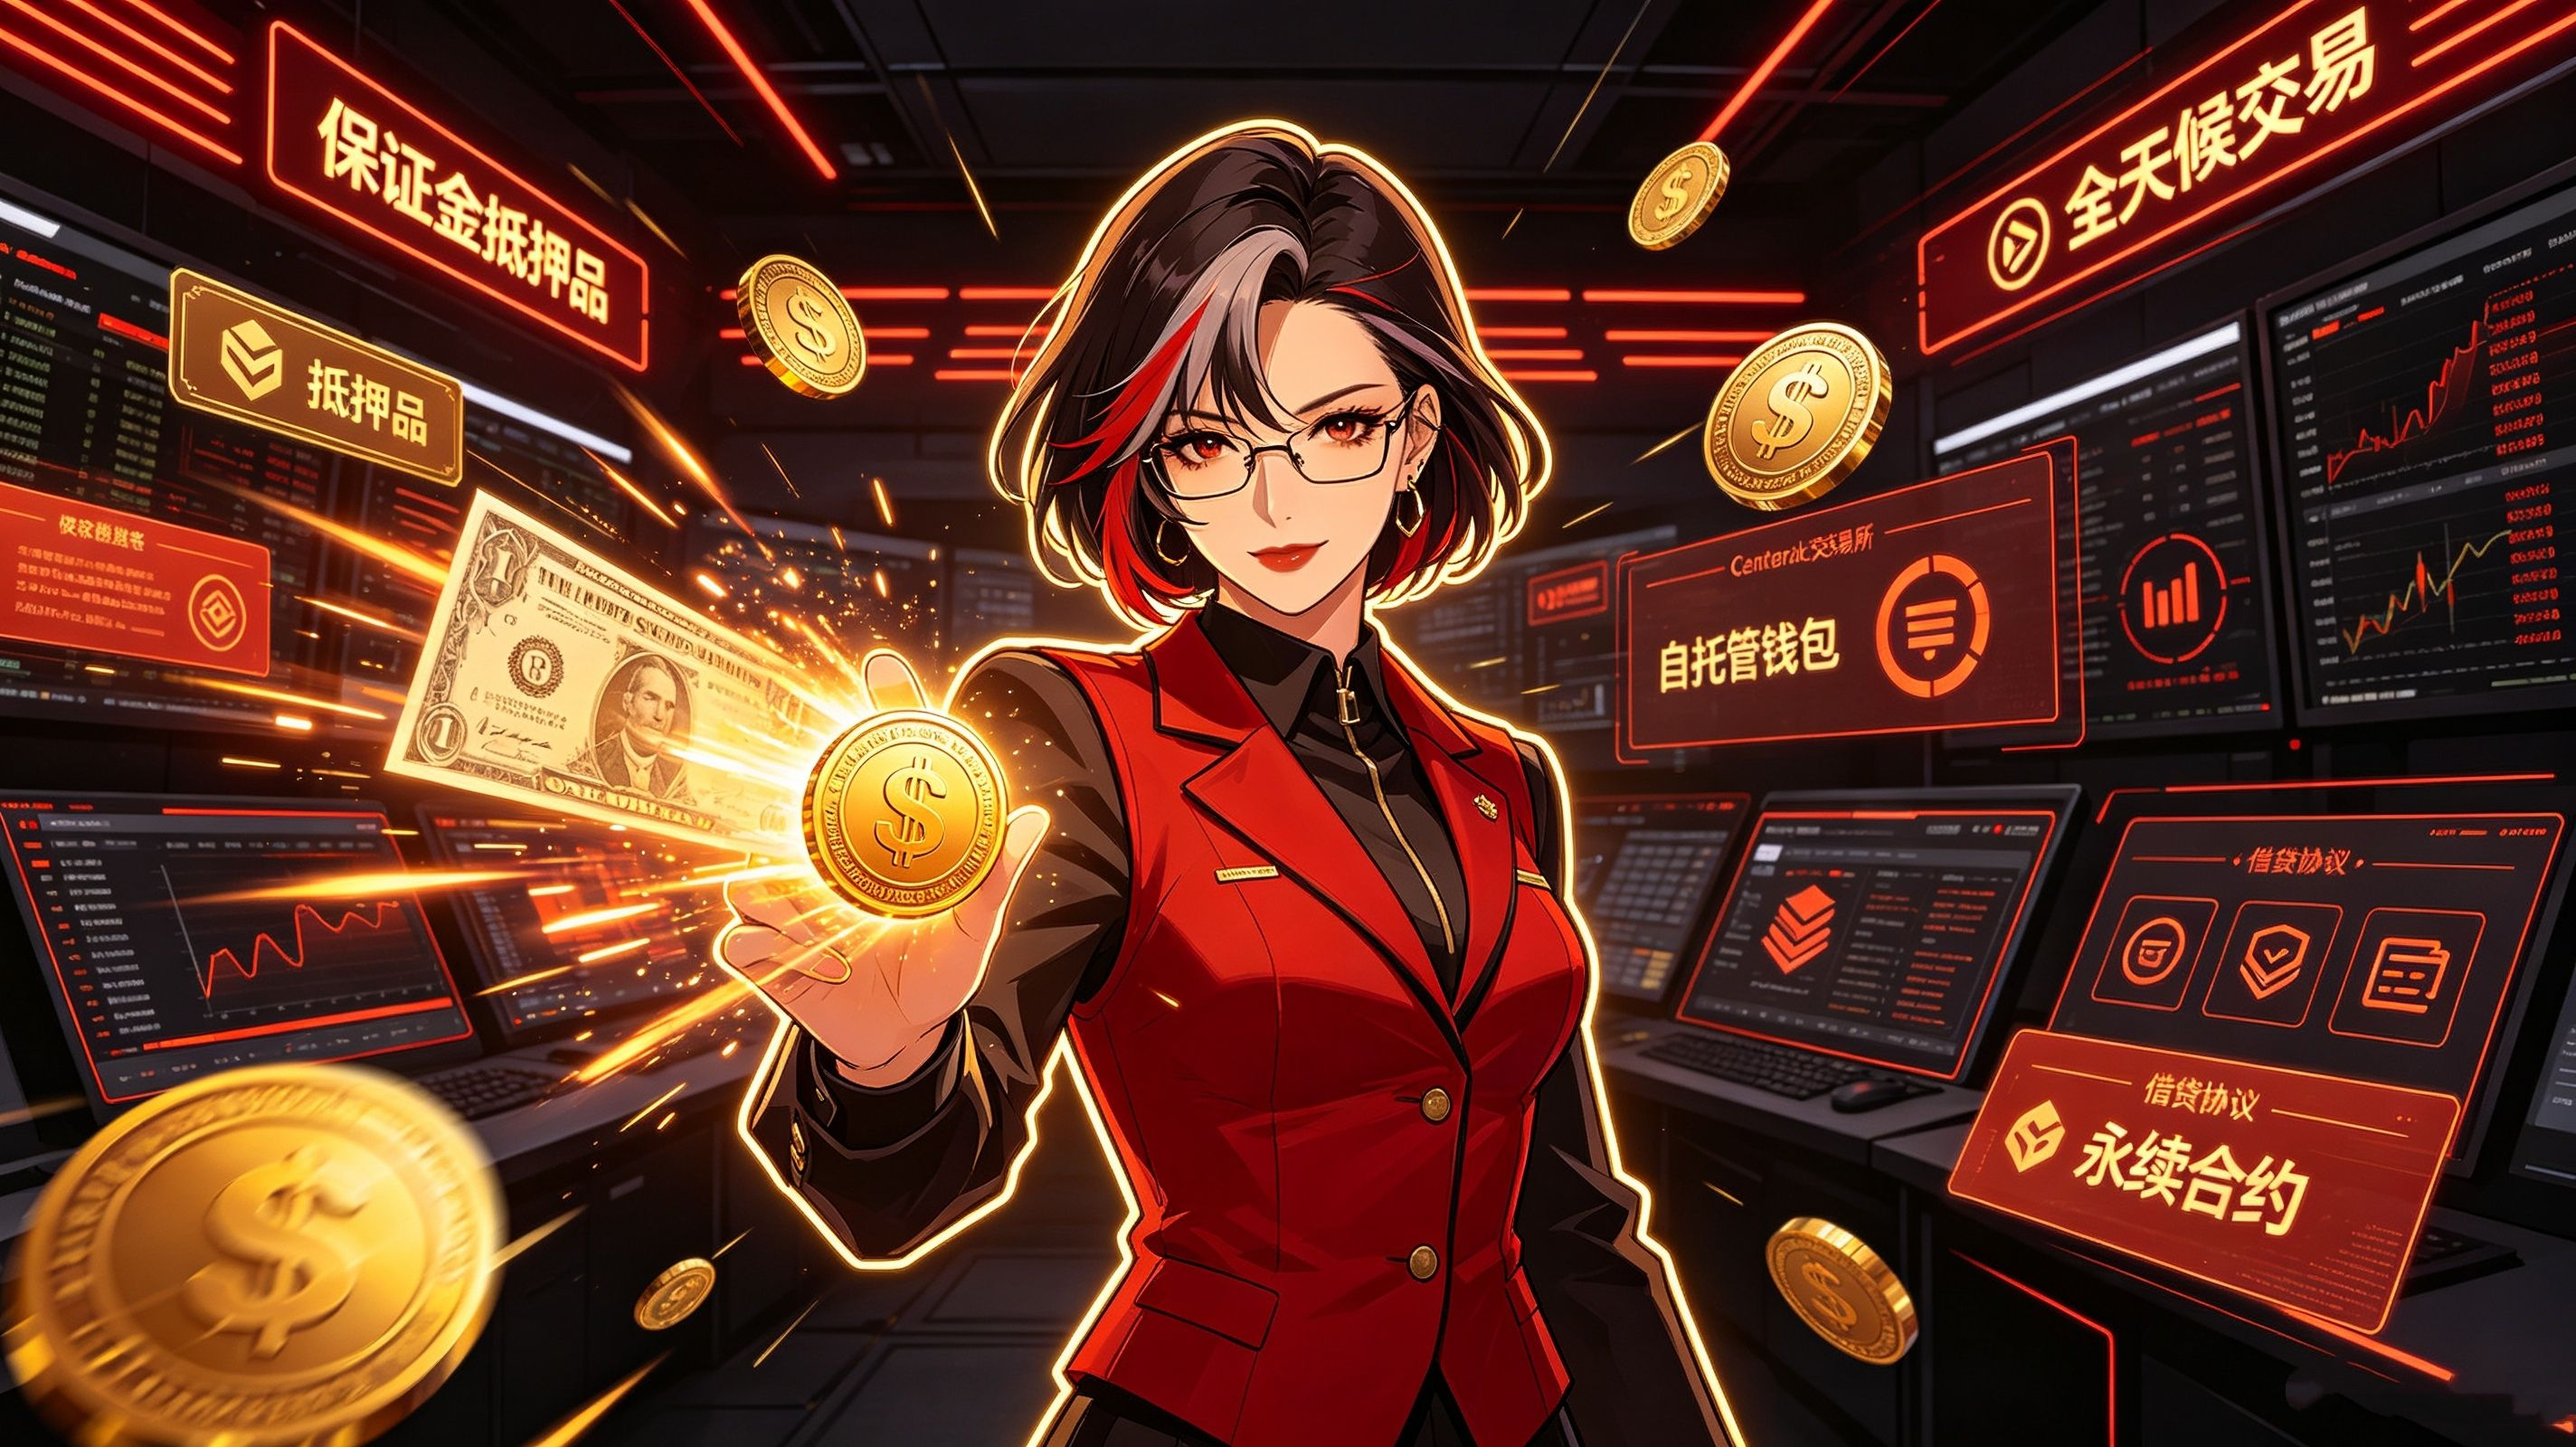
看几个时间点。7月,有平台把代币化股票纳入保证金贷款的抵押品;8月24日,某海外交易所把代币化美股搬上链,允许非美国用户“全天候交易”,还能放进自托管钱包,在去中心化金融里用;8月25日,一家资产管理公司紧接着推出自动驾驶组合,底层资产留在用户钱包;还有链上生态里,有去中心化交易所一口气推出九十多种股票代币,并接入了好几个借贷和永续协议。这些动作的共同点是什么?没有一个是在鼓励你长期持有或成为股东,全在鼓励你把股票代币当成可移动、可抵押、可拆分、可加杠杆的资产原料。代币化股票的意义被暗中改写了,它不再回答“我拥有什么”,开始回答“我还能用它做什么”。一旦开始问“还能做什么”,那个“什么”就再也不是股票了。
这个变形能发生,是因为代币化股票从第一天起,底层就留着一道法律空隙。统计方提醒得相当克制:可转移性不等于股东权。一个可转移的代币,可能代表一张证书、一份衍生品索赔权,或一个由托管人持有的股份支持的票据,未必把你写进基础公司的股东名册。有些平台把代币化股票和普通股票放在同一个账户里展示,但所有权和投票权并不相同;有些平台允许把代币化头寸转到外部钱包,但也没把它变成普通股票。这意味着你手里的“某科技巨头股票代币”,和交易所里真正持有那家公司股票的人,根本不是同一个物种。那枚代币更像一张关于某家公司的门票——你可以拿它去抵押、做市、拆成永续合约、喂给自动策略,但你有投票权吗?能出席股东大会吗?能参与分红吗?多数平台的答案含糊得很。而这个含糊,恰恰是416%暴涨最核心的驱动力。如果代币化股票真的等同于股票,它的转移量不可能涨到分布式价值的11.6倍。正常股票持有者不会一个月内把全部仓位搬来搬去11次。会这么做的,是那些把代币当工具的人:做市商、套利者、策略机器人、抵押品管理员。他们的需求是真实的,但它和“投资者对股票的需求”之间,隔着一整个法律世界。
大多数分析文章会这样收尾:等数据更透明,等平台能区分真实交易和运营活动,才能判断需求是否真实。但我想下一个更刺耳的判断:“真实需求”这个概念本身,可能就问错了问题。假设有一天数据被拆解得干干净净,你会发现代币化股票的“需求量”永远不可能和它的“转移量”匹配。因为这套系统从架构上就不是为了让需求自然生长,而是为了让转移无休止地发生。去中心化金融的商业模式是什么?是流量经过协议时留下的费用。转移量就是流量。流量越大,协议收入越高,平台估值故事越性感。所以平台设计产品时,真正的KPI不是“用户有没有拥有股票”,而是“用户有没有让股票动起来”。这就是为什么有平台要把股票代币变成保证金抵押品,为什么有交易所要把它塞进去中心化金融,为什么有链上生态要接永续合约。这些设计都在增加同一样东西:转移的理由。在这个逻辑里,代币化股票的“持有者”其实不是股东,也不是投资者,而是流量的中间态。他们存在的意义,是让价值持续流动。所以分布式价值停在25.4亿美元这件事,或许不是“需求还没跟上”的暂时错位,而是这套系统的永久性结构特征:一个很小的价值池,被反复搅动,制造出巨大流量。不是人没有买更多,而是系统根本不需要人买更多,它只需要人动。
把这句话放在心里再去看416%的涨幅:代币化股票的真正产品不是股票,是“让你有事可做”的那层壳。壳里的东西是什么,开始变得不重要了。投票权、分红、股东身份——这些传统股票最根本的属性,正在被系统一点一点卸掉,换成可交易性。所以最后的问题不是“代币化股票的需求真不真”,而是:当一个金融产品被人从“拥有某物的凭证”改造成“必须不断流转的燃料”,再过三年,那个被你当成“股票”买进来的代币,还能不能换回一张写着你名字的股东证明?还是说到了那一天,你会发现自己从来没拥有过那家公司。你只是在一个庞大、高速运转的管道理,充当了一段短暂、被计入416%暴涨数据的水流。