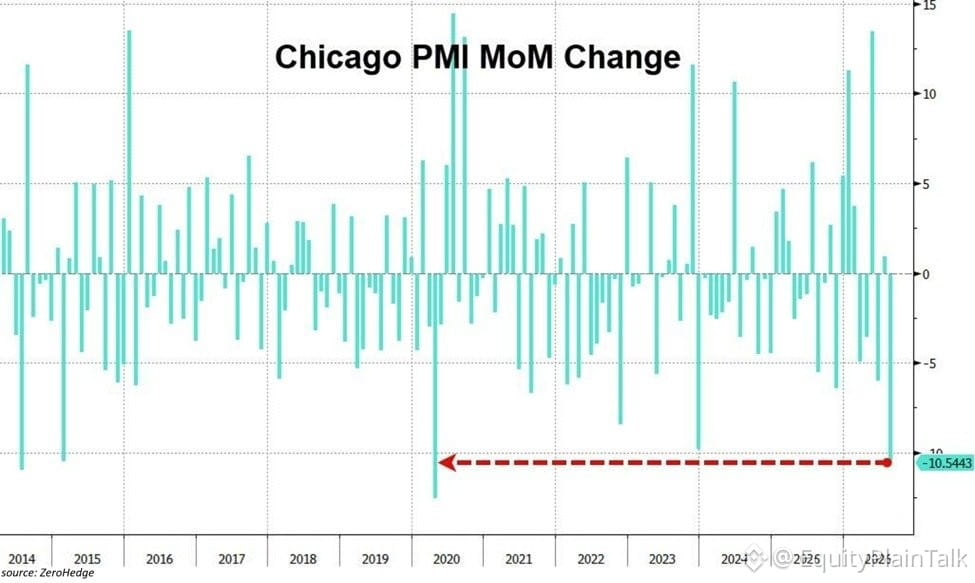
シカゴの製造業が崖から転げ落ちた。
シカゴPMIは8月に10.5ポイント低下して47.1に。これにより再び景気後退(縮小局面)へ逆戻りし、12月以来の低水準となった。これはパンデミック以来最大の月次下げ幅だ。
市場予想は58.3だった。実績は47.1。これは「外した」ではなく「崩壊」だ。
新規受注は15.4ポイント減少。生産は8.8ポイント低下で、12月以来の最悪水準。受注残(バックログ)も12.1ポイント急落し、11月以来の最安値まで落ち込んだ。
一方で、支払価格は3.8ポイント上昇し、2022年2月以来の最高水準となっている。
つまり、需要が急速に崩れていくのと同時に、投入コストが上がっている。これはスタグフレーション(景気悪化+インフレ)の台本だ。
製造業が本格的な景気後退局面に入っているかもしれない。これほど速く受注が枯れて、コストが上がり続ければ、利益率は強く圧迫される。企業は生産を削るか、損失を飲み込むしかない。
これは単なる一度の悪い月ではない。勢いは明らかに減速している。景気敏感株(工業株)、運賃・貨物データ、雇用レポートを注意深く見てほしい。
シカゴPMIは8月に10.5ポイント低下して47.1に。これにより再び景気後退(縮小局面)へ逆戻りし、12月以来の低水準となった。これはパンデミック以来最大の月次下げ幅だ。
市場予想は58.3だった。実績は47.1。これは「外した」ではなく「崩壊」だ。
新規受注は15.4ポイント減少。生産は8.8ポイント低下で、12月以来の最悪水準。受注残(バックログ)も12.1ポイント急落し、11月以来の最安値まで落ち込んだ。
一方で、支払価格は3.8ポイント上昇し、2022年2月以来の最高水準となっている。
つまり、需要が急速に崩れていくのと同時に、投入コストが上がっている。これはスタグフレーション(景気悪化+インフレ)の台本だ。
製造業が本格的な景気後退局面に入っているかもしれない。これほど速く受注が枯れて、コストが上がり続ければ、利益率は強く圧迫される。企業は生産を削るか、損失を飲み込むしかない。
これは単なる一度の悪い月ではない。勢いは明らかに減速している。景気敏感株(工業株)、運賃・貨物データ、雇用レポートを注意深く見てほしい。