

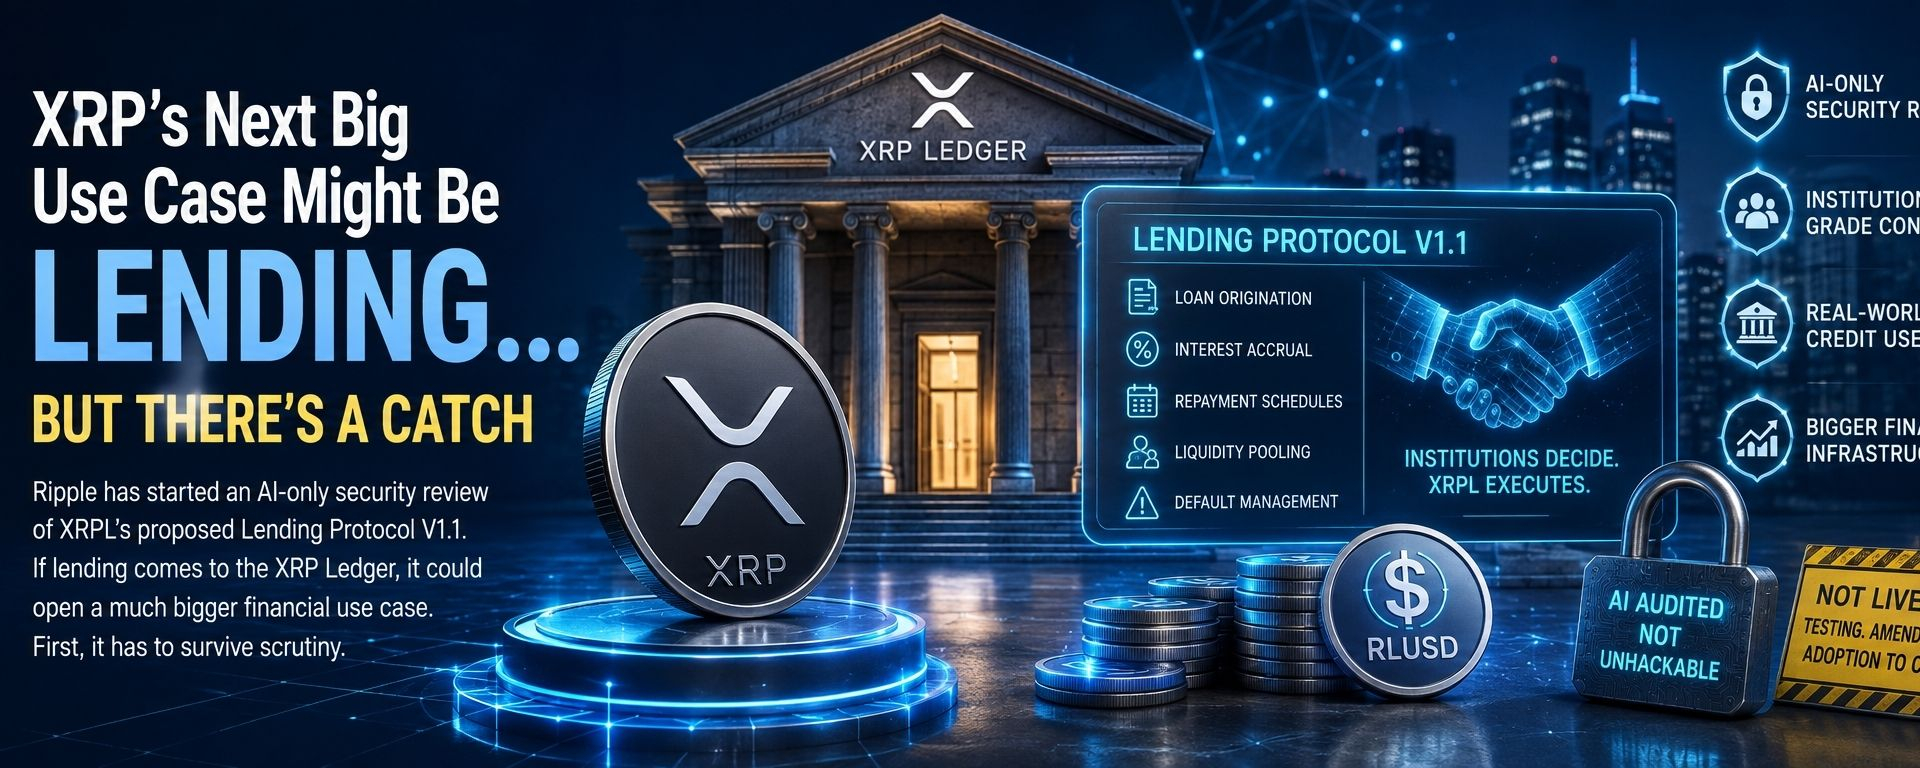
Rippleは、XRPLで提案されているLending Protocol V1.1について、AIのみを使ったセキュリティ審査を開始しました。もし融資がXRP Ledgerに導入されれば、より大きな金融のユースケースにつながる可能性があります。まずは、厳しい精査に耐えなければなりません。
Rippleは、XRP Ledgerの中でも特に興味深い提案アップグレードの1つについて、AIのみを使ったセキュリティ審査を開始しました。
それはよくなさそうですね。
おそらく、あなたが望んでいるまさにそれでしょう。
セキュリティプラットフォームのSherlockは、RippleがXRP Ledger上のLending Protocol V1.1を審査するために自社のAudit Engineを使用していると発表しました。
このシステムは、複数のAI監査ツールと最先端のセキュリティ専門モデルを組み合わせ、プロトコルに対して様々な自動化されたアプローチを駆使して、何が発見できるかを検証する。
この特定のレビューに関して、シャーロックはプロセスをAIのみで行うと説明している。複数のAI監査ツールと最先端のモデルがコードを分析して脆弱性を検出するというものだ。
そして、問題のコードは最終的にXRPLを介した実際の融資や機関投資家の資金移動に役立つ可能性があることを考えると…
本番稼働前に不具合が発生する方が、後から問題を発見するよりも望ましいように思える。
しかし、AIという側面は、実は物語の半分に過ぎない。
もっと大きな問題は次のとおりです。
XRPLは一体何を構築しようとしているのか?
なぜなら、レンディングプロトコルが意図どおりに機能すれば、XRP Ledgerはさらに次の段階へと進む可能性があるからです。
支払い。
移籍。
トレーディング。
トークン化。
…そして、さらに大きなものへと発展していく。
クレジット。
それは注目に値する。
🤔 まず、XRPLレンディングプロトコルとは何ですか?
専門用語は抜きにしましょう。
ある企業が3ヶ月間資金を必要としていると想像してみてください。
通常、それは次の場所に行く可能性があります。
銀行。
民間信用ファンド。
貸し手。
別の金融機関。
彼らは借り手を審査する。
彼らが融資に抵抗がないかどうかを判断する。
金利について合意する。
返済条件を設定する。
次に、資金を提供する。
XRPLが提案する融資プロトコルは、そのプロセスの一部をオンチェーン化しようとしている。
重要なのは、ブロックチェーンがデイブの物流会社が200万ポンドの融資を受けるに値するかどうかを決定しようとしているわけではないということだ。
その決定はオフチェーンで行われる。
基本モデルは以下のとおりです。
金融機関が融資の決定を下す。
↓
XRPLが実行を処理します。
融資条件が合意されると、プロトコルによって以下のような事項を標準化することができます。
融資組成。
利息の発生。
返済スケジュール。
ローン管理業務。
デフォルト設定。
流動性プーリング。
言い換えると:
誰が融資を受けるに値するかを決めるのは人間だ。
ブロックチェーンは、その決定後に何が起こるかを実行するのに役立ちます。
その違いは重要だ。
これは、スマートコントラクト内で銀行のあらゆる機能を再現しようとしているわけではないからです。
それは、金融インフラをオンチェーン化しようとしているのだ。
💰 そしてこれらは必ずしも暗号通貨のような過剰担保ローンではありません
ここから提案内容が格段に面白くなる。
DeFiレンディングの多くは、次のような仕組みで機能します。
あなたは7万ドルを借りたいと考えています。
素晴らしい。
まず、10万ドル相当の仮想通貨を入金してください。
役に立つ?
もちろん。
しかし、現実のビジネス融資のほとんどは、必ずしもそのように機能するわけではない。
XRPLが提案する融資プロトコルは、単一資産保管庫からのプールされた資金を使用して、固定期間の無担保融資を可能にするように設計されています。
信用力は、オフチェーンでの引受審査とリスク管理を通じて評価される。
その後、プロトコルは合意された融資をオンチェーンで処理する。
XRPLの文書には、借り手が債務不履行に陥った場合に損失を吸収することを目的とした、初回損失資本保護についても記載されている。
それは、従来の信用市場に非常に近いように聞こえる。
それは意図的なものだ。
想定される使用例としては、以下のようなものがあります。
マーケットメーカー向け在庫融資
運転資金ファシリティ
引受融資
機関信用
それは、以下のものとは全く異なる提案である。
「あなたのミームコインを担保に、500ドル相当のUSDCを借り入れましょう。」
🏦 なぜ機関は実際にこれを望むのでしょうか?
なぜなら、融資額は莫大だからだ。
金融市場は単に資産を移動させるだけではない。
彼らは資金を提供している。
企業は資金を借り入れる。
マーケットメーカーは在庫を借り入れる。
ファンドはレバレッジを活用する。
ディーラー向けファイナンス職。
企業は支払いの間のギャップを埋める役割を果たす。
資産が担保として差し出される。
資本は循環する。
信用は、膨大な量の経済活動の根底に存在している。
そして、ここからトークン化がはるかに興味深いものになってくるのです。
国債ファンドをトークン化することを考えてみてください。
素晴らしい。
さて、これからどうする?
それを担保に融資を受けることは可能でしょうか?
それは別の職の資金調達に役立ちますか?
担保として利用できますか?
流動性を提供できるだろうか?
企業は実際にそれを使って有益な財務活動を行うことができるのだろうか?
そこからトークン化は、高価なデジタルファイルキャビネットではなく、金融システムへと進化し始めるのです。
トークン化された資産と機能的なオンチェーン資本市場の間にある欠落した層は、ますます信用インフラへと変化しつつある。
そして、まさにそれがXRPLが構築しようとしているものなのです。
🧩 実際には2つの重要な部分があります
提案されている融資システムは、互いに補完し合う2つの要素に基づいている。
1. 単一資産保管庫
これらは、特定の資産のプールだと考えてください。
資金は金庫に預け入れられ、その後貸し出しに利用できるようになる。
2. 貸付プロトコル
これは、プールされた流動性を、合意された条件、サービス提供、および返済ロジックに基づいた固定期間ローンとして組成することを可能にする仕組みです。
一緒に:
Vaultは資金を提供する。
↓
借り手はオフチェーンで承認されます。
↓
融資条件に合意しました。
↓
XRPLが融資を実行する。
↓
利息および返済は、事前に定められた条件に従います。
それが基本的な考え方です。
そして、もしあなたがこう考えているなら:
「それはどうも普通の金融取引のようだ。」
その通り。
それがおそらくポイントなのだろう。
🔐 機関は依然としてコンプライアンス管理を受けています
これと、いわゆる「ワイルドウェスト版」のDeFiとの間には、もう一つ重要な違いがある。
XRPLには、アクセス制限のためのコンプライアンス重視のインフラストラクチャも備わっています。パーミッションドメインは、融資プロトコルなどの機能で使用して、承認されたエンティティのみに参加を制限できます。検証可能な認証情報は、アカウントが必要な条件を満たしているかどうかを判断するのに役立ちます。
XRPLが以下のことを望む場合、それは非常に重要になります。
銀行。
資金。
決済会社。
マーケットメーカー。
資産運用会社。
その他の規制対象金融機関。
このインフラを実際に利用するために。
一般的に、組織は朝起きて次のようなことを考えることはありません。
「今日の相手が完全に匿名だったらよかったのに。」
彼らは、自分たちが誰と取引しているのかを知りたいのだ。
彼らには本人確認(KYC)に関する規則がある。
AML(マネーロンダリング対策)に関する要件。
リスク管理部門。
コンプライアンスチーム。
規制当局。
弁護士。
弁護士が山ほどいる。
つまり、XRPLはますます以下の要素を組み合わせようとしているように見える。
ブロックチェーン決済
と:
伝統的な財務管理。
それは、規制対象の金融が突然、既存のあらゆるコンプライアンス要件を放棄すると主張するよりも、はるかに現実的な制度上の提案だ。
🤖では、なぜAIはそれを破壊しようとしているのでしょうか?
なぜなら、融資プロトコルは、絶対に壊れてほしくない種類のインフラだからだ。
ソーシャルアプリのバグ?
迷惑な。
金融資産や融資を管理するソフトウェアにバグがあったのか?
別の午後。
仮想通貨業界は、この教訓を何度も高い代償を払って学んできた。
スマートコントラクトとDeFiプロトコルは、長年にわたり以下の要因により数十億ドルの損失を被ってきた。
コードの脆弱性。
経済的功績。
オラクル操作。
アクセス制御の不具合。
誤った思い込み。
プロトコル間の予期せぬ相互作用。
そして時折:
開発者がかなり重要なことを忘れていることに誰かが気づく。
シャーロックの監査エンジンは現在、融資プロトコルV1.1を審査中です。
このシステムは、複数のAI監査エージェントと、セキュリティに特化したスキルを持つ最先端のモデルを使用し、コードの複雑さや攻撃対象領域に応じてテストを調整します。
それは本当に興味深いですね。
しかし、重要な警告がある。
⚠️「AI監査済み」は「ハッキング不可能」を意味するものではありません
これを全ての暗号プロトコルに刻印してください。
監査は保証ではありません。
人間の監査はそうではない。
AI監査はそうではありません。
7件の監査はそうではありません。
それらはリスクを軽減する。
彼らは脆弱性を特定できる。
開発者が見落とした前提を指摘できる。
それらはソフトウェアの安全性を大幅に向上させることができる。
しかし、彼らは以下のことを証明できない。
「誰もこれを悪用する方法を見つけられないだろう。」
セキュリティはそういう仕組みではない。
だからといって、監査が無意味になるわけではない。
全く逆だ。
これは、セキュリティ対策が継続的である必要がある理由を示している。
監査。
テスト。
修理。
再度監査を実施します。
モニター。
応答する。
アップグレードしてください。
永遠に繰り返す。
金融インフラへようこそ。
🚧 そして最大の落とし穴は、メインネットではまだ融資機能が稼働していないことです。
これは、多くのXRP関連の投稿から消えていくであろう部分だと私は予想しています。
XRPLのネイティブ融資インフラは、現在もテストと改訂作業を進めている段階です。
基盤となるシングルアセットボールトおよびレンディングプロトコルの提案であるXLS-65とXLS-66は、バリデーターの承認を待つ必要があるが、開発者は既にdevnet上でシステムを統合およびテストすることができる。
一方、より新しいLendingProtocolV1_1リビジョンは、XRPLによって公式に以下のようにリストされています。
開発中。
最近の開発作業によりV1.1のサポートが進展しましたが、これはネイティブレンディングが現在XRPLメインネット上で本番市場として稼働していることを意味するものではありません。
それで:
開発の進捗状況≠、有効化。
監査 ≠ ローンチ。
発売≠普及。
採用 ≠ 数十億ドルの融資。
ここには一連の流れがある。
仮想通貨関連のニュースの見出しは、時折、これらの手順のうち約4つを省略したがる傾向がある。
私たちはそうしません。
💵 RLUSDはどこに位置づけられるのか?
ここからさらに面白くなる。
RLUSDは20億ドルの大台を突破しました。
また、XRPLにおけるRLUSDの供給量自体も現在10億ドルに迫っており、直近の報告によると、ネットワーク上では約9億6300万ドルが流通している。
それは明白な可能性を生み出す。
ステーブルコインは、融資のための自然な資産である。
企業は一般的に借入を望まない。
「50万ドル相当のものが、火曜日には41万ドルの価値になっているかもしれない。」
彼らはドルを求めている。
あるいは、ドルを表す何か。
つまり、RLUSDは最終的にXRPL融資エコシステム内で利用される、より自然な資産の一つになる可能性があるということだ。
それは理にかなっている。
しかし、それは同時にXRPに関する別の疑問も生み出す。
🤔 ローンにRLUSDが使われている場合、XRP保有者はなぜ気にする必要があるのでしょうか?
素晴らしい質問ですね。
そして、ここで私は安易な答えを作り出そうとは思いません。
誰かが借りた場合:
100万ドルのRLUSD
XRP Ledger上で…
彼らは100万ドル相当のXRPを借り入れているわけではない。
それは重要なことだ。
したがって、XRPの強気論拠は単純に以下の通りではあり得ない。
「XRPLの融資サービス開始=誰もがXRPを必要とする。」
それは簡単すぎる。
より現実的な潜在的利益は、より広範囲に及ぶ。
融資が成功すれば、以下のようなことが起こり得る。
XRPLへの投資をさらに増やす。
より多くの機関ユーザー。
流動性の向上。
ステーブルコインの利用拡大。
取引件数の増加。
より多くの金融アプリケーション。
トークン化された担保の増加。
資産をネットワーク上に保持しておくべき理由はさらに増えた。
そして、より広範なXRPL流動性エコシステム内におけるXRPの有用性をさらに高める可能性もある。
XRPは依然としてネットワークのネイティブ資産である。
手数料や準備金として使用され、流動性やつなぎの役割も果たすことができる。
しかし、融資ブームがXRPの需要を大幅に増加させるかどうかは、今後の動向を見守る必要があるだろう。
憶測はしない。
ルールはこれまでと同じです。
XRPLの利用は、すべての取引において誰かが大量のXRPを購入する必要がなくても、エコシステムにとってプラスになる可能性がある。
🏗️ では、これをリップルがこれまでやってきたことと結びつけてみましょう。
ここから、今週の出来事が一つに繋がり始める。
リップルは、従来の暗号通貨企業とは似ても似つかない姿になりつつある。
組み立てられているスタックを見てください。
支払い
↓
親権
↓
RLUSD
↓
プライムブローカレッジ
↓
トークン化
↓
担保インフラ
↓
融資
↓
決済
それは面白い。
なぜなら、これらのものは相互に影響し合う可能性があるからだ。
次のような機関投資家向け市場を想像してみてください。
ファンドはトークン化される。
この資産はXRPL上に存在します。
RLUSDはドル建て決済資産を提供する。
融資プールは融資を提供する。
金融機関は、活動を担保に資金を借り入れたり、活動を資金援助したりする。
Ripple Primeは、スタック内の他の部分で機関投資家向け市場アクセスを提供します。
資産管理は資産を保護する。
決済はオンチェーンで行われます。
それは、実際の金融システムに似てくる。
単にトークンが載っているだけのブロックチェーンではない。
しかし、まだそこには到達していません。
その一文は繰り返す価値があるほど重要だ。
まだそこには到達していません。
しかし、開発されている部品はますますその方向性を示している。
リップルが最近行ったZILOとLicuidoへの投資もまた、XRPL上に証券移転代理、発行、担保移動に関するインフラストラクチャを導入することを目的としている。
そこに融資という要素を加えると、戦略ははるかに分かりやすくなる。
🐂 強気シナリオ
最も強力な主張を構築しましょう。
融資プロトコルV1.1は、セキュリティ審査を正常に完了しました。
脆弱性はすべて修正されました。
関連する修正案は最終的にXRPLのガバナンスプロセスを経て有効化される。
単一資産保管庫と融資インフラが稼働開始。
機関投資家は、重要な資金を提供する。
企業や金融機関は実際に資金を借り入れる。
RLUSDは信用市場で広く利用されるようになった。
トークン化された資産は、融資市場や担保市場との相互作用をますます強めている。
流動性が深まる。
新たな金融商品が登場する。
そして、XRPはより大規模なXRPL経済圏の中で、より有用性を高めることになる。
もしそれら全てが起こったら?
そうなれば、融資機能はXRP Ledgerの有用性をここ数年で最も重要な形で拡大する要素の一つとなる可能性がある。
融資が自動的にXRPの価格を押し上げるからではない。
なぜなら、XRPLはこれまで行っていなかった経済的に重要なことをするようになるからだ。
それは強気な見方だ。
そして、それは真剣に受け止める価値があると思う。
😐 基本ケース
プロトコルは最終的に起動する。
それは動作します。
開発者たちはそれを前提に開発を進める。
少数の機関投資家向け融資商品や暗号資産ネイティブの融資商品が登場する。
利用率はゆっくりと伸びている。
RLUSDは一般的な融資資産となる。
しかし、しばらくの間は取引量は比較的控えめなままとなる。
XRPは、直接的な融資需要よりも、XRPLの広範な成長からより大きな恩恵を受けている。
正直に?
それは私にとって驚きではない。
金融インフラの整備には時間がかかる。
銀行は通常、火曜日のプレスリリースを見て、水曜日の午後までに100億ドルを新しいシステムに移すようなことはしない。
パイロットはいるだろう。
テスト中。
コンプライアンス業務。
統合。
リスクレビュー。
そしておそらく、メールで済ませるべきだった会議も数多くあっただろう。
それは普通のことです。
🐻弱気シナリオ
セキュリティレビューにより、重大な問題点が明らかになった。
開発が遅れる。
バリデーターのサポートは依然として不十分である。
改正案は発効しない。
あるいは、プロトコル自体は最終的に稼働するものの、誰もそれを実質的に利用しないという可能性もある。
それは人々が忘れがちなもう一つのリスクだ。
技術的に優れたインフラを構築できます…
そして、いまだに顧客は一人もいない。
仮想通貨の世界には、美しく設計されたゴーストタウンが数多く存在する。
たとえレンディングプロトコルV1.1が最終的にすべての技術的なハードルをクリアしたとしても、私たちはまだ次のことを問う必要がある。
実際に融資しているのは誰ですか?
誰が借りているのですか?
どれくらいの資金が投入されるのか?
どのような資産が使用されていますか?
参加している機関はありますか?
活動は拡大し続けているのか?
究極の監査とはシャーロック・ホームズではない。
その使用法。
👀 私が観ている6つの作品
これが私のチェックリストです。
1. 🔐 セキュリティレビューでは何が見つかりましたか?
このレビューによって、最終的にどのような脆弱性が発見されたのか(もしあれば)について、より明確な見通しが得られるはずだ。
脆弱性が発見された場合は?
それは必ずしも悪いニュースではない。
リリース前にバグを発見することこそ、監査の本来の目的である。
重要なのは、それらの問題がどれほど深刻か、そしてどのように対処されるかである。
2. 🗳️ LendingProtocolV1_1 はアクティベーションに向けて進んでいますか?
今すぐ:
開発中。
重要なのはその地位だ。
状況が変われば、注目します。
3. 💰 シングルアセットボルトにはどれくらいの資金が流入しますか?
インフラが実際に利用可能になれば、預金は発表よりもはるかに興味深いものになる。
金を見せろ。
文字通り。
4. 💵 RLUSDはどのような役割を果たしていますか?
RLUSDはすでにリップルの最も重要な製品の一つになりつつある。
それがXRPL上で重要な借入、貸付、または決済資産となった場合、それを測定できるようになります。
それは推測するよりもはるかに役に立つ。
5. 🏦 実際に機関は参加しているのでしょうか?
これは重大なことだ。
ない:
「機関向けに設計されたプロトコル。」
実際の機関。
実際の融資。
実際の資本。
実際の使用状況。
それが基準です。
6. ⚡ XRPはそれによって有意義な有用性を得るのか?
そして最後に:
融資活動の増加は、XRPへの需要を高めるのだろうか?
XRPは流動性確保の面でより有用になるのだろうか?
それは様々な資産や市場を結びつけるものなのか?
XRPLの活動がさらに活発化することは、XRPにとって経済的に実際に意味があるのだろうか?
私たちは答えを事前に決めておくべきではない。
データに注目すべきだ。
☕ 私の見解
融資は、私たちがこれまで取り上げてきたXRPLの発展の中でも、いずれ最も重要なものの一つになる可能性があると考えています。
「融資」という言葉が魅力的に聞こえるからではない。
全くそうではありません。
試してみてください:
「固定期間無担保信用インフラ!!!」
YouTubeのサムネイルに。
幸運を。
信用は金融の基本的な構成要素の一つであるため、これは重要な問題である。
トークン化によって、資産をオンチェーンで存在させることができる。
ステーブルコインは、市場に安定した決済手段を提供する。
取引は流動性を生み出す。
しかし、融資によって資本は生産的に活用されるようになる。
それははるかに大きな一歩だ。
そして、リップルのより広範な戦略は、まさにそのような金融インフラの構築へとますます向かっているように見える。
励みになる点は?
そのプロトコルは現在テスト中です。
その規約は精査されている。
支援インフラが構築されている。
あまり面白くない部分は?
まだ公開されていません。
たとえそうなったとしても、私たちは依然として養子縁組を必要としている。
それが落とし穴なんだ。
両者には大きな違いがあります。
「XRPLは機関投資家向け融資を支援できます。」
そして:
「金融機関はXRPLを通じて数十億ドルを借り入れている。」
今日では、最初の文にかなり近づいている。
最終的に2番目の段階に到達すれば、投資理論ははるかに興味深いものになる。
だから、これは採点しません。
🚀 XRPは強気
そして次に進む。
ウォッチリストに追加しておきます。
初め:
彼らはそれを確保できるだろうか?
それから:
彼らはそれを打ち上げることができるだろうか?
それから:
誰か使うだろうか?
そして最後に:
XRPは実際に利益を得るのか?
その4つの質問は、誰かがその発表にどんな目標株価を設定するかよりもはるかに重要である。
現時点では、リップル社はこのプロトコルについて、AIのみによるセキュリティレビューを実施している。
良い。
XRPLが機関投資家向け金融インフラとなることを真剣に考えているのであれば…
制度が介入する前に、誰かが必死になってそれを打破しようと試みてくれる方がいいと思う。


