



著者:Predictefy
編纂:深潮 TechFlow
深潮の導入:2026年1月、予測市場は230億ドル以上の名目取引量を処理しました。Hyperliquidは同月に2250億ドル以上を処理しました。結果取引は予測市場に数十億ドルの新たな取引量をもたらす可能性があります。
Predictefyの分析は、HIP-4の鍵は結果契約を永続的先物と同じマージンフレームワークに統合することであり、イベント取引が他の暗号デリバティブと同じ環境に入ることを指摘しています。
これにより、短期間で予測市場に数十億ドルの新たな取引量と未決済契約がもたらされる可能性があります。保守的な推定では、280億ドルの月間取引量を達成する部分的な採用、中程度の採用は330億ドル、強い統合は400億ドル以上に達する可能性があります。
全文は以下の通りです:
予測市場は2026年1月に230億ドル以上の名目取引量を処理しました。Hyperliquidは同月に2250億ドル以上を処理しました。結果取引は予測市場に数十億ドルの新たな取引量をもたらす可能性があります。
予測市場は急速に成長していますが、主に独立して運営されています。イベントの結果を取引できますが、これらのポジションはトレーダーがより広範な市場リスクを管理するために使用する同じシステム内にはありません。
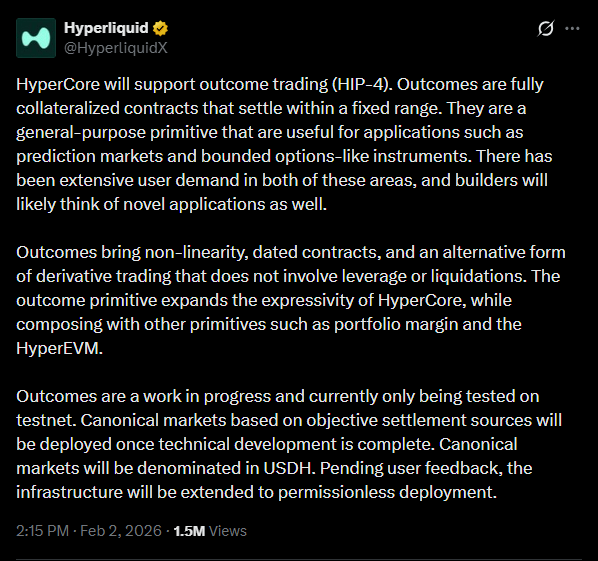
HIP-4はこれを変えました。Hyperliquidでは、結果契約は永続的先物と同じマージンフレームワークを共有し、イベント取引を他の暗号デリバティブと同じ環境に持ち込みます。
これにより、短期間で予測市場に数十億ドルの新たな取引量と未決済契約がもたらされる可能性があります。以下はその運用方法です。
予測市場はすでにかなりの規模を持っています
過去1年間で、予測市場はニッチな活動を超えました。
主要プラットフォームの週間取引量は何度も60億ドルを超えました
最近の1ヶ月では約238億ドルの名目取引量が記録されました
市場シェアは集中したままで、Polymarket、Opinion、Kalshiなどのプラットフォームが活動の大部分を占めています
このような成長にもかかわらず、予測市場は依然として主に独立した場として運営されています。イベントエクスポージャー、ターゲット暗号エクスポージャー、ボラティリティエクスポージャーは通常、別々のプラットフォーム、担保プール、リスクシステムを必要とします。この分割は資本効率を制限し、トレーダーが実施できる戦略の種類に制約をかけます。
結果契約はリスクをコアインフラに導入します
HIP-4を通じて導入された結果契約にはいくつかの定義的な特徴があります:
ポジションは完全に担保されています
決済は固定された範囲内で発生します
清算メカニズムはありません
契約はイベントベースまたは時間ベース
ポジションは永続的先物と同じマージンフレームワークに統合されます
バイナリー契約自体は新しくありません。構造的変化はそれらが統一されたデリバティブエンジンに統合されることです。イベントエクスポージャーは今、永続的ポジションと担保を共有でき、ポートフォリオレベルでリスクを管理できます。
資本効率の向上
以前は、イベント駆動型戦略を実施するには通常、トレーダーが必要でした:
予測市場プラットフォームに担保を預ける
永続的先物の場に別の担保を預けてヘッジする
場をまたいでリスクとマージンを独立して管理する
この設定は資本需要と運用の複雑性を増加させます。
共有取引環境での結果契約を使用すると、イベントエクスポージャーとターゲットヘッジを一緒に管理できます。ポートフォリオマージンシステムはリスクの相殺を識別でき、総マージンの使用を削減します。これにより、イベント取引は確立されたデリバティブリスク管理の実践と一致します。
現在の市場規模と取引量の成長ポテンシャル
予測市場は2026年1月に今日の孤立した構造の下で約200-250億ドルの月間取引量を処理しました。イベント取引はより広範なデリバティブスタックの外にあります。
対照的に、Hyperliquidは同月に2250億ドル以上の永続的先物取引量を記録し、日々の永続的取引量は数十億ドルの範囲に達しました。デリバティブ流動性プールは、独立した予測市場活動よりもはるかに深くなっています。
HIP-4が資本効率を向上させ、同じシステム内でイベントポジションをより簡単にヘッジできる場合、取引活動は構造的な回転拡張を通じて増加する可能性があります—同じ資本でより多くの戦略が機能します。
保守的なシナリオ提案:
部分採用→280億ドルの月間予測市場取引量
中程度の採用→330億ドル
強い統合→400億ドル以上
これらの推定は戦略統合を反映しており、投機サイクルではなく、予測市場取引量に既に見られる持続的な月次成長を含まない可能性があります。これにより、総量がより高くなる可能性があります。
予測市場はオプションインフラストラクチャに似た形で始まります
結果契約の導入:
非線形支払い
イベント駆動型決済
有界リスク特徴
これらの特徴はオプションのようなエクスポージャーと重なります。これが次の内容の基盤を作ります:
イベントボラティリティ戦略
結果ポジションを含む構造化製品
イベントと市場リスクを組み合わせたシステマティックポートフォリオ
結果原語の上に新しい製品を構築するプロトコル
予測市場は主に物語によって駆動されることから、より広範な金融戦略で利用可能な構成要素へと変わりました。
競争状況
独立した予測市場プラットフォームはブランド認知度、流動性の深さ、簡便さの面で優位性を維持しています。しかし、イベントリスクを永続的契約や他のデリバティブと統合するプラットフォームは提供します:
共有担保プール
同じ環境内の即時ヘッジ
ポートフォリオレベルのリスクネット決済
より高度な取引フローの一部の移動でも、資本効率とヘッジ集約型活動の集中地点に影響を与える可能性があります。
採用の信号
構造的な採用は取引行動に反映されるでしょう、単にタイトル取引量ではなく:
結果ポジションと永続的ヘッジのペアリング
マクロおよび政策イベントの未決済契約の増加
結果エクスポージャーに基づいて構築された金庫または構造化戦略の出現
独立した予測市場の場に対してスプレッドが狭まる
これらの信号は、結果が金融ツールとして使用されていることを示しており、孤立したイベント取引ではありません。
結論
予測市場は規模を達成しましたが、今まで構造的により広範なデリバティブスタックから分離されていました。
HIP-4は、イベントリスクが共有取引インフラ内で永続的先物と共存できるフレームワークを導入しました。このモデルの進展に伴い、予測市場は独立した賭けの場ではなく、より多様なリスク投資ポートフォリオの構成要素として機能する可能性が高まります。