

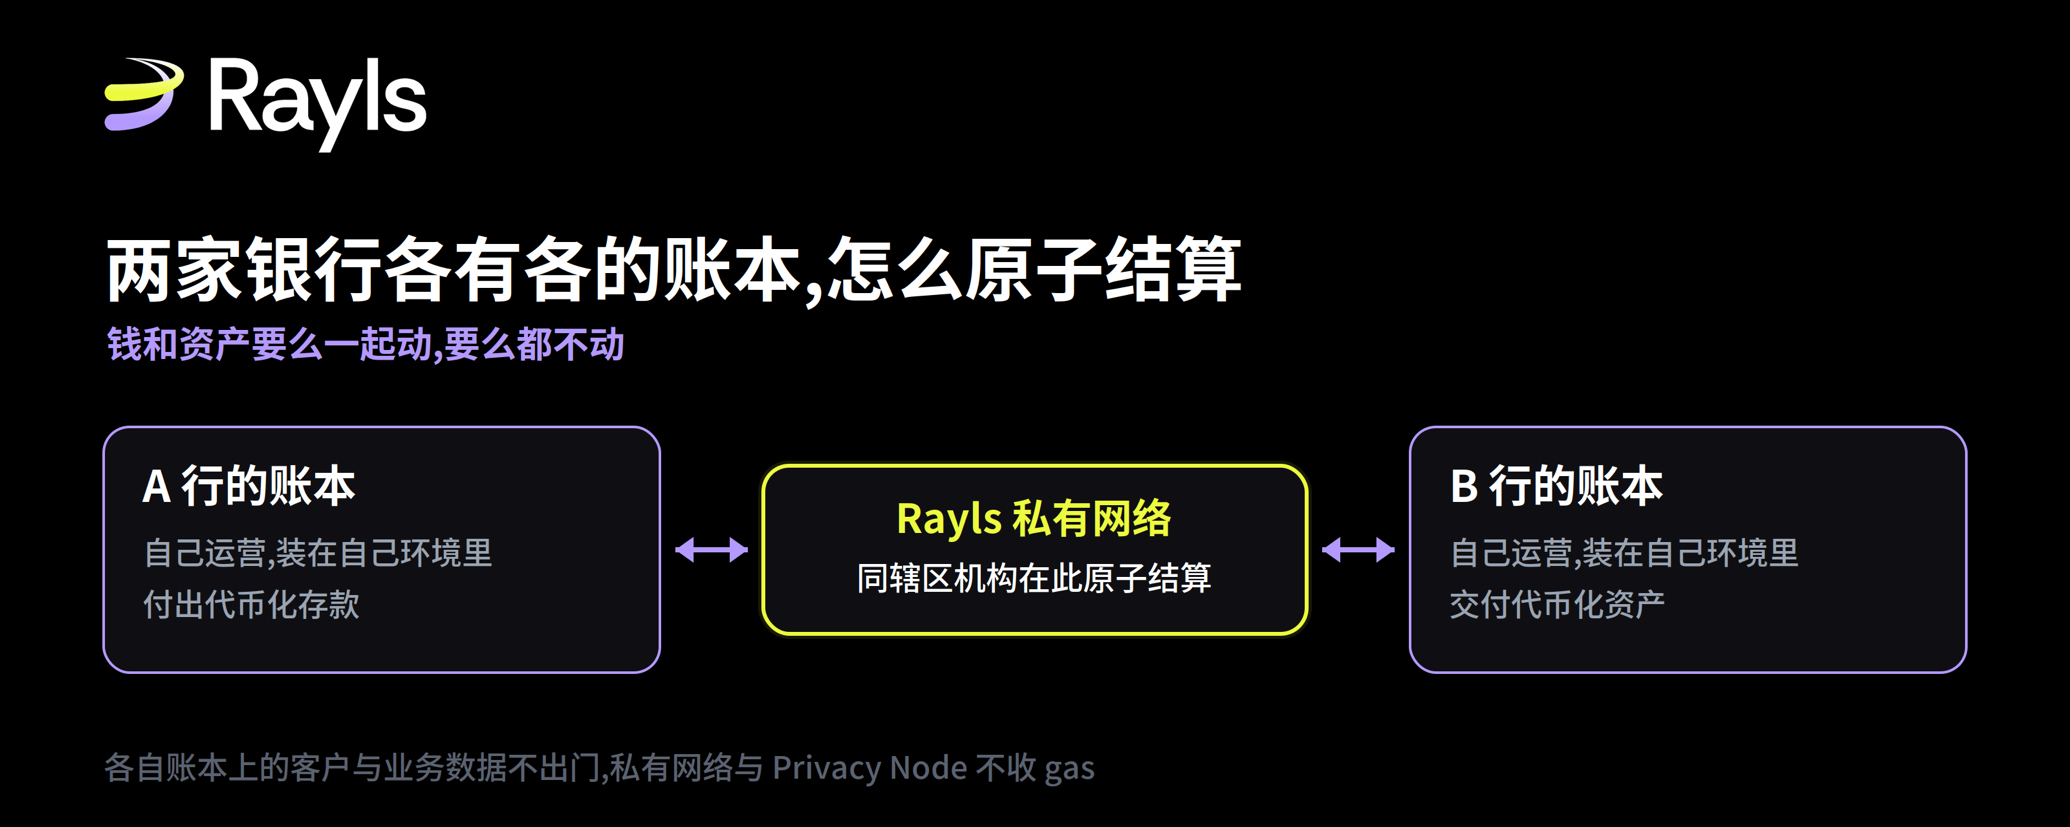
先前に私が「銀行はなぜ競合他社と同じ台帳を共有したがらないのか」という話を書きました。書き終えたあと、自分で一つ疑問が湧いてきました。つまり、各社がそれぞれ自社の台帳を守っているのなら、二つの銀行の取引は結局どのように完了するのでしょうか。お金と資産は、それぞれが互いに通じない二つの台帳に別々に記録されるわけで、そう聞く限りではそもそも実現できないように思えます。この文章では、その具体的なプロセスをきちんと説明します。
前回のリンクはこちら:(なぜ銀行は競合他社と同じ台帳を共有したがらないのか)
まずは状況をきっちり固定しないと、話が空っぽになってしまいます。
同一の司法管轄区域内に二つの銀行があると仮定します。A銀行は支払いを行い、自社が発行するトークン化預金を使います。B銀行は、トークン化された資産を引き渡す必要があります。双方とも顧客情報、残高、業務ロジックを相手に渡したくないし、さらにどんな第三者の保管(カストディ)にも渡したくありません。これは最も典型的な「証券と代金の同時受け渡し」の取引で、業界では DvP(Delivery versus Payment)と呼ばれます。
传统做法要么找一个中介居中过账,要么两边各记各的账再对账。前者引入了信任第三方和对手方风险,后者会出现一边给了、另一边没给的窗口。
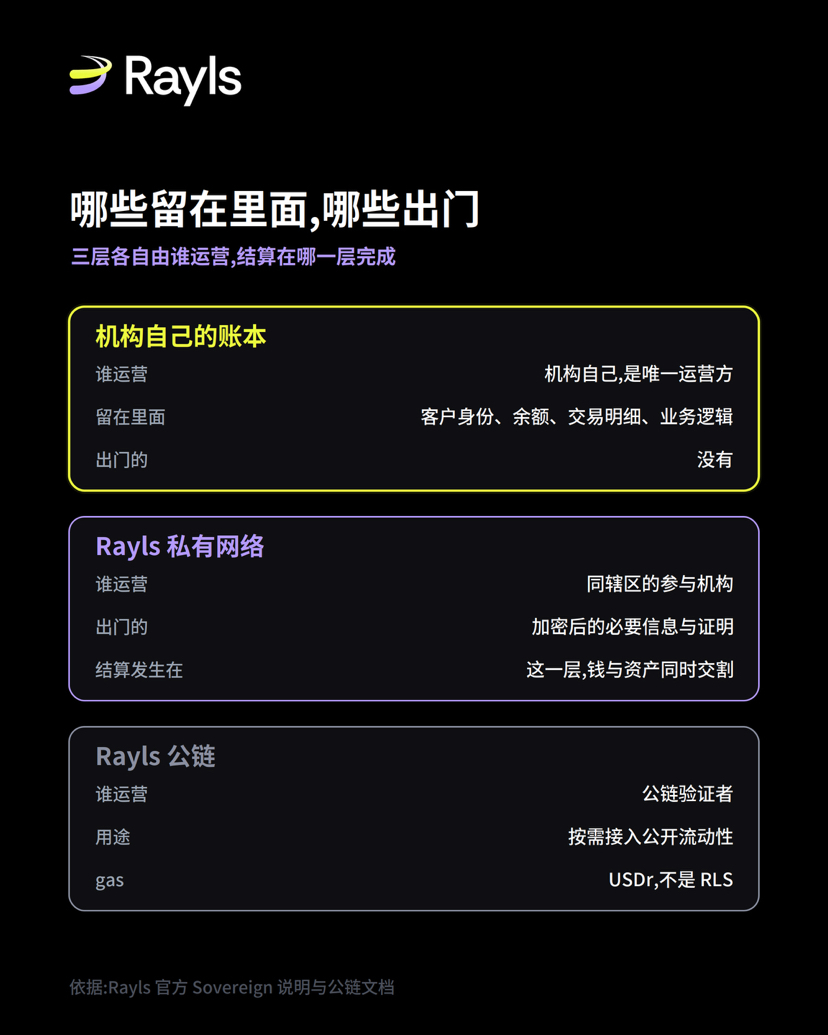
三层各自在做什么
Sovereign の做法是把这件事拆到三层,每层职责不同。
最底下是机构自己的账本。它装在机构自己的云或本地机房里,机构是唯一的运营方。客户身份、余额、交易明细、业务逻辑全部留在这一层,不出门。A 行的代币化存款在自己的账本上发行,B 行的代币化资产在自己的账本上发行,互不可见。
中间是 Rayls 私有网络。同辖区的参与机构接在这一层上。跨机构的结算发生在这里,而离开各自账本的只有加密后的必要信息与证明,官方举的例子是零知识证明。也就是说,B 行不需要看到 A 行的客户是谁、账上还剩多少,就能确认这笔付款成立。
最上面是 Rayls 公链,机构按需接入公开流动性。这一层是可选的,一笔纯粹发生在同辖区两家机构之间的结算并不需要走到公链上。
原子性到底靠什么成立
原子结算的意思很简单:钱和资产要么一起动,要么都不动,不存在一边到账另一边没到的中间状态。
它成立的关键不在于把两本账合并成一本,而在于两笔动作被绑成同一次结算,在同一个确认区块里一起完成。任何一边不成立,整笔就不成立,双方各自的账本都不会留下半成品状态。
这也是为什么最终性的类型在机构场景里特别重要。如果一条链只提供概率性最终性,那么在结算被认为足够安全之前,机构必须把这笔敞口和资金继续挂在账上,这既是风险也是被锁住的资金成本。Rayls 官方在介绍 Sovereign 时,把概率性最终性明确列为现有平台的一个问题。确定性最终性意味着结算完成就是完成,后续的资金和风控可以立刻释放。
有一个细节容易被弄反
在私有网络和 Privacy Node 上,这类交易是不收 gas 的。
这一点值得单独说,因为很多人会默认“在区块链上做交易就要用它的代币付手续费”。在 Rayls 的架构里,机构在自己账本和私有网络上的活动不需要为每笔交易支付 gas。需要 gas 的是 Rayls 公链,而公链上的 gas 代币是 USDr,也不是 RLS。
把这两件事分清楚,才能准确理解机构在这套体系里的实际使用成本。
实际结果是什么
对业务的影响可以落到三个很具体的点上。
结算不再需要居中的信任方。两家银行谁也没把账本交出去,谁也没看到对方的客户数据,但这笔交易可以原子完成。
监管拿得到它需要的东西。官方的说法是合规与监管访问建在核心协议层,而不是事后加一层检查。这意味着可审计性不是靠机构自觉提交报表,而是架构本身就支持按授权范围查看。
资金效率提升。确定性最终性让结算完成即释放,不必为等待概率性确认而预留额外的资金和风控敞口。
落地到什么程度了
这套架构不是纸面设计,但不同案例的成熟度差别很大,混在一起看容易高估。
已经在生产环境的,是 XP 在 Sovereign 上发行的美元稳定币 USDXP。官方另有一句可引用的表述:巴西的机构客户每月在已上线的 Privacy Nodes 上处理数以万计的代币化资产,底层平台自 2024 年 6 月起投入生产,已有 30 多家金融机构部署。
处于试点阶段的,是巴西央行的 Drex,16 家巴西大型银行各自部署了一套自己的实例,用央行数字货币结算国债和其他资产。这里的措辞是 pilot。
做过测试的,是摩根大通的 Kinexys 在 Project EPIC 中把 Sovereign 作为隐私与身份层测试。测试不等于投产。
已承诺但尚未交付的,是 AmFi 计划带来的 10 亿美元私募信贷,以及 Nimofast 承诺的最高 1000 亿美元能源与大宗商品资产。这两个数字是承诺规模,不是已经通过 Sovereign 发行出来的资产。
把这四档分开之后再看这份名单,它的说服力在于机构类型齐全,从央行、商业银行到资产发行方都有,而不在于把承诺额加总。
一句话总结
各管各的账本,和一起做生意,并不冲突。关键在于把结算这件事放到中间那一层,让离开各自账本的只有证明,而不是数据。
想看官方对 Sovereign 的完整说明,可以去 Rayls 官网的产品页:rayls.com/products/sovereign
参考来源:Rayls 官方ブログ(Introducing Rayls Sovereign: the onchain gateway for institutions)(Peter Bidewell,2026 年 8 月 25 日);Rayls 公链文档:https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions