

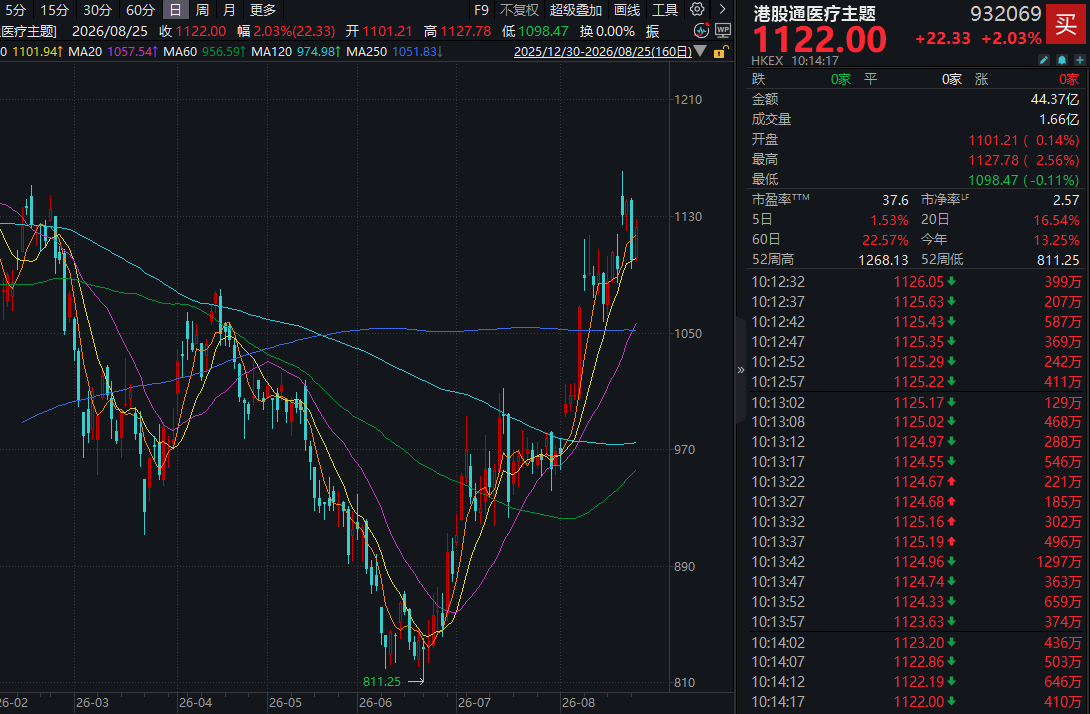
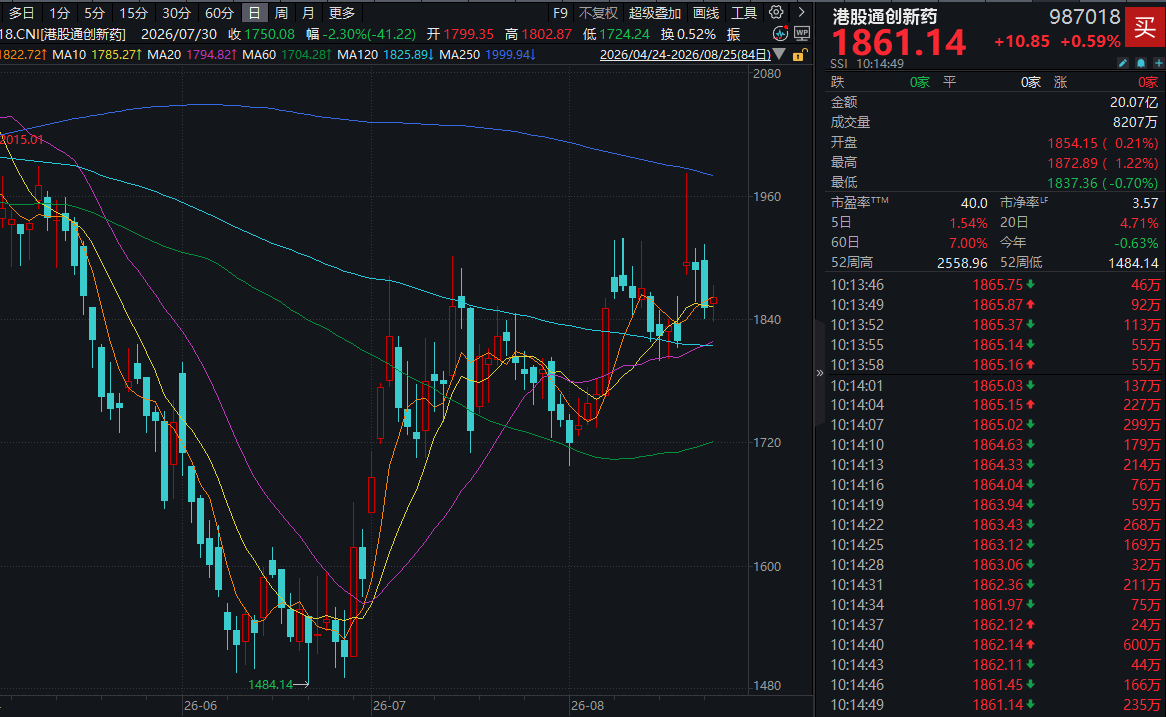
今日、相場が押し下げられる中でも、香港株の医薬セクターは着実に上昇しています。「CXOの含有率が50%と非常に高い」という香港株通(通投資対象)の医療ETFである汇添富(526010)のベンチマーク指数は2%超上昇。「新薬の純度が100%」という香港株通のイノベーション創薬ETFである汇添富(159570)のベンチマーク指数も約1%上昇し、最新の規模は243億元超。同種のETFの中でも引き続きトップを維持しています!
業績面では、薬明合聯が新たに2026年中間期の業績を発表しました。上半期の売上高は37.01億元(人民元)で、実際の為替レート(AER)ベースでは前年同期比37%増、固定為替レート(CER)ベースでは前年同期比41.5%増となりました。粗利益は13.71億元で、前年同期比40.6%増です。調整後の親会社帰属純利益は10.27億元で、前年同期比37.4%増。財務報告によると、報告期間末時点で未完了のサービス受注残高は19.98億米ドルに増加し、前年同期比50.4%増となりました。また、未完了の総受注金額(未完了のマイルストン支払注文を含む)は21.56億米ドルで、前年同期比62.2%増です。
ニュース面では、石薬グループのEGFR?ADCが第3のブレークスルー治療療法を獲得し、頭頸部がんの治療に用いられる。2026年8月24日、石薬グループのEGFR?ADC新薬SYS6010は、ブレークスルー治療薬プログラムに組み入れられる予定であり、免疫療法および白金系化学療法で治療後に再発または転移した頭頸部扁平上皮がん患者を対象とする。SYS6010はpayloadとしてTOP1iを採用し、DAR値は8。これまでにSYS6010は2つの適応症でブレークスルー治療療法をすでに獲得しており、内訳はEGFR-TKIおよび白金系化学療法後ラインのEGFR変異NSCLC、並びに免疫療法および白金系化学療法で治療に失敗した進行期または転移性の食道がん。
会議については、2026年の世界肺がん会議(WCLC)は2026年9月12日から15日にかけて、韓国・ソウルで開催される。
【香港株通医療ETF 添富(526010)対象指数の注目構成銘柄】
香港株通医療ETF 添富(526010)の対象指数の人気構成銘柄は、多くが上昇:藥明合聯(ウーシン/薬明系の合聯)が10%超上昇、凱莱英(CAI/ケレイン)が9%上昇、金斯瑞生物科技(ジンズリ)が5%超上昇、泰格医薬(タガン)が4%超上昇、映恩生物-B(エクメン/イングン)が4%超上昇、藥明生物(ウーシービオ)が3%超上昇。
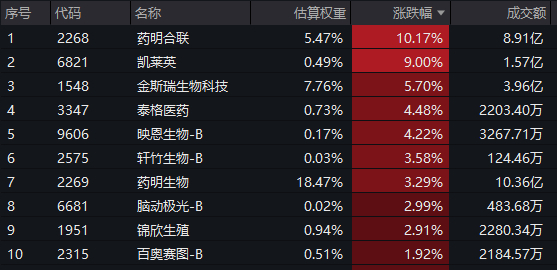
注:構成銘柄は展示のみであり、個別株の推奨ではありません。
8月23日時点で、香港株通革新薬ETF 添富(159570)の対象指数36銘柄のうち19銘柄が業績を公表し、そのうち13銘柄は純利益の前年同期比成長率がプラスだった。2026年上半期、康诺亚の帰属純利益は前年同期比で大幅に(+1644%超)増加した。
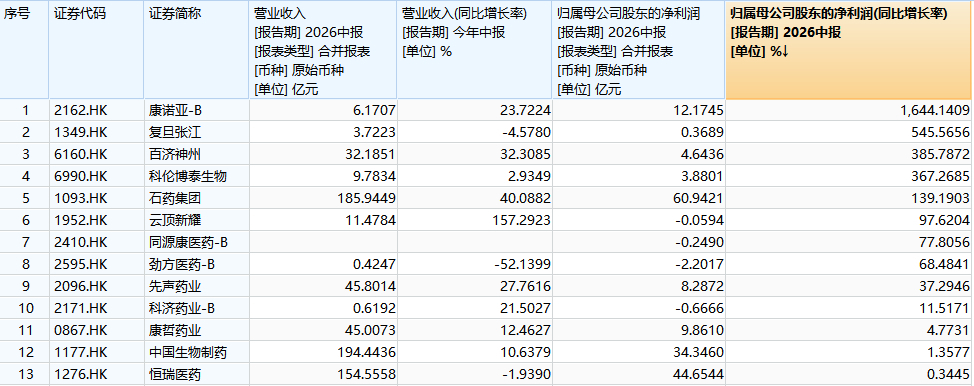
注:成分株は展示のみであり、個別株の推奨ではありません。
中泰証券によれば、今回の中報で最大の業界シグナルは、単に利益の伸びが大きいことではなく、「国内の商業化パイプラインのアップグレード+海外BD」という中国の革新薬が持続的に実現できる2つのルートが形成されつつあり、中国の革新資産のグローバル価値が当期の財務パフォーマンスを通じて開花し始めている点にある。さらに、海外の革新薬は引き続き技術のマッピングを提供しており、Modernaの第III相成功はAl+医薬品研究の臨床における想像の余地をさらに広げた。個別化新抗原ワクチンは、AIがまず深く薬の設計に関与し、後期の臨床転換を実現する代表的領域である。これは生来、NGSデータの入力→アルゴリズムによる新抗原選別→個別化された医薬品製造→人体の免疫およびフィードバックというデジタルなクローズドループを備えている。AIが革新薬領域に着地する場面では、その実装が研究効率化ツールから徐々に直接製品設計に参加する方向へと広がる可能性があり、臨床データの蓄積もまた、アルゴリズムおよびプラットフォームの価値を逆方向に押し上げるだろう。
(中泰証券20260824(中報期の開始、Modernaの個別化mRNAワクチンが「シリコンと炭素の歌」を奏でる))
【重大事件コメント:mRNAがんワクチンの第III相陽性、個別化腫瘍免疫療法が新しい段階へ】
8月19日、Modernaとメルク(Merck)/MSDは、個別化mRNA新抗原療法intismeranautogene(V940/mRNA-4157)とKeytrudaを併用し、術後に完全切除したIIB–IV期の高リスク黒色腫を対象とする補助療法において、III相INTerpath-001研究が再発なし生存期間(RFS)の主要評価項目および無遠隔転移生存期間(DMFS)の主要でない重要副次評価項目を達成し、さらに新たな安全性シグナルは認められなかったと発表した。
招商証券によれば、V940の第III相陽性は、個別化新抗原療法が「最前線の探索」から、臨床標準を定義できる可能性のある新段階へ移行したことを示す。INTerpath-001では、術後高リスクの黒色腫患者1,137例を対象に、V940+KeytrudaとKeytruda単剤を比較し、RFSおよびDMFSの両方で主要評価項目を同時に達成したことが示された。これは、個別化mRNA新抗原ワクチンが、標準的なPD-1治療の上にさらに再発および遠隔転移リスクを低減できることを示している。さらに重要なのは、Keytruda自体が術後補助療法における重要な標準治療である点であり、V940はその基盤の上で増分のベネフィットを実現したことになり、個別化mRNA新抗原ワクチンが再発および遠隔転移リスクに関する臨床改善へと一段と転換できることを示している。これまでのKEYNOTE-942第IIb相での約5年フォローアップでは、併用レジメンのRFSHRがKeytruda単剤に対して0.51、DMFSHRが0.41、5年RFS率は68.8%対49.1%だった。今回の第III相陽性は、前期研究の強い有益性の傾向を継続し、この治療モデルの臨床的価値と商業化価値を大幅に高めるものだ。
今回の結果のブレークスルーは、次世代の腫瘍免疫療法に向けた新しい組み合わせのパラダイムを提供する。今回の結果は、個別化新抗原療法とmRNA腫瘍治療として初めて、重要な第III相での検証を完了したものであり、その意義は黒色腫という単一の適応症にとどまらない。従来のPD-1阻害剤の核は、腫瘍による既存のT細胞に対する免疫抑制を解除することにあるが、その有効性は患者自身に十分な抗腫瘍免疫反応がすでに備わっているかどうかに強く依存する。V940は、患者の腫瘍から変異をスクリーニングし、最大34個の新抗原をコードする。mRNAを送達することで、腫瘍の“固有の変異”に対するT細胞反応を能動的に誘導・増幅する。両者を併用すると、「免疫ブレーキ解除」から「個別化された免疫応答の生成+PD-1による免疫抑制解除」へとアップグレードしたのと同等になる。このロジックがより多くのがん種で成立すれば、個別化新抗原ワクチンはPD-1、化学療法、ADCなど既存治療の上に組み込める新しい免疫強化モジュールとなる可能性があり、腫瘍治療をさらに精密化・個別化へと前進させるだろう。
中国のマッピング(展開状況)から見ると、個別化新抗原mRNAルートを直接に展開する企業は、価値が再評価される可能性がある。国内で直接取り組む企業には、恒瑞傘下の瑞宏迪RGL-270およびHRXG-K-1939、雲頂新耀EVM16、康方AK154、悦康YKYY031、思路迪3D125などが含まれる。中でもRGL-270はすでに第II相に入り、中国上場企業の中では直接マッピングが最も前段階にある。石薬、長春高新もまた、mRNA腫瘍ワクチンの幅広い取り組みを行っている。V940の成功はまず、「腫瘍のシークエンス→新抗原の選別→mRNAの製造→PD-(L)1との併用」という一連の完成された技術パスにおけるカテゴリリスクを低減し、さらに国内企業が、新抗原予測アルゴリズム、LNP送達、個別化CMC、IO併用戦略に関する投資と協業を加速させることにもつながるだろう。今後、完全な第III相データの開示、ならびに肺がん、腎がん、膀胱がんなどより大きな対象がん種の推進が進めば、この分野の世界および中国の革新薬セクターにおける注目度が引き続き高まることが期待される。
(招商証券20260820(MRNAが177%急騰、mRNAがんワクチンの第III相陽性——個別化腫瘍免疫療法が新しい段階を切り開く))
【大手製薬企業における革新薬比率の上昇が進む——海外展開モデルのアップグレードと革新の成果が顕著】
中報を見ると、大手製薬企業の革新薬売上構成比が質的に変化している。近年、我が国の革新薬産業が力強く発展するにつれ、国内の革新薬企業のBDによる海外展開が歴史的な記録を打ち立てた。同時に、国内の大手製薬企業の収益構成も質的に変化しており、革新薬が重要な推進要因となっている。各社の年次報告書および業績説明資料によれば、2025年の恒瑞医薬の革新薬売上は医薬品販売売上に占める割合が58.34%に達する。翰森製薬では革新薬および共同製品の売上構成比が82.2%。百済神州、艾力斯、信達生物などの純粋な革新薬企業の比率はすでに90%超となっている。
注目すべきは、百済神州が出海の模範例になっていることだ。百済神州の2025年の営業総収入は382.25億元(+40.46%)、帰属する純利益は14.61億元で、通年で初めて黒字化を実現した。中核製品のゼブチニブ(ザビュチニブ/泽布替尼)に関しては、2025年の米国市場の売上が28.31億米ドル(+45%)で、世界での商業化権利は会社の内部に保持される。評価ロジックはBiotechの資産パッケージから、グローバル化したBiopharmaプラットフォームへと切り替わった。
協業モデルの観点から見ると、海外展開のモデルはLicense-outからCo-Co/NewCoへと進化している。医薬魔方および各社の公告によれば、2026年5月に信达生物とファイザーが105億米ドルのCo-Co協業を締結した。同時期に恒瑞医薬とBMSは、初期段階の13プロジェクトについて152億米ドルの協業に合意し、恒瑞は共同開発およびグローバルでの商業化の選択権を保持している。さらに恒瑞はNewCoの形式でKaileraを設立し、同社の株式を19.9%保有している。前線のサプライヤーからグローバルなパートナーへ飛躍する形だ。したがって、「ゲリラ戦(游击战)vs拠点戦(根据地)」という枠組みで見ると、Co-Co、NewCoはより「拠点」のロジックに近い。
さらに、我が国の革新薬の学術的地位は大幅に向上している。薬智網のデータによれば、2026年のASCO年次学会で中国の研究者が94件の口頭発表に貢献し、12社の中国の革新薬企業における13件の研究がLBAに採択された。康方生物は、注目度の高い全体大会への出場権を獲得した。
(湘财证券20260824(革新薬の産業チェーン:ゲリラ戦から拠点へ——価値の再構築))
香港株の医薬メインテーマ——香港株通医療ETF 添富(526010)の対象指数はCXO比率が50%超、全市場でより高水準!CXO、革新薬、バイオ医薬品など多領域に多元的に投資!裏付けとなる資産は香港株で、T+0取引が可能!
中国のハードコアな革新薬の力に注目。新質生産力の代表——革新薬の含有率100%の香港株通革新薬ETF 添富(159570)を選ぶ!店頭連結(A類:021030;C類:021031)!
リスク提示:ファンドにはリスクがあり、投資には慎重さが必要です。本書中の個別銘柄は指数の構成銘柄としての客観的な展示にすぎず、いかなる投資助言を意味するものではありません。本書中のいかなる見解、分析、予測も、読み手に対するいかなる形式の投資助言とも構成しません。上記のファンドはすべて中高リスク区分(R4)の製品であり、顧客のリスク区分評価の結果がアグレッシブ型(C4)以上の投資家に適しています。投資家の皆さまは、指数化投資のリスクおよび「国証バイオ医薬指数」の構成銘柄に集中投資することのリスクにご注目ください。また、指数構成銘柄のうち比重が大きく、集中度が高い銘柄に係るリスクにもご注目ください。指数化投資のリスク、ETF運用リスク、投資対象の特定品目に固有のリスク等にもご注目ください。本書で言及する個別銘柄は、指数構成銘柄としての客観的な列挙であり、本書内に掲載される情報は参考情報としてのみ扱います。投資家は、いかなる自主的な投資判断および行動についても自己責任を負います。本書中のいかなる見解、分析、予測も、読み手に対するいかなる形式の投資助言とも構成しません。本ファンドの投資範囲には香港株が含まれ、投資環境、投資対象、市場制度、取引ルール等の相違に起因する固有のリスクに直面する可能性があります。投資家がETFファンドの申込み/買戻し(赎回)により持分を取得・解約する際、申込・解約の代理証券会社は、0.50%を超えない基準で手数料を徴収でき、そこには証券取引所や登録機関等が徴収する関連費用が含まれます。その他のファンドの販売手数料については、該当ファンドの募集要項書、製品概要の法的文書等をご参照ください。