


$XPEV.US このQ2の決算は、売上高の前四半期比の回復や、総合粗利率が20%を上回ったことだけを見てはいけません。より注目すべきは次の点です。総粗利率の改善は主にサービスおよびその他の事業によるものですが、完成車の粗利率は依然として12.1%にとどまっています。納車台数は前年同期比でほぼ横ばいで、損失もまだ昨年同期の水準に戻っていません。
まず核心データを見る
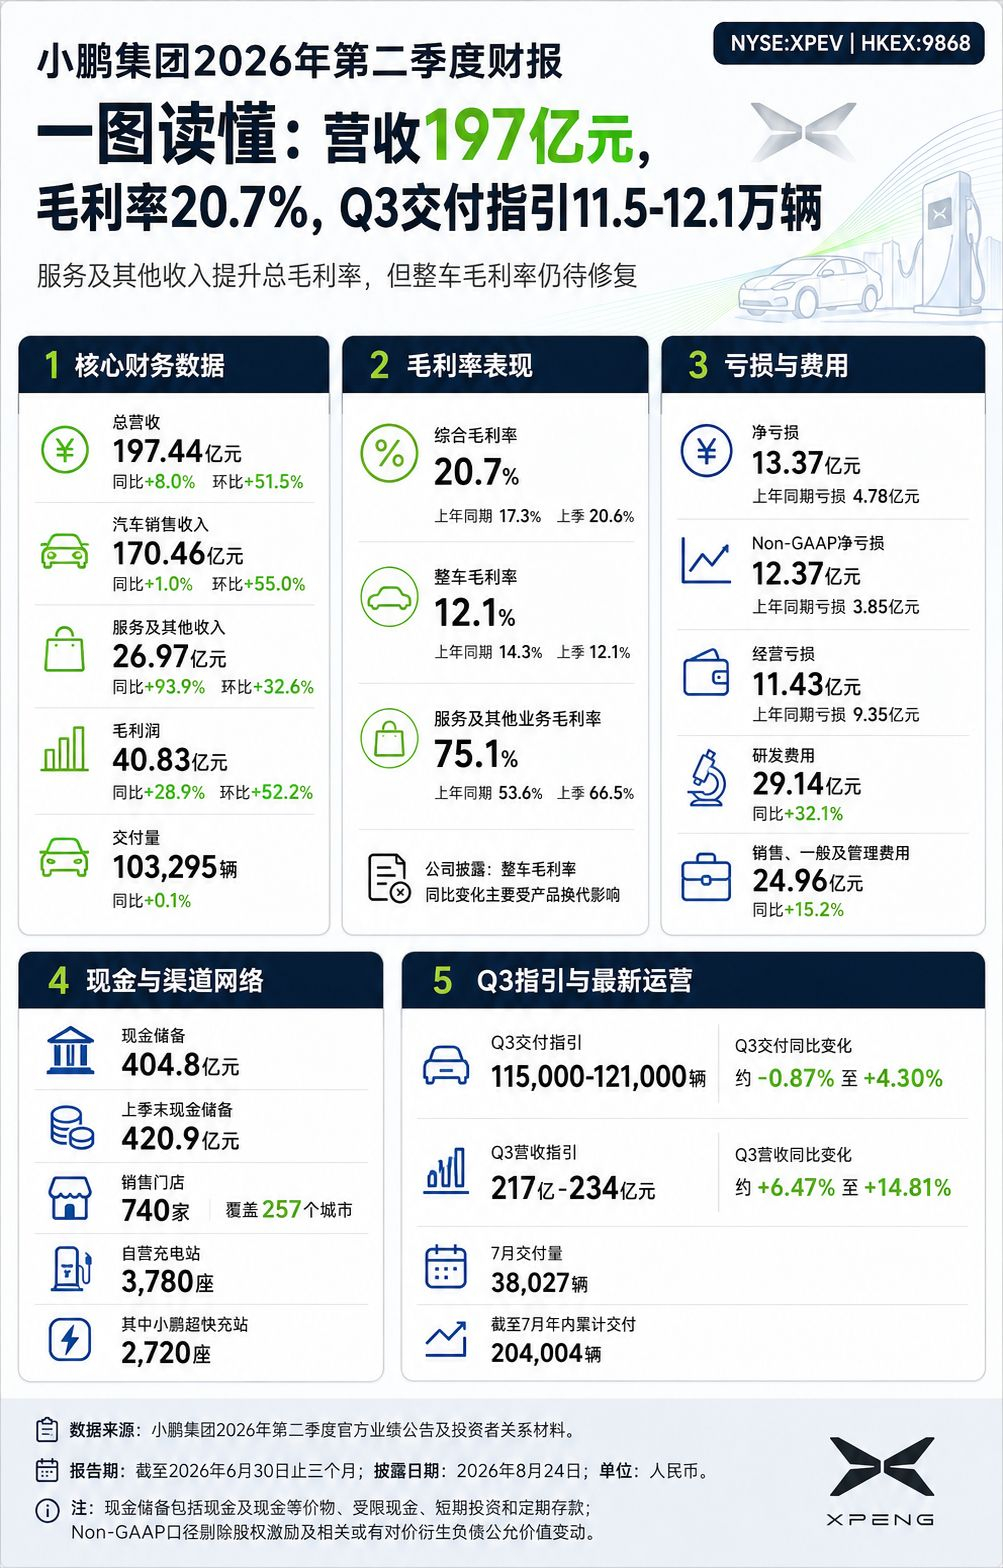
Q2の総売上高は197.44億元で、前年同期比+8.0%、前四半期比+51.5%です。そのうち自動車販売収益は170.46億元で前年同期比+1.0%、サービスおよびその他の収益は26.97億元で前年同期比+93.9%となりました。四半期納車台数は103,295台で、前年同期比はわずか+0.1%です。これは、売上成長が主に前年同期比での納車台数の増加によるものではなく、サービスおよびその他の事業の成長、ならびに四半期内の製品と納車のタイミングの回復が共同で押し上げたことを意味します。
総粗利率は改善したが、完成車の粗利率は同期して修復されていない
今四半期の総合粗利率は20.7%で、昨年同期の17.3%を上回り、前四半期の20.6%もわずかに上回りました。ただし完成車の粗利率は12.1%で前四半期と横ばい、昨年同期の14.3%を下回っています。会社側によると、完成車の粗利率の前年差は製品の世代交代の影響が主因です。
一方で、サービスおよびその他事業の粗利率は75.1%に達し、昨年同期の53.6%および前四半期の66.5%を上回りました。したがって、今回の総合粗利率の上昇は前向きなシグナルですが、完成車の収益力が完全に修復されたことを直接意味するわけではなく、後続の新モデルで規模が立ち上がった後のユニットエコノミクス次第です。
損失は四半期比で縮小したが、前年比では依然として圧力が残る
第2四半期の純損失は13.37億元で、Q1の17.84億元からは縮小したものの、昨年同期の4.78億元を上回ります。Non-GAAPベースの純損失は12.37億元で、昨年同期は3.85億元でした。営業損失は11.43億元で、同じく昨年同期の9.35億元を上回っています。
研究開発費は29.14億元で、前年同期比32.1%増加。販売・一般管理費(SG&A)は24.96億元で、同15.2%増加です。新モデル、AI技術、グローバル化への投資を引き続き推進する段階にあるため、費用面は短期的に利益計算書を抑え込む形になります。小鵬の現在の主要な課題は、単一の四半期で損失を最小化することではなく、投資が継続的にモデル、粗利率、そして収益構成の改善につながることを証明することです。
現金とチャネルが支え
6月末時点で、同社の現金準備高は404.8億元で、3月末の420.9億元を下回っていますが、今後の研究開発、チャネル、製品投資に向けた十分な余地は保っています。同期間の販売ネットワークは740店舗で、257都市をカバー。自社運営の充電ステーションは3,780基で、そのうち超急速充電ステーションは2,720基です。スマート電気自動車企業にとって、チャネルおよび充電供給ネットワークは直接的に収益に直結するわけではありませんが、新モデルの展開やユーザーサービスの能力に影響します。
Q3のガイダンスは、成長はなお検証が必要であることを示す
同社はQ3の納車台数を11.5万〜12.1万台と見込んでおり、前年比の変化幅は約-0.87%〜+4.30%です。売上ガイダンスは217億元〜234億元で、前年比の成長は約6.47%〜14.81%に相当します。7月にすでに38,027台を納車し、7月までの年初累計納車台数は204,004台です。
このガイダンスは、四半期比の成長がなお継続していることを示していますが、前年比の伸びは強気とは言えません。今後市場がより注目しているのは、新モデルがより継続的な納車成長をもたらせるかどうか、そして完成車の粗利率が約12%前後のプラットフォームから抜け出せるかどうかです。
一言でまとめると:小鵬(XPeng)のQ2は収入と総合粗利率の両方が改善していますが、高粗利のサービスおよびその他事業が主なけん引役です。完成車の粗利率と収益力は、今後のモデルの増産によって検証が必要です。
フォローしてください。今後も香港・米国株の注目企業の決算を「一枚でわかる」形で継続的に更新します。