フローティング利回りは素晴らしく見える──しかし、市場があなたの計画を書き換えることになったら話は別です。
それが、TermMaxが別の方向から解こうとしている問題です。
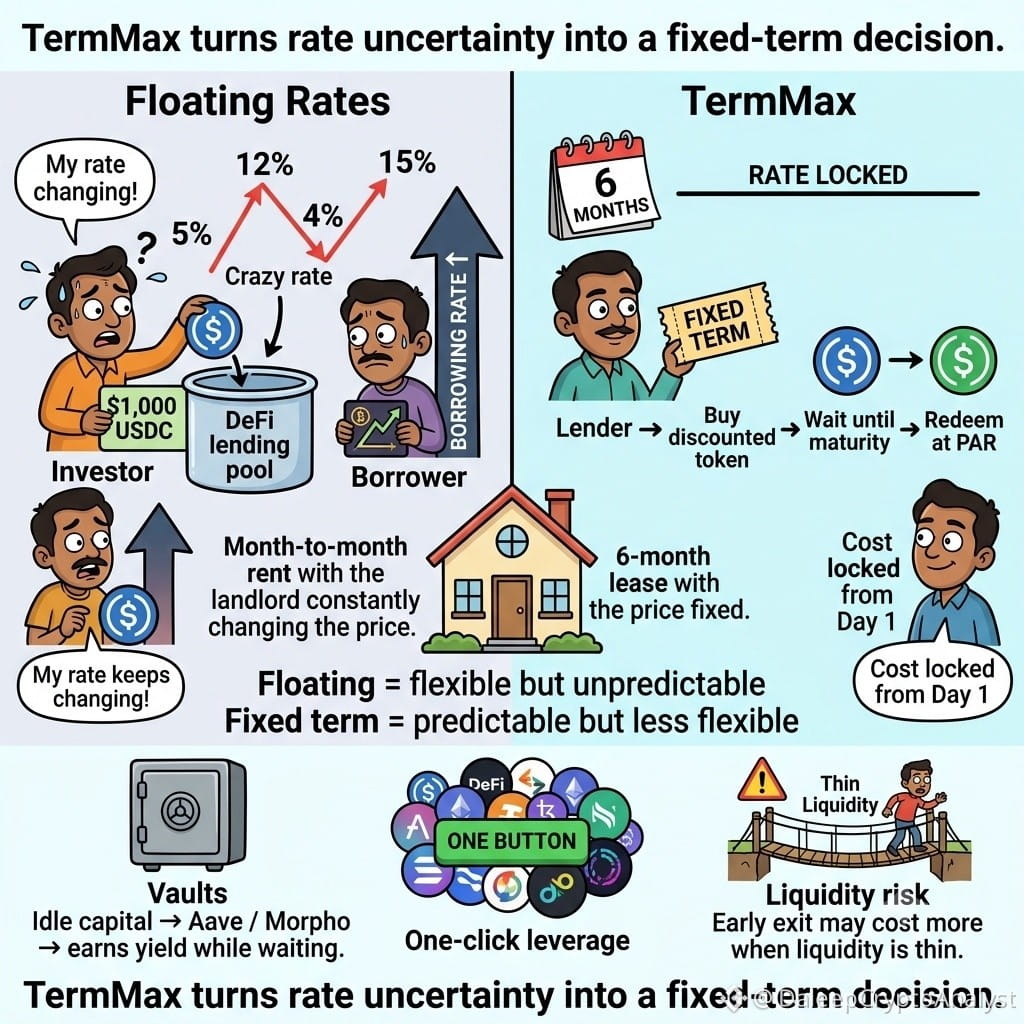
AaveやMorphoでは、金利は利用率に連動します。今日魅力的に見える戦略が、突然の金利変動によって大きく魅力を失うことがあります。借り手にとってはリスクが逆転し、借入コストの急騰がレバレッジ運用をはるかに脆くする可能性があります。
TermMaxは、ローンを固定満期の債券のように扱うアプローチを取っています。
貸し手は割引されたトークンを購入し、満期時に額面を受け取ります。一方、借り手は資金調達コストを事前に把握できます。金利が今から6週間後にどうなっているかを推測する必要がありません。
この核となる考え方の周りにも、いくつか有用な要素があります。
TermMaxのバルツは、マッチする機会を待つ間、アイドル資本をMorphoやAaveを通じて運用できます。また、ワンクリックのレバレッジ設計により、通常のマルチプロトコルのループに伴う手間の多くが解消されます。
ただしトレードオフもあります。
固定金利は、それを支える流動性がある場合にのみ有用です。
満期が薄いと、AMMによって早期の解約が高くつくことがあります。一方、分離された市場はリスクの封じ込めを改善しますが、流動性が分断される可能性があります。そして他のDeFiシステムと同様に、キュレーターやオラクルは信頼の重要なポイントであり続けます。
それでも、PTループやトークン化された株式の利用が示しているのは、金利が常に変動するのではなく、将来の金利が分かっている戦略に需要があるということです。
より大きな試金石は、TMXのインセンティブが到来したときかもしれません。
固定期間のDeFiは、「予測可能性」のために資本をロックすることに同意する投資家を引き付けられるでしょうか?それとも、柔軟性のほうが重要だとして、ユーザーは引き続き変動金利を選び続けるのでしょうか?
このトレードオフは、TermMaxの成長の方向性を左右し得ます。
@TermMax
#TermMax #TMX #DeFi