

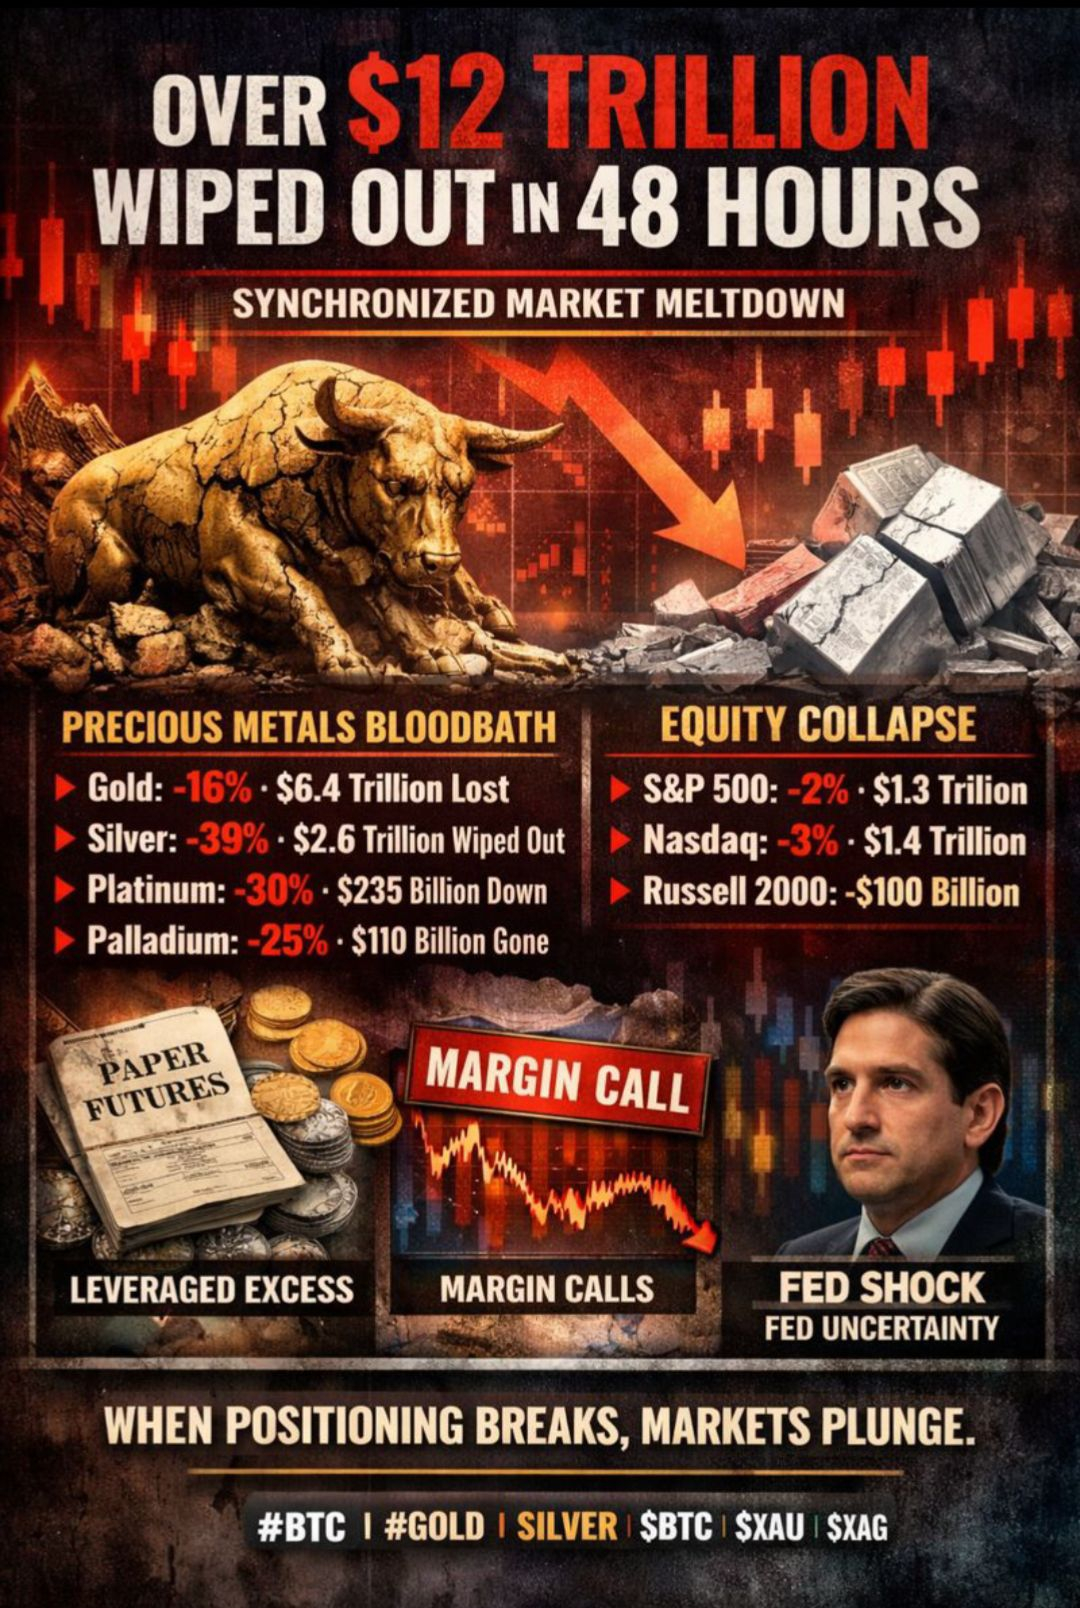
 親愛なる #LearnWithFatima 家族! 1.2兆ドル以上が世界の市場から消えました
遅い再評価を経てではなく。セクターのローテーションを経てではなく。
しかし、金属と株式全体で同時に発生した突然の同期的な解除を通じて。そのサイズの動きは「ボラティリティ」から来るものではありません。ストレスから来るものです。
ダメージから始めましょう
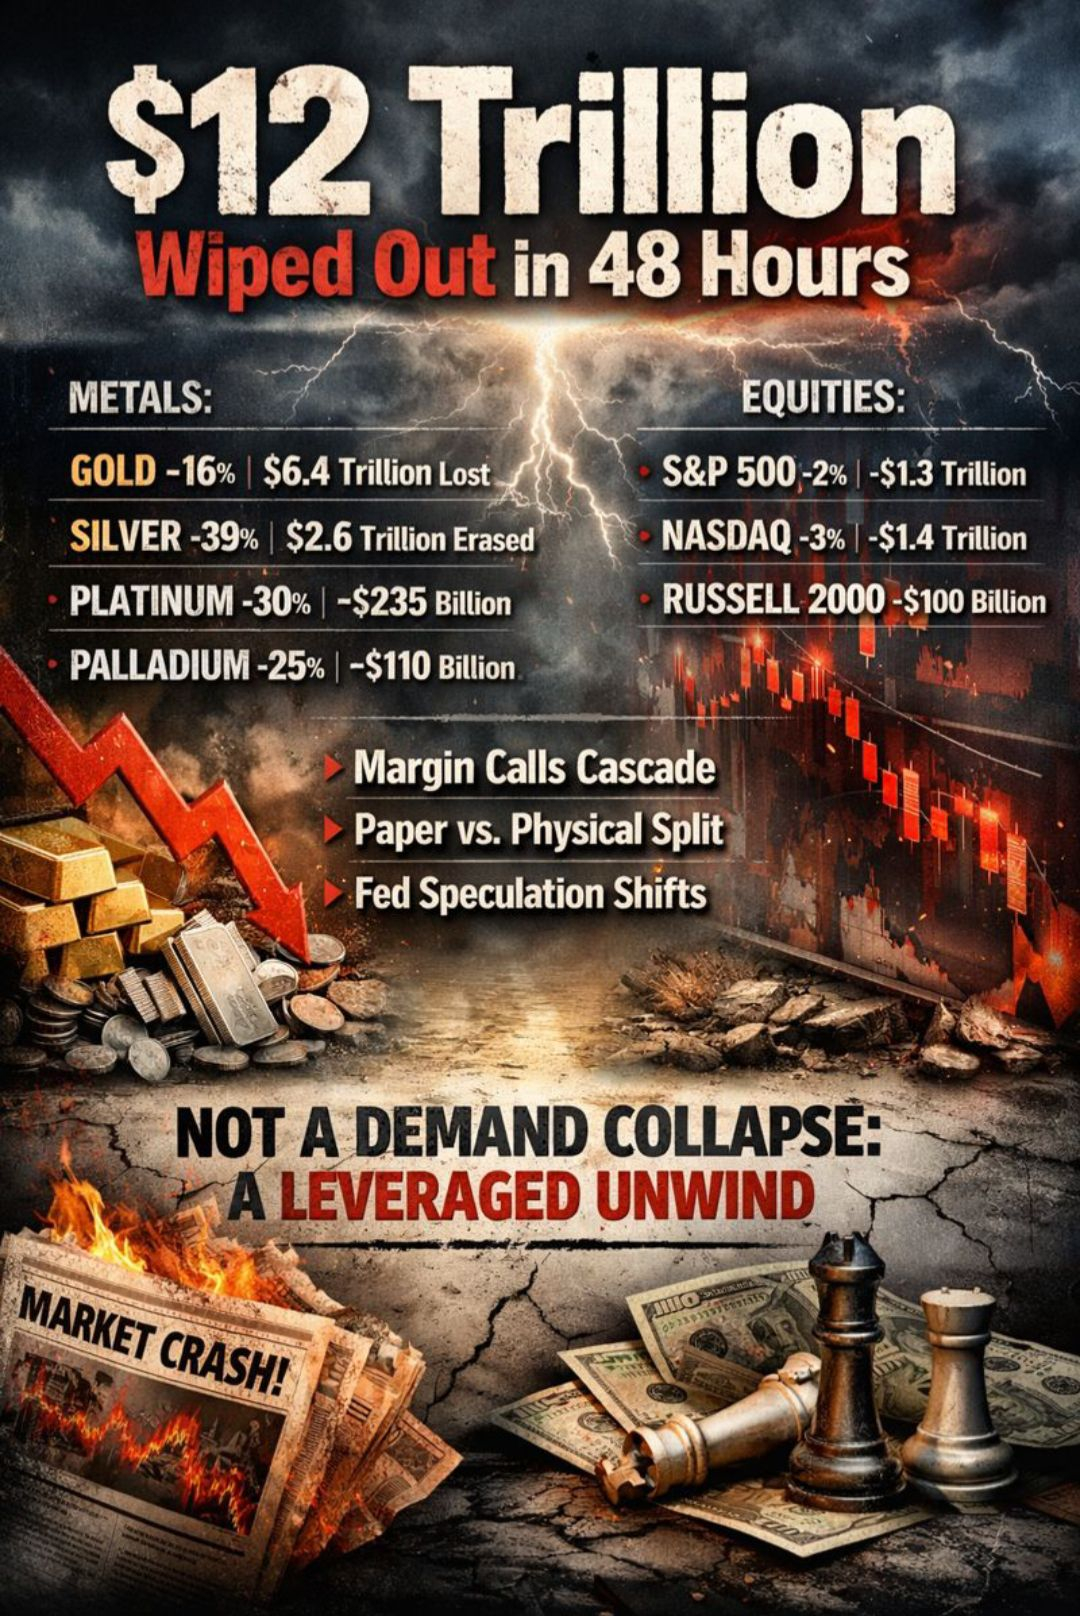
#Gold は約16%下落し、約6.4兆ドルの価値を消失させました。
#Silver は最も大きな打撃を受け、ほぼ39%下落し、2.6兆ドルを消し去りました。
#Platinum は約30%(110Bドル)下落しました。
株式は続きました。S&P 500は約1.3兆ドルを失い、ナスダックはさらに1.4兆ドル、そして小型株は損失を増加させました。
2日間で、市場は複数のG7経済の年間総生産を超える価値を失いました。その文脈は重要です。
これは恐怖から始まったのではなく、過剰から始まりました
貴金属はすでに歴史的な基準を超えていました。
銀はちょうど9ヶ月連続でプラスの月間クローズを達成しました。これは前例のないことです。以前のサイクルは8回でピークに達しました。前年の間に、銀は200%以上のリターンを記録し、ピーク時には65〜70%のYTD利益を達成しました。
金も遅れをとってはいませんでした。その進展は急上昇し、積極的な金融緩和の期待によって推進されました。そのレベルでは、上昇は新しいレバレッジに依存し、新しい買い手には依存しませんでした。
ポジショニングが間違った場所
金属が反発する中、流れは物理的供給に集中しませんでした。それはペーパーエクスポージャー—先物、オプション、合成製品に集中しました。
価格ターゲットはますます極端になり、ポジショニングはますます一方的になりました。遅れて入ってきた者たちは、モメンタムが持続するだろうと仮定して、規模とレバレッジを持っていました。
その仮定は最初に壊れました。
なぜその下落が暴力的になったのか
銀市場は構造的に脆弱です。物理的な金属の1オンスごとに、数百のペーパークレームが存在します。
価格が下がると、証拠金の呼び出しが強制的な清算を引き起こしました。売却はさらなる売却をもたらしました。流動性は消えました。
結果:35%を超える1日の崩壊が起こりました。これは選択によるものではなく、メカニズムによるものでした。
 そのストレスは価格に明確に現れました。ペーパーマーケットは瞬時に再評価されましたが、物理的な銀は特にアジアでかなり高く、契約と実際の供給との間に乖離を明らかにしました。
それからシステムは圧力を追加しました
ボラティリティが高まると、取引所は金属全体で証拠金要件を急激に引き上げました。
下落市場における高い証拠金は価格を安定させません。彼らはデレバレッジを加速させます。トレーダーはより多くの担保を差し入れるか、即座に退出しなければなりませんでした。
これがその動きが連続的で一方向に感じられた理由です。市場構造自体が売却を強制しました。
それを決定づけたマクロシフト
金属は将来の連邦準備制度のリーダーシップに関する不確実性から恩恵を受けていました。ケビン・ウォーシュへの確率が変わると、その不確実性プレミアムは消えました。
ウォーシュの立場は、長期のQEとバランスシートの拡大に懐疑的であり、市場がポジショニングしていたものとは異なる政策ミックスを示唆していました。
そのシフトは原因ではありませんでした。
それは最終的なストレステストでした。
これは本当に何でしたか
需要は消えませんでした。
ファンダメンタルは崩壊しませんでした。
これはポジショニングイベントでした。レバレッジ、コンセンサスナラティブ、ペーパー流動性に依存して価格を高く保っていた市場のリセットです。
サポートが失敗したとき、価格は過剰を解消するために十分速く下落しなければなりませんでした。
市場は人々が間違っているから壊れるわけではありません。
人々が同じ方向に正しいときに壊れます