今夜TermMaxのレバレッジ市場を確認していて、「ワンクリック・レバレッジ」というフレーズに何度も戻ってきました。それは難しい問題が取り除かれたように聞こえます。
そこで、実際にその流れに身を任せてみました。
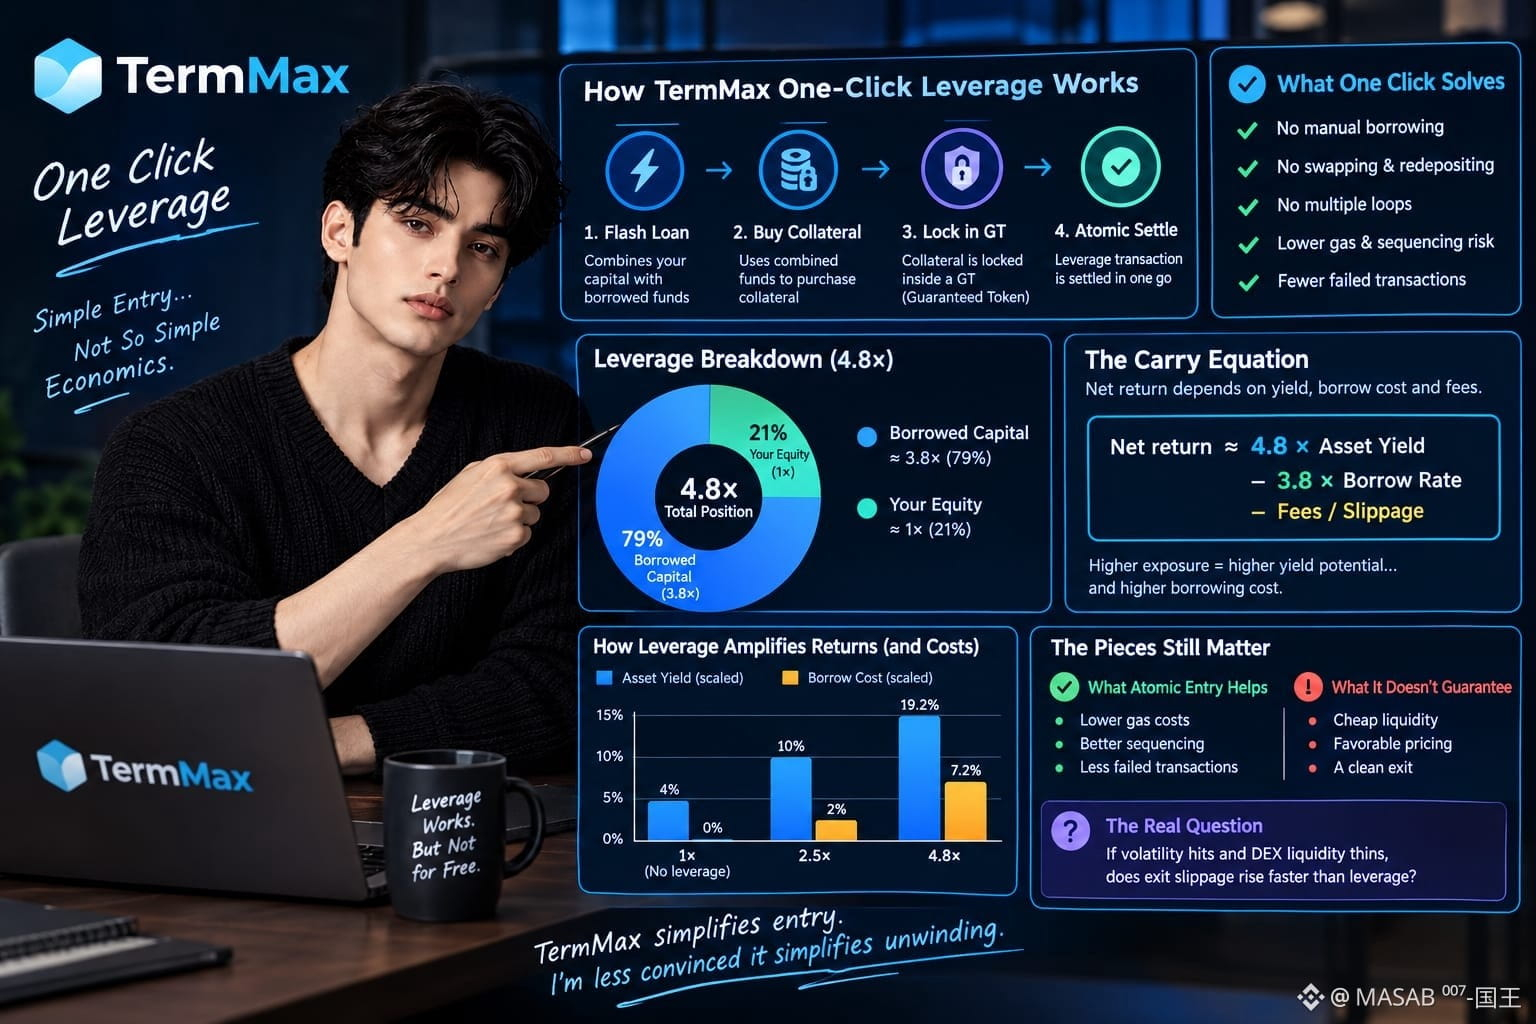
TermMaxはフラッシュローンを使って、私の資本を借り入れ資金と組み合わせ、担保を購入し、それをGTの中にロックして、レバレッジ取引を原子的(アトミックに)に決済します。これは、手作業で借りる→スワップする→再入金する→何度もループする、といった手順よりもずっとすっきりしています。
しかし、実行のシンプルさは経済的なシンプルさとは限りません。
レバレッジ4.8×の場合、私のエクイティの約3.8×が借り入れ資本です。グロスポジションの約79%が負債で賄われています。……もし利回りのあるアセットやプリンシパル・トークンをレバレッジしているなら、アセットの利回りはエクスポージャーに比例して増えますが、固定の借入コストも同様に増えます。
概算のキャリー(運用収益)方程式は次のとおりです:
純収益 ≈ 4.8 × アセット利回り − 3.8 × 借入金利 − 手数料/スリッページ。
ここで「ワンクリック」は助けを止めます。
アトミックなエントリーは、ガス代、シーケンシング、失敗した取引リスクを減らせるかもしれません……しかし、安い流動性や有利な価格、同じくらいきれいな出口を保証することはできません。借り手は合理化された実行を得ますが、基盤のレンジ流動性は依然として貸し手が提供します。
ボラティリティが高まり、DEXの流動性が薄くなったら、出口のスリッページはレバレッジより速く上昇するのでしょうか?
TermMaxはエントリーを簡素化します。アンワインド(解消)も簡素化されるとは、私はあまり確信できていません。
#termmax @TermMax