@TermMax を眺めながら考え続けていたのは、1つの疑問だった。そもそも、なぜ1つの債務ポジションをFTとXTに分ける必要があるのか?
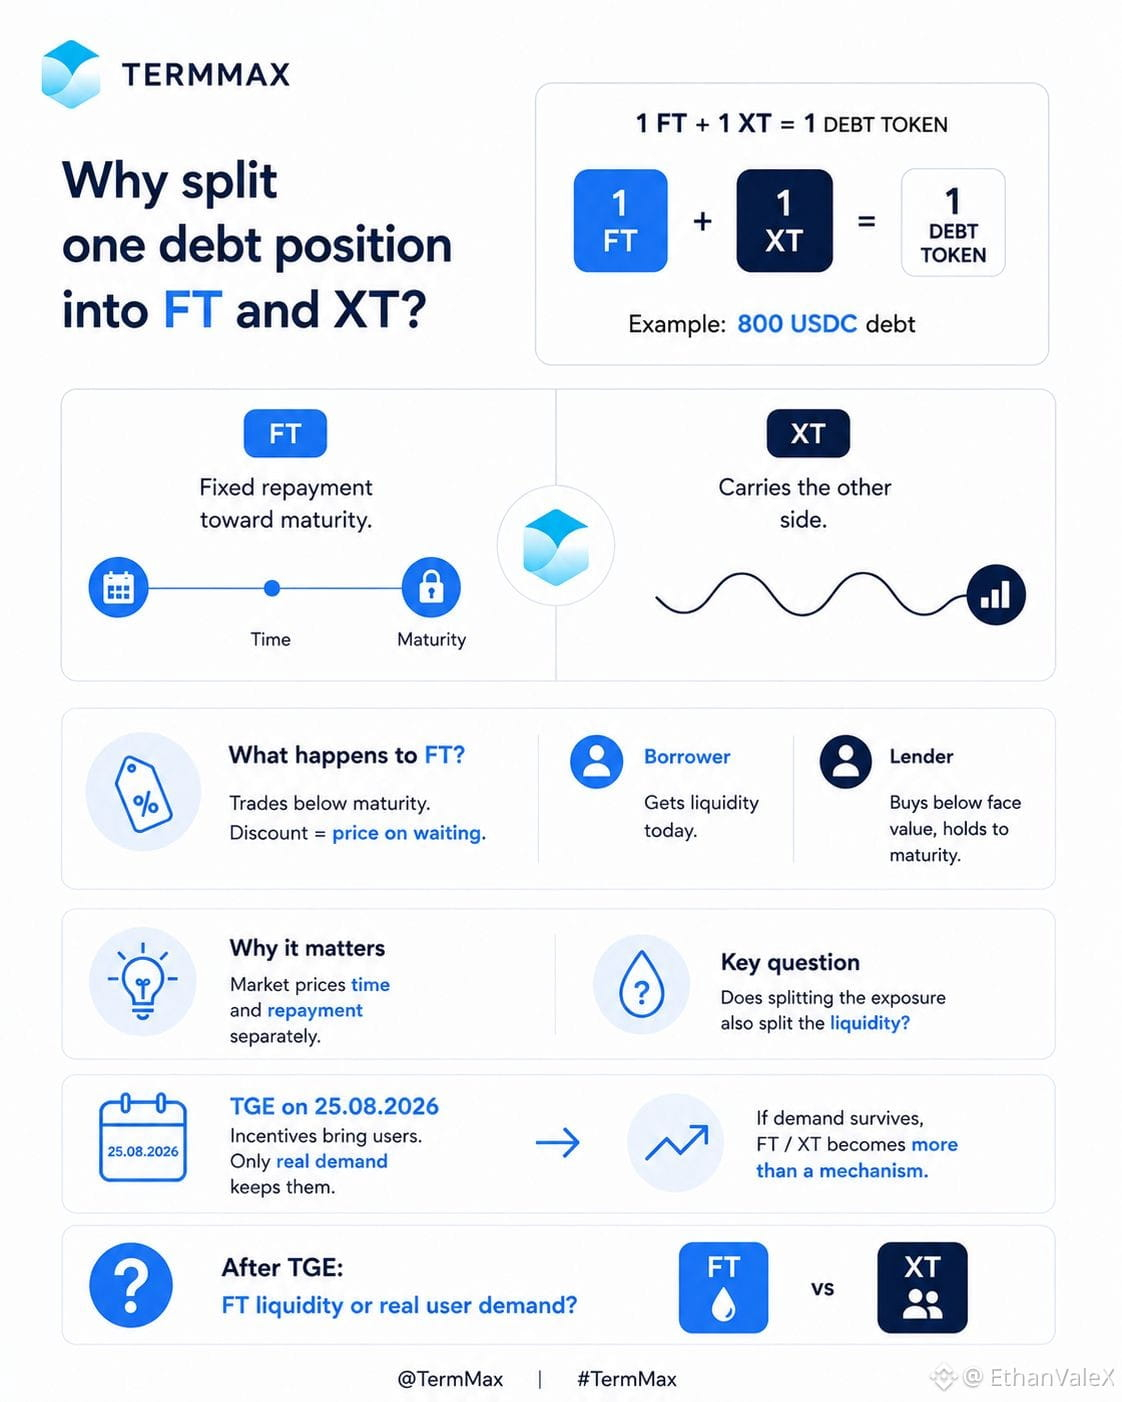
関係はシンプルだ。1つのFT + 1つのXT = 1つの債務トークン。借り手が負債として800 USDCを持っているなら、FTは満期に向けた固定返済側を表し、XTはもう一方の側面を担う。
最初は、それは明確な理由もないのに別の層を追加しているだけに見えた。だが、その後FTがどうなるかを見てみた。
FTは満期価値を下回って取引され得る。つまり、そのディスカウントは事実上「待つこと」に価格を付けていることになる。借り手は将来の請求権を売ることで、今日の流動性を得られる。一方、貸し手は額面よりも安くそれを買い、満期まで保有できる。
ここが面白いと感じた部分だ。TermMaxは単にローンのAPRを固定するだけではない。返済や時間の扱いを、ポジションをまとめて固定するのではなく、市場が別様に扱えるような道を与えている。
ただ、無視できない別の疑問もある。
エクスポージャーを分割すれば、流動性も分割されるのだろうか?
市場が薄くなりすぎれば、分離しても実務上は大した意味を持たない。
TGEが25.08.2026に予定されている。より興味深い試験が始まる。インセンティブは人を市場に呼び込めるかもしれないが、ユーザーが実際に固定金利のエクスポージャー自体を求めているかどうかは教えてくれない。
報酬の重みが相対的に下がったときでも、その需要が残るなら、FT / XTの構造は単なる巧妙な仕組み以上のものに見えてくる。
その部分は、TGE後に私が注視しているところだ。
TGE後、あなたにとってより重要なのはFTの流動性か、それとも実ユーザーの需要か?
@TermMax #TermMax
関係はシンプルだ。1つのFT + 1つのXT = 1つの債務トークン。借り手が負債として800 USDCを持っているなら、FTは満期に向けた固定返済側を表し、XTはもう一方の側面を担う。
最初は、それは明確な理由もないのに別の層を追加しているだけに見えた。だが、その後FTがどうなるかを見てみた。
FTは満期価値を下回って取引され得る。つまり、そのディスカウントは事実上「待つこと」に価格を付けていることになる。借り手は将来の請求権を売ることで、今日の流動性を得られる。一方、貸し手は額面よりも安くそれを買い、満期まで保有できる。
ここが面白いと感じた部分だ。TermMaxは単にローンのAPRを固定するだけではない。返済や時間の扱いを、ポジションをまとめて固定するのではなく、市場が別様に扱えるような道を与えている。
ただ、無視できない別の疑問もある。
エクスポージャーを分割すれば、流動性も分割されるのだろうか?
市場が薄くなりすぎれば、分離しても実務上は大した意味を持たない。
TGEが25.08.2026に予定されている。より興味深い試験が始まる。インセンティブは人を市場に呼び込めるかもしれないが、ユーザーが実際に固定金利のエクスポージャー自体を求めているかどうかは教えてくれない。
報酬の重みが相対的に下がったときでも、その需要が残るなら、FT / XTの構造は単なる巧妙な仕組み以上のものに見えてくる。
その部分は、TGE後に私が注視しているところだ。
TGE後、あなたにとってより重要なのはFTの流動性か、それとも実ユーザーの需要か?
@TermMax #TermMax