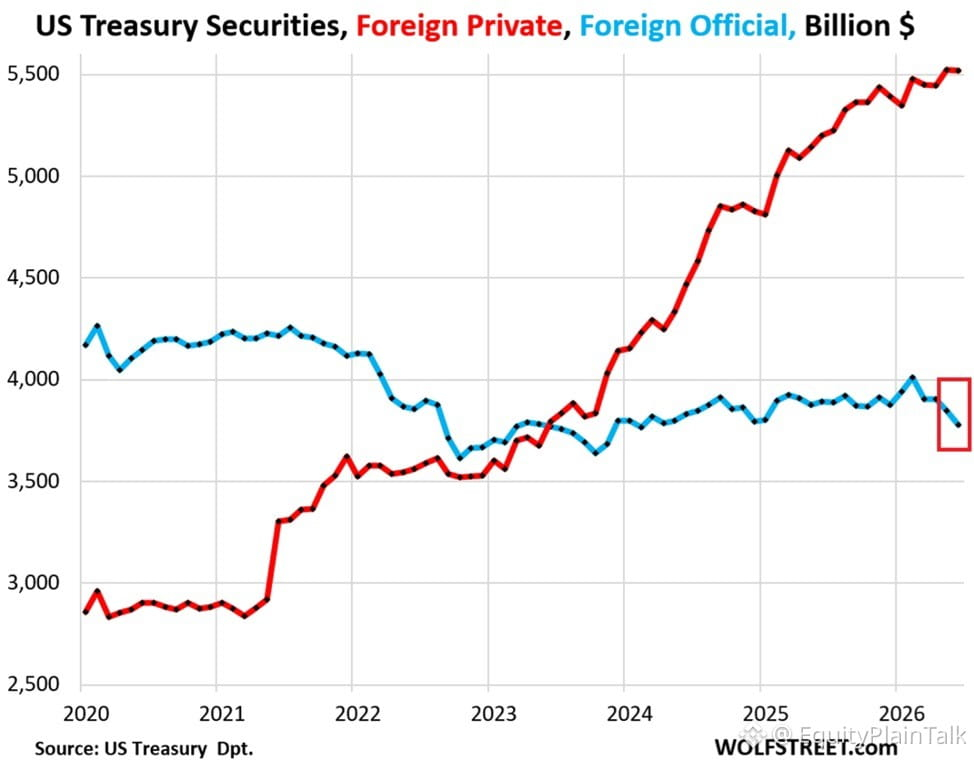
米国債に対する海外の需要が急速に冷え込んでいる。
6月は海外の米財務省証券保有が72Bドル減って9.30Tドルとなり、1月以来の低水準になった。4か月のうち3回の下落で、合計190Bドルが市場から流出した。
大口3者はいずれも減らした。
日本は26Bドル減らして1.12Tドルに(1月以来の低水準)
英国は9Bドル減らして940Bドルに(史上2番目に大きい減少)
中国は26Bドル減らして633Bドルに(2008年9月以来の低水準)
中央銀行や公的保有者は6月だけで70Bドルを引き揚げ、保有残高は3.78Tドルまで低下——2024年2月以来の弱さだ。
これはパニック売りというわけではないが、はっきりとした転換だ。海外の買い手は、何十年にもわたり米国債市場を支えてきた。彼らが後ずさると、利回りは上昇し、資金調達コストは高まり、そしてドルには下押し圧力がかかる。
米国の財政赤字は依然として高止まりで、発行も重いままだ。このギャップを埋めるのは誰か——国内の買い手か。FRBか。それとも市場が単に、上乗せ分として高い金利を求めるだけなのか。
10年国債利回りと通貨の動きに注目してほしい。このトレンドは、多くの見出しが示唆する以上に重要だ。