


財聯社8月21日(編集:趙昊)ウォール街のアナリストが相次いで、宇宙機および衛星メーカーのYork Space Systemsの目標株価を引き下げている。
アナリストらは、サプライチェーンの問題が続き、政府との契約締結のスピードが鈍化していることを背景に、同社の今後の成長見通しがますます不透明になっていると述べた。
集計データによると、8月14日以降、同社をカバーするアナリストの少なくとも6人——全体の約半数に当たる——が、目標株価を平均で54%引き下げた。
その中で、Canaccord GenuityとJ.P.モルガンも同株のレーティングを引き下げた。現在、同株には「買い」評価が5件、「保有」評価が5件で、「売り」評価はない。
先週、Yorkは弱い第2四半期の業績を発表し、通期の売上高ガイダンスの中央値を32%引き下げた。理由は、米国政府の調達方法が変更になったためだ。
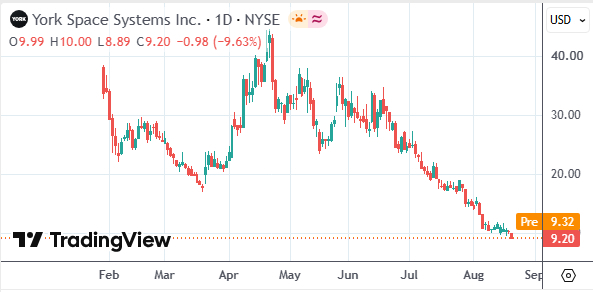
木曜の取引終了時点で、York Space Systems(株式コード:YSS)の株価は今月累計で38%下落しており、今年1月のIPO発行価格からは73%下落している。
JPモルガンのアナリスト、Seth Seifmanは顧客向けのリポートで「複数の防衛請負業者から、契約の付与スピードが依然として遅いと聞いている。しかしYorkは業績見通しを大幅に引き下げており、その下げ幅は他社で見られる程度を上回っている」と書いた。SeifmanはYorkの格付けを「買い」に相当するものから「保有」に相当するものへ引き下げた。
CanaccordのアナリストAustin Moellerも、この銘柄の格付けを「買い」から「保有」に引き下げ、目標株価を36ドルから13.50ドルへ大幅に引き下げた。同氏は、現在「サプライチェーン内の部品不足の状況や、問題を解決するまでの時間に関して、明確性がまだない」ため、これらの情報は会社の納期スケジュールを見極めるうえで役立つはずだと述べた。
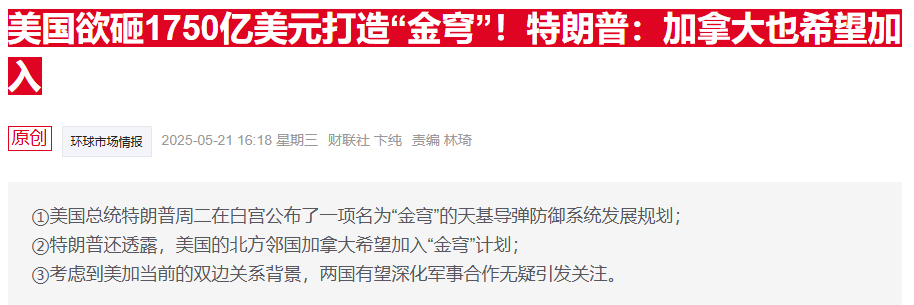
YorkがIPO期間中に打ち出した主なセールスポイントは、低コストで衛星を生産できること、そして米国防総省の「ゴールデン・ドーム(Golden Dome)」の地上基盤型ミサイル防衛システムから恩恵を受けられることだった。昨年5月、トランプが「ゴールデン・ドーム」の開発計画を紹介した際、システム全体の費用は約1750億ドルになると述べた。この投資ロジックがYorkを非常に魅力的なものにした。
YorkのIPOは、売り出し予定株数の約20倍に相当する需要を獲得した。その後株価は上昇し、4月末に一時的に28%高となる局面もあったが、その後は一貫して下落基調が続いた。6月に記録的なIPOを実施したSpaceXもYorkの株価にさらなる圧力をかけ、木曜には史上最低値で取引を終えた。
アナリストのGeorge Fergusonは「市場は現在、この事業の成長の軌道について戸惑い、懸念している。彼らが直面しているのは低い生産量の市場で、収益化が難しいからだ」と述べた。
「また、利益成長を実現するためには、高い利益率の政府契約が少しでも遅れれば、利益目標達成までのタイムラインはさらに先送りになる。」
ウォール街のこの銘柄に対する強気度は史上最低まで落ち込んだものの、アナリストの平均目標株価は依然として約20ドルだ。つまり、直近の大幅な下方修正があったとしても、今後12か月のYork株価には約120%の上昇余地があるということになる。
Seifmanは、Yorkが当初掲げた『低コストで低軌道(LEO)衛星を生産する』目標を達成するには、「継続的な大規模な量産能力が必要であり、市場シェアのリーダーになる必要がある」と指摘した。
「Yorkならそれができるかもしれない」と彼は述べたが、「現時点では、その目標を達成する道筋は明確ではない」とも語った。