#termmax @TermMax
$ONG $ENA と $PEOPLE にあるポンプを見ていて、流動性のフラグメンテーション(分断)は、1回の大きな支払いをする必要があるときに、資金が10個の異なるウォレットに分散していて、うまく使えないのとよく似ていると気づきました。
資本は存在します。
ただ、効率よく使えないだけです。
TermMax の V1 市場と V2 を比較しているときに、その考えが頭に浮かびました。
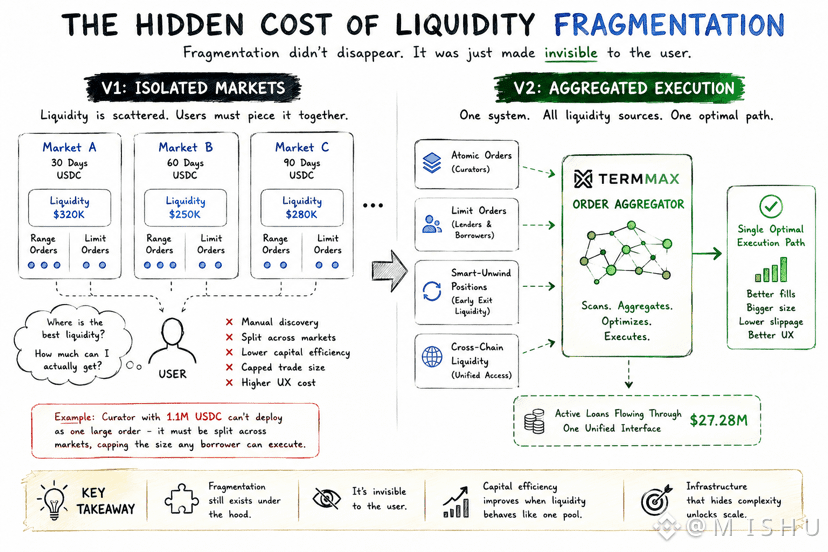
V1 では、あらゆる市場(満期の違い、担保の種類、チェーンの違いなど)ごとに、流動性がそれぞれ孤立していました。キュレーターのレンジオーダーは、貸し手や借り手の指値オーダーとは別々に存在し、ユーザーはそれらを手作業で組み合わせて、最良の約定(実行)を見つける必要がありました。
たとえば 1.1M USDC のキュレーターなら、全体として利用可能な流動性は十分にあるかもしれません。しかし、その資本が複数の市場に散らばっているために、大口の借り手が1回の取引でそれにアクセスするのが難しいことは起こり得ます。
それがフラグメンテーションの隠れたコストです。
利回りが下がることではありません。
TVL が下がることでもありません。
約定の質に対する制約です。
私の注目点は、TermMax がフラグメンテーションをなくしたわけではない、というところです。対応すべき相手(誰が対処しなければならないか)を変えたのです。
オーダーアグリゲーターは、アトミックオーダー、指値オーダー、スマートアンワインドポジションを同時にスキャンし、利用可能なすべての流動性ソースを通じてルーティングし、単一の実行パスを自動的に構築します。
フラグメンテーションは、表面の下にまだ存在しています。
ただ、ユーザーにはそれが見えなくなっただけです。
今日では、約 2,728 万ドルのアクティブローンが、数十もの別々の市場ではなく、ひとつの統一された流動性レイヤーのように感じられるインターフェースを通じて動いています。
お茶を飲みながら、面白い事実を知りました。インパクトの大きいインフラのアップグレードの中には、新しい流動性を生み出すのではなく、既存の流動性を“1つの市場のように振る舞わせる”だけのものがあるのです。
ルーティングによってフラグメンテーションが完全に見えなくなるなら、問題は解決されたのでしょうか。それとも、単に抽象化されただけなのでしょうか?