#termmax @TermMax
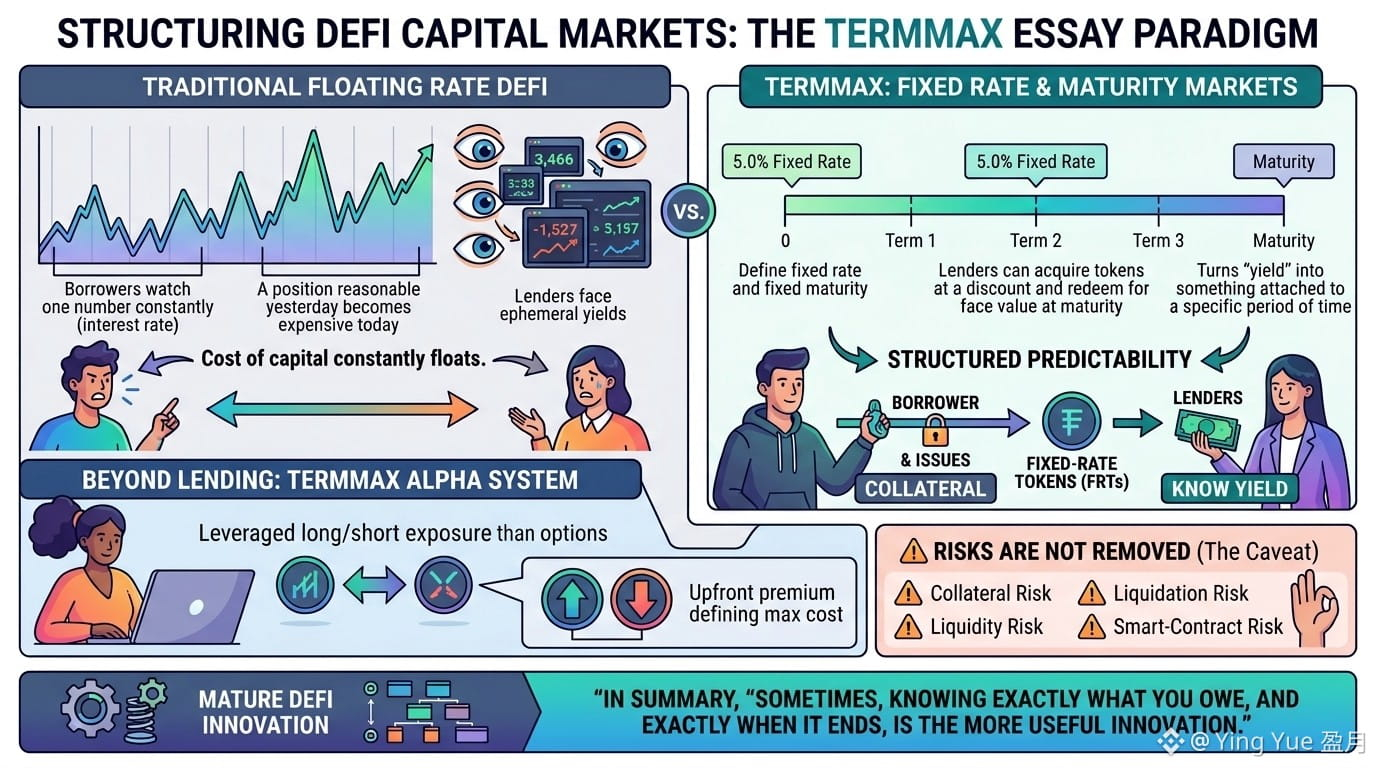
長年、DeFiの貸付はユーザーに「常に見ているべき一つの数字」を教えてきました。金利です。
金利は動きます。時には素早く。昨日は妥当に見えた借り入れポジションが、今日では高くつくことがあります。そして貸し手は逆の問題に直面します――魅力的な利回りが、長くその魅力を保つことはめったにありません。
そこでいつも疑問に思っていました。なぜ、金融市場はオンチェーンで作ったのに、資本コストは常に漂うものとして扱い続けているのでしょうか?
TermMaxは別のアプローチを取ります。
その市場は、固定金利と固定の満期を定義します。借り手は担保をロックし、返済義務は固定金利トークン(Fixed-Rate Tokens)によって設計されます。一方、貸し手はこれらのトークンをディスカウントで取得し、満期時に額面に基づいて償還できます。
技術的な設計が重要なのは、「利回り」を常に変動する数字ではなく、特定の時間に紐づくものに変えるからです。
そしてTermMaxは、借り入れと貸付の枠を超えます。アルファ(Alpha)システムでは、レバレッジをかけたロング/ショートへのエクスポージャーにオプションを用い、前払いのプレミアムがポジションの最大コストを定義します。
それは自動的に安全だとまでは言いません。固定金利は担保リスク、清算リスク、流動性リスク、スマートコントラクトのリスクを取り除くわけではありません。
ただ、もしかするとそれがポイントではないのかもしれません。
成熟したDeFiとは、すべての金融変数を柔軟にすることではないのかもしれません。
時には、自分が何をどれだけ負っていて、そしてそれがいつ終わるのかを正確に知ることこそが、より有用なイノベーションです。
$ONT $ONG $ENA