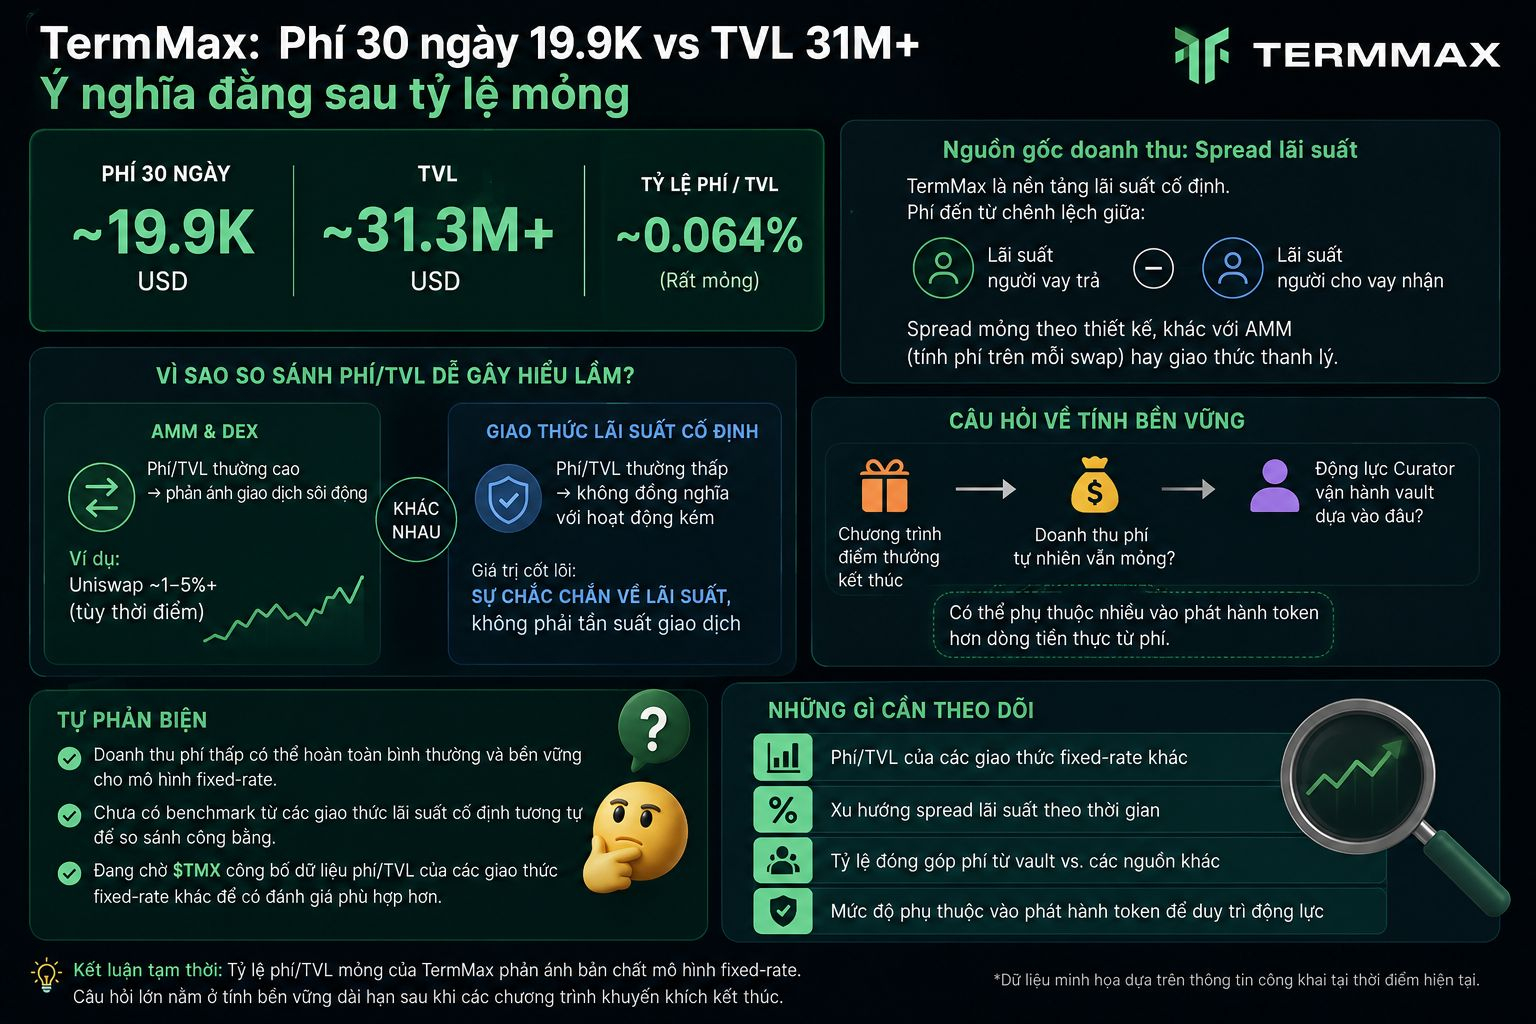
30日間の手数料を試算してみて気づいたことがある。TVLが約31百万以上あるTermMaxの隣に、約19.9Kという数字が並ぶのを見て、個々の数値だけを追うのではなく全体を捉える必要があると感じた。
TVLに対する手数料率はかなり薄い水準だ。面白いのは小さい数字そのものではなく、実際の収益がどこから生まれているのかを示唆している点だ。固定利率のプラットフォームでは、手数料は主に借り手が支払う利率と、貸し手が受け取る利率との差から生まれる。設計としてスプレッドは薄く設定されており、1回のスワップや清算ごとに手数料を計上するプロトコルとはまったく別物だ。
この点が、手数料/TVL指標だけでTermMaxを他のDeFiプロトコルと比較すると誤解を招きやすい理由になる。手数料/TVLが高いAMMは、活発な取引を反映していることが多い。だが、固定利率のプロトコルで手数料/TVLが低いからといって、必ずしも活動が乏しいわけではない。モデルの本質どおりに反映されているだけで、価値が取引頻度ではなく、利率の確実性にある可能性もある。
しかし、これにより「@TermMax 」はインセンティブ・プログラムの終了後にどれほど持続可能なのかという疑問が生じる。手数料収益が自然に薄いままであれば、キュレーターが引き続きボールトを運用する動機は、手数料の実収益というより、トークン発行により大きく依存するかもしれない。
自己反論:評価の枠組みを間違えているのかもしれない。固定レート・モデルでは、手数料収益が低いこと自体がごく普通で、持続可能である可能性がある。同様のプロトコルからベンチマークを取れていないため、公平な比較ができていない。
私は、TMXが他の固定利率プロトコルの手数料/TVLデータを開示して、それにより適切に比較できるのを待っている。異なる収益モデルを前提とするAMM基準と、むやみに自己照合するのではなく。#termmax $BTC $ETH
TVLに対する手数料率はかなり薄い水準だ。面白いのは小さい数字そのものではなく、実際の収益がどこから生まれているのかを示唆している点だ。固定利率のプラットフォームでは、手数料は主に借り手が支払う利率と、貸し手が受け取る利率との差から生まれる。設計としてスプレッドは薄く設定されており、1回のスワップや清算ごとに手数料を計上するプロトコルとはまったく別物だ。
この点が、手数料/TVL指標だけでTermMaxを他のDeFiプロトコルと比較すると誤解を招きやすい理由になる。手数料/TVLが高いAMMは、活発な取引を反映していることが多い。だが、固定利率のプロトコルで手数料/TVLが低いからといって、必ずしも活動が乏しいわけではない。モデルの本質どおりに反映されているだけで、価値が取引頻度ではなく、利率の確実性にある可能性もある。
しかし、これにより「@TermMax 」はインセンティブ・プログラムの終了後にどれほど持続可能なのかという疑問が生じる。手数料収益が自然に薄いままであれば、キュレーターが引き続きボールトを運用する動機は、手数料の実収益というより、トークン発行により大きく依存するかもしれない。
自己反論:評価の枠組みを間違えているのかもしれない。固定レート・モデルでは、手数料収益が低いこと自体がごく普通で、持続可能である可能性がある。同様のプロトコルからベンチマークを取れていないため、公平な比較ができていない。
私は、TMXが他の固定利率プロトコルの手数料/TVLデータを開示して、それにより適切に比較できるのを待っている。異なる収益モデルを前提とするAMM基準と、むやみに自己照合するのではなく。#termmax $BTC $ETH