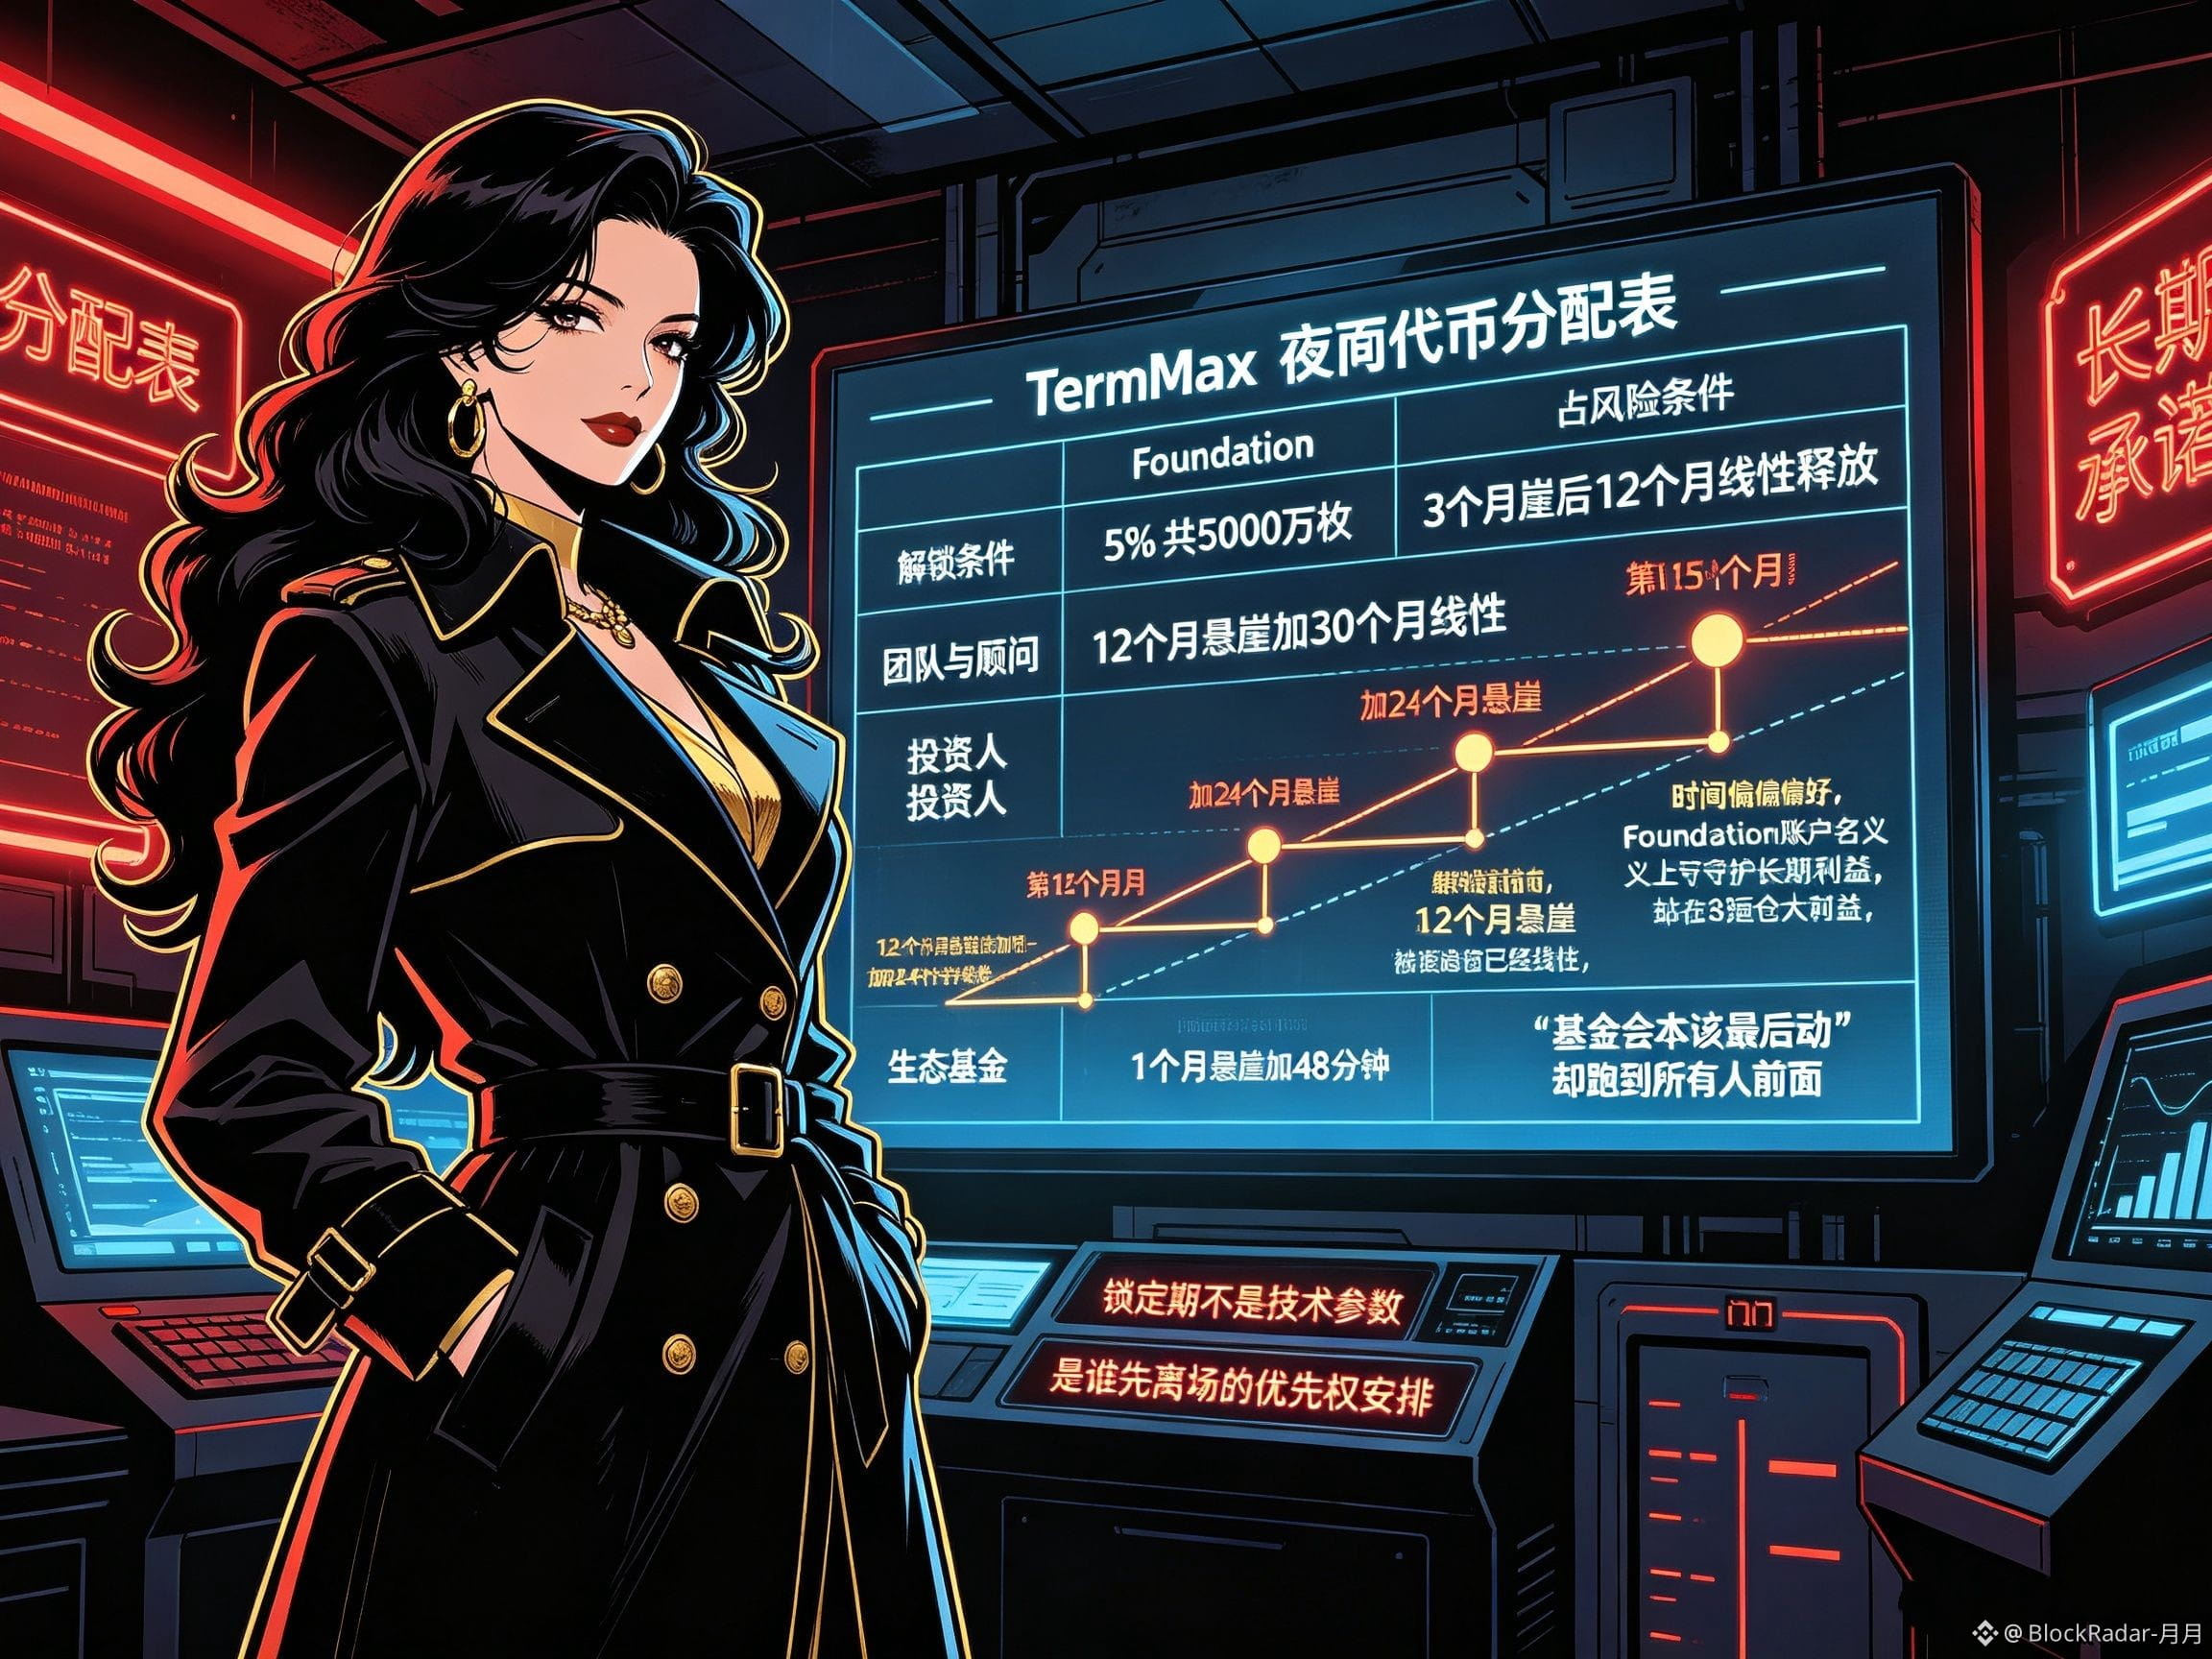
@TermMax のトークン配分表の該当箇所をめくると、最初に眉をひそめたのはメカニズム設計ではなく、「Foundation」という名前でした。3.2節ではそれが単独で5%とされており、つまり5,000万枚です。解放条件は3か月の崖(クリフ)で、その後12か月にわたってリニアに放出されます。単体で見れば大したことはありませんが、配分表全体に置くと少し目立ちます。チームとアドバイザーは12か月の崖+30か月のリニア、投資家は12か月の崖+24か月のリニア、エコシステム・ファンドに至っては1か月の崖+48か月のリニアでじわじわと磨耗させる形です。ところが、名目上はプロトコルの長期的な利益を守るための「ファウンデーション」は、機関系の取り分の中で最も走りが速く、満額でも15か月で完全に残高を空にできます。
見れば見るほど、このような並び順自体が、時間選好の“漏れ”になっているように思えてきます。ロックアップ期間は、トークン発行における技術パラメータだという体を取っていても、実際には「誰が先に離場できるか」という優先権の取り決めです。チームは長くロックされ、アドバイザーも長くロックされ、投資家も長くロックされますが、ファウンデーションだけはロックが短い。それなのに、担っているのはまさに流動性を必要としない領域――長期開発、ガバナンス、エコシステムの存続です。最も鈍いはずの資金に、最も機敏な退出条項が割り当てられている。最後に動くはずの口座が、どうして皆の前に走ってしまうのでしょうか?#TermMax
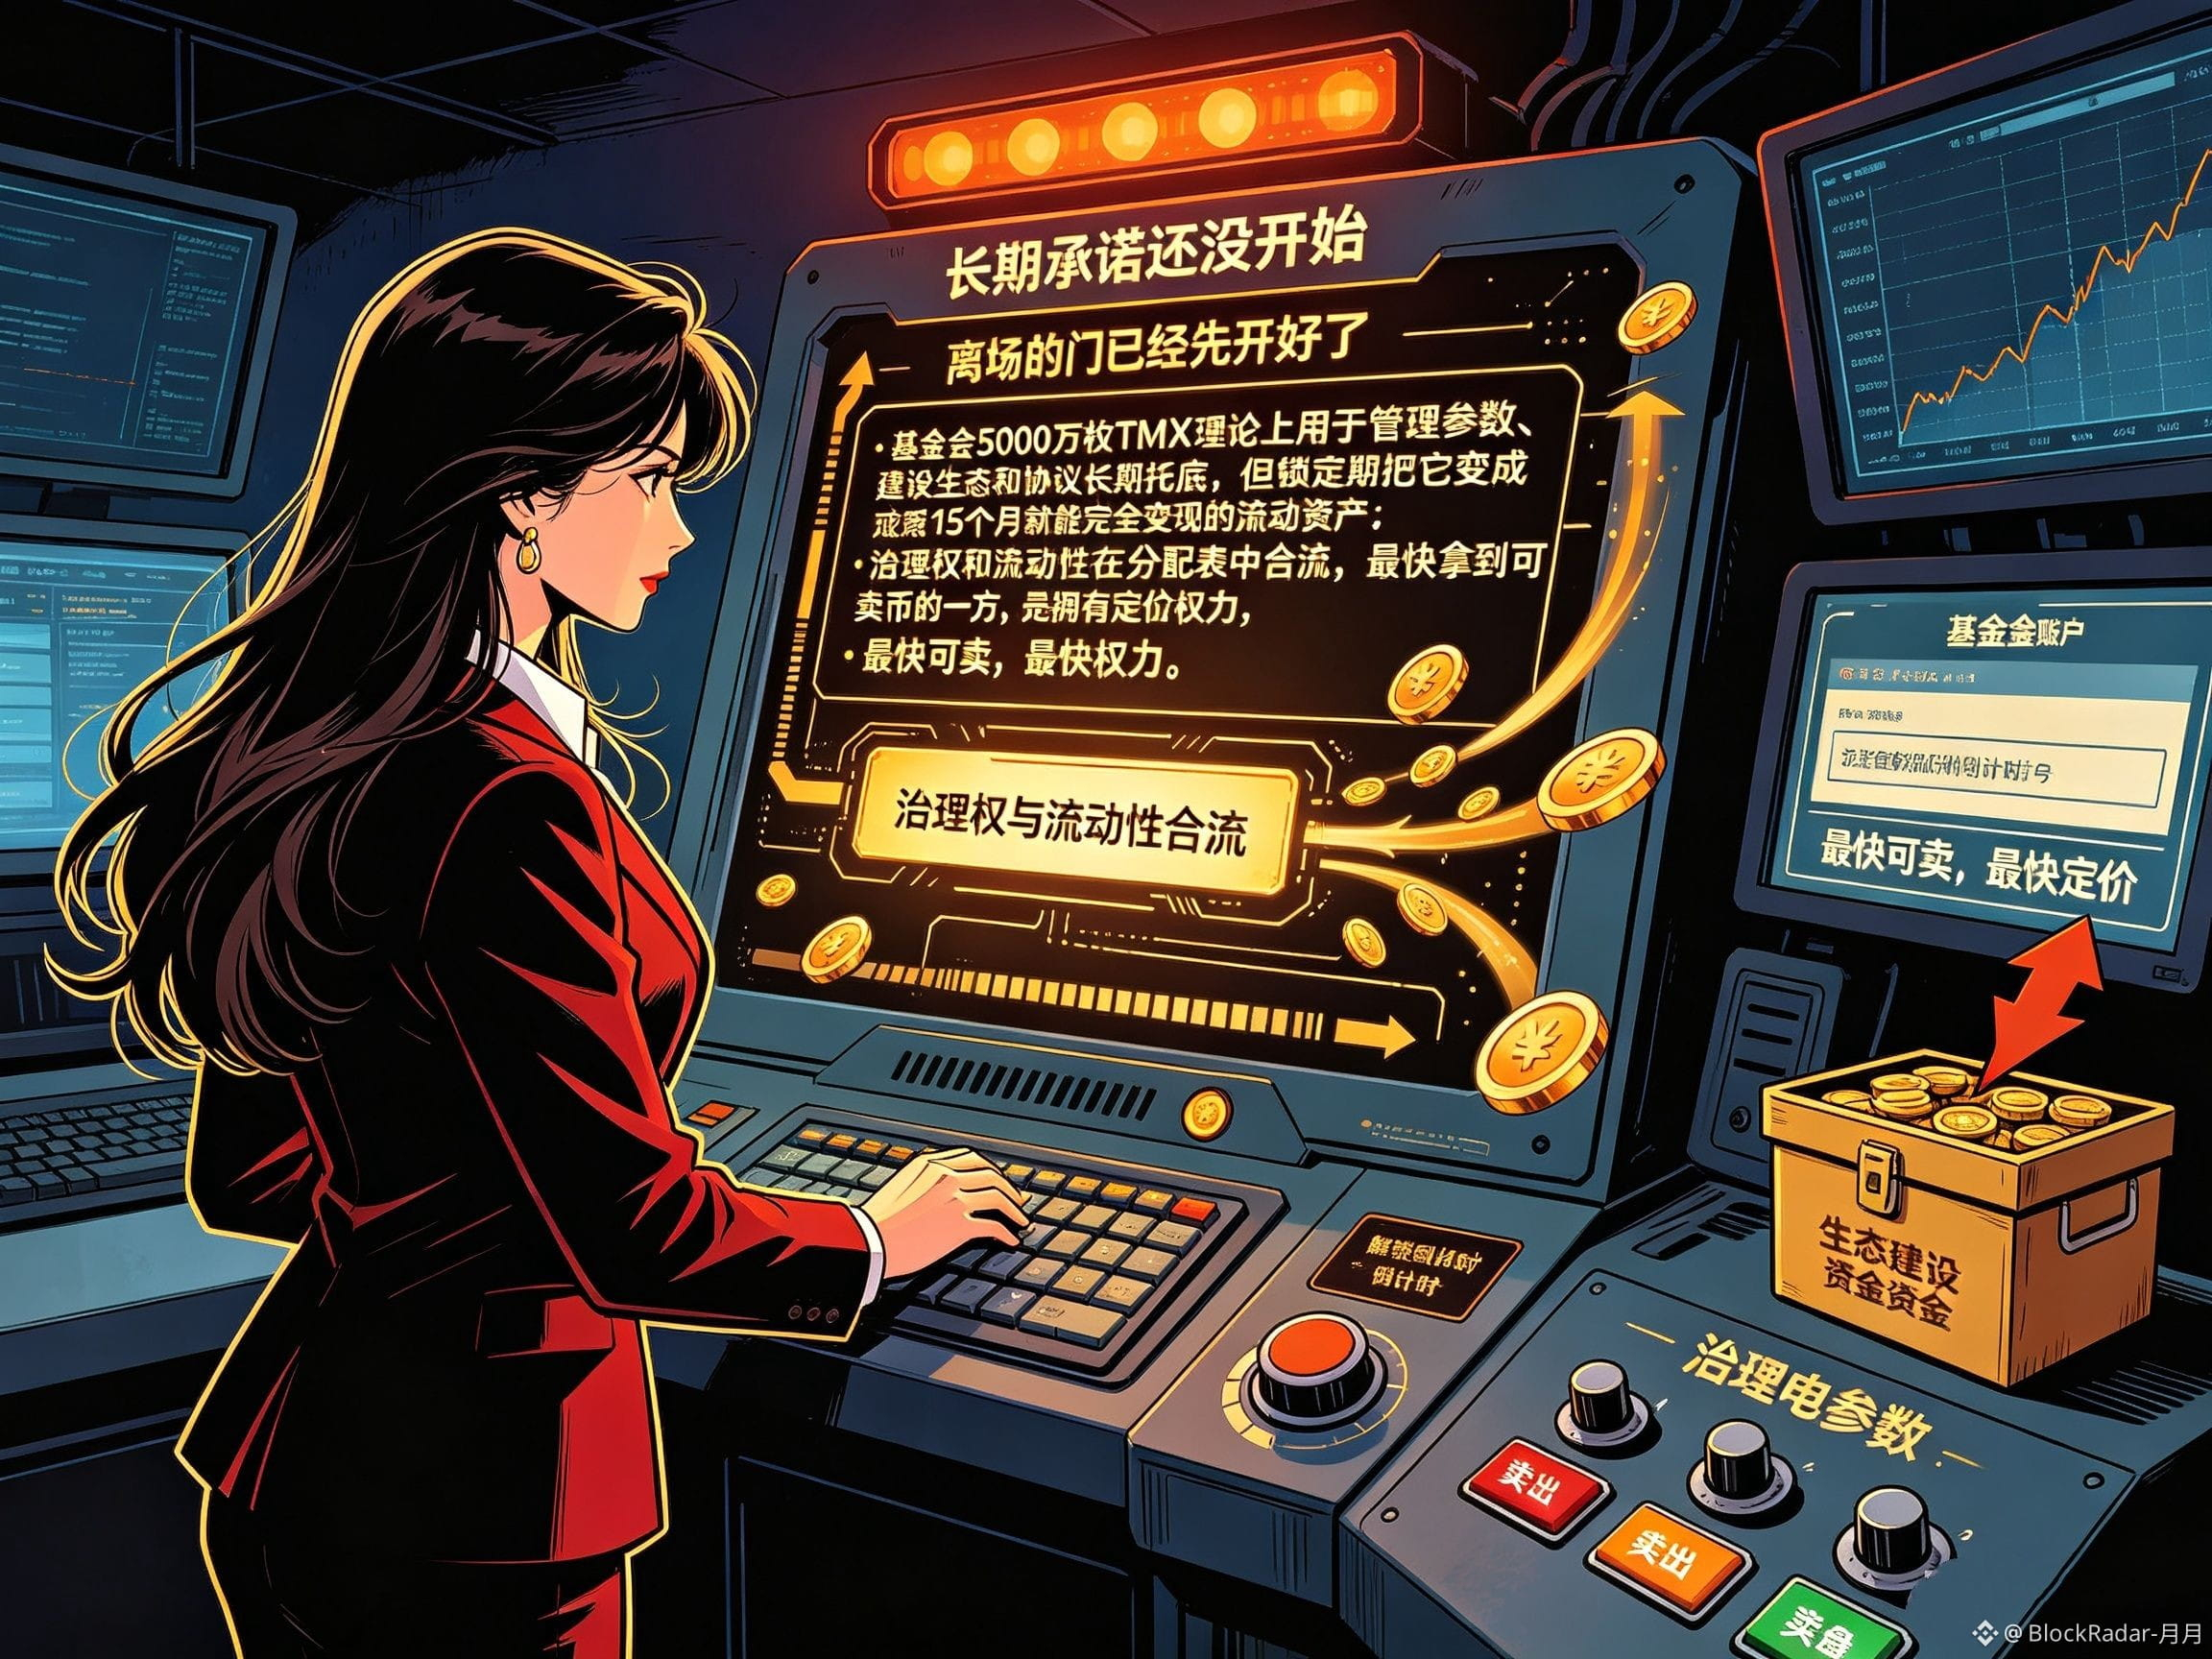
ここでのTMXの役割も、さらに深く考える価値があります。名目上はガバナンストークンで、ファウンデーションの5,000万枚は理論上、パラメータ管理やエコシステム作りに充てられ、プロトコルの長期運用を下支えするはずです。ですがロックアップ期間によって、それは第15か月には完全に換金できる流動資産に変わってしまいます。この配分の中で、ガバナンス権と流動性はほとんど合流しています。誰よりも早く売れるコインを手に入れる人が、誰よりも早く価格決定の権力を持つのです。言い換えれば、長期のコミットメントが始まる前に、離脱の扉が先に開いてしまっている。
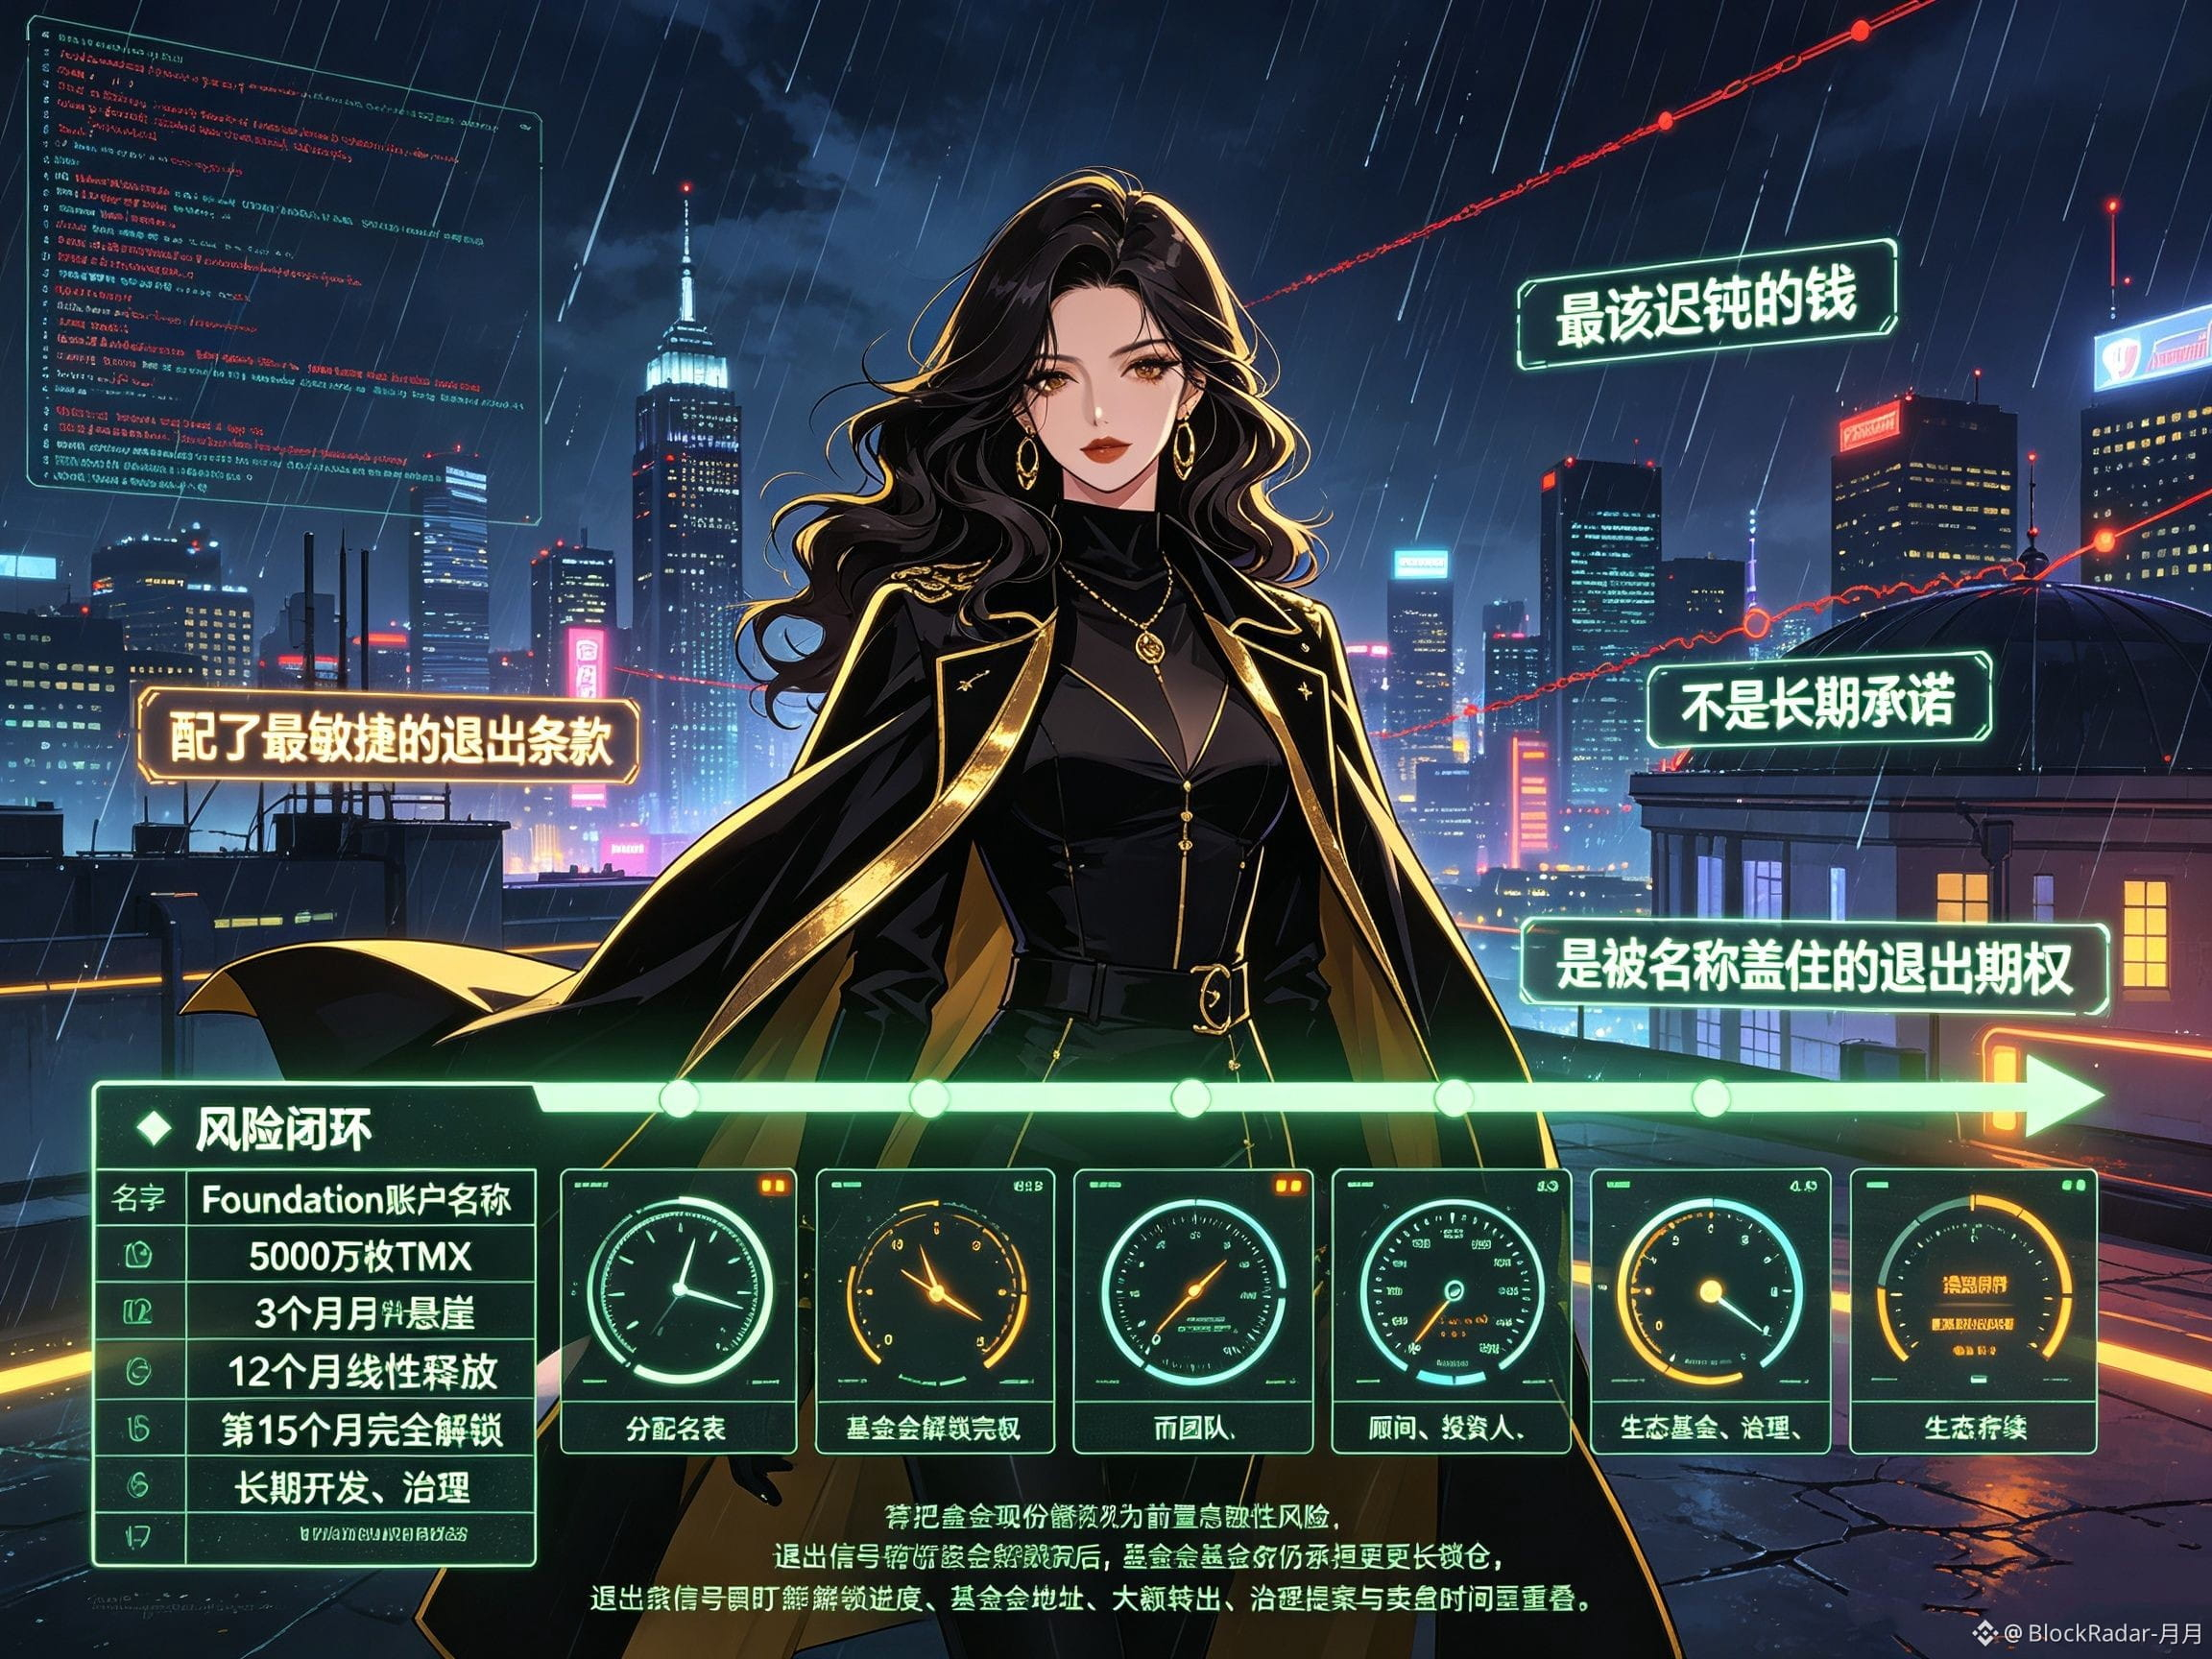
だから配分表に書かれている名前は、実際にはタイムラインを隠しきれません。Foundationという名の口座が、すべての人より先に解放を終えてしまうなら、私たちが見るのは長期のコミットメントではなく、名称に覆い隠された「最前列に置かれた」退出オプションです。これでもまだファウンデーションと呼べるのでしょうか?
見れば見るほど、このような並び順自体が、時間選好の“漏れ”になっているように思えてきます。ロックアップ期間は、トークン発行における技術パラメータだという体を取っていても、実際には「誰が先に離場できるか」という優先権の取り決めです。チームは長くロックされ、アドバイザーも長くロックされ、投資家も長くロックされますが、ファウンデーションだけはロックが短い。それなのに、担っているのはまさに流動性を必要としない領域――長期開発、ガバナンス、エコシステムの存続です。最も鈍いはずの資金に、最も機敏な退出条項が割り当てられている。最後に動くはずの口座が、どうして皆の前に走ってしまうのでしょうか?#TermMax
ここでのTMXの役割も、さらに深く考える価値があります。名目上はガバナンストークンで、ファウンデーションの5,000万枚は理論上、パラメータ管理やエコシステム作りに充てられ、プロトコルの長期運用を下支えするはずです。ですがロックアップ期間によって、それは第15か月には完全に換金できる流動資産に変わってしまいます。この配分の中で、ガバナンス権と流動性はほとんど合流しています。誰よりも早く売れるコインを手に入れる人が、誰よりも早く価格決定の権力を持つのです。言い換えれば、長期のコミットメントが始まる前に、離脱の扉が先に開いてしまっている。
だから配分表に書かれている名前は、実際にはタイムラインを隠しきれません。Foundationという名の口座が、すべての人より先に解放を終えてしまうなら、私たちが見るのは長期のコミットメントではなく、名称に覆い隠された「最前列に置かれた」退出オプションです。これでもまだファウンデーションと呼べるのでしょうか?