


スコット・コルバー(Scott Colbert)が40年以上にわたる債券投資のキャリアで戦略を大幅に見直す必要性を感じることは、ほとんどありませんでした。しかし彼は「今こそ、そのような重要な局面だ」と述べています。コルバーはミズーリ州クレイトン市の商業銀行で、債券(固定収益)部門の責任者として280億ドル規模を運用しています。彼は経済が雲行き怪しくなることを見込んでいるのではありません。むしろ今後数カ月、経済成長は加速すると予想しています。問題は、現在の社債の価格が高すぎて、許容できる誤差(余地)がほとんどないため、潜在的なリターンが引き受けているリスクを補うには不十分だという点です。
AT&T(T.US)、JPモルガン(JPM.US)、アマゾン(AMZN.US)といった米国の優良企業が発行した債券の利回りは、米国債を0.8ポイント上回る程度で、その上乗せ幅は今年前半に付けた約30年ぶりの低水準にほぼ近い。これは、スプレッドが約12ベーシスポイント拡大するだけで、米国債に対する1年分の超過収益を相殺できることを意味する。
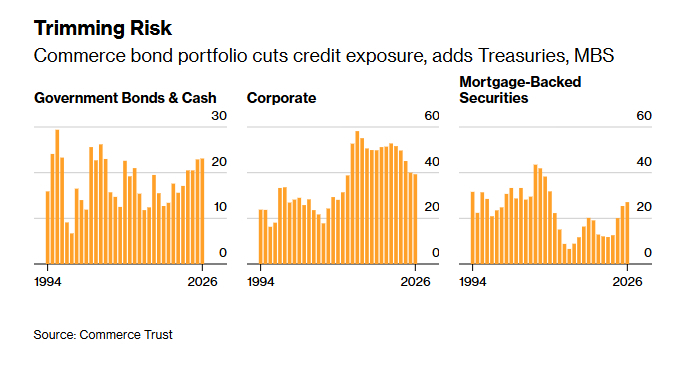
これこそが、コルバートが自社の投資適格社債へのエクスポージャーを2012年以来の最低水準まで削減した理由の一つだ。一方で、米国債、政府機関債、現金など、債券市場で最も安全な資産の配分を2005年以来の最高水準に引き上げた。
現在65歳のコルバートは、1994年から11億ドル規模のCommerce Bond Fundを運用しており、Morningstar格付けの同種ファンドの中で最長在任のファンドマネジャーだ。彼はこう述べる。「市場に本当に機会は少ない。私が取っているリスクに対するリターンは、これまでのキャリアで最も低い。」
この調整はまだ目立った成果をもたらしていない。年初来で、米国債の総合指数は約0.1%下落し、インフレと財政赤字への懸念が長期金利を20年ぶりの高水準へ押し上げたことで、社債や債券市場全体をやや下回るパフォーマンスとなっている。圧力を和らげるため、米財務長官スコット・ベッセントは水曜日、長期国債の買い戻しを大幅に拡大すると予想外に発表した。
しかしコルバートは辛抱強く構えてきた。彼のファンドは過去15年間で同業の94%を上回っている。彼はかなり前から着実にリスクを削ってきた。最新データによると、6月末時点で、共同ファンドと個別口座における社債比率は39%まで低下し、2021年の約53%を大きく下回った。
一方で、国債と現金の保有比率は、5年前の16%未満から23%へ上昇した。政府保証付きのモーゲージ担保証券(MBS)の比率は、この期間に2倍超となり、27%に達した。
より高格付けの資産へと傾けたことで、ポートフォリオの平均信用格付けはA+からAA-へ引き上げられ、過去最高となった。
この再配分の背景には、金融危機以来まれな高水準にある絶対利回りに加え、経済の底堅さを背景に、投資家が信用市場へ殺到していることがある。こうした資金流入は、米国債に対する社債の上乗せ金利をさらに押し下げ、テクノロジー企業がAIへの投資資金を調達するために大量発行を行い、供給が急増しているにもかかわらず、1997年以来の最狭水準に近づけている。
コルバートはこう指摘する。「少しリスクを落とすべき時があるとすれば、まさに今だ。なぜなら、諦める収益が最も少ないからだ。」
歴史的に見て、コルバートが取ってきた信用リスクはベンチマークのブルームバーグ米国総合債券指数を上回ってきた。削減後の現在でも、国債中心の同ベンチマークに対して、彼の社債エクスポージャーはなお約15ポイント高い。
したがって、今回の圧縮は景気後退を見込んだ賭けではなく、リスク管理の一環である。
コルバートは率直に認める。「もし市場が本当に崩壊すれば、私も打撃を受ける。それを望んでいるわけではない。ただ、限界的に見て、以前ほど多くのリスクを取りたくはないということだ。」
「AIバブル」への懸念
コルバートが注意深く見ているリスクの一つは、株式市場だ。
AIブームは米国株式市場の時価総額を約82兆ドルに押し上げ、米国経済規模の250%超に相当する水準となった。これはドットコムバブルのピーク時を約100ポイント上回る。
コルバートは、AIブーム――彼が「バブル」と呼ぶもの――がすぐに崩壊するとは考えていない。しかし、株式市場が変動した場合、それが消費支出を冷やす可能性を懸念している。消費支出は家計資産の増加に支えられているからだ。
コルバートは本来、核工学のバックグラウンドを持つ人物で、1986年に投資業界に入り、当時米国最大級の鉄鋼メーカーの一つだったArmco Steelに雇われ、同社年金基金の債券運用を担当した。
彼はこう振り返る。「私が最初に配属されたとき、こう言われたんです。『株はシカゴ、ニューヨーク、ロンドンの賢い連中に任せておけばいい。でも債券なんて、素人にだって運用できる』――私がその『素人』でした。」
もっとも、彼が業界に入ったタイミングはまさに絶妙だった。当時、ポール・ボルカーはインフレ抑制に取り組んでおり、数十年続く債券の大相場が始まっていた。1993年にコルバートはCommerce Bankに入社し、翌年にCommerce Bond Fundを引き継いだ。
金利の方向に賭ける一部の投資家とは異なり、彼はポートフォリオのデュレーション(金利リスクを測る指標)をベンチマークに近い水準に維持している。代わりに、社債、モーゲージ担保証券、資産担保証券などのスプレッド商品で超過収益を狙っている。
この戦略は、安定した好成績をもたらし続けている。過去15年間で、このファンドの年平均リターンは2.5%に達し、ベンチマークを大きく上回っている。
コルバートは、現在の市場環境が1990年代末のドットコムバブルを思い起こさせると指摘する。当時、FRBのアラン・グリーンスパン議長が1996年に「根拠なき熱狂」への警告を発した後、株価は一時的に調整したものの、その後は長年にわたり上昇が続いた。
コルバートはこう総括する。教訓は、高いバリュエーションは投資家の想定以上に長く続く可能性があり、市場の転換点を正確に見極めるのはほぼ不可能だということだ。タイミングを賭けるより、調整コストが低いうちに、落ち着いてリスクを落とす方がよい。
彼はこう語る。「状況がこれ以上ないほど良いときこそ、私は少し手綱を緩める。欲をかきすぎないことだ。」