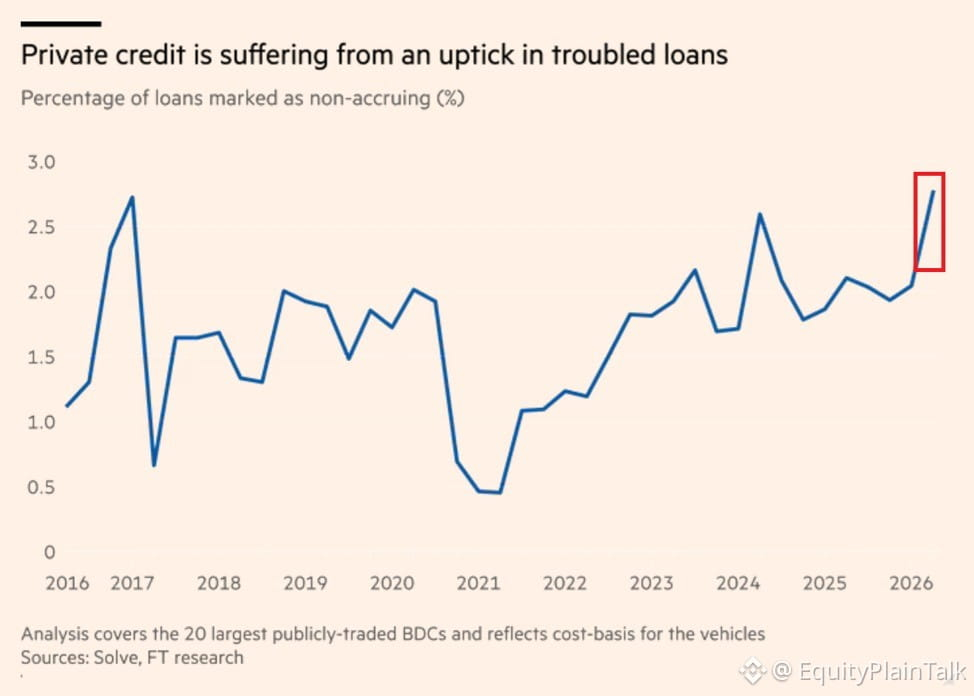
プライベートクレジットには本当の負荷が見えてきています。
大手BDC(ビジネス・デベロップメント・カンパニー)上位20社における不計上(非発生)債権が、第2四半期に2.8%に到達しました。これは2017年以来の高水準です。つまり、支払いを止めた借り手、またはデフォルトが目前の借り手が増えているということです。
上位12社のBDCにおける純資金調達(ネット・ファンディング)は-25億ドルまで落ち込みました。これは2年以上で最悪の水準です。純流出は3四半期連続です。
Fitchは、プライベートクレジットのデフォルトが7月に過去最高になったと指摘しました。
この2兆ドル規模の市場は利回りを求める投資家にとっての寵児でしたが、亀裂が広がっています。信用環境が引き締まり、金利が高止まりすると、最も弱い借り手が最初にさらされます。
BDCは個人投資家にプライベートクレジットへのアクセスを提供します。要するに、より小規模でリスクの高い企業への貸し付けです。これらのローンが悪化すると、システム全体におけるより広範なストレスの兆候になります。
この先に注目です。プライベートクレジットは低金利の世界で急成長しました。いま、その試練に直面しています。