市場が落ち着いている間にTermMaxの手数料ページを見直していたところ、ある1行がずっと目に留まりました。利息(貸付)手数料が2%というものです。最初の反応は単純で、「元本の2%は高い」という印象でした。
そこで実際に計算式を確認してみました。TermMaxが請求しているのは、それではありません。
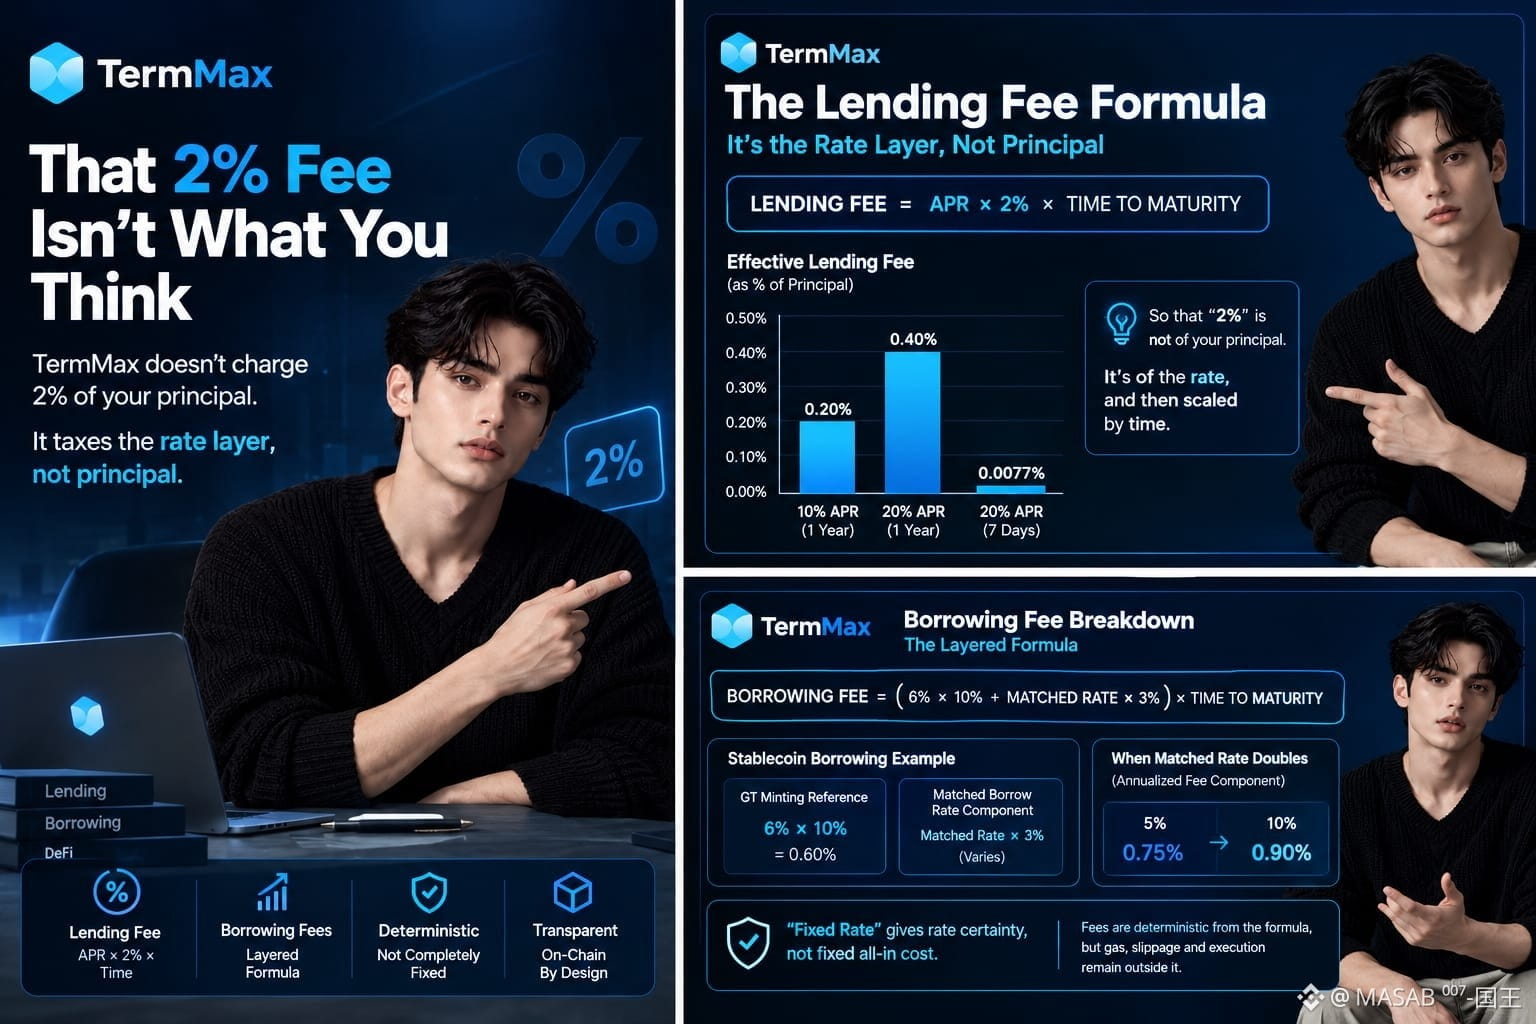
貸付手数料率は「APR × 2% × 満期までの期間」です。APRが10%で1年の場合、実効手数料は貸付額の0.20%になります。APRが20%なら0.40%。さらに、APRが20%の7日間のローンでは、元本の約0.0077%にとどまります。
この違いは重要です。
TermMaxは、見出しのパーセンテージに対して元本そのものではなく「レート層」を課税します。
借入はさらに階層化されています。ステーブルコインの場合、記載されている計算式は「6%のGTミント参照レート × 10%」と「対応する借入レート × 3%」を組み合わせ、両方を満期でスケールします。対応レートが5%から10%に倍になると、時間スケール前の年換算の手数料構成要素は0.75%から0.90%へ上がります。
つまり「固定レート」は、全て込みのコストを固定するという意味ではなく、レートの確実性を与えるだけです。手数料は計算式から決定的に算出できますが、ガス代、スリッページ、実行に関わるコストはその外側にあります。
タブはまだ開いたままです。あの2%が、今はまったく別のものに見えます。
#termmax @TermMax