TermMaxの分散型固定金利の借り入れ・貸し出しプロトコルにおいて、私の目に特に留まるのは、そのセキュリティモデルが個々のマーケットをどのように隔離しているかです。
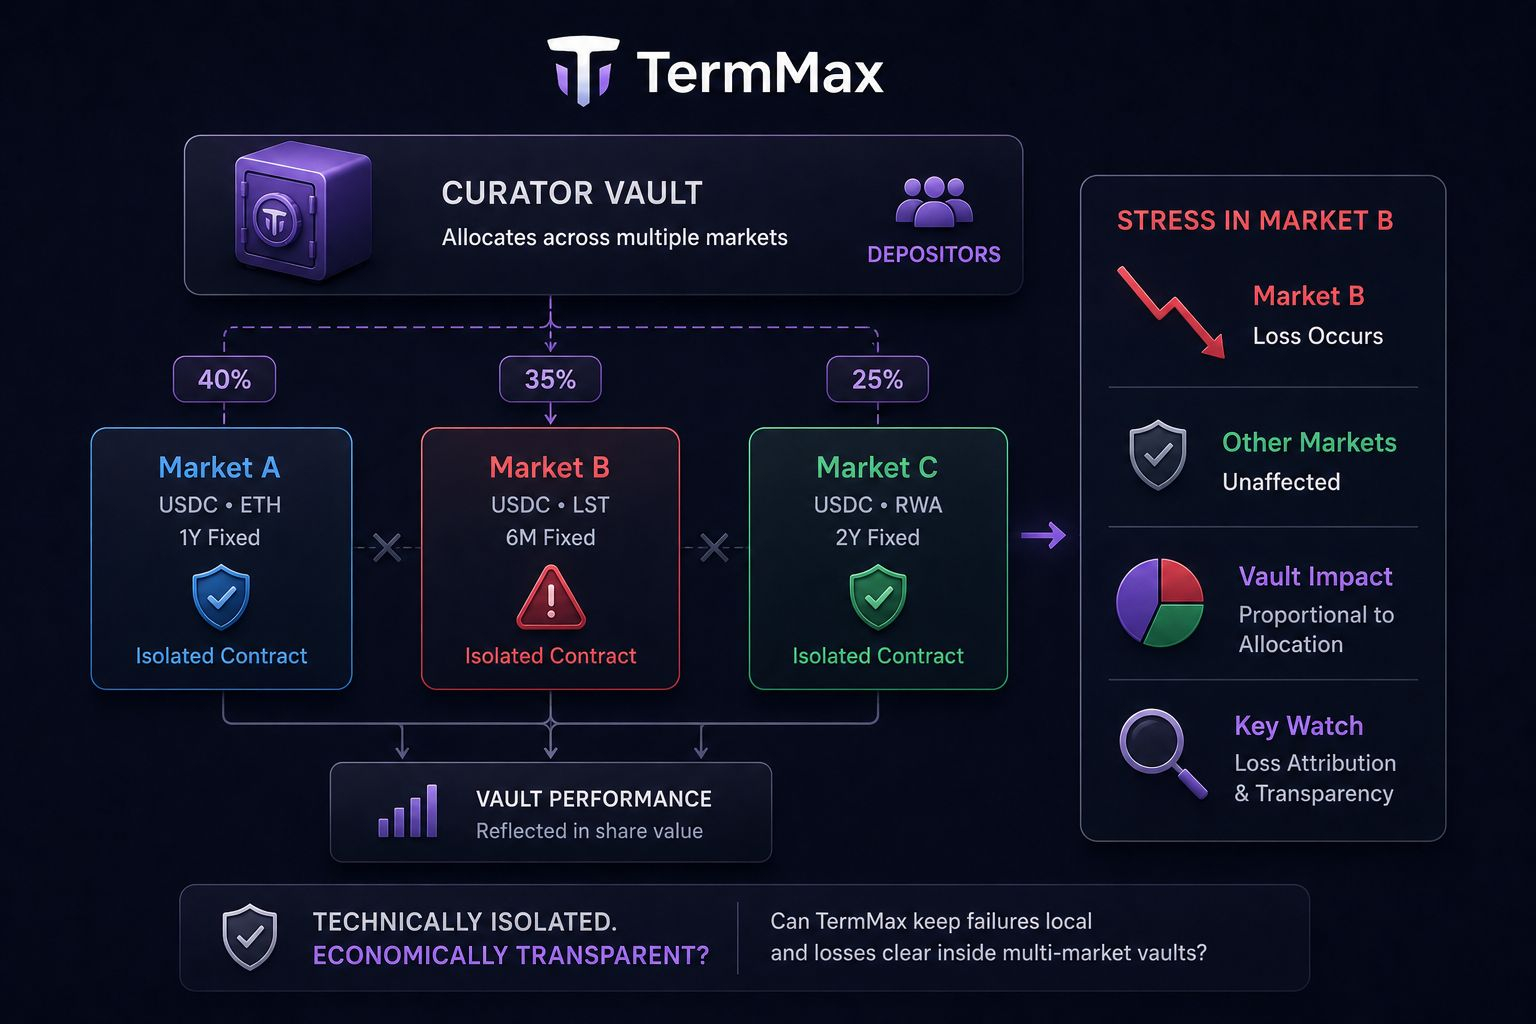
TermMaxの各マーケットはそれぞれ独自の契約を通じて運用されます。あるマーケットで何か問題が起きたとしても、意図としては、その問題が他のマーケットの背後にある契約へ自動的に波及しないようにすることです。
これは意味のある境界です。なぜなら、担保資産、負債(借入)資産、満期が異なると、リスク特性も大きく異なり得るからです。
しかし、ユーザーが必ずしも、それらのマーケットへのエクスポージャーを一つずつ単独で取りに行くとは限りません。
TermMaxのキュレーター・バル ト(キュレーターヴォルト)は、同じ負債トークンを共有し、かつホワイトリスト化された複数のマーケットの上にまたがって配置され、預託者の資本をそれらに配分できます。つまり、マーケット同士は技術的には互いに隔離されたままでも、得られる利益と損失は同じバル トのポジションへと反映されるのです。
もし基礎となるあるマーケットがストレスを受けても、他のマーケットの契約が失敗する必要はありません。バル トの預託者が損失を被るかどうかに、その失敗が必須となるわけではない、ということです。
ただ、私がまだ分からないのは、その損失が、原因となったマーケットに対してきれいに帰属(アトリビューション)され続けるのか、それとも、バル トがポジションを管理するやり方によって、経済的な境界が預託者側からは追跡しにくくなるのか、という点です。
その部分こそがより強い証拠になります。
複数マーケットにまたがるバル トで、損失が透明性を保ち、ストレスを受けたマーケットに割り当てられた資本に対して広く比例した形で残ることを示せるなら、TermMaxは、バル トが複数の隔離されたマーケットにまたがっていても、意味のある経済的境界を維持できていることになります。
私は、隔離の仕組みそのものから学ぶよりも、ストレス下での「マーケットごとの明確な損失帰属」からより多くを学びたいです。
問いは、TermMaxが技術的には障害をローカルに留められるだけでなく、複数マーケットのバル トの中で預託者の損失が経済的に明確で、かつ上限(バウンド)されるように保てるかどうかです。
私は、バル ト単位での損失帰属、配分ウェイト、そして単一マーケットのストレスがバル トのシェア価値にどのように表れるかを注視しています。
@TermMax #TermMax $BTW $ACE $PORTAL
TermMaxの各マーケットはそれぞれ独自の契約を通じて運用されます。あるマーケットで何か問題が起きたとしても、意図としては、その問題が他のマーケットの背後にある契約へ自動的に波及しないようにすることです。
これは意味のある境界です。なぜなら、担保資産、負債(借入)資産、満期が異なると、リスク特性も大きく異なり得るからです。
しかし、ユーザーが必ずしも、それらのマーケットへのエクスポージャーを一つずつ単独で取りに行くとは限りません。
TermMaxのキュレーター・バル ト(キュレーターヴォルト)は、同じ負債トークンを共有し、かつホワイトリスト化された複数のマーケットの上にまたがって配置され、預託者の資本をそれらに配分できます。つまり、マーケット同士は技術的には互いに隔離されたままでも、得られる利益と損失は同じバル トのポジションへと反映されるのです。
もし基礎となるあるマーケットがストレスを受けても、他のマーケットの契約が失敗する必要はありません。バル トの預託者が損失を被るかどうかに、その失敗が必須となるわけではない、ということです。
ただ、私がまだ分からないのは、その損失が、原因となったマーケットに対してきれいに帰属(アトリビューション)され続けるのか、それとも、バル トがポジションを管理するやり方によって、経済的な境界が預託者側からは追跡しにくくなるのか、という点です。
その部分こそがより強い証拠になります。
複数マーケットにまたがるバル トで、損失が透明性を保ち、ストレスを受けたマーケットに割り当てられた資本に対して広く比例した形で残ることを示せるなら、TermMaxは、バル トが複数の隔離されたマーケットにまたがっていても、意味のある経済的境界を維持できていることになります。
私は、隔離の仕組みそのものから学ぶよりも、ストレス下での「マーケットごとの明確な損失帰属」からより多くを学びたいです。
問いは、TermMaxが技術的には障害をローカルに留められるだけでなく、複数マーケットのバル トの中で預託者の損失が経済的に明確で、かつ上限(バウンド)されるように保てるかどうかです。
私は、バル ト単位での損失帰属、配分ウェイト、そして単一マーケットのストレスがバル トのシェア価値にどのように表れるかを注視しています。
@TermMax #TermMax $BTW $ACE $PORTAL