#termmax @TermMax
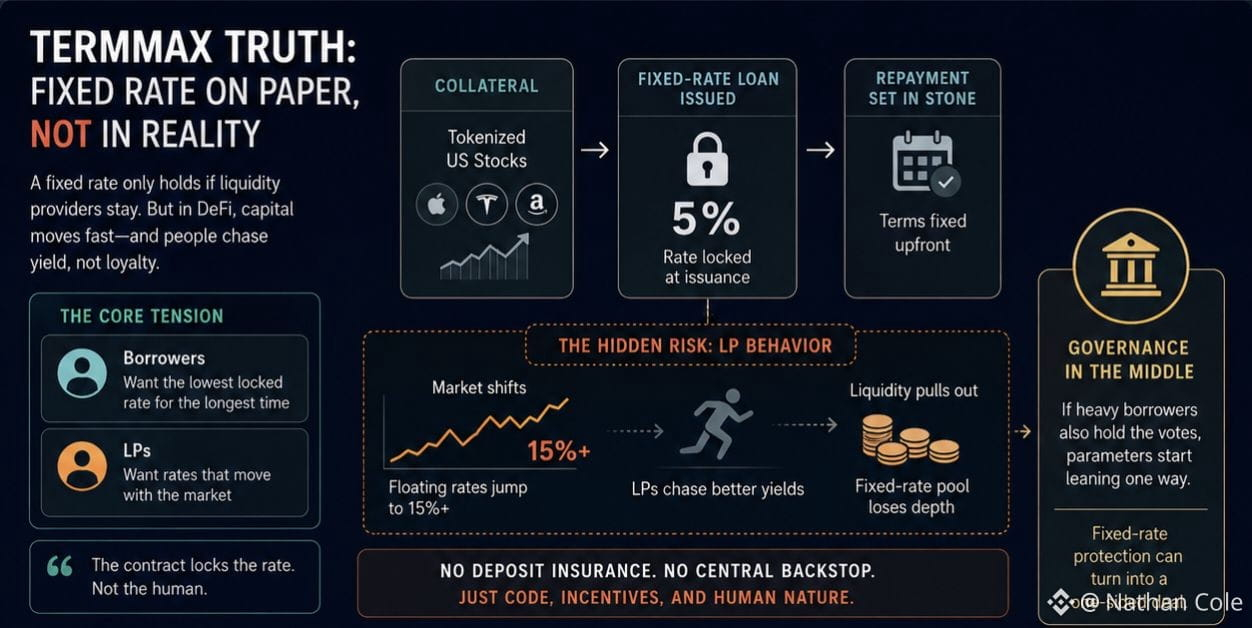
今夜またTermMaxのドキュメントのあの部分をじっと見ていた。トークン化された米国株を担保にして、ローンが実行された瞬間に年利5%の固定金利を確定し、返済条件もすでに決まっている。書面上は申し分ない。でも、その「固定」が成り立つのは、反対側にいる誰かが本当にその金利で留まり続ける気がある場合だけだ。
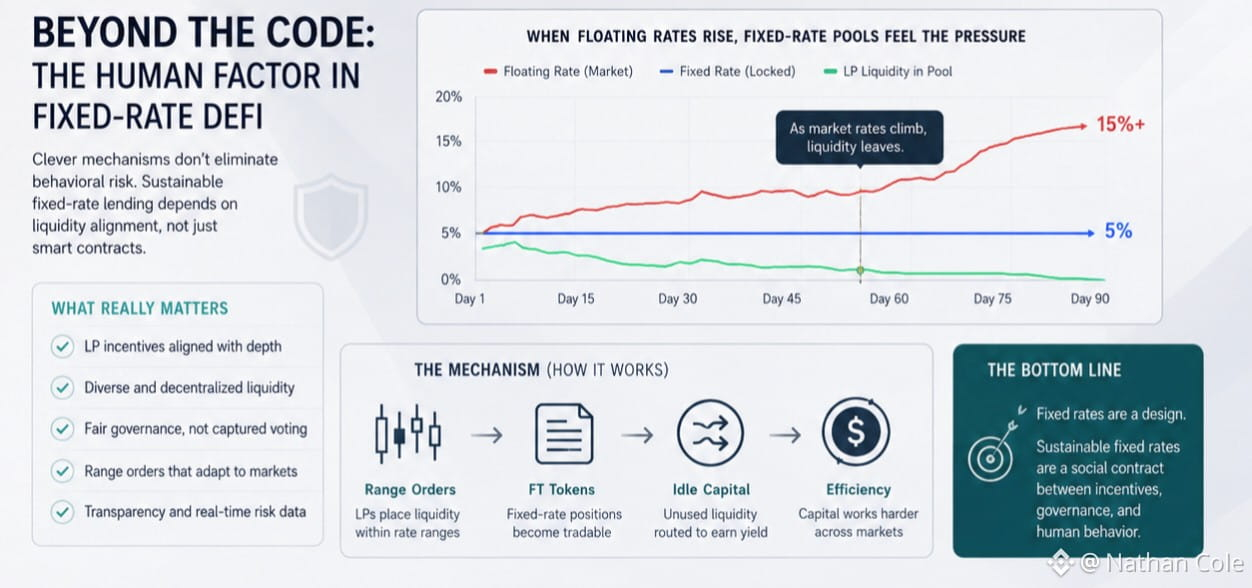
こういう話は前にも見たことがある。DeFiのLPはじっとしていない。資金はいつだって、次のより良い利回りを探し回っている。借入需要が急増して変動金利が15%に跳ね上がれば、5%で資金を固定された側は、どれだけ早く流動性を引き揚げられるか計算し始める。コントラクトが固定するのは金利であって、人間ではない。預金保険も中央銀行の支援もなく、あるのはスマートコントラクトと、人々が実際には利回りを追い求めているのに銀行預金者のように振る舞ってくれるという、ひそかな期待だけだ。
ガバナンスは、まさにその緊張関係の中心にある。借り手は、できるだけ低い固定金利をできるだけ長く求める。LPは、市場の動きに合わせて金利カーブが変わることを望む。借入の大半を担うウォレットが同時に投票権も握っていると、パラメーターは一方に傾き始める。固定金利は保護というより、一方に有利な取引のように感じられてくる。
仕組み自体は巧妙だ。レンジオーダー、FTトークン、遊休資本を変動金利型のプロトコルへ回す仕組み。これまで十分な数のサイクルを見てきたから、設計が巧妙だからといって、参加者が実際にどう行動するかまで自動的に織り込まれるわけではないとわかっている。ドキュメントでは、固定金利はすでに確定したものとして書かれている。けれど、流動性を提供する側が本当に納得しているのか、まだ確信が持てない。
今夜またTermMaxのドキュメントのあの部分をじっと見ていた。トークン化された米国株を担保にして、ローンが実行された瞬間に年利5%の固定金利を確定し、返済条件もすでに決まっている。書面上は申し分ない。でも、その「固定」が成り立つのは、反対側にいる誰かが本当にその金利で留まり続ける気がある場合だけだ。
こういう話は前にも見たことがある。DeFiのLPはじっとしていない。資金はいつだって、次のより良い利回りを探し回っている。借入需要が急増して変動金利が15%に跳ね上がれば、5%で資金を固定された側は、どれだけ早く流動性を引き揚げられるか計算し始める。コントラクトが固定するのは金利であって、人間ではない。預金保険も中央銀行の支援もなく、あるのはスマートコントラクトと、人々が実際には利回りを追い求めているのに銀行預金者のように振る舞ってくれるという、ひそかな期待だけだ。
ガバナンスは、まさにその緊張関係の中心にある。借り手は、できるだけ低い固定金利をできるだけ長く求める。LPは、市場の動きに合わせて金利カーブが変わることを望む。借入の大半を担うウォレットが同時に投票権も握っていると、パラメーターは一方に傾き始める。固定金利は保護というより、一方に有利な取引のように感じられてくる。
仕組み自体は巧妙だ。レンジオーダー、FTトークン、遊休資本を変動金利型のプロトコルへ回す仕組み。これまで十分な数のサイクルを見てきたから、設計が巧妙だからといって、参加者が実際にどう行動するかまで自動的に織り込まれるわけではないとわかっている。ドキュメントでは、固定金利はすでに確定したものとして書かれている。けれど、流動性を提供する側が本当に納得しているのか、まだ確信が持てない。