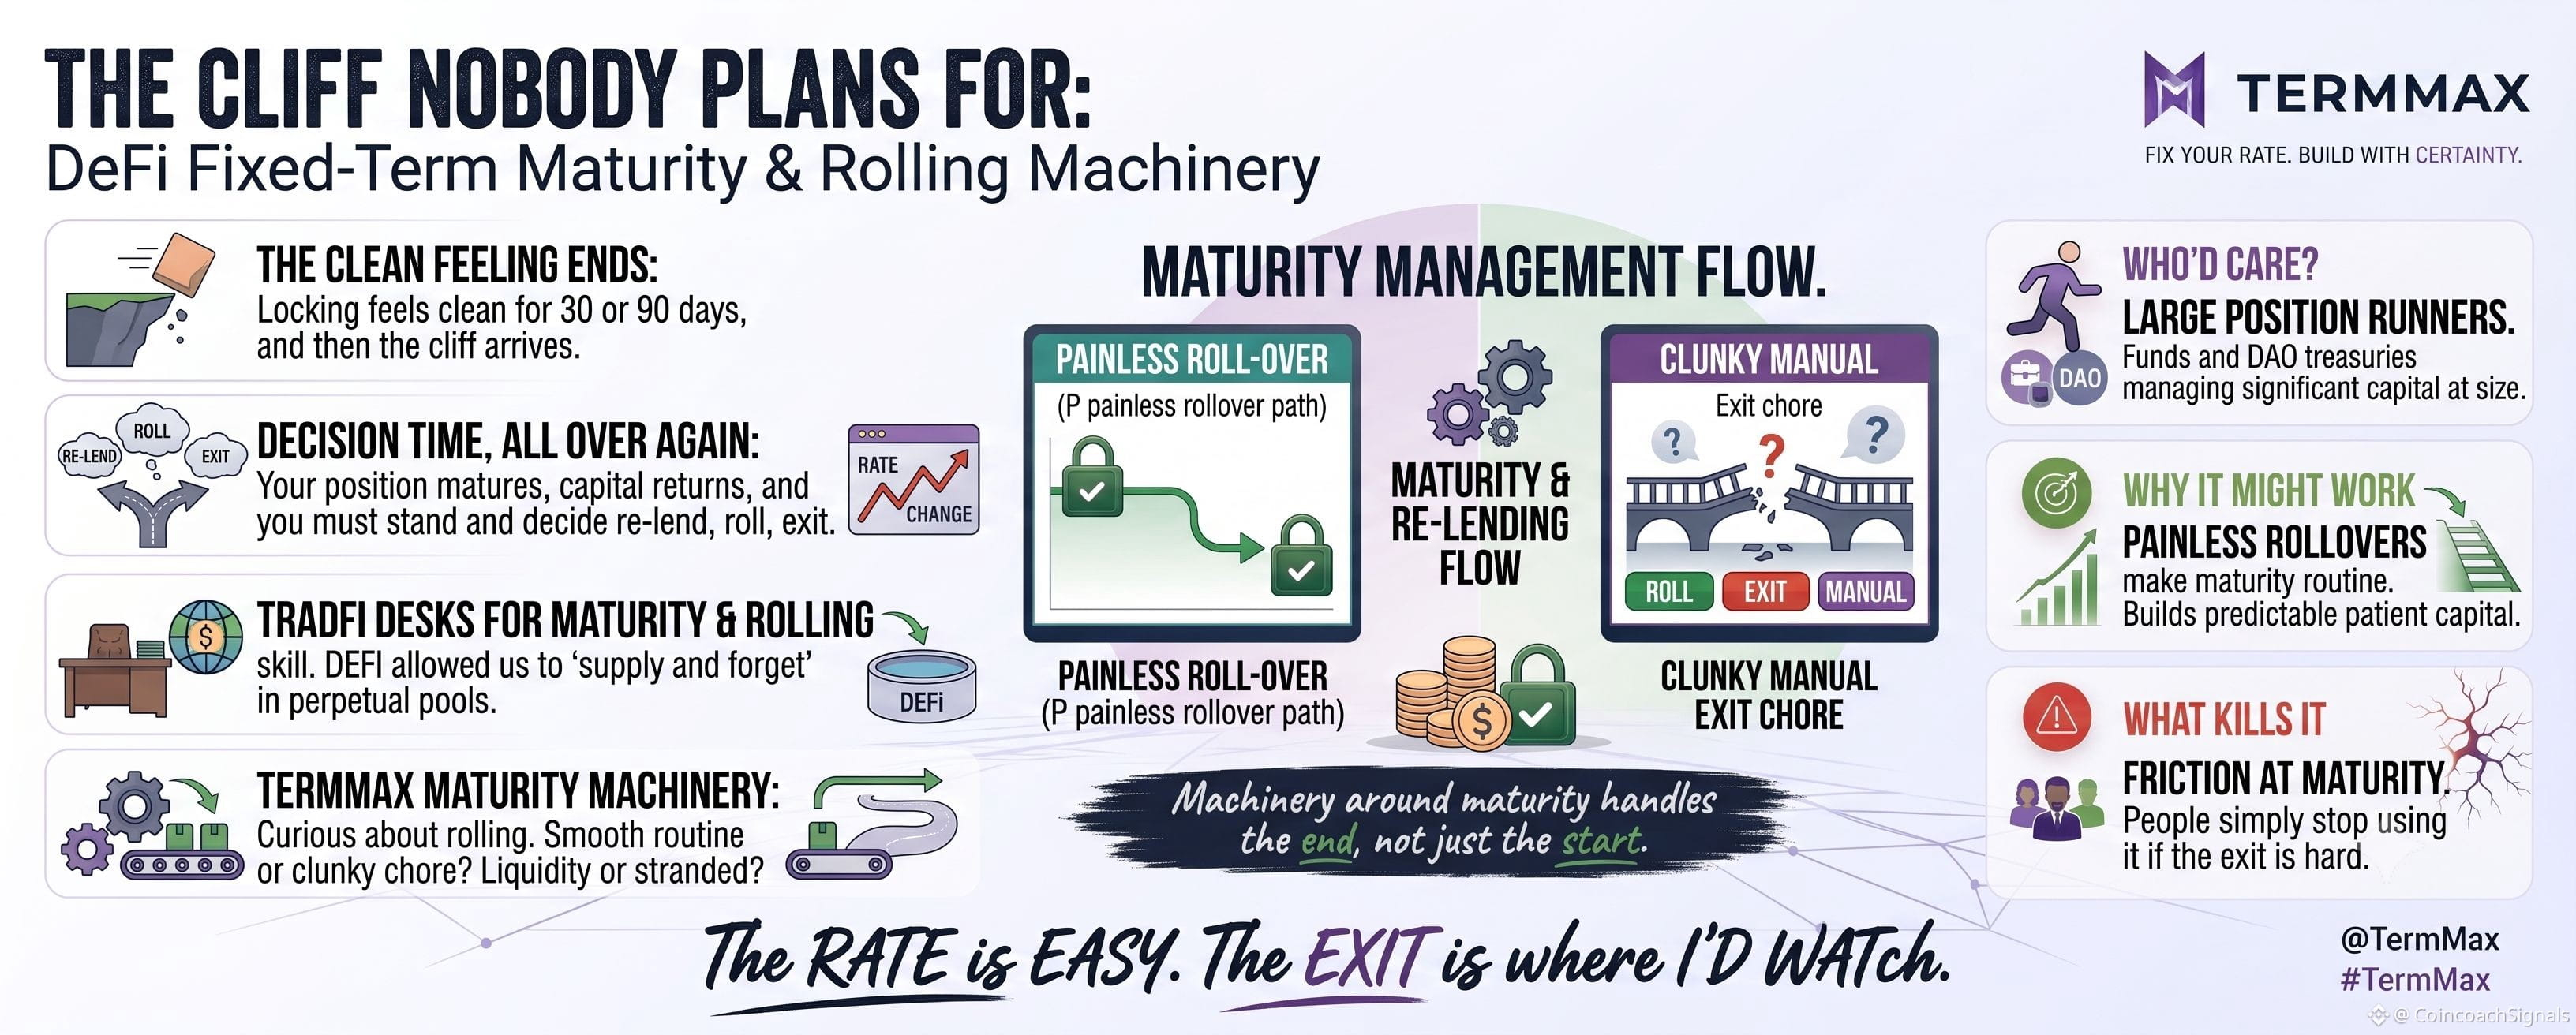
最初は、固定金利ローンの難しいところは金利そのものだと思っていました。けれど実際は、そこは簡単なほうです。私が何度も立ち返ってしまうのは、期間が終わったときに何が起きるか、という部分です。
終わるのです。金利を30日か90日に固定すると、きれいに聞こえます。でも崖がやって来ます。つまりポジションの満期が来て、資本が戻ってきて、そこでまた最初から考え直すことになる——再ローンするのか、ロールするのか、退出するのか。しかも、開始時に見えていた金利とはもうまったく違って見えるタイミングで。
伝統的な金融には、まさにこうしたことを前提に作られたデスクが丸ごとあります。満期を繰り延べるロール、ラダー、借り換え。これは本当のスキルです。けれど<b>#defi </b>私たちの多くは、考える必要がありませんでした。すべてが永続的で変動だったので——プールに放り込んで、忘れていればよかったからです。
だから、<b>@TermMax </b>で私が本当に気になっているのは、固定金利そのものではありません。満期まわりの仕組みです。ポジションをロールするのはスムーズに感じるのか、それとも毎月の面倒な雑仕事なのか。次の満期で流動性は待っているのか、それとも取り残されてしまうのか。固定期間の商品は、始まりではなく、終わりの扱いで生きるか死ぬかが決まります。
誰が気にする?規模で運用している人なら誰でもです。なぜうまくいく可能性があるのか:手間のないロールでルーティン化されるから。何がダメにするのか:満期での摩擦が生じて、結局やる気が失せること。
金利は簡単です。私が見たいのは退出のほうです。
<b>#TermMax </b>
現在の注目ペア(Top Trending): <b>$BOME $MAGMA $ONG </b>