


宇宙(ユーツー)科技が上場初日に全面的登録制以降の新規株の抽選・購入における“初値勝ち”浮き利益の記録を塗り替えたが、翌日には18.7%の大幅下落。時価総額は高値から1600億元以上縮んだ。同日、創業者の王興興氏は、身体性(具現)知能の汎化能力が依然として最大のボトルネックであり、家庭および生産の場面での導入・実装には2〜5年を要すると率直に認めた。J.P.モルガンは、このセクターのバリュエーションが「希少性プレミアム」から「納品(提供)能力」へと移行すると見ている。野村は成長を評価しつつも、産業での反復受注が鍵だと強調した。市場は「物語を見る」から「納品を見る」へと移行しつつある。
宇宙(ユーツー)科技の上場初日の熱狂は、すぐに冷めていった。
8月20日、この「人形ロボット第一株」が上場翌日、687元/株で引け、18.7%下落し、時価総額は2779億元に減少した。これに先立つ前日、同社は寄り付きで暴騰629.44%となり、株価は一時1100元に到達、時価総額は4449億元まで膨らんだ。たった1日で、時価総額は高値から1600億元以上目減りした。
株価が大きく乱高下する中、創業者の王興興氏は2026年世界ロボット会議で、具現知能の最大のボトルネックは現在も「汎化能力」であると率直に語りました。ロボットが本当に家庭や日常の生産生活に入るにはまだ時間が必要で、最速でも2〜3年、最も遅くて5〜10年かかる可能性があります。
同時に、J.P.モルガンは、ユートゥ・テクノロジーの上場は人型ロボット分野の評価ロジックをリセットすることを後押しすると考えています。資金は、それまでの「希少性プレミアム」から、実際の出荷、複数顧客での再現、そして収益力へとシフトしていくでしょう。ノムラ証券はユートゥ・テクノロジーを初めてカバーし「買い」評価を出した一方で、産業顧客がリピート受注を形成できるかどうかが、需要が本当に拡大するかどうかの鍵であるとも指摘しています。
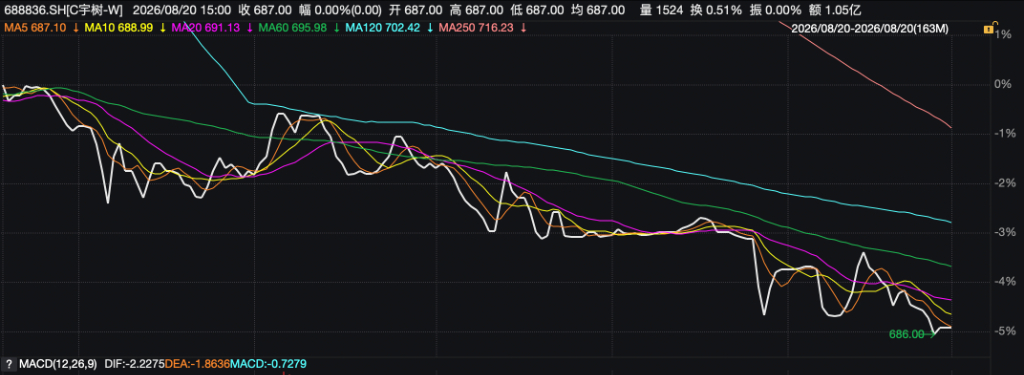
寄り付きPERは800倍超、「希少性」ブームの後に評価圧力が浮上
ユートゥ・テクノロジーは8月19日に上場初日を迎え、非常に好調でした。同社は寄り付きで1100元/株を提示し、発行価格の150.80元から629.44%上昇しました。寄り付き価格で計算すると、1口(1件)で500株を取得した投資家の含み益は約47.46万元で、全面的な登録制以降における新株の打診(抽選)での含み益の最高記録を更新しました。
1100元での寄り付きの背後には、会社の希少性、流通株数、市場のセンチメントがともに作用しています。複数の証券会社関係者は、ユートゥ・テクノロジーの「唯一性」が高い評価を支える重要な要因だと見ています。A株(中国本土株)で、具現知能ロボットを中核事業とする同社は、先行して同類のロボット本体企業が資本市場に上場した例がまだありませんでした。この希少な対象が、投資家の熱い注目をさらに増幅させたのです。
情緒の他にも、バリュエーション(株価評価)のプレッシャーも看過できません。ユートゥ・テクノロジー(宇樹科技)のPER(株価収益率)はすでに219.23倍に達しており、業界平均を大きく上回っています。初日の1100元での寄り付きで計算すると、動的PERは一時的に800倍を超えました。
上場初日の熱気が徐々に冷めるにつれ、市場は「希少性プレミアム」から、当該バリュエーションに見合う業績の実現能力を改めて検討し始めています。高い評価が最終的に、ロボットの出荷、商業化の着地、収益成長によって消化できるかどうかが、ユートゥ・テクノロジーの上場後の中核的な試練となるでしょう。
王興興氏:具現知能の汎化は依然として最大のボトルネック
8月20日、ユートゥ・テクノロジーの創業者兼取締役会長である王興興氏が、2026年世界ロボット会議でテーマ講演を行いました。
王興興氏によると、現在の具現知能が直面している中核的な問題は依然として「汎化能力」です。現段階では、ロボットは十分に訓練された固定された環境やシーンでは高いタスク成功率を実現できますが、物や環境が変わると、タスクのパフォーマンスは明確に低下します。ロボットが未知の環境で指示を理解し、安定してタスクを完遂できるようにするには、まだ解決すべき重要な課題であり、業界の次段階で突破が求められています。
王興興氏の見解では、ロボットが任意の未知の環境に入った後に、音声や言語指示だけで自律的に約80%のタスクを完了できるなら、具現知能が産業化の臨界点に入ったと見なせます。
この目標の達成にかかる時間については、最速なら2〜3年、最も遅くても5〜10年で可能だとの見方です。「今後数年は、必ず解決できる問題です。」と王興興氏は述べています。
技術ロードマップでは、ユートゥ・テクノロジーはエンドツーエンドモデルとワールドモデルを構築し、ロボットモデルが継続的に自己進化できるよう取り組んでいます。シミュレーション訓練、実機への展開、データフィードバックを通じてクローズドループを形成し、モデルの反復更新とロボット能力の向上を加速させています。
J.P.モルガン:評価軸が「希少性」から「納品能力」へ
J.P.モルガンは、ユートゥ・テクノロジーのIPOは人型ロボット業界における重要なバリュエーションの再評価(リセット)イベントだと考えています。
これまで、純粋な上場対象がなかったため、資金はより多くの場合、産業チェーンの企業を通じて「代理取引」を行っており、希少性そのものがバリュエーション・プレミアムの源泉になっていました。ユートゥ・テクノロジーが上場した後は、市場がより直接的な価格決定のアンカーを手にできるようになります。
同社は、今後1〜6か月で人型ロボット株セクターは評価の消化期間に入る可能性があると見ています。資金は「誰が希少性を持っているか」から、「実際の出荷実績があり、複数顧客での再現能力があり、粗利率改善の道筋がある」企業に報いる方向へ移っていくでしょう。
J.P.モルガンはまた、人型ロボットと大規模言語モデル(大モデル)には明確な違いがあると述べています。ロボットには製造、輸送、設置、保守が必要で、さらに安全に関する責任も関わってきます。そのため、業界の本当の鍵は、特定の「ChatGPTの瞬間」ではなく、複数顧客の商業化、規模での納品、そして継続的な学習を実現できるかどうかです。
AgiBot、Figure AI、Agility Roboticsなど、より多くの企業が上場を進める、または資本市場での取引を行うにつれて、人型ロボット分野の希少性プレミアムは段階的に低下していくでしょう。
ノムラは急成長を期待し、リピート(反復)受注が鍵だと見ています
ノムラ証券は8月19日にユートゥ・テクノロジーを初めてカバーし、「買い」評価を付けました。同社は、同社がすでに「技術展示型企業」から「規模を伴う納品(スケールデリバリー)型企業」へ移行したと考えています。データによると、ユートゥ・テクノロジーの2025年の人型ロボットの出荷台数は5500台を超え、世界トップです。主力事業の粗利率は約60%、人型ロボットの粗利率は63.2%です。
ノムラは、ユートゥ・テクノロジーの2026〜2028年の売上がそれぞれ26.87億元、53.96億元、131.84億元になると予測しており、前年比成長率はそれぞれ58%、101%、144%です。3年間のCAGR(年平均成長率)は122%に達するとしています。
ただし、ノムラは同時に、現時点でユートゥ・テクノロジーの需要は主に研究、教育、エンターテインメント、および政府調達によるものであり、産業・商業用途の比率は相対的に限られているとも指摘しています。今後、産業顧客が安定的なリピート受注を形成できるかどうかが、人型ロボット需要がテーマ相場から本当に規模ある需要の拡大へ移行できるかを左右します。
上場初日に急騰し、翌日に急落したユートゥ・テクノロジーをめぐって、市場は「物語を見る」から「納品を見ていく」段階へ移っています。短期のバリュエーションはなお変動する可能性がありますが、同社が継続的に出荷を拡大し、より多くの産業顧客を獲得し、リピート受注を形成できるなら、長期的価値は商業化の進展によって裏付けられるのを待つことになります。
リスク提示および免責事項
市場にはリスクがあります。投資にはご注意ください。この記事は個人の投資助言を構成するものではなく、個々のユーザーの特別な投資目標、財務状況、または必要性も考慮していません。ユーザーは、この記事中のいかなる意見、見解、結論が自分の特定の状況に適合するかを検討してください。これに基づいて投資する場合、責任はご自身にあります。