


米財務長官のスコット・ベッセンタ―が長期国債利回りの抑制を図っているにもかかわらず、Aegon Asset Managementは依然として、米国の短期と長期の借入コストの利ざやは引き続き拡大するとみて強気で賭けている。
米国財務省は水曜日、10年から30年満期の国債に対する流動性支援のレポ(買い戻し)オペレーションの規模を「少なくとも倍増」すると発表した。1回あたりの買い戻し上限は20億ドルから少なくとも40億ドルに引き上げる。発表後、債券市場の反応は好調で、10年物米国債利回りは6ベーシスポイント下落して4.65%となり、30年物利回りは約10ベーシスポイント大きく下落して5.18%になった。一方、それ以前の取引日には30年物米国債利回りが一時5.33%を上回り、2007年以来の高水準を記録していた。
ただし、Aegonのポートフォリオマネジャー、ジェームズ・リンチ氏は、長期米国債の回購規模を拡大しても「さほど意味はなく」、米国のみならず欧州の利回り曲線が今後もさらにスティープ化していくという見方は変わらないと考えている。
米財務省が回購を拡大すると発表した後、米国債利回り曲線はフラット化
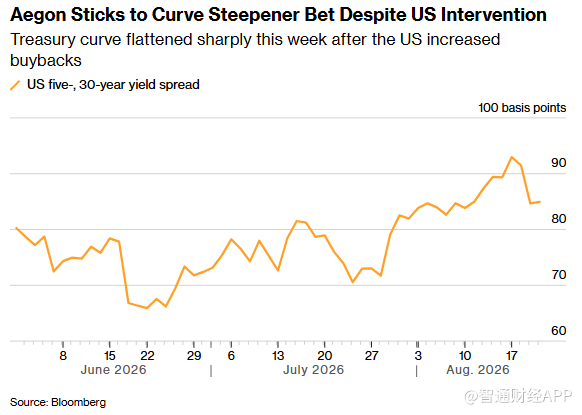
データによると、Aegon傘下の絶対収益型債券ファンド(Absolute Return Bond Fund)は、過去1カ月で同種商品の中でも80%超のパフォーマンスを上回った。リンチ氏によれば、成功要因のひとつは「複数の構造的要因」に基づき、30年物米国債の利回り上昇ペースが5年物米国債を上回ることに賭けた点にある。
リンチ氏はこう述べた。「財政面の問題がある。赤字規模が大きいこと、超大型の企業債務が市場に流入していること、インフレ率が依然として目標水準を上回っていること、そしてFRBのコミュニケーションが十分に明確でないこと。これらが市場に追加のプレミアムを注入していると思う。私は、これらの要因がすぐに消えるとは考えていない。」
世界的に見て、カーブスティープ化(steepener trades)取引はヘッジファンドや他の資産運用機関にますます好まれている。その中核ロジックは、政府債の供給量が増え続けるにつれ、十分な買い手を引き付けるには、長期利回りをさらに上昇させる必要がある、という点にある。
長期債は、投資家の強い注目を集める焦点となっている。ひとつにはインフレ圧力が依然として続いていること。もうひとつには、債務主導のAIブームにより、政府と、格付けが高く、規模の大きいテックの巨人(いわゆる“超大型企業”)が、同じ市場で買い手をめぐって競い合っていることだ。
現在、米国の30年物国債利回りは5%を突破し、約20年ぶりの高水準に達している。一方で、短期利回りは過去1カ月で上昇幅が縮小した。市場の兆候として、FRBが利上げを急いでいないことが示されているためだ。
Aegon傘下で規模が1億6500万ポンド(約2億2500万米ドル)の債券ファンドは、今年の期日までのリターンが2.36%となっている。収益の内訳は、短期債の組み入れ、アクティブなデュレーション管理、そしてスティープ化取引だ。リンチ氏は6月中旬には早くも、米国債のスティープ化取引戦略を採用していた。さらに、欧州および英国の長期債のパフォーマンスが短期債を下回ることにも賭けている。
同氏は、2027年入りにあたって、カーブスティープ化(陡峭化)ポジションを段階的に、長期債の直接保有へ切り替えることを検討している。ただし、債券価格の上昇に賭けるタイミングについては慎重だ。
「今は少し状況が混乱しているが、これは“買い(ロング)”にとって良いチャンスになるかもしれない」とリンチ氏は語った。「残念ながら、誰もあなたに『たしかに今こそロングの良いタイミングだ』と警鐘を鳴らしてはくれない。」
ウォール街は米国債の回購新政策をどう見ているのか?
米財務省が動き出した後、米国債市場は反発した。とはいえ、今回の回購調整についてのウォール街の見方は依然として割れている。
モルガン・スタンレーの見方:米財務省が自社株買いのように追加で国債を買い戻す(拡大回購)措置を講じても「その場しのぎで本質的な解決にはならない」。ジェイ・バリーを含むモルガン・スタンレーのストラテジストは、この操作は本質的には、長期金利上昇という“症状”への対処にすぎず、根本問題には踏み込めていないと指摘する。現在の米国経済はほぼ完全雇用に近く、財政赤字は依然としてGDPの約6%にとどまる一方で、長期的に高止まりする資金調達需要こそが、長期金利に上昇圧力をかける核心の原因だとしている。同行は、財務省が債務管理においてより“日和見的”になり、従来の「定期的かつ予測可能」という発行原則からさらに逸脱すれば、投資家がより高い期間プレミアムを求め、結果的に長期の資金調達コストが押し上がり得ると警告。モルガン・スタンレーは、今後数つの財政年度における米国の資金調達のギャップが3.5兆ドル超となる見通しであり、財政の実質的な立て直しが進まない限り、今回の回購の調整が長期ゾーンの金利に与える影響は大方一時的にとどまる可能性が高いとみている。
バークレイズは、実際の市場への影響は限定的だとしているが、政策シグナルの意味合いは無視できないと指摘する。投資家は、長期利回りがなお上昇していく場合、米財務省が発行構造を調整する用意があることをすでに明確に理解しているからだ。今後も米財務省は回購規模をさらに引き上げる可能性があるほか、11月の資金調達会合で長期国債の発行を減らすことを明確化するかもしれない。同社は日本の事例を引き合いに出し、長期債供給の圧縮で時間を稼げても根本の解決にはならないと注意を促した。日本では2025年に超長期国債の発行を削減した後、40年債利回りが一時的に約50ベーシスポイント下落したが、その後再び高値を更新した。問題を本当に解決するには、最終的には財政の立て直しに回帰する必要がある。
それとは対照的に、シティの見方はより強気だ。同社は20年物米国債の購入を推奨し、今回の米財務省の動きは長期ゾーンの利回り上昇を抑えることを狙ったものだとみている。また、インフレ鈍化の流れが追い風になるとの見方のもと、今後数カ月の米国債市場には強い反発機会があると判断している。
Aegonが陡峭化に堅く賭けたことから、モルガン・スタンレーの“その場しのぎで本質的な解決にならない”という警告、そしてシティの楽観的な布石までが示すのは、市場の思惑が米国債金利の行方をめぐって、まだ決着点には至っていないということだ。