


転載:海克财经
文|海克财经 范东成
節日が来るたび、できたてのお茶ドリンクブランドはそれぞれ腕を見せる。
2026年の七夕(8月19日)もまさにこれだ。霸王茶姫は、鳳凰単叢を茶葉のベースにした「鳳凰棲梧」の七夕限定シリーズを発売し、あわせてロマンティックなテーマのピンク色パッケージやテーマの冷蔵庫用マグネットなどの周辺グッズも展開する。奈雪は新商品「初雪雲酪りんごアイス」を投入し、同時に限定の“赤いりんご”ポストカードを発売。沪上阿姨は韓国アニメ(小ペンギン・ポビルビル)とのコラボIPキャラクター「ルビー」を起用し、コラボ周辺グッズのセットを提供。茶百道は“告白カップ”活动を実施し、喜茶はコラボの小黄色バナナのかぎ針編み(手かぎ)を展開し、七夕限定のかぎ針編み風周辺グッズシリーズを発売する。
それ以前の立秋の当日(8月7日)には、さらに現製ティードリンク業界にしかない“マーケティングの節目”になっていた。2020年9月に、ネットユーザーが「秋の最初のミルクティー」のスクリーンショットを共有してから、この言い回しは各種のティードリンクブランドやフードデリバリープラットフォームによって勢いづけられ、国民的に参加する消費の儀式になった。2026年の立秋でも、同じ表現は依然として高い熱を持ち、当日各ブランドが続々と“成果発表”を公式に発表。古茗は当日のGMVが3億元を突破し、全国のカップ出数は過去最高の新記録を更新した。茉莉奶白は当日のGMVが7300万元超、販売数は365万杯。蜜雪氷城の立秋も、2026年の当日販売記録を更新した。
国内の現製ティードリンク市場は依然として成長基調を維持している。
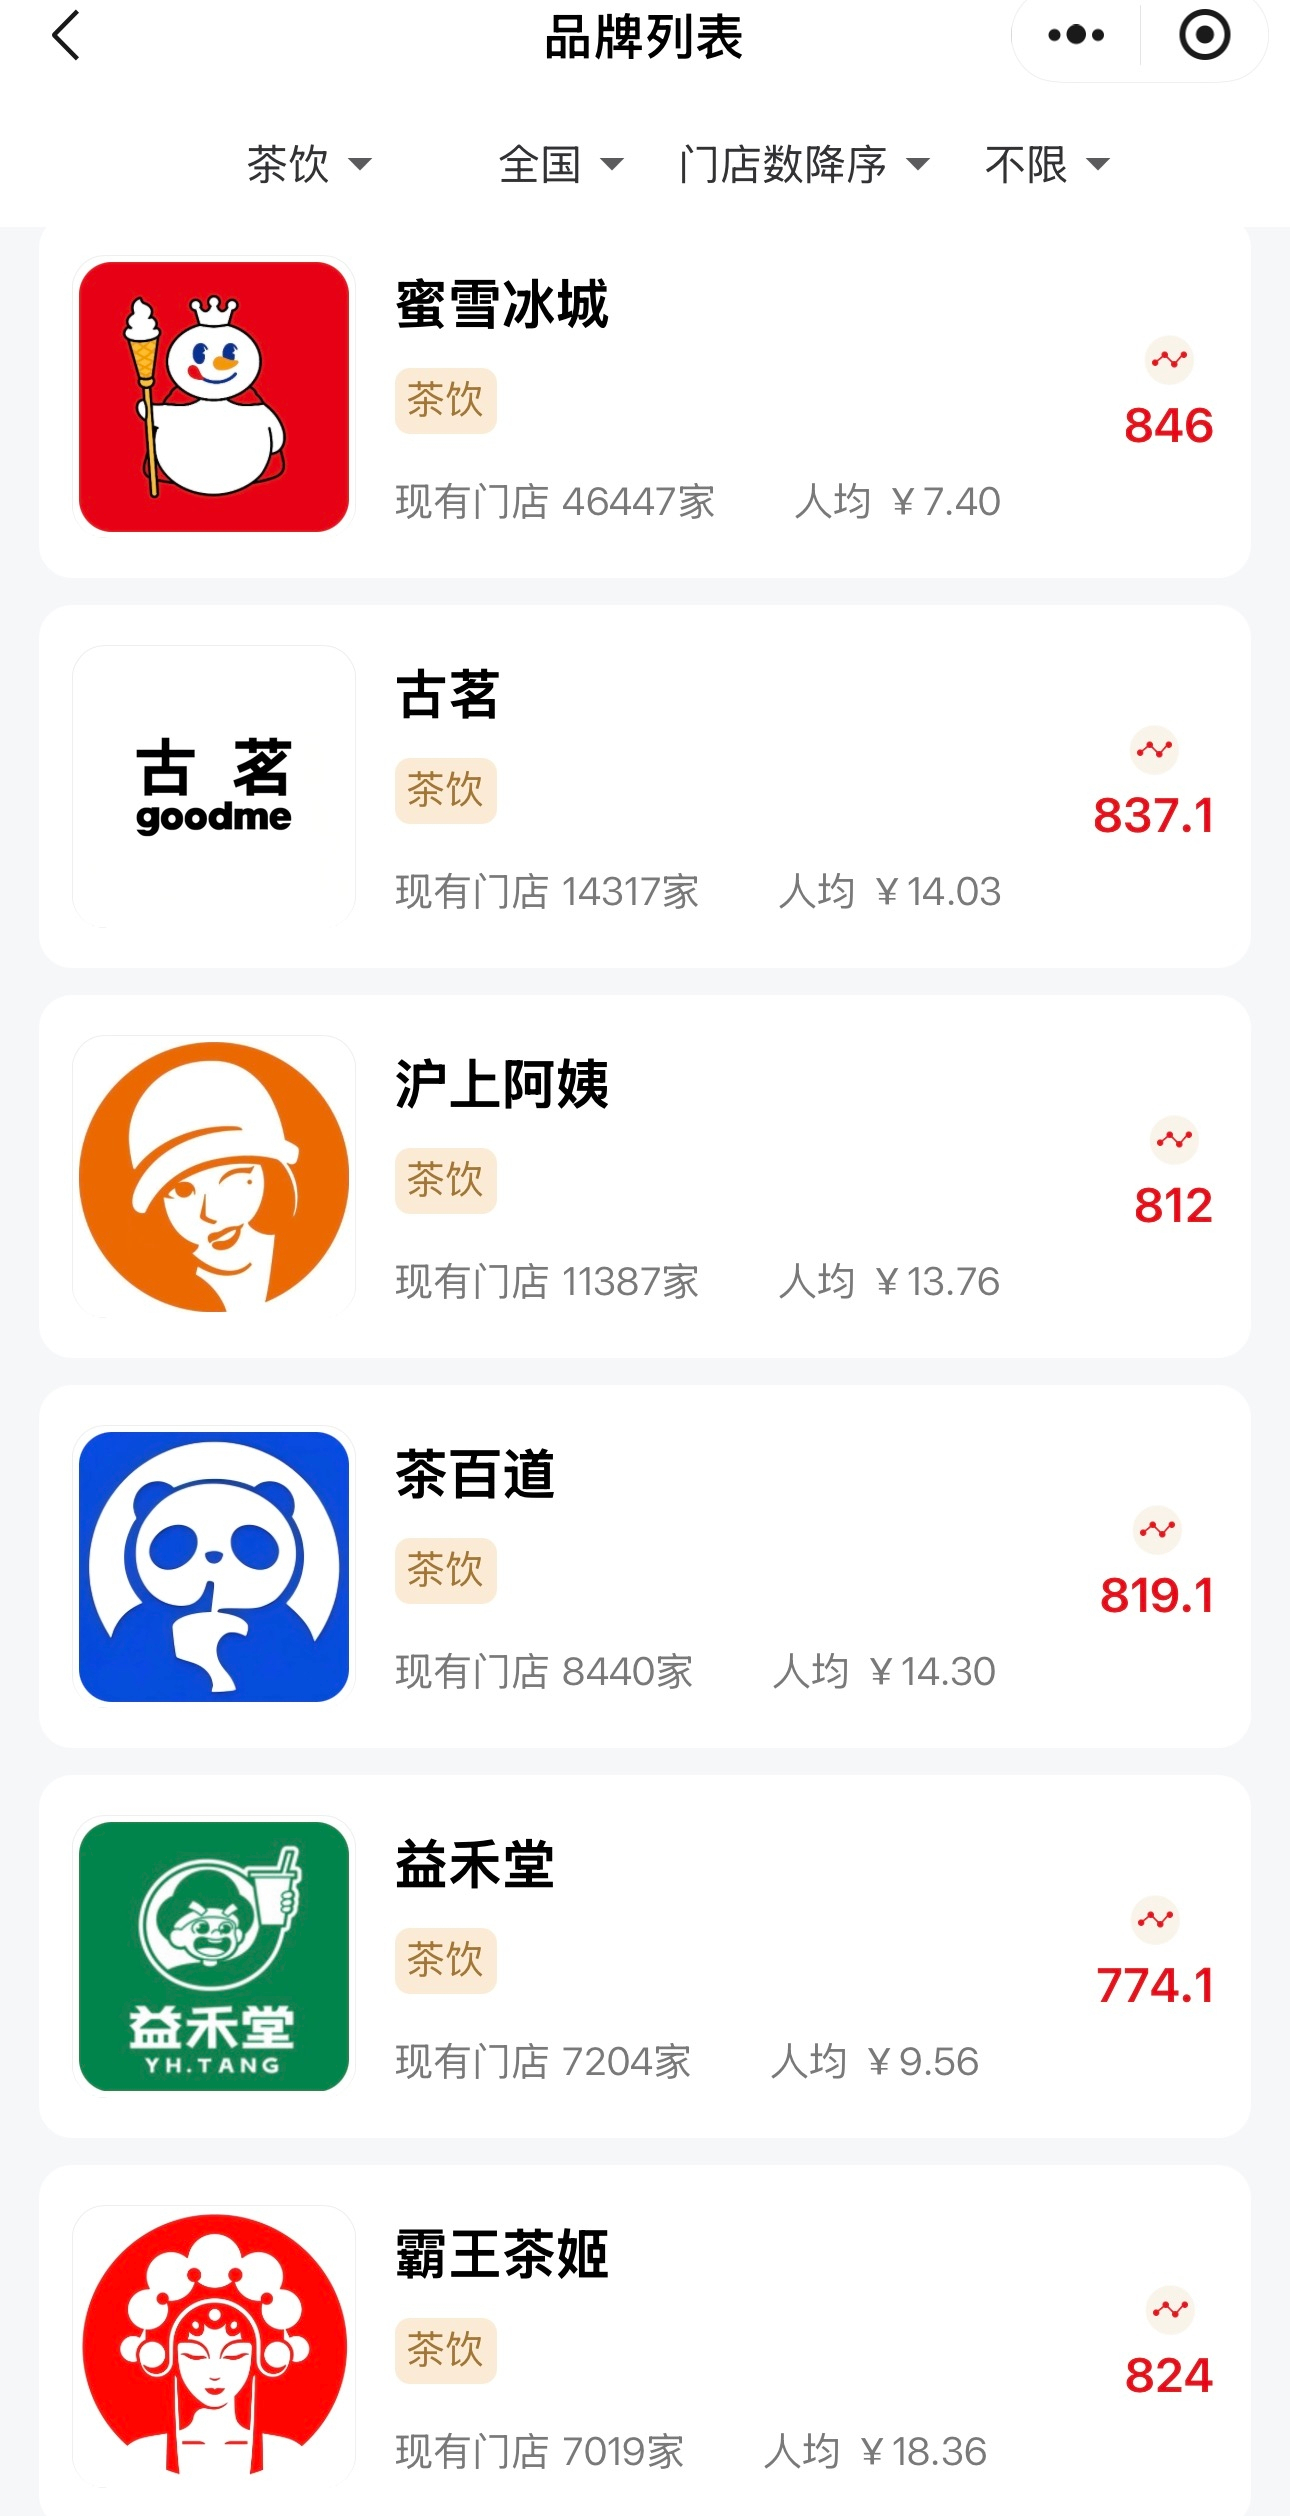
調査機関の紅餐大データによると、2024年と2025年の国内現製ティードリンク市場規模はそれぞれ1757億元と1957億元で、2026年は2100億元に達する見込み。2026年6月時点で、全国のティードリンク店舗数は約45.2万店。2026年8月20日時点で、国内現製ティードリンクの店舗数上位6ブランドはそれぞれ、蜜雪氷城(46447店)、古茗(14317店)、沪上阿姨(11387店)、茶百道(8440店)、益禾堂(7204店)、そして霸王茶姫(7019店)となっている。
いまの若者にとって、1杯のミルクティーはもはやミルクティーそのものだけではない。立秋の儀式感であり、七夕の告白の“手紙”であり、さらにSNS上のソーシャル通貨でもある。大量の店舗によってミルクティーはどこにでもあり、日常に溶け込み、徐々に若者の生活習慣になっていく。互いに「今日、何食べる?」と聞くように、若者も自然と「今日、何飲む?」と聞くようになる。
だが浸透率が高いがゆえに、業界の新規拡大余地はますます狭まっていく。かつて現製ティードリンクを「新ティードリンク」と呼んだのは、初期にミルクフレッシュや茶粉などの粉末原料で調合したミルクティーと区別するためだった。生乳、生の茶葉、生のフルーツなどの新鮮な食材を使うことを強調し、さらに新しい消費の波が興ったタイミングとも重なって、新ティードリンクは一時期、スポットライトを浴びるスター的な成長分野になった。
いまや「新しさ」というラベルは色あせている。消費者は審美面での飽きだけでなく、健康面にも一層敏感になってきた。既存市場での競争が進む中、ブランドはますます焦り、ユーザーはますます目が肥え、新しさを見つけるのが難しくなっている。
01 潜在的なヒット作に賭ける
新ティードリンクのストーリーは“新しさ”から語るべきで、その新しさは往々にして“爆発的ヒット”から生まれる。
これまでのデータから見ると、爆発的ヒットは少なくない。2018年の葡萄茶、2021年の油柑茶、2022年の桑葚茶、2025年の塩ミルクティー、そして2026年のレモンミルクがそれに当たる。
ヘイク財経によると、レモンミルクは最も早くは浙江省湖州市の街角にある老舗店の看板商品だ。地元ブランドの「大台北」「猫的魔法密林」は長年この方法で運営し、レモンの皮をたたいて香りを引き出し、酸度を下げることで、レモン汁が牛乳のたんぱく質を凝固させて分離してしまう難題を解決してきた。
全国チェーンの中で「じいちゃんはお茶を淹れない」は、かなり早くレモンミルクに着手し、2025年5月に「ランシャン・青柠(ライチョウ・レモンシトラス)」を発売したが、その時点では他の全国的な大手ブランドが追随するきっかけにはなっていなかった。ところが2026年6月になるとレモンミルクの熱が高まり、各社が相次いで新商品を投入した。霸王茶姫の「もち青山」「雾紅塵」レモンミルク、喜茶の「柠打・九窨茉王」、茶百道のレモンアイスミルク、CoCoの「やさしいレモンアイスミルク」などである。
間もなく一群のブロガーがレモンミルクの試食・評価を追随。ブロガーの「可口二饼」「棒棒鸡丝」などが、抖音(Douyin)や小紅書(RED)に投稿した関連動画は最高で“1万いいね”を超えたこともある。評価の基準には、甘さの強弱、青レモンと黄レモンの品種差、レモン香りの濃淡、そしてミルク味とレモン味のバランスが含まれていた。さらに、湖州市へわざわざ足を運び、地元のレモンミルク老舗を訪問するブロガーもいた。
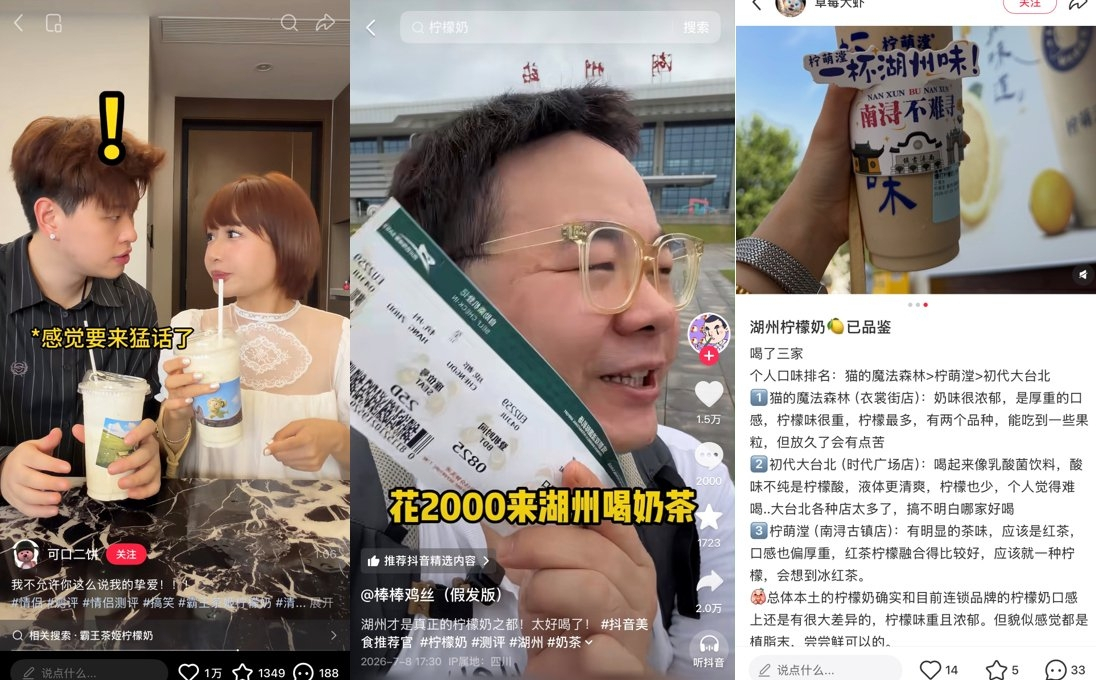
レモンミルクの拡散は、新ティードリンクがヒット商品を爆発させる典型的なルートを示している。ある地域の特色ある単品が、まずは小さな範囲で注目を集め、熱量を積み上げ、その後、全国チェーンのブランドに見込まれて急速に店舗へ展開される。元々は一地域だけの爆れつ商品が、こうして全国のホットトピックになる。この過程では、消費者が継続的に“教育”され、ブロガーが追随して試食・評価・発信を行うことで、熱が生まれる。
ブランドにとって、爆発的ヒットに賭けるロジックは、ユーザーの心を掴むことだけではなく、サプライチェーンを最適化することにもある。ティードリンクの原材料は高度に同質化しており、茶葉、乳製品、フルーツなどにはほぼ特許による壁がない。差を作れるのは、仕入れ規模によって生まれる交渉力であり、大きな規模の下では保管や配送の限界コストも縮小する。
それこそが規模化の強みである。2025年を振り返ると、古茗、蜜雪氷城、沪上阿姨が相次いで香港取引所に上場し、霸王茶姫は米ナスダックに上場した。現製ティードリンク店舗数ランキング上位6組のプレイヤーのうち5組はすでに上場しており、しかもこの5組はいずれも加盟方式を主としている。ブランド側は店舗の家賃や人件費などの重い固定資産の負担を背負う必要がなく、収入は主に加盟店への原料、パッケージ、設備の販売から得られる。
たとえば店舗の99%が加盟店である蜜雪氷城を例にすると、財報によれば蜜雪氷城の2025年通年売上は335.6億元で、前年比35.2%増。そのうち加盟店への商品および設備の販売収入は327.6億元で、全体の97%に達する。
加盟は素早く店舗数の規模を拡大できる。規模が大きいほど仕入れ量が集中し、ブランドの上流に対する交渉力が強まり、コストが下がり、利益の余地も大きくなる。対照的に2021年に上場した奈雪は、主に直営で、収入は店舗での現製ティードリンクとベーカリー商品の販売による。成長は店舗数と1店舗あたりの運営効率に制限される。財報によれば、2025年12月31日時点で奈雪の店舗数は計1646店舗。そのうち直営は1288店舗。奈雪の2025年通年売上は43.3億元で、前年同期比で12%減少。その内、直営店舗の売上は38.2億元で、総収入の88%を占める。
規模化のもう一つの側面は、ヒット商品の伝播スピードが急激に増幅されることだ。ある店舗、あるブランドが爆発的ヒットを作ると、他のブランドもすぐに追随し、数万店舗、あるいは数十万店舗の規模で一気に広がる。喜茶の例でいえば、新鮮なフルーツティーで一躍有名になり、芝芝莓莓(チーズチーズベリーのような商品)、多肉葡萄(多肉ブドウ)など一連のフルーツティーで“新鮮なフルーツを使っている”という認知を強化した。しかし一つの商品がヒットした後は、他社もすぐに追随する。喜茶には芝芝多肉葡萄、奈雪には霸气芝士葡萄、古茗には超A芝士葡萄、茶百道には紫气葡萄芝士。チーズミルクフォームにブドウにお茶を組み合わせたものは、もはや特定のブランドだけの象徴ではない。
つまり、爆発的ヒットの投入スピードはますます速まり、イノベーションの難度もさらに上がっている。たとえ高い同質化市場で一つのヒット作を成功させても、識別性を打ち出して本当にユーザーの心を掴み取ることは簡単ではない。ブドウ、イチゴ、マンゴーといった大衆的なフルーツが繰り返し使われ、油柑、黄皮、バラバラのような(グアバの類)ニッチなフルーツも次々に投入される。甘口をやり切って次はしょっぱ口、国内をやり切って次は異域へと“巻き返し”をしていくと、レモンミルクの後は泰奶(タイ風ミルクティー)が新しい戦場となり、イノベーションの余地はさらに狭まっていく。
02 カテゴリーの境界を広げる
新ティードリンクの境界は、もはや“1杯のミルクティー”だけにとどまらない。
それ以前にも新ティードリンク店では、ベーカリー、スイーツ、スナックなどのカテゴリーを販売していた。奈雪や喜茶の店内にもパンやデザートなどがある。茶颜悦色は2020年からスナックを販売し、ミルクティーの上に乗っているビンシーの実(クルミのような)の小さな刻みを外して小袋にし、オンライン店舗でも同時に扱っている。蜜雪氷城はサプライチェーンと店舗数の強みを背景に、小さなスナック類の推進も行ってきた。
2026年になると、アイスクリームが新ティードリンクブランドが集団で注力する新しい方向性になった。
先行者はいまだに蜜雪氷城だ。蜜雪氷城は店舗内で牛乳アイスクリーム関連の商品をずっと扱っており、2026年にはメロンアイスクリーム、メロンのクリスピーピース付き小聖代、グアバのスノーアイス(ジェラトサパ)などを新発売し、価格帯は3〜6元に集中している。一方、茶百道はバニラ・アイスクリームのラテを投入しており、形態はミルクティーにアイスクリームをのせたもの。価格は14元。CoCoも一部店舗で“純牛乳をその場で作る”アイスクリームを試験導入した。
さらに上質でトレンド性が高いのはGelatoだ。いわゆるGelatoとはイタリア式のアイスクリームで、より多くの牛乳を使い、クリームは少なくし、かく拌速度も遅い。空気の含有量はわずか20%〜40%で、一般的なアイスクリームの50%より低いため、食感はよりなめらかで、しっかりしている。Gelatoは通常、その日またはその週に食べる“鮮度”を強調し、材料には人工香料や安定剤を使わない。これは、近年の新ティードリンク業界が鮮度の高い食材を重視するロジックとまったく同じだ。たとえば喜茶は多種類の味の手作りアイス(「喜拉朵」)を出しており、霸王茶姬もGelato商品を投入した。価格はおおむね20元前後。
同様に触れておきたいのが酒で、ワールドカップと結びつけることで、酒味系の商品が新しいティードリンク(新茶飲)の流通量テストの場になっている。
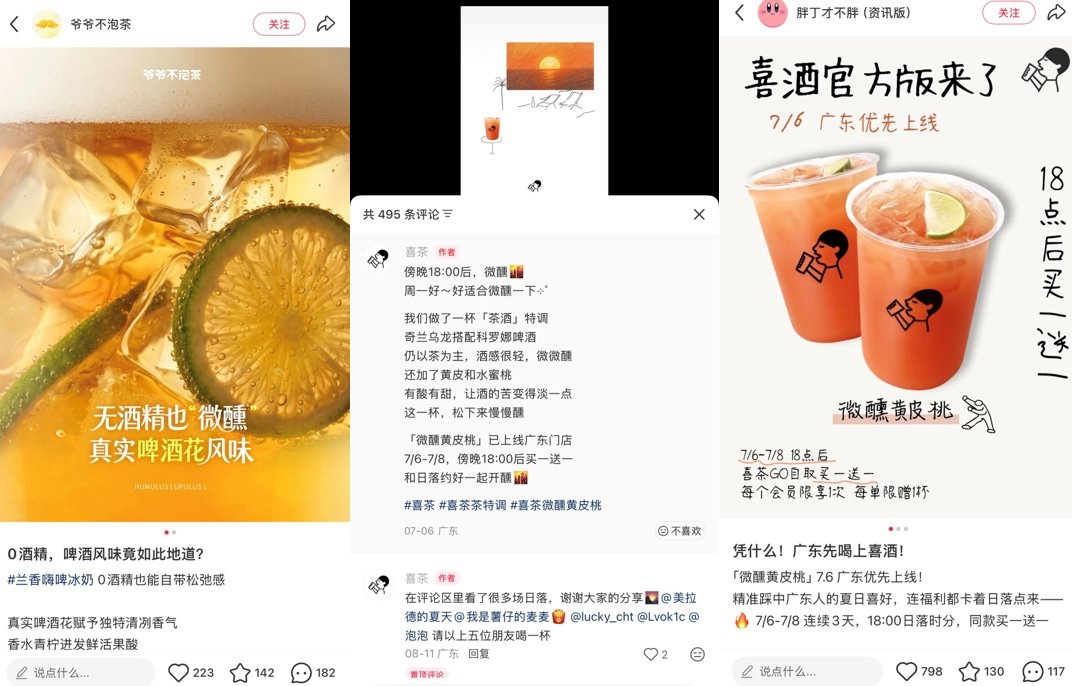
2026年6月、ワールドカップ開幕の直前に、霸王茶姫は全国で“フェイリーナロー(パイナップル摇摇沙)”“青梅摇摇沙(青梅摇摇沙)”の2商品を発売した。ビールのホップ風味のシロップで“酒っぽさ”を際立たせているが、実際にはアルコールは含まれていない。続いて同年、爺爺不泡茶(じいちゃんはお茶を淹れない)も「花香high啤」シリーズを投入。こちらもホップシロップを使った無アルコール方式だ。同年7月には、喜茶も広州エリアで期間限定に、コロナとのコラボ特別調合ドリンク「微醺黄皮桃」を投入し、生のフルーツティーの体系にビールを組み込んだ。アルコール度数は1度以内に制御されている。この商品は一時、大きな話題を呼び、ネットでは「喜酒」とも揶揄された。
だが、一時的な熱を作るのは簡単でも、第二の成長曲線の問題を解くのは難しい。アイスクリーム系の商品には季節性がはっきりしている。食材面ではティードリンクと共通点があるとはいえ、製造・販売・保存などの各工程で追加の課題に直面する。酒類の単品はさらに、酒類販売の資格やルール上の制約が絡むため、全国規模で大きく展開するのは容易ではない。
一方で、コーヒーは確かに新ティードリンクの“越境”製品として比較的成功している。2024年末から、古茗、茶百道、沪上阿姨、甜啦啦などのティードリンクブランドが相次いで挽きたてコーヒー(現磨コーヒー)に参入した。これはゼロから新技術を攻略したわけではない。既存のサプライチェーンの強みを使い、すでに検証済みの需要をカバーしているのだ。
コーヒーの風味の要点は、もちろんコーヒー豆の種類、鮮度、抽出方法にある。しかし、中国国内で“純粋なブラックコーヒー”にお金を払う消費者は依然として少数だ。多くの人がコーヒーカップを手にするときに期待しているのは、ココナツミルクの濃厚さ、濃いミルクのとろみのある口当たり、シロップの甘い風味、そしてフルーツ系の味わい——これこそが新ティードリンクブランドが得意とする領域である。コーヒーベースが一定の合格ラインを満たしていれば、リピートを左右する決定的な変数は、実は上に重ねられたミルクフォーム(ミルクキャップ)、ココナツミルク、フルーツ、シロップ、さらにはトッピング類だ。
国泰海通証券が2026年8月11日に発表したリサーチレポートで言及されているところによれば、長期的には、ティードリンクのブランドが一部の“現製コーヒー(作りたてのコーヒー)”の増分市場を取り込む見通しだ。2030年には、ティードリンクブランドのコーヒー売上高が1043億元に達し、コーヒー市場全体の30%を占めると予測されている。
実際、ティードリンクとコーヒーの境界はますます曖昧になっている。蜜雪氷城にはもともと“幸運コーヒー”のようなコーヒーブランドがあり、チャヤン・ユエセ(茶颜悦色)にも“鴛央コーヒー”がある。ラッキンや庫迪(CoCoの類似表記)などのコーヒーブランドも、同じく早くからティードリンクに手を出している。ラッキンには軽乳茶シリーズがあり、庫迪には軽乳茶やフルーツティーなどの製品がある。ティードリンクとコーヒーのプレイヤーは、現製ドリンクの領域で互いに消費者の注意を奪い合っている。
03 本質への挑戦
革新の余地は狭まり、製品の同質化が深刻で、ブランドの識別性を高めにくくなっている。新ティードリンク業界は既存市場での競争段階に入っている。
さらに重要なのは、経済環境全体や健康意識の影響で、消費者は次々出てくる新商品に対して徐々に“醒め”ていくだけでなく、コストパフォーマンスも求める。そして甘さやカロリーも考慮するため、消費動機は一層削がれてしまう。複数のプレッシャーが重なることで新ティードリンクの成長余地は限られ、資本市場からの反応も後退局面にある。
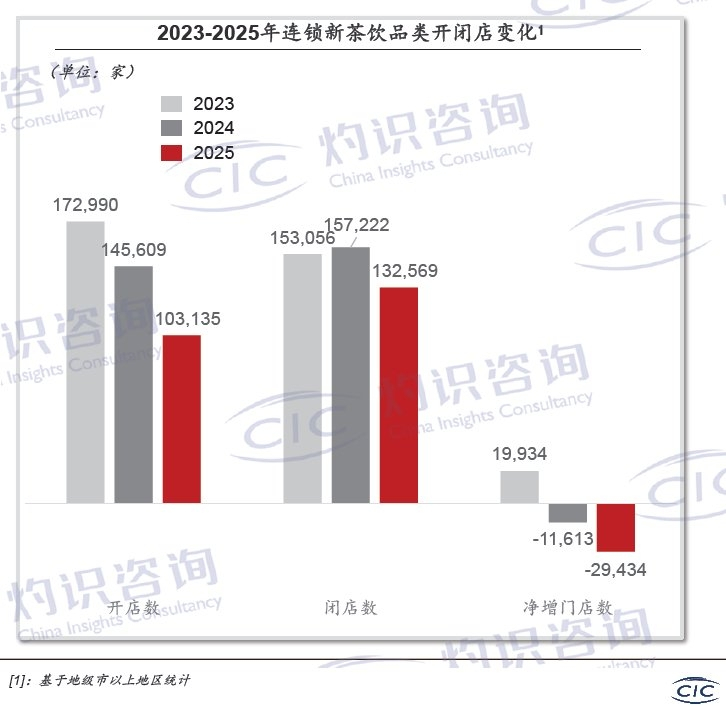
店舗数の減少が、ひとつの表れだ。調査会社の灼識コンサルティングが公表した(2026年 新ティードリンク業界ホワイトペーパー)によると、2024年以降、国内の新ティードリンクの新規出店数は閉店数を下回っており、2024年は純減で1.16万店舗、2025年はさらに2.94万店舗減った。
かつて熱を帯びたコラボ・マーケティングでは、多くのブランドが戦略的に縮小を進めている。
過去はChiikawa、サンリオ(サンリオキャラクターズ)、ラインのミニ犬といった大衆的な“もえ系”IPによって、ブランドは簡単にトラフィックを獲得できた。しかし今や、同じIPが複数ブランドの間を行き来し、消費者の熱狂は明らかに2023年・2024年のピークには戻っていない。ヘイク財経の観察では、2026年の第2四半期にHello Kittyは喜茶やラッキンと相次いでコラボし、ネット上では両社のコラボグッズを比較するユーザーも少なくない。同年8月には、霸王茶姫も香港でHello Kittyテーマの店舗を出した。
奈雪や喜茶などのブランドでは、コラボの回数も減っている。2026年上半期、奈雪は(マクダル)(倩女幽魂)といった懐かしのIPを選び、わざわざ高額なライセンス料やスケジュールの制約のあるトップ級IPを避けた。喜茶はHello Kittyとのコラボのほかは、人民美術出版社との全国規模のブランド連動キャンペーンを行っただけにとどまった。
多くの新ティードリンクブランドにとって、コントロールは往々にして現実のプレッシャーから生まれる。たとえば最近、株価下落で話題になった沪上阿姨(フーシャンアイイー)を例にすると、8月10日に同社株価は1日で23%急落し、当日終値は1株89.85香港ドル(約77.03元)。時価総額は1日で約29億香港ドル(約24.8億元)蒸発した。一方で沪上阿姨の発行価格は1株113.12香港ドル(約96.99元)だった。
これは確かに株式のロック解除期間の到来とも関係しているが、外部から新ティードリンク業界への見通しが冷え込んでいることも触れずにはいられない。会社はIPO時に上場初期の株価を安定させるため、通常は創業者、機関投資家、初期株主に対し、一定期間(通常6〜12カ月)保有株の売却を禁止するよう求める。沪上阿姨のロック解除期限は当初2026年5月だったが、その後同年8月まで延長された。8月上旬、沪上阿姨の6つの機関株主が、解除後も引き続きロック(持ち続ける)することを約束したが、これが逆に「機関投資家が機会をうかがって分割で逃げるのではないか」という疑念を呼んだ。もし機関株主が本当に同社の長期的価値を見込んでいるなら、株価がすでに低迷している時に、なぜ何度も「売らない(減持しない)」を強調する必要があるのか。8月19日には、沪上阿姨の株価は報告終値で1株82.85香港ドル(約71.03元)まで下がっている。
同様に発行価格も下回っているのが霸王茶姫だ。霸王茶姫の発行価格は1株28ドル(約188.28元)。8月19日の終値は10.37ドル(約69.73元)。また、2026年3月の決算電話会議でも、霸王茶姫の創業者兼CEOである張俊杰は、市場の“ねじれ(過当競争)”の度合いを自分が過小評価していたと述べている。
ティードリンク業界の集団的な行き詰まりの中で、AIは“売り”として何度も言及されてきた。2026年6月、ラッキン(瑞幸)がAIオープンプラットフォームを立ち上げ、同時に「瑞幸咖啡.skill」注文プラグインを投入。大規模言語モデルを使ってユーザーの指示を出し、メニューの自動特定、クーポン適用、注文まで行うものだ。現時点では、他の大手ティードリンクブランドがAIの注文に関する機能を直接打ち出した例はまだない。だが、ラッキンのSkillが実際にもたらす有用性は、資本市場に向けてバリュエーションの物語を語る価値に比べて、かなり低い可能性がある。
早くも2026年2月には、元宝、豆包、千問などの大規模モデルがマーケティング競争を繰り広げ、アリババ傘下の千問も同様の機能を導入した。「AIがミルクティーを注文してくれる」は一時、想像できる新しいシーンとして見られていた。だがよく見れば、AIによる注文プロセスの最適化そのものには限界があり、しかも直接に消費動機を生み出すのは難しい。補助金で強引に需要を引き起こすのでない限りだ。
新ティードリンクの「新しさ」は本来、新しい生活様式を指していた。伝統的なお茶飲料が持つ儀式感や距離感とは異なるものとして位置づけられた。ブランドは街中にあふれ、店舗はどこにでも見える。消費者も自然とその“新規性の正体”を見抜いていく。当「新しさ」が「日常」に沈殿し、新鮮さが尽きると、業界は最も素朴で本質的な命題に必ず戻っていく——本当に消費者を引き留めるのは、おいしさ、健康、そして安さである。
見出し(原題):新ティードリンクが語れるストーリーはもう多くない