



執筆:Gino Mato
翻訳:Saoirse、Foresight News
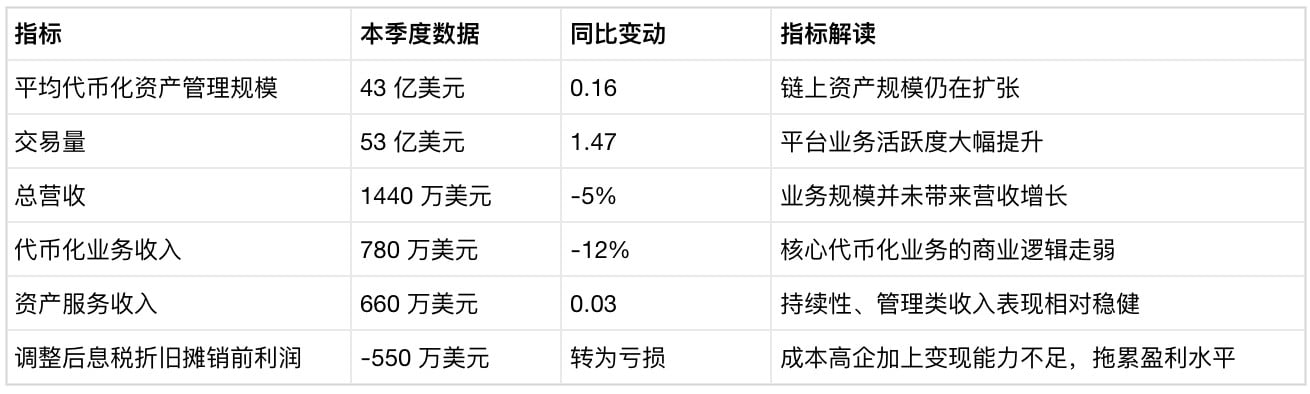
Securitizeは上場後の最初の四半期の決算を公表した。プラットフォームのトークン化資産の平均運用規模は43億ドルで過去最高を更新し、前年同期比で16%増。プラットフォームの取引量は147%急増し、53億ドルに達した。
しかし、会社全体の総売上は前年同期比で5%減の1440万ドルにとどまった。トークン化ビジネスの収益は約12%減の780万ドル。調整後の利払い・税金・減価償却・償却前利益(EBITDA)は550万ドルの損失に転じた。
前年同期と比べると、同社はより多くの資産をオンチェーンに移し、取り扱う業務ボリュームは大幅に増えた。それでも、稼げた金額は却って少なくなった。
CFOが読み解く規模と売上のギャップ
SecuritizeのCFO、Francisco Floresは決算電話会議で、現段階では資産運用規模に由来する収益の比率はごくわずかであり、プラットフォームの大部分の取引量はいまのところ商業的に現金化できていないと述べた。
同氏は付け加えた。トークン化ビジネスの大部分の収益は、依然として新たなプロトコルとの接続や、事業ネットワークの拡大といった取り組みから生まれている。
また、資産サービス収益、つまり運用プラットフォームの保有残高に対して徴収する関連サービス料のほうは、はるかに好調で、前年同期比でわずかに3%増の660万ドルに達した。Floresは、取引の現金化は中長期の機会であり、現時点のビジネスモデルではこの収益部分を掘り起こせていないと述べた。
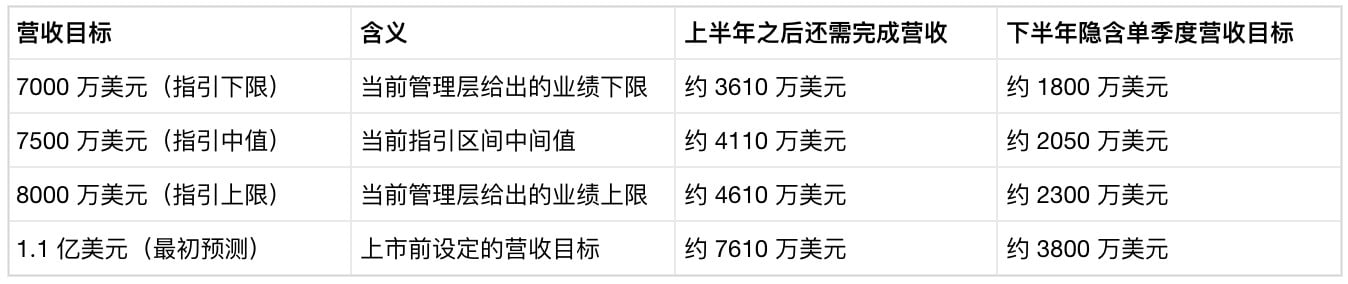
Securitizeが上場前に提示した資料では、同社の2026年の総売上は1.1億ドル、利払い・税金・減価償却・償却前利益は3200万ドルになると予測されていた。経営陣は、そのうち売上8500万ドルは契約で裏付けられた経常収益であり、あるいは既存の資産規模や提携関係を土台にしたものだから、当時の予測は実現可能性が高かったと説明している。
いま経営陣は年間売上ガイダンスを7000万〜8000万ドルへと引き下げた。同社の上半期の総売上は3390万ドル。ガイダンス下限に到達するには、下半期の各四半期で約1800万ドルの売上を実現する必要がある。ガイダンス上限に到達したいなら、単四半期の売上は2300万ドルに近づける必要がある。
最初の1.1億ドルの目標を達成するには、各四半期の売上を3800万ドルにする必要がある。これは本四半期の売上水準の2.6倍以上に相当する。
トークン化資産規模と売上に大きな開きが出たのはなぜか
トークン化プラットフォームのBrickkenのCEO、Edwin Mataは、Securitizeの決算で露呈した矛盾は、業界全体が直面する構造的な難題だと述べた。
同氏は、トークン化資産の運用規模は上がり続ける可能性がある一方で、その裏にあるビジネス上の収益化モデルは、規模に合わせて同じようにスケールさせるのが難しいと指摘した。より多くの資産をオンチェーン化するだけでは、規模と歩調を合わせて成長できる一式のビジネスモデルが自動的に生成されるわけではない。
Mataは、トークン化の実装が現状のところ、主に大規模なカスタム案件、専用システムの接続、そして異なる司法管轄への適応に依存していると説明している。同時に、各新規資産の発行のたびに大量の専門サービスも必要だ。
新たな資産を1種類追加し、まったく新しい司法管轄に参入し、さらに新しい商品を1つリリースするたびに、それは多くの場合、まったく新しい導入(実装)プロジェクトを立ち上げることと同義だ。利益を、案件ごとのカスタムで実現する必要があるなら、トークン化資産の拡大スピードは、それによって生み出される経常収益を大幅に上回ってしまう。
Mataは、本当に大きな商機は、発行段階ではなく、資産がオンチェーン化を完了した後に生まれると考えている。企業は、金融商品を長期的に管理できるインフラ一式を必要としている。権限管理、コンプライアンス審査、データ報告、収益配分、企業行動への対応、セカンダリー市場での譲渡など、一連の能力をカバーする必要がある。
これが、収益(実装)とインフラ収益の違いの正体だ。実装収益は、資産をブロックチェーンにデプロイする際に一度だけ課される手数料。インフラ収益は、資産がオンチェーン上で継続的に稼働することによって発生する、継続的な費用だ。
同氏の見方では、インフラ収益を得るには、トークン化業界はエンタープライズ・ソフトウェアに歩み寄る必要がある。標準化されたインフラを構築し、再利用可能な業務プロセスを生み出すこと。つまり、一つの仕組みで複数の金融商品に対応し、複数の司法管轄にも適応できるようにする。
複雑な事業アーキテクチャにはコンサルティングや専門サービスが必要だが、肝となる収益ロジックは基盤インフラそのものに内蔵されるべきだ。
なぜ単純な計算でプラットフォーム手数料率を算出すると誤判につながるのか
Moon Pursuit Capitalの創業者兼マネージング・パートナー、Utkarsh Ahujaは、Securitizeのこの決算が持つ警鐘は非常に現実的だと考えている。業界の実装スピードと商業的な現金化スピードが、まったく連動していない。
同氏は投資家に問いを投げかけた。資産運用規模や取引量が継続的に拡大した場合、ビジネス面では何が起きるのか? この増分のうち、どれほどが持続的な収益に転換できるのか。利益率は改善し得るのか。事業規模を大きくした後、運用効率はそれに伴って向上するのか。
Ahujaは、トークン化業界は理性的な発展段階に入っていると述べた。過去数年で市場は、機関が現実世界の資産をオンチェーン化したいという意志を持っていることをすでに証明している。いま問われているのは、この成長分野を支えるインフラのビジネスモデルが試練にさらされることだ。
より多くの機関投資家マネーがトークン化資産に流入するにつれ、投資家は収益の質、顧客の定着、利益率、そして長期運用資産がもたらすビジネス面でのリターンをより重視するようになる。これは、プラットフォームが実体のある持続可能な事業なのか、それとも単に成長ストーリーを語っているだけなのかを見分けるうえでの重要なポイントだ。
Securitizeの1440万ドルの売上を、53億ドルの取引量でそのまま割ると、一見すると良いプラットフォーム手数料率が算出できそうに見える。しかし、この計算アルゴリズムでは会社の実際の収益状況をまったく反映できない。
Securitizeが集計している取引量の定義は幅広く、投資、償還、配当、クロスチェーンでの資産移転などが含まれる。一方、CFOのFloresも認める通り、この取引量のうち収益につながるのはごく一部だけだ。
より現実に即した結論はこうだ。Securitizeはいまのところ成熟した「プラットフォームの稼働度-収益分配」モデルを構築できていない。この事実は、どんな単一の手数料率の数字よりも、はるかに重視すべきポイントだ。
トークン化資産規模と売上の矛盾は今後どう変化するのか
強気シナリオ:Securitizeがトークン化された公開株の事業に注力し、発行体によるトークン化株、証券会社の能力、アトミック決済により、ハイフリークエンシー取引が生まれ、結果として取引手数料を稼げるようになる。経営陣は、トークン化国債や信用商品と比べて、トークン化株の取引属性がより強いと考えている。ただし、この事業は中長期の布石であり、その影響は今年の業績サイクルには反映されない。
年間売上をおおむね、あるいは8000万ドルに近づける、または到達させるには、下半期の各四半期で約2300万ドルの売上を獲得する必要があり、現状の四半期に比べて明確な加速が求められる。
弱気シナリオ:資産運用規模や取引量はなおも過去最高を更新する一方で、基盤となるビジネスモデルは依然として案件ごとのカスタムに依存している。トークン化ビジネスの収益は大きく振れ、資産サービス収益の伸びは鈍くなり、上記の問題を相殺できない。
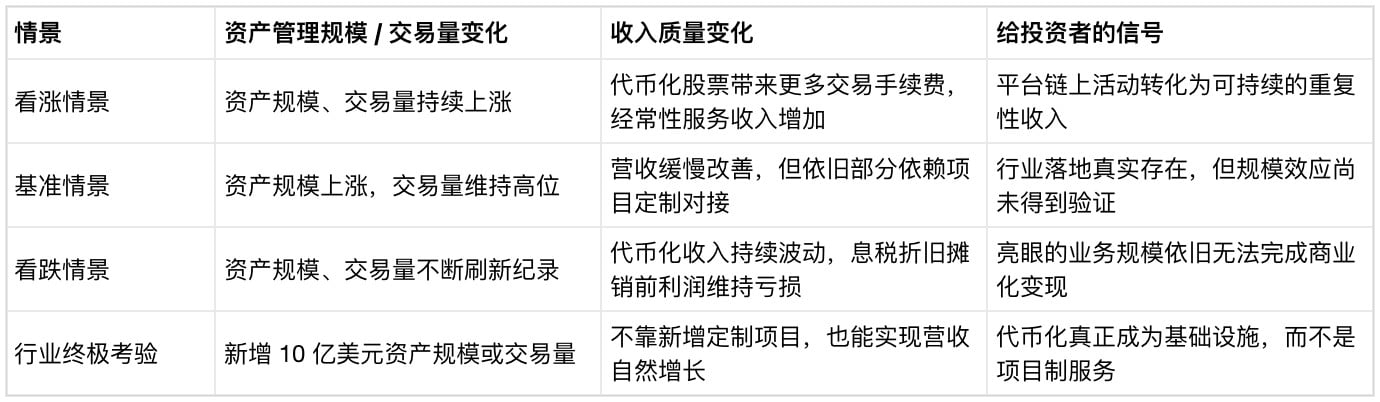
年間売上が7000万ドルのガイダンス下限にとどまるだけなら、1四半期あたりの必要売上は約1800万ドルで、今四半期をわずかに上回る程度で済む。外部に公表される業務規模が継続して過去最高を更新していても、調整後の利払い・税金・減価償却・償却前利益(EBITDA)は依然として損失のまま維持される可能性がある。
トークン化業界が今後直面する核心的な試練はこれだ。プラットフォームにさらに10億ドル規模の資産や取引量が追加されたとしても、新規案件に頼らずに、自力で持続的な収益を生み出せるのか。