


出所:ウォール・ストリート・ジャーナル・インサイト
摩根大通は、米国財務省による買い戻しの拡大は短期的には追い風になるものの、長期ゾーンの利回りに対する長期的な下押し圧力を変えることは難しいとみている。真の制約要因は、市場の流動性ではなく、GDP比6%に達する財政赤字と、今後3.5兆ドル超に上る将来の資金調達需要にある。もし財務省が頻繁にタイミングを見計らって対応するようなら、「通常かつ予見可能」な政策の信認を損ない、結果的に期間プレミアムと長期利回りを押し上げることになりかねない。
米国財務省が米国債の買い戻し(リパーチェース)規模を大幅に拡大し、長期国債により多くの流動性を提供して利回り上昇圧力を和らげようとする狙いだが、モルガン・スタンレー(モルガン大通)は、米国の財政赤字が高止まりするなかでのこの措置は、症状を緩和するにとどまり、長期の米国債利回りに対する長期的な圧力を変えることはできないと警告している。
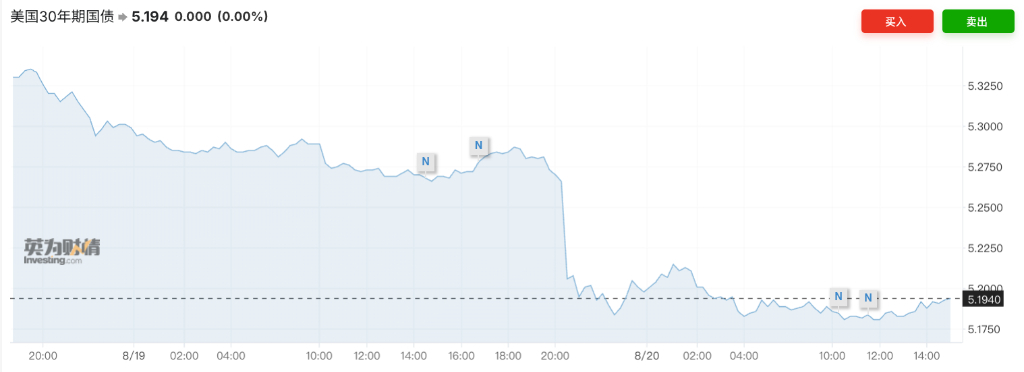
財務省は水曜、10年〜30年物米国債の買い戻し(リパーチェス)の規模を「少なくとも倍増」すると発表し、この措置は「より大きな流動性支援」を提供することが目的だとした。発表後、30年物米国債利回りは当日9ベーシスポイント下落して5.19%となり、長期米国債指数は1.7%上昇し、2025年2月以来の最高の単日パフォーマンスとなった。
ただしモルガン・スタンレーのストラテジストは、米国は完全雇用に近づいている状況でも、財政赤字は依然としてGDPの6%に達しているとみている。長期の米国債利回りを実際に制約しているのは、市場の流動性ではなく、巨額の財政資金調達需要だ。もし財務省が債務管理でますます機会主義的な運用に傾くなら、むしろ市場はその「通常であり、かつ予測可能」な政策原則を疑い始め、結果として期間プレミアムと長期の利回りを押し上げる可能性がある。
財務省が買い戻しを上積み、安定した長期ゾーンのシグナルを発信
今回の買い戻し拡大は、長期ゾーンの米国債利回りが継続的に上昇する局面で起きた。
米国財務長官ベセントはこれまで何度も、長期ゾーンの利回りが上昇することへの懸念を表明していたが、今回の買い戻し拡大は最新の動きとなる。米国財務省の債券買い戻し計画は2023年に再開され、そのルーツは20年以上前までさかのぼることができる。当時、米国財務は黒字状態にあり、買い戻しは主に高コストの債務の返済および償却を目的としていた。
現在、買い戻しの中核目的は、より多くの部分で市場の流動性改善へと向かっている。トレーダーは通常、最新に発行されたベンチマーク債を保有する傾向が高く、既存の古い債の取引の活発度は相対的に低い。そのため財務省は、買い戻しを通じて一定の範囲で市場の流動性を改善し、いくつかの期間における需給圧力を緩和することができる。
モルガン・スタンレー:短期は追い風も、長期の需給は変えにくい
モルガン・スタンレーはリポートの中で、今回の発表のタイミングは「極めてまれ」だと指摘した。というのも、財務省が前回、買い戻し計画を公表してからわずか2週間しか経っていないからだ。このペースの速さは、市場の推測を一気に呼び込み、財務省が長期国債の発行規模をさらに削減し、長期債の供給を抑えることで利回りを引き下げようとしているのではないかと考えさせるものとなった。
しかしモルガン・スタンレー・チェース(J.P.モルガン・チェース)は、米国政府の資金調達ニーズは依然として非常に大きいと見ている。同社は、今後数会計年度の資金調達不足(ファンディング・ギャップ)が3.5兆ドル超に達する見通しだとし、これは中長期的に長期国債の供給が増える可能性が高く、減るとは言いにくいことを意味するとしている。
「入札(オークション)規模の削減が、当社の見立てでは、より可能性の高い選択肢になってきたとはいえ、それが長期ゾーンの利回りに対して持続的な抑制効果をもたらすことはないと考えている。」モルガン・スタンレーのストラテジストは、このように述べた。米国が財政赤字を圧縮するための実効策を講じない限り、今回の措置が長期ゾーンの利回りに与える影響はせいぜい一時的なものにとどまる可能性がある。
「通常であり、かつ予測可能」な原則が試練に直面
真にモルガン・スタンレーが懸念しているのは、財務省の債務管理政策に対する信認だ。
長年にわたり米国財務省は、「通常であり、かつ予測可能」な債務の発行および管理の原則を強調してきた。市場に対して、発行戦略を頻繁に変更することで予期せぬ影響を与えることは極力避けるべきだ、という考えだ。ベセント本人もかつて、この原則を公に支持していた。しかし財務省が市場の動きに応じて債務管理戦略をより頻繁に調整するようになれば、市場はそれを「ルール主導」から「タイミング(择时)操作」へと方針が移っているのではないかと疑い始めるかもしれない。
モルガン・スタンレーは、真の財政統合がない中で買い戻しなどの施策を拡大すれば、市場はそれを信認の欠如と受け止め、時間の経過とともに期間プレミアムと利回りを押し上げる可能性があると警告している。言い換えれば、財務省は債券発行の構成を調整することはできても、債務管理のオペレーションを通じて財政赤字そのものを解決するのは難しい。
シティは長期債を強気視、ただし赤字はどうしても避けられない圧力
これに対し、市場は必ずしも全面的に悲観しているわけではない。シティグループは、顧客に20年物米国債の購入を提案しており、今回の買い戻し拡大は長期ゾーンの利回りを抑え込んできた政策意図を明確に放出していると考える。さらにインフレの減速が重なることで、今後数か月の米国債市場にはなお強い反発余地があるという見方だ。
しかし、より長い期間の観点では、米国の財政負担は依然として米国債市場が避けられない問題だ。米国の国の債務規模はすでに40兆ドルを突破している。政府の資金調達需要が拡大し続ける一方で、政策立案者が借入コストを抑え込む難易度も上がっている。
世界の金融市場における重要な価格設定のベンチマークとして、米国債利回りは米国の住宅ローンや企業の資金調達コストに影響するだけでなく、ドル、為替、そして世界の債券市場を通じて海外にも波及する。
そのため、今回の財務省による買い戻し拡大がどの程度の短期的な押し上げ効果をもたらし得るのかについて、市場はおそらく答えを欠いているわけではない。本当の問題は、米国の財政赤字が依然として高水準にある中で、債券の供給圧力が最終的に実質的に緩和されるかどうかだ。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重さが必要です。本記事は個人投資の助言を構成するものではなく、個々のユーザーの特別な投資目標、財務状況、または必要性についても考慮していません。ユーザーは、本記事内のいかなる意見、見解、結論が自身の特定状況に適合するかどうかを検討してください。これに基づいて投資する場合、その責任はご自身にあります。