#termmax @TermMax
DeFiにおける固定金利の借入は、主に「金利が突然自分に不利に動く」という明白な問題を取り除くことだと、以前は思っていました。
TermMaxをもう少し詳しく見ると、実はより興味深いのは、負債そのものの構造のほうだと感じます。
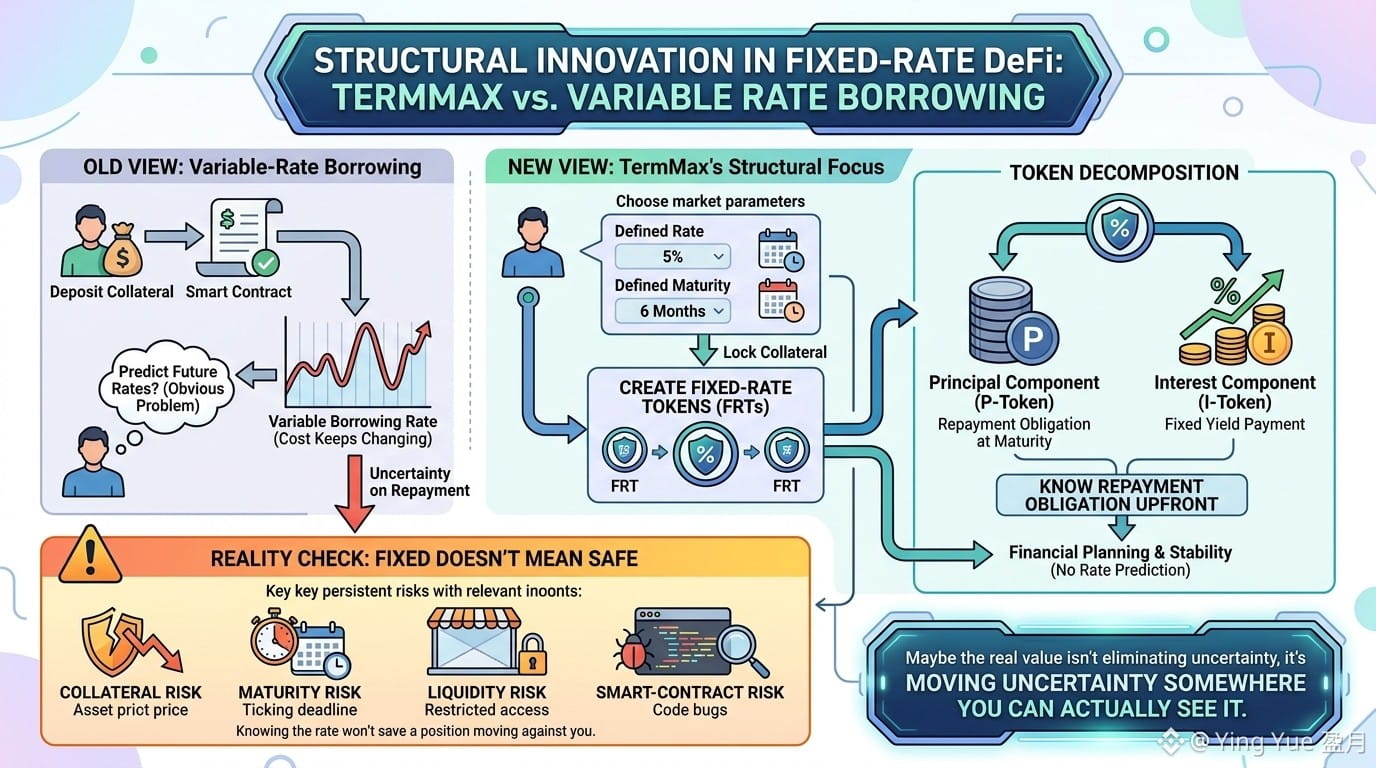
通常の変動金利市場では、担保を預けて資産を借り入れ、その負債のコストは変わり続けます。TermMaxは別のルートを取ります。借り手は、定義された金利と満期を持つ市場を選び、担保をロックし、満期時に返済する義務を表す固定金利トークン(Fixed-Rate Tokens)を発行します。
これらのトークンは、その後、元本と利息のコンポーネントに分離できます。
技術的に聞こえるかもしれませんが、現実的な意味合いはかなりシンプルです。
6か月間お金を借りると想像してください。ポジションに入った時点で返済義務がすでに分かっているなら、実際にそれを見越して計画できます。3か月後に変動する借入金利の行方を当てに行く必要はありません。
おそらく私がTermMaxで通常の「固定利回り」という売り文句よりも面白いと感じるのは、その部分です。
ただし、「固定」は「安全」を意味しません。
それでも担保リスク、満期リスク、流動性リスク、そしてスマートコントラクトのリスクがあります。担保や戦略が自分に不利に動けば、利息率を知っていてもそのポジションは救えません。
固定金利DeFiの本当の価値は、不確実性をなくすことではないのかもしれません。
不確実性を、実際に見える場所へ移すことなのです。