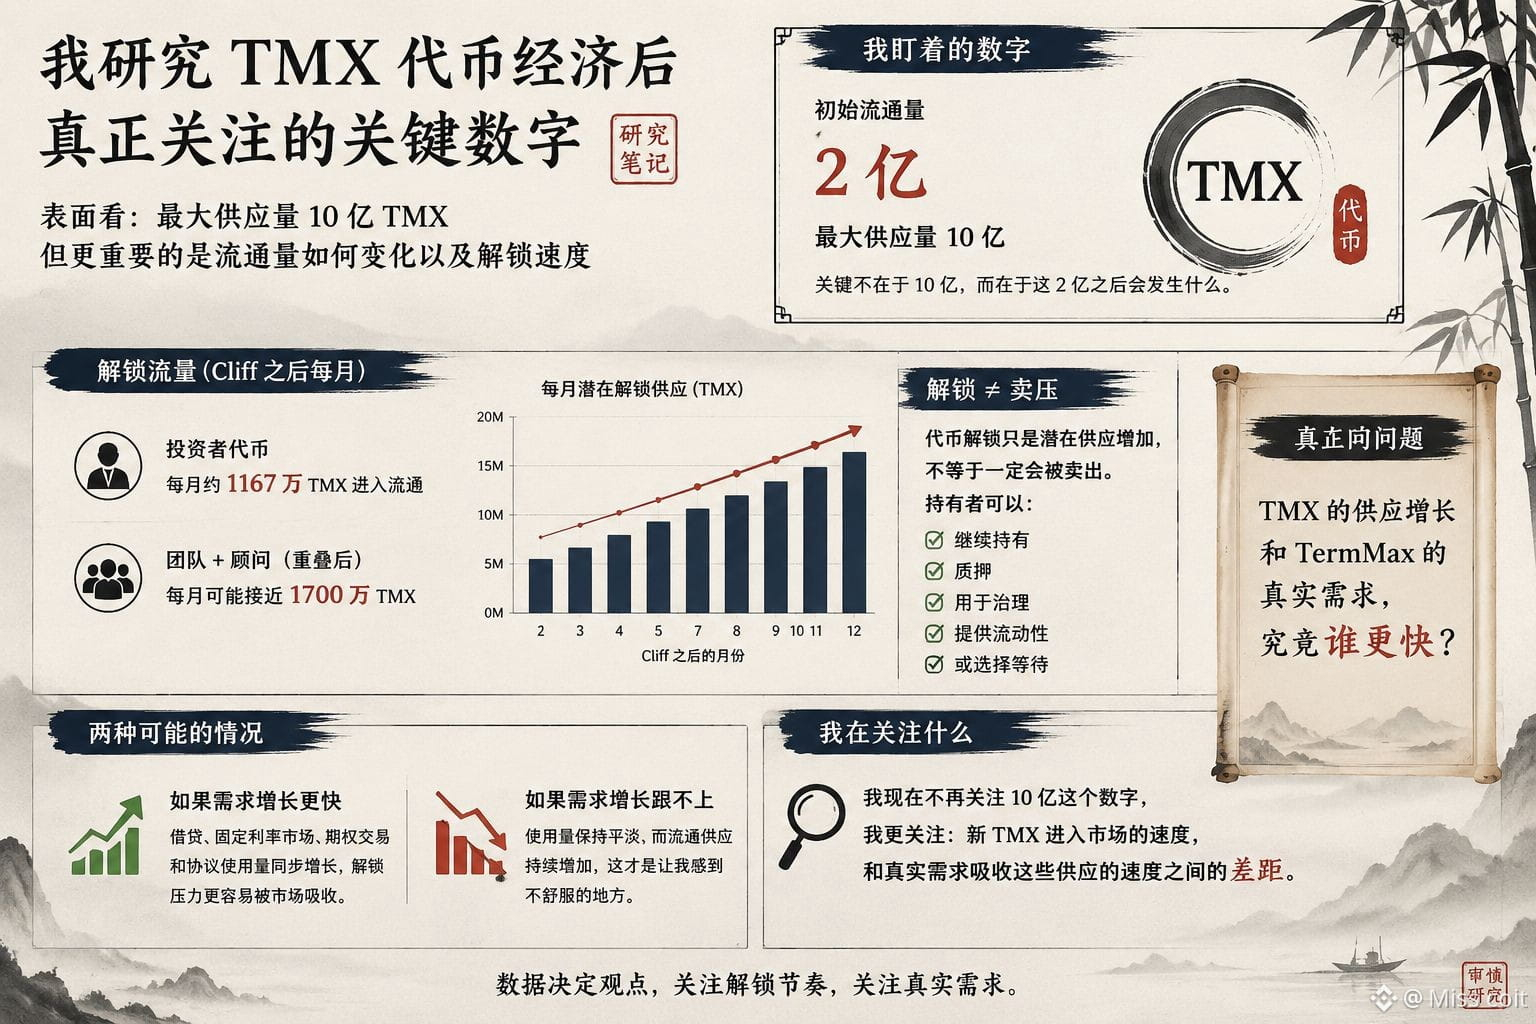
率直に言うと、私はずっと TMX のある数字を見つめてきました。2 億です。
これは想定される初期流通量で、最大供給量は 10 億です。一見するとシンプルに見えますが、ロック解除のスケジュールを見れば見るほど、「10 億」という数字の参考価値はあまりないように感じます。
私にとって本当に重要なのは、この最初の 2 億の後に何が起きるかです。
投資家トークンだけなら、cliff 終了後、毎月約 1167 万 TMX が増える可能性があります。チームとアドバイザーのアンロック時期が重なれば、毎月の潜在的なアンロック量は 1700 万 TMX 近くになるかもしれません。
ここが、私が本当に注目するところです。
なぜなら、「最大供給量 10 億」と「1 か月で 1700 万トークンが流通に入る可能性」は、実はまったく別の物語を語っているからです。
私は、ロック解除が起きたら即、弱気の結論を出したくありません。ロック解除は潜在的な供給の増加を意味するだけで、必ずしもこれらのトークンが売られることを意味しません。保有者は、保有を続けることも、ステーキングすることも、利用することもできるし、待つことを選ぶこともできます。
だから私にとっての本当の問いはこうです。TMX の供給増加スピードと、TermMax の実際の需要。いったいどちらがより速いのか?
もし、借入、固定金利市場、オプション取引、そしてプロトコル全体の利用量が、流通量とともに増えていくなら、これらのロック解除は市場に吸収されやすいかもしれません。
しかし、利用量が変わらないままで、流通可能な供給だけが増え続けるなら、それこそが私が本当に不安になる点です。
私はもう 10 億の数字にはあまり関心がありません。
気になっているのは、次の TMX が市場に入ってくるスピードと、実際の需要がそれらの供給を吸収するスピードの間に、どれほどギャップがあるのか—その一点です。$BNB
#termmax @TermMax