レート急騰の後にTermMaxの複数ポジションを確認していたところ、期待と違う点に気づきました。つまり、私がこれまで見てきたレンディング市場でよく起こるような“集中した”清算が起きていなかったのです。
私は、急速な担保価値の下落が通常の—オラクル主導の—強制売りの波を引き起こし、ある価格にいっせいにぶつかるのだろうと考えていました。そこで、該当ポジション周辺の注文フローをさかのぼり、実際に何が執行されたのかを確認しました。
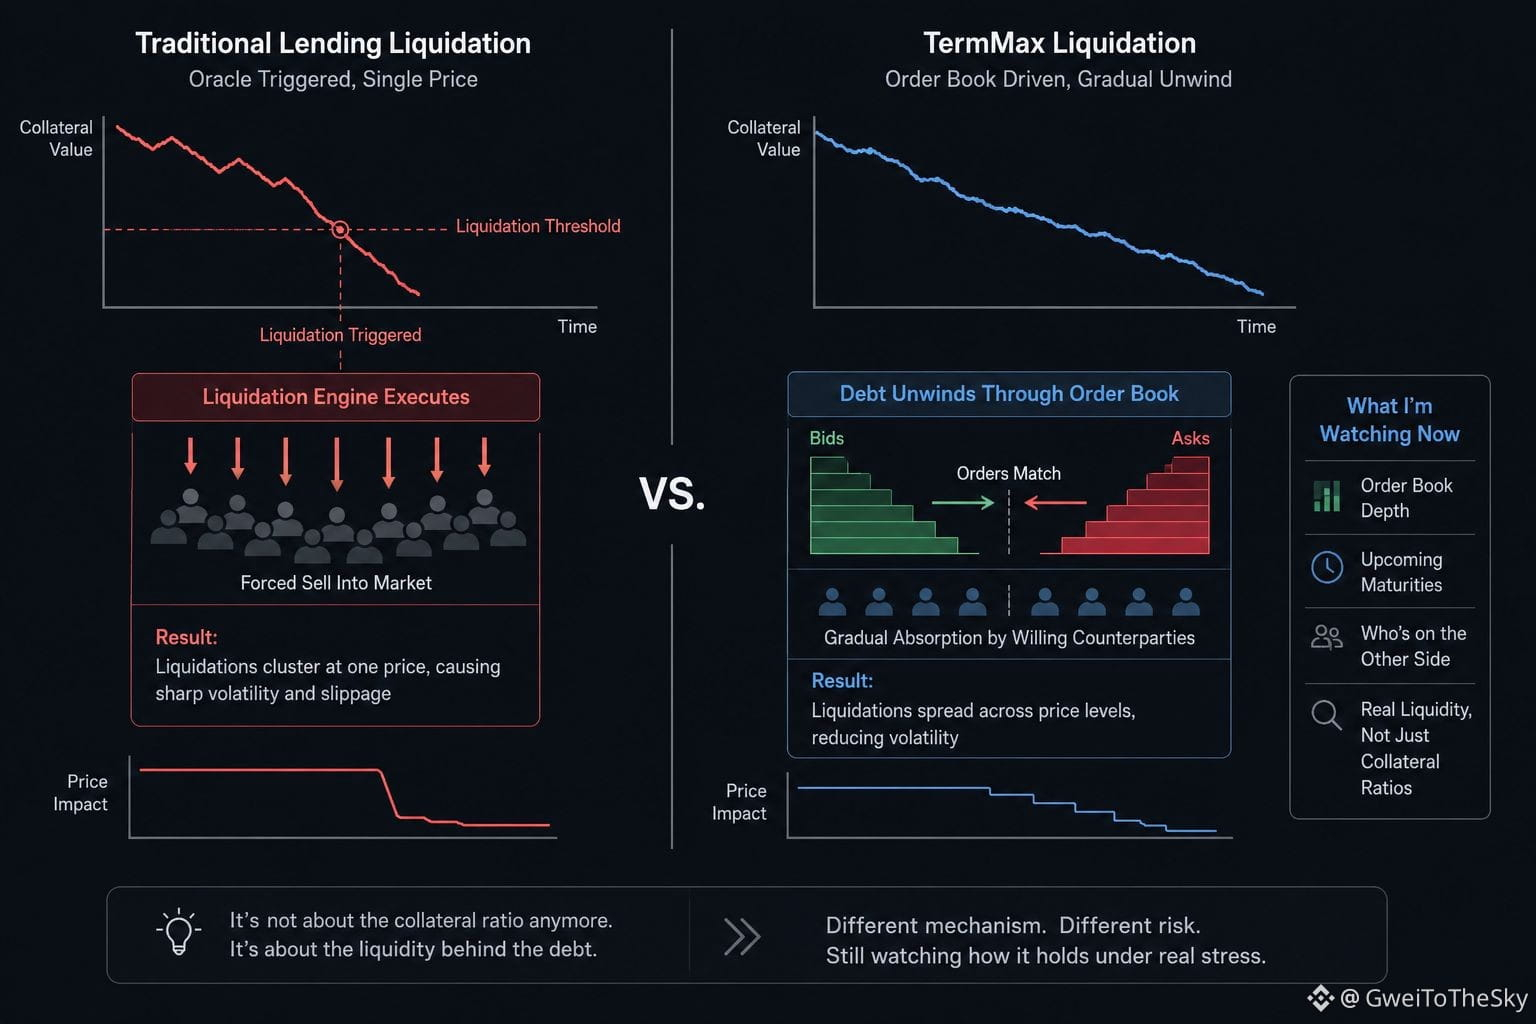
分かったのは、状況が違うということです。TermMaxは、単一のオラクル・トリガーで全てを一気に清算価格へ押し込むのではなく、満期が固定されたトークンの自前の注文板を通じて債務を清算します。その結果、解消(アンワインド)は、1つの清算価格に“ドン”と集中するのではなく、既存の買い注文(ビッド)に対して注文がマッチしていくことで、徐々に吸収されていきます。債務そのものは、単なる超えるべき閾値ではなく、固有の厚み(デプス)を持つ取引可能なインストゥルメントとして振る舞うのです。
これにより、ここでのリスクの捉え方が変わりました。ボラティリティが消えるわけではありません。むしろ、1つの清算エンジンに集中して実行されるのではなく、執行に応じる相手方へと実行が分散されるため、ストレスが価格に“どれだけ速く”現れるかが変わるのです。
ただ、これが実際のストレス下で成り立つかどうかはまだ確信がありません。あまり人気のない満期の近辺では注文板が薄く、その場合は全く別の挙動になる可能性がありますし、まだこの仕組みが本当にカオスな市場でテストされたのは見たことがありません。
そのため今は、今後訪れる満期の周りの注文板の厚みをより注意深く見ています。担保比率そのものには以前ほど関心がなくなり、重要になったときに、その注文板の反対側に実際に誰が座っているのか—という点を重視するようになりました。
@TermMax #termmax
$RE
$HEMI
$ETH