


文|鲸研ブランド実験室 五童
心が決まっている男が一番好きなあのタイ料理屋は、彼女に“食い尽くされて”しまった。店舗の周囲の囲いから見ると、ここには間もなく雲南・貴州・山野 Bistro がオープンするらしい。
たぶん距離が近いからだろう。重慶の商業施設は、ほぼ雲南・貴州料理に包囲されている。醤が染みた豆腐、酸辣火鍋、だだ粉(夺夺粉)、それから焼き椒の牛肉、野生きのこ、小鍋の米線……一陣の風のように各商業施設へ広がり、また一陣の風のように一斉に看板を付け替えて行列が続く。
この2年、飲食フロアの看板の付け替えはますます速くなっている。
雀巣(ネスレ)プロ飲食(2026 中国中式飲食ホワイトペーパー)が推計するには、2025年の全国の飲食店舗数は約825万店。閉店率は48.9%、開店率は50%に達する。
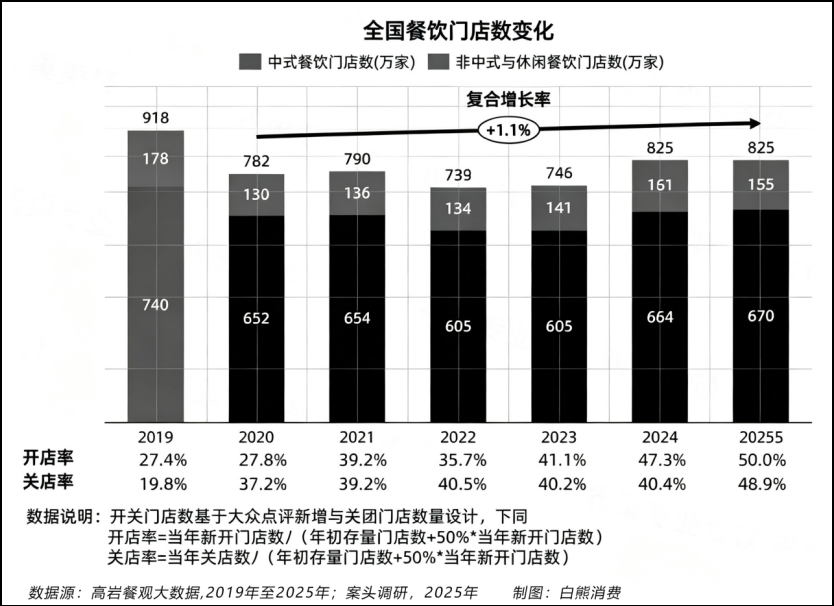
半分開けて、半分閉める――飲食の“守り番(店番)”は忙しくて頭が回らなくなる。
このような高頻度の業界イテレーションはあまりに過酷で、人々はつい、損失が取り返せず資本が消える加盟店を同情してしまうことさえある。だが別の視点で考えると、若者は新しいもの好きで古いもの嫌いなので、おいしい店はよりおいしい店に取って代わられるのは自然だ。
ましてや、あなたを押しのけるのはあなた自身である可能性さえある。
噛んで食べる“カリカリ麺(干脆面)”を食べながら、鉄心男がある本当の話をシェアした。彼女と食いしん坊の仲間がよく通っていた日本式焼肉店も、彼女たちに“食べ尽くされて”しまったのだ。
だが間もなく、ここに新しく牛肉店がオープンした。彼女は驚きながら気づいた。かつて自分たちのために肉を焼いてくれていた、あの店員の女の子が――なんと今も店にいるのだ。
同じ店舗の場所でも、違うカテゴリに違う看板。もともとは同じオーナーだった。
さらに深掘りすると、なんと店の背後には同じ飲食グループが立っていた。2017年から飲食業界メディアが報じており、それは「西南(四川・雲南・貴州)飲食の裏の大物」で、40以上のブランド、500以上の店舗を握っているとされる。
この縮図を見れば、私たちは飲食業界のある真実に限りなく近づいている。つまり、現代の飲食の流行と入れ替えは、その大部分が自然発生ではない。
とりわけ、いまの雲南・貴州料理、広西料理、台州料理などの“すぐ赤くなり、すぐ朽ちる(人気が出てすぐ勢いが落ちる)”現象の裏には、おそらく分業が明確で、工程が環を成してつながった工業化された“波作り”のチェーンが隠れている。
行列は“生産できる”
レストランがオープンした瞬間に行列ができるのは、通常「料理がうまい」「場所がいい」といった理由で片づけられる。
しかし飲食業界の内部では、行列は、むしろ精密に設計できる“結果”のようなものだ。起点は食客が注目する厨房にあるのではなく、抖音や小紅書の情報ストリーム、そして商業施設の招商オフィスにある。
ソーシャル・プラットフォームにおける標準化された“波を起こす”
国内の流量(トラフィック)を操る動きは、今ではすでに“ギャング的な特徴”として成熟している。たとえば、小紅書で“鄭州帮(鄭州系)”は水中(=ストーリーの濃い投稿)での仕込みが得意で、抖音では「厦門帮(厦門系)」が抖音広告投下を得意として支配している。
そして飲食分野でも、ハイ流量(超高い露出)を作るのがとても上手な「武漢帮」も出てきた。彼らは一方でレストランのブランドを孵化させ、他方で、達人(インフルエンサー)の仕込み体系をセットで用意し、「ブランド+流量」の一体運用を実現している。
新しい店の“波を起こす”標準的な手順は、通常3段階で進む:
第1層:オープンのだいたい1週間前、フォロワー数百万規模のトップ食通が3〜5人まず店を訪れてチェックし、「#街の新しい行列王 #何度も通う価値がある宝店」などの“決め台詞”で投稿し、初期の信頼感を作る。
第2層:オープン前後に、10万〜50万フォロワーの中堅〜上位インフルエンサーが20〜30人を選抜し、ノートを大量に作成。主要キーワードは「XXグルメおすすめ」「XXデートに最適なレストラン」などで、消費者の検索流入を受け止める。
第3層:同時に、フォロワー数が500人以上の低粉(フォロワーが少なめの)一般人が、置換(フォーマットの差し替え)や低価格の店訪問(探店)方式で“店の売り場を埋める”ための投稿を量産し、「普通の人も行っている」という実感を作り出す。
3層のコンテンツが重なり、さらにプラットフォームのアルゴリズムによる継続的なプッシュが加わって、「全市民が食べている」という集団的な印象が作られる。
創意西餐(クリエイティブ・ウェスタン)ブランド Pick Chill の上海1号店は、この戦略(打ち手)の典型例だ。
公的な報道によると、この店はオープンのかなり前から小紅書で継続的に仕込み(種まき)を行い、希少感を拡大していた。オープン当日は平日なのに700テーブル超の行列だった。つまり多くの消費者は「この店は突然人気になった」と感じている。
オープン後の数か月、Pick Chillはずっと大衆点評(上海)の西餐(西洋料理)人気ランキングで1位を独走した。
もちろん、すべてが人為的な操りではない。当時全国で爆発的に流行した淄博の焼き鳥(バーベキュー)は、まれに見る“野生”での大ブーム事例に当たる。大学生が火をつけた一つの都市には、ブランド側もMCNも主導していなかった。
しかし、成熟したブランド体系や標準化されたサプライチェーンが欠けているからこそ、熱量は早く来て、同じくらい早く引いていく。ピーク後には淄博で大量に出た仮設バーベキュー屋台も、とても維持できなくなった。
商業施設は“流行”をふるい分ける装置
オンラインで熱度が満杯になるのと同時に、オフラインでの実装が特に重要だ。どのカテゴリがあなたの近くの商業施設に並ぶかを決めるのは、店側の自発的な選択ではない。商業施設の招商戦略だ。
ショッピングモールはとっくに“ストック(既存)”の競争時代に入っており、小売が王だった時代はとうに終わった。飲食こそが、商業施設で最も核心的な集客の入口だ。
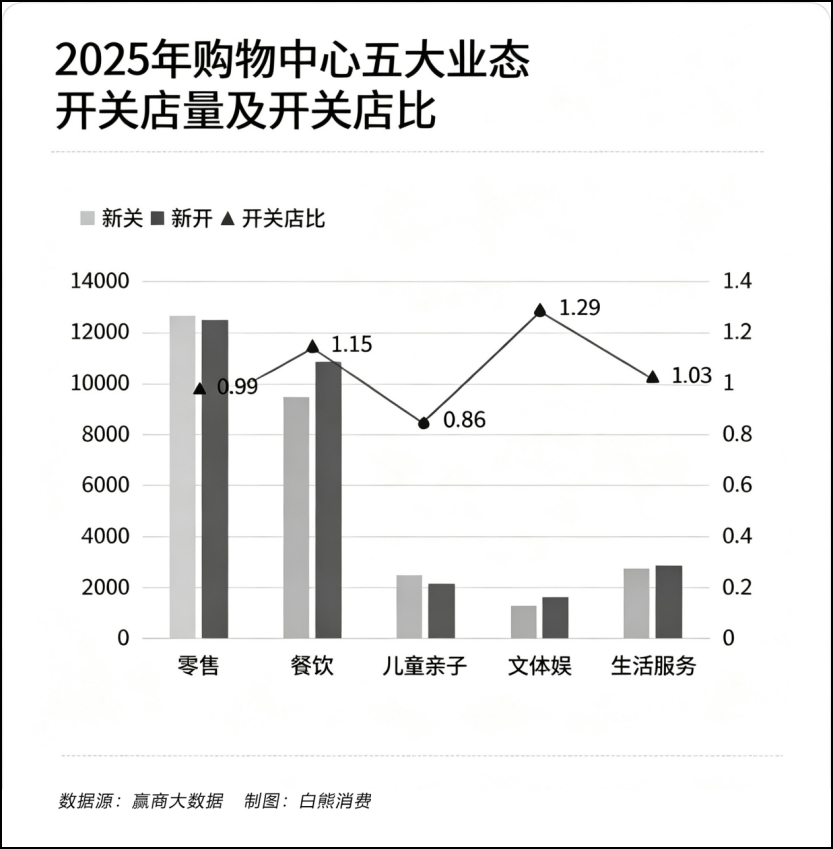
Winshang(2026 ショッピングモール年次発展報告)によると、国内のショッピングモールにおける伝統的な小売の“開店・閉店(入れ替え)”比率は0.99に過ぎず、縮小の臨界点に近い。
飲食全体の業態として、店舗の出店&閉店の比率(=開店/業態転換の活発度)が1.15に達しており、これは全業態の中で最も拡張が安定しているカテゴリだ。その中でも、雲南貴州菜と江西菜では、開店比率がそれぞれ3.03、7.20と非常に高く、現象級の成長を示している。
店舗数の割合から見ると、2025年の全国重点都市におけるショッピングモールの飲食業態の平均占有率はすでに31.8%に達しており、地域型プロジェクトでは45%を超えるところもある。
言えるのは、ショッピングモールが次第に“グルメの街”になりつつあり、飲食が生命線になっているということだ。
その結果、ショッピングモールのテナント誘致部門も、もはやブランドの入居申請を受け取るだけの受動的な存在ではなくなった。
彼らは小紅書や抖音でのカテゴリの熱量を先回りして常に見張り、ホットな分野のブランドを狙って導入する。都市初出店や人気のホットブランドに対しては、商業施設側が積極的に一定期間の家賃免除や、1階、あるいは地下鉄出口に近い“ゴールデン区画”の優先選択権を提示する。
さらに、内装補助金を出すことさえある。
その直接の結果は“カテゴリの山積み”だ。上海のiapmは2024〜2025年にかけて飲食フロアを大規模に改修し、長年営業してきた伝統的な正餐ブランドを一部退去させ、その代わりに雲南・貴州の融合菜、タイ式小酒館、クリエイティブBistroなどの人気カテゴリの“ファースト店”を集中的に導入した。
業界関係者のコメントによれば、調整後の飲食フロアの客流は大幅に改善した。
さらに、北京の長楹天街(Changying Tiandi)や朝陽大悦城(Chaoyang Joy City)から合生汇(U Community)まで、日系料理店の大量の新規出店が相次いでいる。
職業餐飲網の統計によると、寿司、豚カツ、天ぷら、すき焼き、焼き鳥、鉄板焼き……さまざまな和食専門店が集まり、1つの商業施設だけで20店以上の日系料理店がある。
だからこそ、「最近どこも日式料理ばかり」と感じるのは、かなりの部分で招商部門が主導して計画した結果だ。
この過程で、商業施設と飲食創造グループの間に、何らかの結びつきが生まれる可能性がある。
招商部門にとって、5〜6のブランドを同時運営する飲食創造グループと組む方が、独立した小さなブランド数十社と個別にやり取りするより効率がずっといい。
あるブランドの人気が下がれば、グループは直接、物件(店舗区画)を傘下の別の新ブランドに切り替えられる。新たにテナント交渉をするコストが省け、商業施設も空き区画のリスクを回避できる。
界面新聞が報じたところによると、創意广西菜ブランドの嬷冉(Mo Ran)と、広西桂皮の焼き魚を看板にする茉農monon(モノン)は、同じ企画チーム出身だという。上海のCP静安(CP Jing’an)では、嬷冉の隣に茉農mononがある。
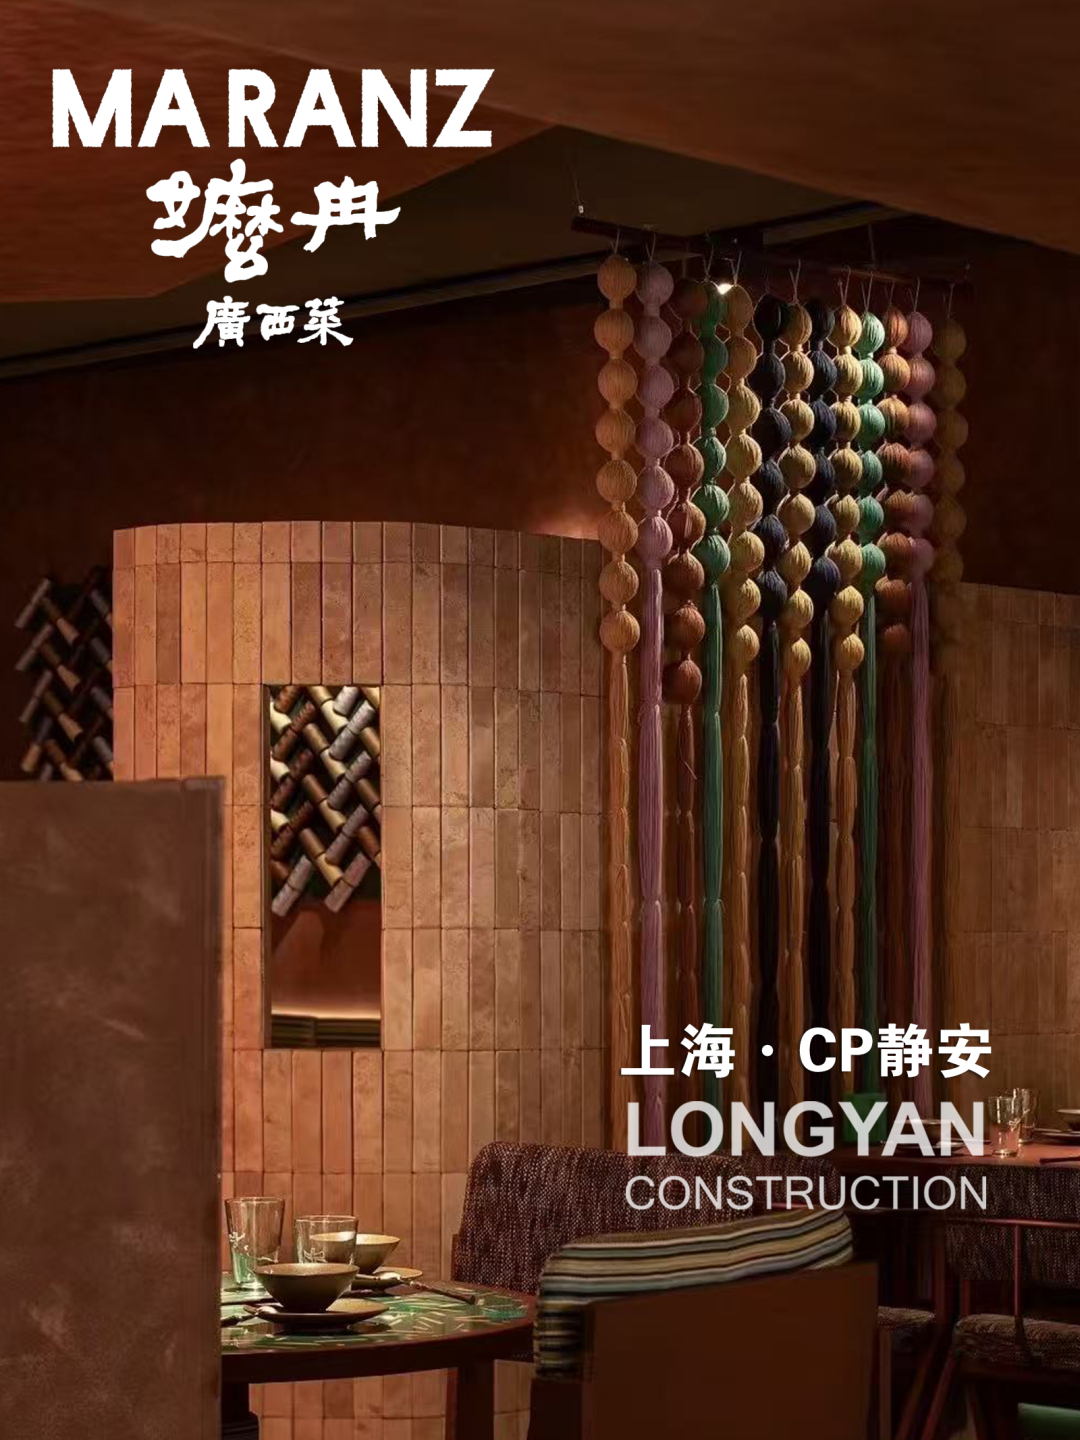
報道によれば、上海CP静安は華潤万象生活(China Resources Vientiane Life)が受託して運営している。嬷冉の1号店がここに落ちたあと、すぐに全国の複数の華潤系プロジェクト、たとえば万象城や万象天地へと複製された。
華潤置地(China Resources Land)に近い人物によると、地方の料理系統は客を呼べる一方で、商業施設には人流が必要だ。成熟した飲食グループは招商(出店誘致)に対して安定したブランドを提供でき、さらに商業施設の異なるプロジェクトへも複製できる。両者は“下支え”し合い、お互いを押し進める。
オンラインで渇望を作り、オフラインで可視化する。あなたが小紅書で同じ店の投稿を10本見たあと、商業施設でその店舗と行列の人々を目にする――「この店はめちゃくちゃ人気」という認識はそこで閉じる。
だが、これらは料理そのものが本当においしいかどうかと、あなたが想像するほど強くは関係していない。
人気レストランは“大量に孵化(いが化)”される
オンラインでトラフィックを遊び、オフラインで出店区画を押さえる。ある程度、大衆が飲食運営に抱く認知と整合している。
まさにこの“第4層”のような常態の背後にも、まだあなたにも私にも見えるはずの多くの物語が隠れている。たとえば、従来の飲食の伝播ロジックは基本的に“親から子へ”と代々受け継がれ、せいぜい歴史や“無形文化遺産”の話にまでさかのぼる。
でも多くの人が知らないのは、人気グルメの“商品形態”と“ブランドストーリー”のほとんどが、実は設計されて作られているということだ。
武漢系の“看板作り工場”
国内の人気飲食の分野には、無視できない力がある。それが上で述べた「武漢系」だ。傑出した代表としては、万拾合宜、得川、甘趣餐创、卓智方健、泛嘉など5社の、武漢に本部を置く飲食創造グループが挙げられる。
彼らは全国のショッピングモールの中で、大量に“行列王”を作り出しており、「武漢飲食 五小龍」とも呼ばれる。
万拾合宜傘下では同時に、NEED 韓式創意料理、野果 Yeego 雲南貴州融合菜、Pick Chill、One More Thai タイ式小酒館、麻布食堂など複数のブランドを運営している。
得川はO'eatと貴Guuiの貴州料理を孵化させた。卓智方健は泥靴NIBOOを作った。甘趣餐创は三出山火鍋を出した。
彼らはまず、武漢の地元の中小規模の商業エリアで小規模な“モデル店舗”を磨き、収益モデルと行列効果を検証する。次に「都市の初出店(シティ・ファースト店)」として、北京・上海・広州・深センのような指標となる商業施設に入り、一線市場の勢いを逆方向から裏付けに使う。最後に、全国の“万象城(Vientiane City)”や“龍湖天街(Longfor Tianjie)”などの上位商業体系へと複製していく。
第一財経YiMagazineの報道によると、その「新一線都市で火種を作り、一線都市で一気に燃え上がらせて、全国で複製する」道筋は、すでにインフルエンサー系の飲食の標準的な拡張テンプレートになっている。
だから、私たちが都市も商業施設も違う場所で、それぞれテイストの違う人気店を食べたとしても、株式の出どころをたどると結局、同じ武漢の母体企業を指し示すことが多い。
情報によれば、彼らの1ブランドは、企画立案からカテゴリ改造、モデル店舗の内装、オープンまで、最短45日しかかからない。モデル店舗で行列モデルが回り始めると、6か月以内に加盟を解禁し、1年以内に10以上の主要都市の配置を完了できる。
あるブランドの人気が下がっても、グループは大きな労力をかけてそれを改造しない。代わりに次の新ブランドをすぐ孵化させるし、さらには同じ区画で“衣替え”して続けて経営することさえある。
製品のライフサイクル管理の観点で言えば、このやり方は邪道(非正規)に近い。なぜなら「武漢帮」は単一ブランドのライフサイクルに賭けることはほとんどせず、ブランドのマトリクスでリスクをヘッジするからだ。
たとえば“漂亮饭(リャングイーファン)”を見てみると、飲食ビジネスのオーナー向け情報サイトの報道によれば、このカテゴリーはすでに「武漢系」によって3.0版へとアップデートされているという。
初代は単店の見た目(映え)と高客単価で話題になった。代表は“ビッグ店モデル”のクリエイティブ西餐店だ。二代目はMCN式の大量孵化に入り、同じグループが同時に5ブランド以上を運営して、マトリクスでリスクを分散する。
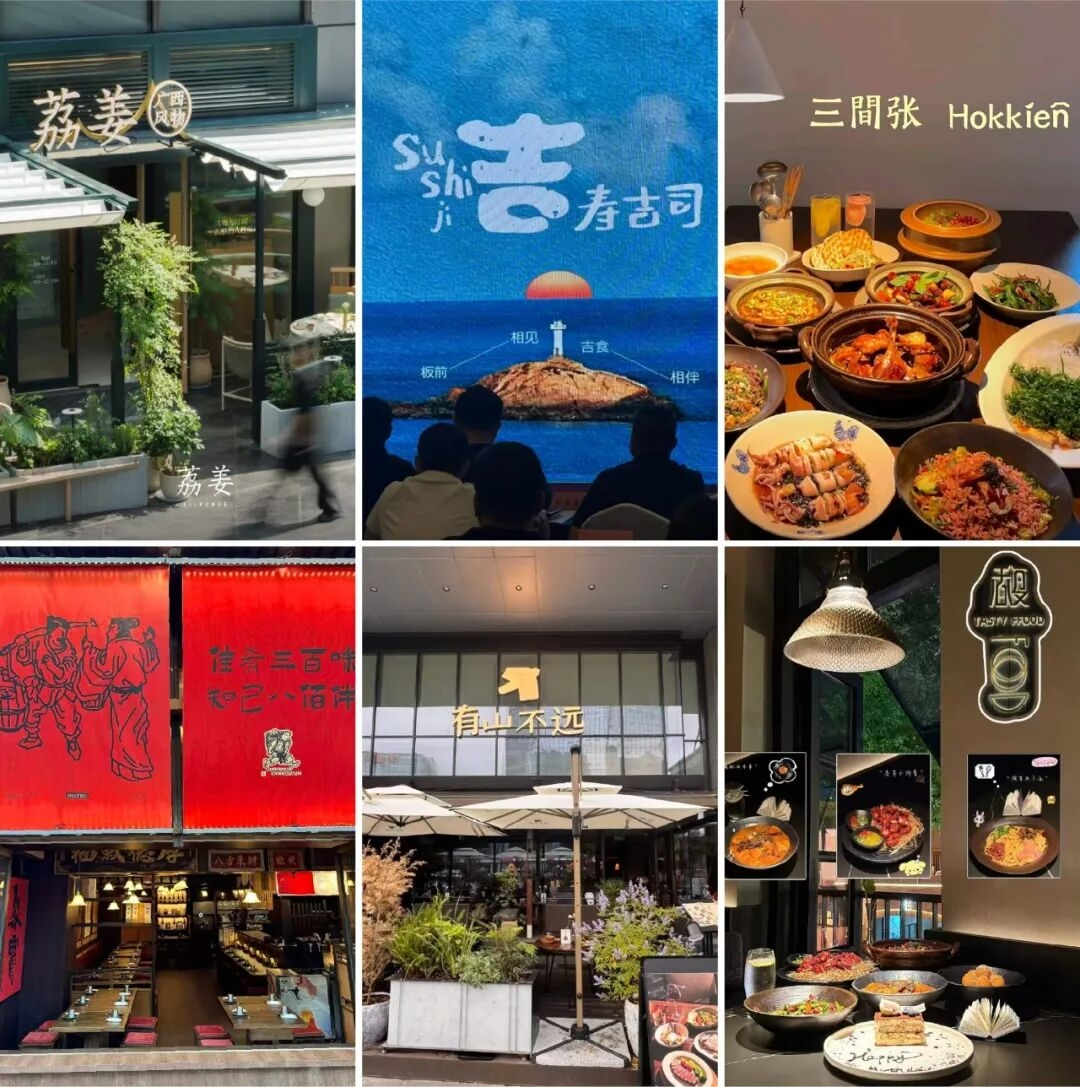
いまの“3世代目”では、全国で流行っている广西酸嘢(グァングシーの酸っぱいおかず)、闽南スナック、台州の海鮮など、さらにニッチな地域の名物が主役だ。もちろん、その裏にある飲食創造グループも文化の物語をそっと重ね、追い風のライフサイクルを延ばそうとしている。
しかし、どの世代まで進化しても、製品開発の核心工程は変わらない:レンズテスト。
業界関係者によると、漂亮饭ブランドの料理開発プロセスでは、盛り付け、色彩、ソースの“とろみの糸引き”効果、食材の積み上げ高さといった「映え指標」の優先順位が、味の調整よりも高いことが多い。
料理が運ばれてくると、まずスマホのカメラで“元相機”みたいに一枚撮る。色の飽和度が足りるか、画面のインパクトがあるか。それから調整するかどうかを決める。
これはただのネタ話ではなく、業界の常識的な運用だ。マクルーハンは(『メディア論』)の中で、メディアの形態そのものが人の知覚の仕方や行動パターンを形作ると述べている。そして小紅書の時代では、一皿の拡散効率が、その料理が集客商品になれるかどうかを直接決める。
スーパー加盟店:追い風の“タイミングを取る”裁定(アービトラージ)者
ブランドが作られ、熱が爆発したあと、本当に資金を出して街中の店舗を埋め尽くすのは、加盟店だ。
そして加盟の仕組みの中には、明確に2種類の集団が存在する:普通の個人加盟店と、スーパー加盟店だ。
スーパー加盟店は、昔のように「1店舗を開いて家計を支える」夫婦経営の加盟店とは、まったく別の存在だ。
真故研究室の記事では、彼らは通常、数十〜数百店舗を手にしており、都市の中核商圏の優良テナント用地を握っている。さらに出店先選定、内装、巡回検品まで、チーム一式を持っている。
スーパー加盟店にとって、加盟は起業ではなく投資であり、さらに“正確にタイミングを切って利益を抜く”一種の裁定(アービトラージ)ゲームだ。彼らはブランドがまだ大ブームになっていない時期に、現地の潜入調査や、週の平日・週末に分けた張り込みで実際の売上を測り、ブランドの上昇余地を前もって判断する。次に、追い風が吹く初期に大量に店舗を押さえ、集中出店して、上昇期の利益を丸ごといただく。
典型的なのは、魚の身だけ食べて、魚の尾は食べない。
普通の個人加盟店が短い動画で熱量を見て、みんなこぞって追随参入した時には、すでにその競争は始まっており、利益は薄くなっている。その時スーパー加盟店は、秩序立って撤退し、次の有望カテゴリへ乗り換える可能性がある。
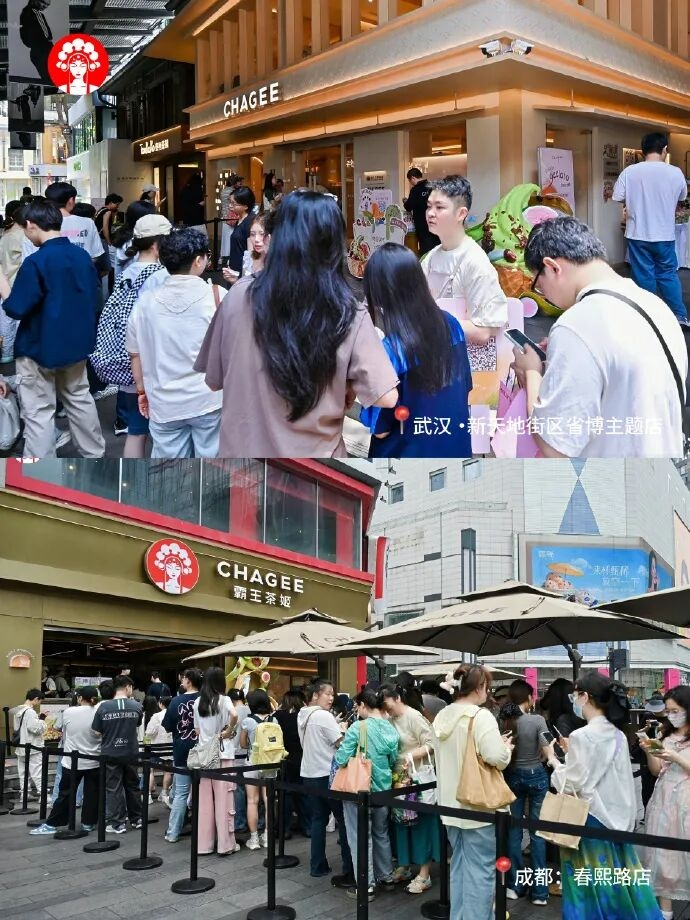
霸王茶姬(Bawang Cha Ji)は典型例だ。上記報道によれば、あるスーパー加盟店のコミュニティには、霸王茶姬を事前に仕込んでいた加盟店が百人近くいた。ブランドの発展初期、1店舗の加盟投資は約60〜70万元。早期参入者は最速8か月で回収でき、1店舗の年利益は100万元超だった。
そして2025年になると、同じ都市の同じ場所での店舗加盟コストはすでに150万元(約数千万円)以上にまで上がり、回収期間は24か月以上へと延びた。利益の余地は大幅に圧縮される。
初期に参入したスーパー加盟店と、その後の追随で加盟した個人加盟店では、儲ける“お金”がそもそも同じではない。
メディアで広く報道されたもう一人のスーパー加盟店、老黒は、連続3日間の店への無断潜入取材、時間帯別の客流と回転率の記録という方法論で、5年で管理する店舗規模が300店を超えた。
彼の判断基準はかなり実務的だ。ブランドが入る価値を持つかどうか、小紅書の話題の量は見ない。平日の午後2時に人が並んでいるか、客単価が家賃と人件費をカバーできるかを見る。
スーパー加盟店の台頭も、ブランド側と加盟店の間の権力関係を変えている。
昔はブランド側がルールを作り、加盟店が実行していた。いまは、コアとなる物件と地元運営能力を握るスーパー加盟店が、出店先選定、価格設定、マーケティング施策でますます交渉の駆け引き材料を持つようになっている。
チェーンブランドが全国展開するには、ますますこれらの“地方の軍隊”に依存するようになる。
真故研究室の説によれば、スーパー加盟店は流行を“作る”だけでなく、流行がいつ終わるかも決めている。商業施設であなたが何を食べているかは、彼らが数か月前にもう決めている。
一方で、普通の個人加盟店の状況は、はるかに厳しい。
データによれば、人気飲食店の平均ライフサイクルはわずか8〜12か月。3年以上生き残るのは10%未満だ。多くの個人加盟店は熱量が最も高い時に参入し、高い家賃、巨額の内装費、継続的なマーケ費を引き受ける。しかもコストを回収する前に“追い風(風口)”はすでに過ぎてしまう。
最もよく知られているのは、Ameigo(梅果)の加盟店だ。
Ameigo(梅果)は近年、拡張スピードが比較的速い雲南・貴州・四川 Bistro のチェーンブランドだが、加盟店の范輝が400万元を投じて出店したものの、たった4か月で売上が急落した。
加えて店舗がずっと顧客に対して正式なインボイスを発行できなかったことや、営業許可証上で申告が異常扱いになっていたことなどがあり、范輝は最終的に店を壊して(砸店)権利回収の訴えを起こした。
しかし実際には、人気飲食の分野には“范輝”みたいな人材が少なくない。ただ、毎回カテゴリ名を変えるだけだ。
標準化がなければ、全国的な流行は生まれない
流入(トラフィック)、ブランド、資本という表層をはがしていくと、最後に触れるのは、飲食の流行の中でもっとも素朴で、しかも最もハードコアな層――サプライチェーンだ。
多くの人は“風味が、その料理が話題になれるかどうかを決める”と思っているが、チェーン飲食の時代では、本当のハードルは標準化にある。
ある料理が工業化して複製できるか、全国のどの店舗でも安定して再現できるか――それが、その料理に全国レベルの“追い風(風口)”になれる資格があるかどうかを決める。
サプライチェーンはもはや“裏方の後端”だけではない
昔は、上流サプライチェーンの役割がはっきりしていた。ブランド側が要求を出し、工場は受注生産する。
しかし今、その関係は反転している。ますます多くの原材料工場が、自ら新しい風味や新商品を研究開発し、逆にブランド側へ提案を出す。さらに、自分たちで先に消費者側のテストを行い、それからブランドの商業化の実装を後押しするまでやる。
生椰(ココナッツ)ラテは最も典型的な事例だ。何年も前に明亮(Mingliang)社が海南椰萃(YeeTree)の創業者・呉啓星にインタビューした。そこで多くの人が知ったのは、この現象級の目玉商品の発案者が、リクシー(luckin)ではなく上流の原料メーカー・椰萃だったということだ。
椰萃は2017年から、冷圧搾+パスチャライゼーション(低温)で香りを閉じ込める冷凍ココナッツミルクの開発に取り組んできた。ココナッツの実とココナッツ水を融合し、従来の高温殺菌によるココナッツジュースの香り損失が大きい/味があっさりしすぎる問題を解決した。
生椰乳とコーヒーの組み合わせが可能かを検証するために、椰萃は海南三亜(サンヤ)にまで約100万元を投じてテスト店舗を開設した。市場の反応で道筋が通ったら、すぐに閉店した。
2019年の上海ホテル用品展で、椰萃は積極的に生椰(ココナッツミルク)を外部へ売り込み始めた。呉啓星の判断はこうだった:ココナッツミルクの風味は柔らかく、オート麦やアーモンドのように味が強烈に侵略してくるタイプではない。コーヒーの理想的な“脇役”になれる。
展示会のあと、椰萃は自らリクシーに接触し、商品と活用のアイデアを提供した。双方は配合(レシピ)を継続的に共同で磨き続け、2021年4月にリクシーが正式に生椰ラテを投入した。
配信(投入)して2か月後、リクシーは店舗数5200店にとどまったのに対し、生椰シリーズの月間販売量は1000万杯を突破し、リクシーの新商品記録を更新した。
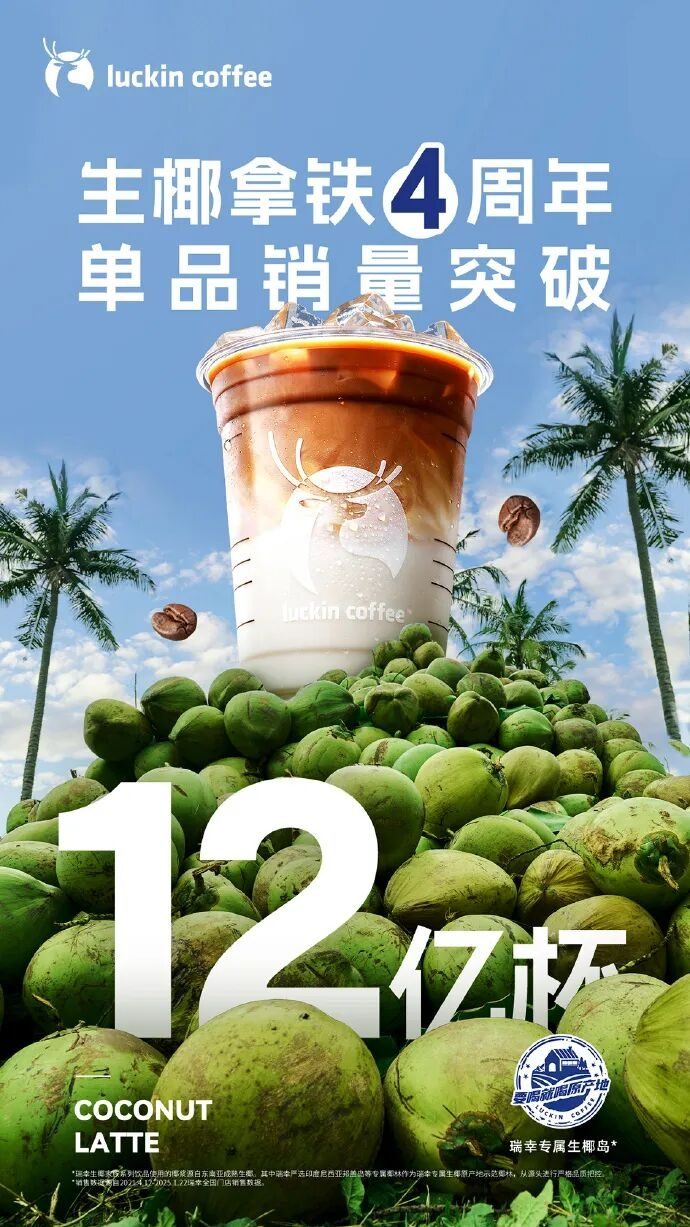
その後、喜茶(Hey Tea)、茶百道(Chabaidao)、乐乐茶(Lelecha)、Timsなど、ほぼすべてのトップ級ティードリンク/コーヒーブランドがこぞって生椰シリーズを追随した。ココナッツ原料市場が爆発し、フィノ(Fino)や椰樹(Yeshu)などのブランドのオンライン売上が大幅に急増した。
上流の原材料の一つが、一気に全国を席巻する飲料カテゴリ全体を生み出した。
標準化が、出店のハードルを下げる
ここ2、3年全国に広がった“冒烤鸭(アヒル焼き)”も、同様にサプライチェーンの基盤支えが欠かせない。成都の小さな店から熱が出たあと、四川の川娃子や天味食品のような調味料メーカーがたった1か月で、専用の“冒菜”用のベースと、煮込み味料パックを投入した。
1688プラットフォーム上の“冒烤鸭”半製品のサプライヤーは、数十社から数百社へと急増し、1パック(1回分)のベースコストは極限まで圧縮された。冷凍・半製品の“北京ダック風(冒烤鸭)”も同時に量産され、全国の90%以上の追随店は自分で煮込みやスープベースを作る必要がない。仕入れて、温めるだけで提供できる。
つまり、飲食経験のない起業家でも、ただ店舗を借りて、原材料のパックや半製品を少し仕入れるだけで、北京ダックのオープン(冒烤鸭店)を始められるということだ。
そして店舗出店のハードルが急激に下がったことが、このカテゴリの“急膨張”と“急消滅”を直接招いた。
タイ式ミルクティーの拡散ロジックも同じだ。
リクシー・コーヒーが泰奶(タイ式ミルクティー)を出すときは、法務チームがタイで商標訴訟に勝った際に得た“商品インスピレーション”だと言っている。
しかし実際には、ここまでの背後にはすでに、茶飲サプライチェーン企業が泰式紅茶(タイ式紅茶)の濃縮液や、塩味チーズのミルクフォームをプリミックス粉として直接投入していた。店舗側はその場で紅茶を煮出す必要もなく、ミルクフォームも調合する必要がない。新商品投入のスピードは7日から1日に短縮され、資材コストも約80%下がった。
そこでタイ式ミルクティーは、専業のティードリンク店から、スナック店、コンビニ、さらには屋台へと拡散した。
そしてIPO準備中の聚惠食品の目論見書をめくると、中国最大級の第三者による中式複合調味料のカスタム供給業者として、彼らはすでに貴州酸湯(酸っぱいスープ)の味が主流市場に認められる数年前から、開発と配合最適化に投資していたことが分かる。
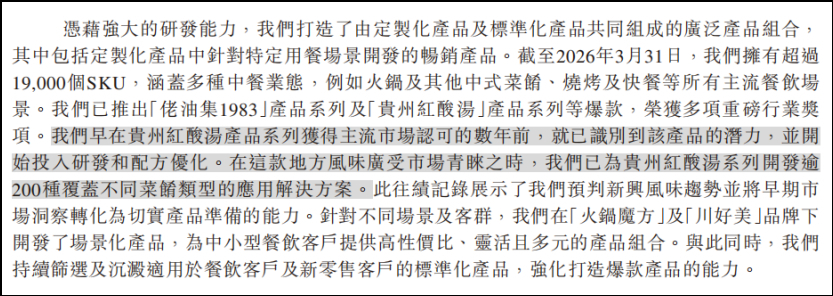
そして、地方の味が市場に広く受け入れられると、聚惠食品はすでに貴州の“紅酸汤(赤酸っぱいスープ)”シリーズのために、200種類以上の“異なる料理タイプに対応する”アプリケーションソリューションを開発していた。その貴州紅酸汤の調味料は、さらには「2024年度 飲食サプライチェーン 金質製品」にも採用された。
垂直原料の標準化された量産が、直接ある新しいカテゴリを触媒のように生み出す。
産地から出られない美食
しかし逆に考えると、中国には地方の小吃(スナック)で味が抜群のものが無数にあるのに、結局それらはいつも地元の路地や街角にとどまり、全国的な流行にはなれない。核心的な理由は“まずくないのに”ではなく、標準化できず、工業的に前もって仕込めないからだ。
現場での手作りに依存し、食材の新鮮さへの要求が極めて高い、あるいは風味が地域色に強く寄りすぎたカテゴリは、1袋の材料パックや1つの半製品に圧縮するのが難しい。標準化がなければ、各店の出品はシェフ個人の腕に依存し、拡張速度は制限され、品質は安定せず、コストも高止まりする。
こうしたカテゴリは地方の名刺にはなり得るが、全国的な“追い風”にはなりにくい。
だからこそ、全国で流行する飲食カテゴリーのほとんどは、風味の改造を経ている。標準化生産やより幅広い客層に合わせるため、地方スナックの“刺激的な香り”は弱められ、味はマイルドになり、調理プロセスは簡略化される。
广西酸嘢が商業施設に入ると酸っぱさ辛さが調整され、貴州酸汤魚の酸汤(酸っぱいスープ)の濃度は薄められ、江西小炒の辛さは段階別に分類された。
もちろん、こうした改造によってカテゴリはさらに大きな市場を得る一方で、一部の昔からの食客は“本格的ではない”と感じるようになった。
これが流行の代償であり、標準化という必然でもある。
参考資料:
[1] 界面新聞(Jiemian News)、飲食の流行を生み出す
[2] 第一財経YiMagazine、雲南貴州四川bistroの裏側:流行の菜系には本当に“推手”がいる
[3] 運営研究社(オペレーション研究社)、鄭州帮の路線よりもさらに野性的で、飲食「武漢帮」は小紅書で“行列王”を大量生産する
[4] 飲食オーナー向けインサイダー、武漢帮、漂亮饭を第3世代まで巻き込む
[5] 真故研究室、スーパー加盟店、“万店時代”の取り仕切り人
[6] 職業餐飲網(プロ飲食ネット)、殺しに来た!23軒の日系料理店が同じ商業施設に集結、新しい“修羅場”?」