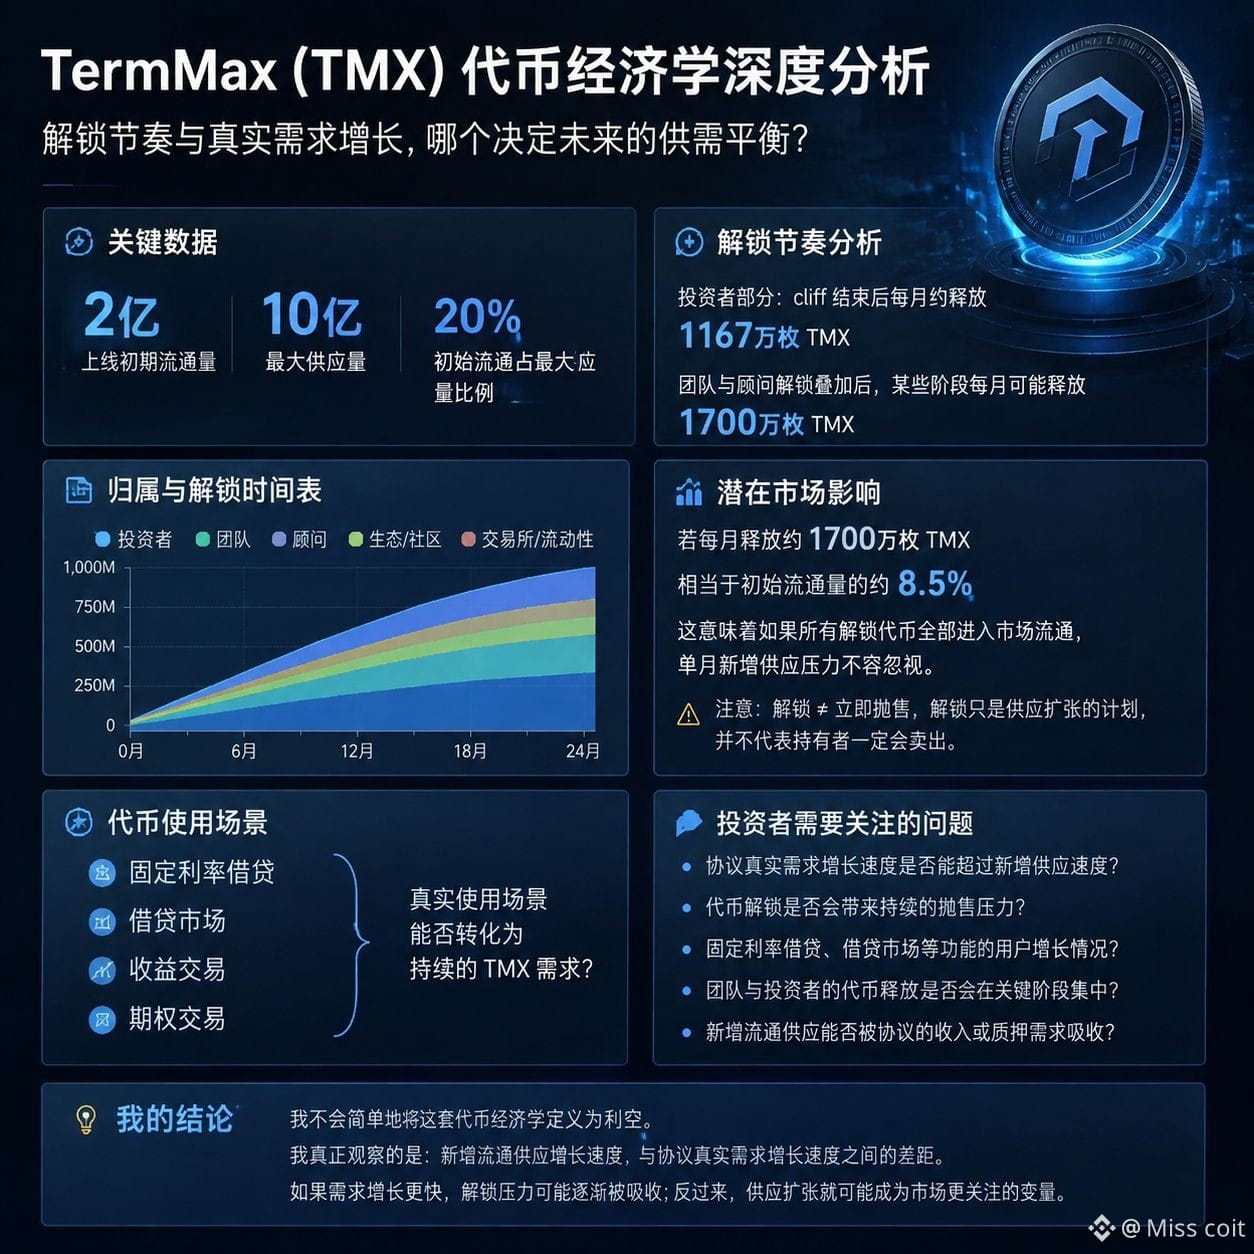
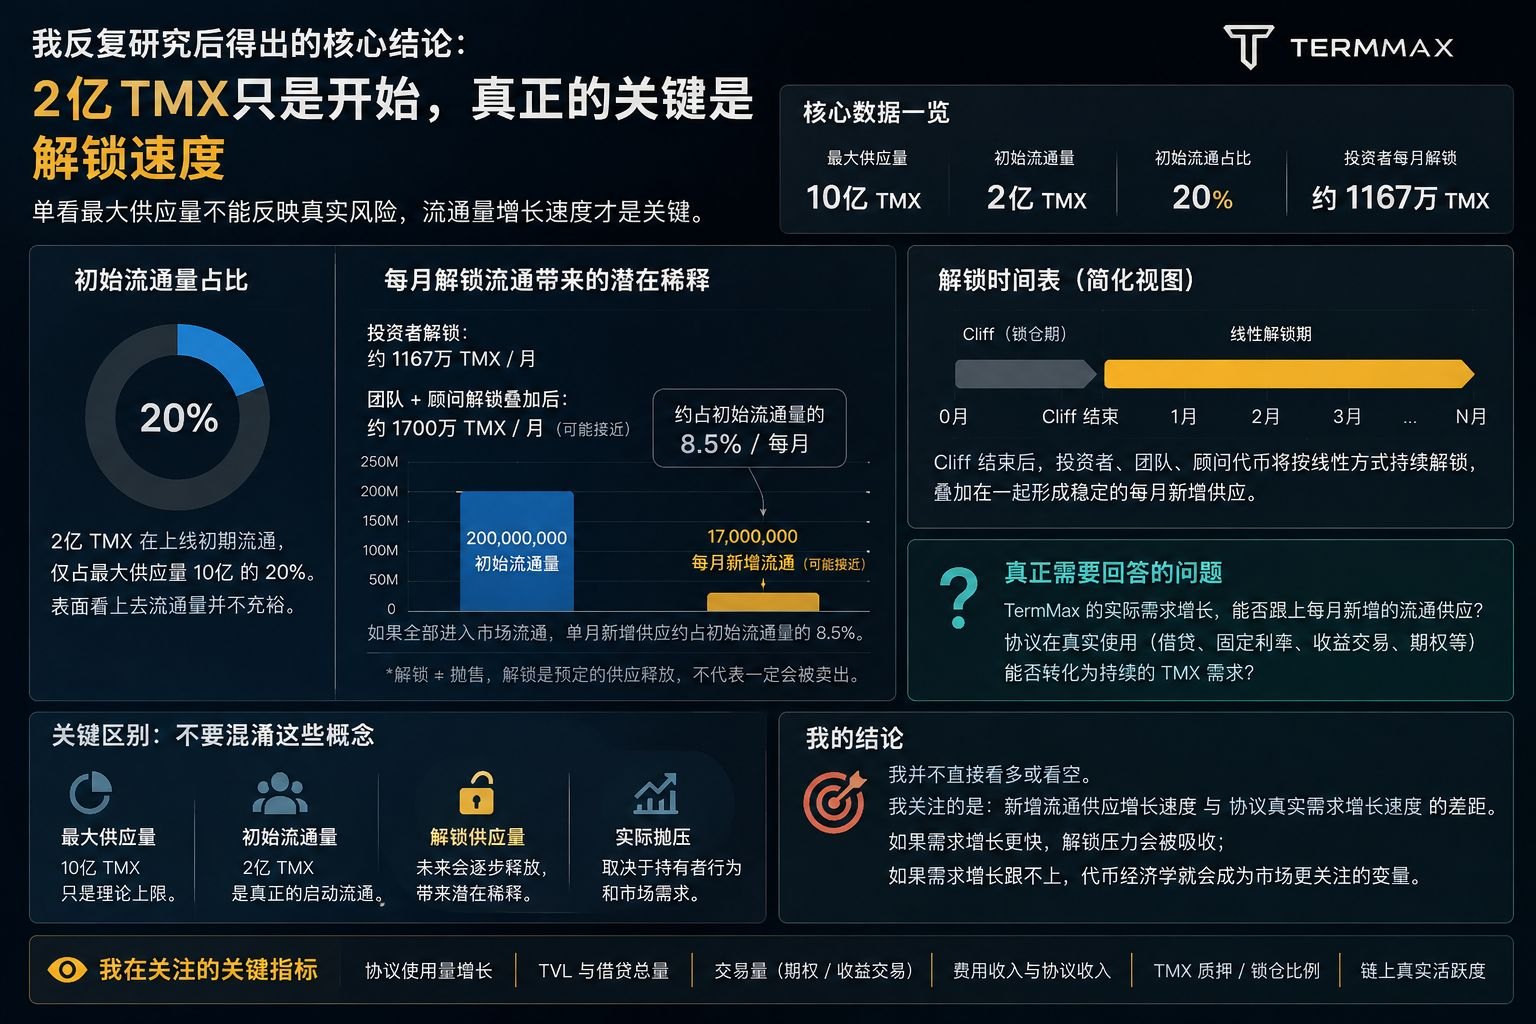
2億枚のTMXが上場初期に流通入りした。これは私が何度も見返している数字だ。
最大供給量10億枚と比べると、つまり初期の流通量は最終的な供給量の約20%にすぎない。単この一点だけ見ても、TMXの市場流通はそれほど潤沢ではないように思える。
しかし、これによって私のTermMaxトークンエコノミクスの見方も変わった。
注目すべきなのは、10億枚という最大供給量ではなく、残りの供給がどれくらいの速度で市場に入ってくるのかだろう。
投資家分だけでも、cliff終了後は線形ベスティングに基づいて、毎月およそ1167万枚のTMXが流通入りする。さらにチームやアドバイザーのアンロック分を重ねると、特定の期間では毎月の新規流通量が1700万枚に近づくことさえある。
この数字は、途端に面白くなってくる。
1700万枚は、初期の2億枚の流通量に対して約8.5%に相当する。もしこれらのトークンがすべて市場で流通するなら、単月あたりの新規供給によるプレッシャーは決して小さくない。
もちろん、私は「アンロック」をそのまま「売却」とは捉えない。アンロックは予定された供給の放出であって、保有者が必ず売ることを意味するわけではない。
本当に気にしているのは次の点だ:
TermMaxの実際の需要の伸びは、これらの新規の流通供給に追いつけるのか?
固定金利の貸借、貸借市場、利回り取引、オプション機能などは、実際に使われるシーンを生み出せる可能性がある。ただし最終的には、それらのプロダクトが継続的なTMX需要へと転換できるかどうかにかかっている。
だから私は、この一連のトークンエコノミクスを単純に「ネガティブ(利空)」だと決めつけるつもりはない。
私が実際に観察しているのは、
新規流通供給が増えるスピードと、プロトコルにおける本当の需要が伸びるスピードの間のギャップだ。
もし需要の伸びのほうが速ければ、アンロックによる圧力は徐々に吸収されていくかもしれない。逆に、供給の拡大のほうが進めば、市場がより注目する変数になりうる。#termmax @TermMax $BNB