#termmax @TermMax
TermMaxのモデルについて、誤解しやすい数字があります。それは2%の手数料です。
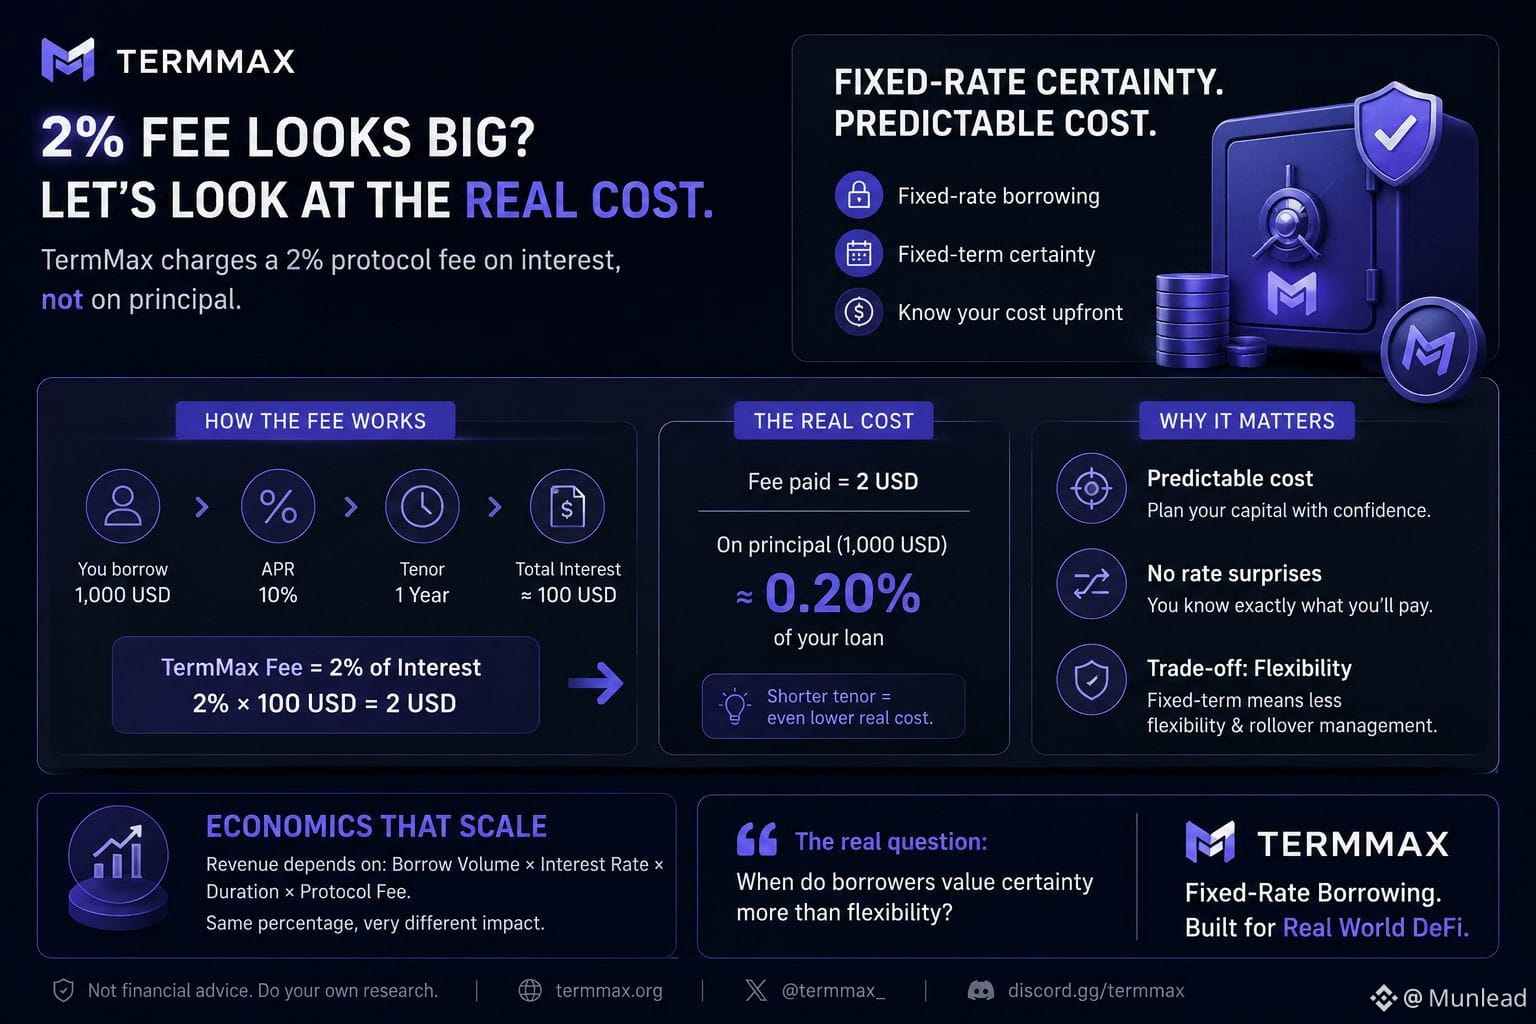
一見すると2%はかなり高く見えます。ですが、それは借入元本に対する2%ではなく、利息部分に対する2%です。
例:1,000 USDを借り、APRが10%、期間が1年の場合:
利息 ≈ 100 USD
TermMax手数料 = 2% × 100 = 2 USD
つまり、実際の手数料は借入額の約0.20%程度にしかなりません。期間が30日なら、絶対額はさらに小さくなります。
なので、私は@TermMaxについて重要なのは「2%は高いのか?」ではなく、「高い固定金利の確実性を利用者がどれくらい評価するのか?」だと思います。
固定金利なら、借り手は資金コストの費用を事前に見通せます。しかしその代わり、満期(期間)とロールオーバーの管理を受け入れる必要があります。
特に市場が大きく変動する局面で、借り手はそれでも確実性を選ぶのでしょうか?それとも、より柔軟な借入に戻るのでしょうか?
それこそが、私が追いたいポイントです。
フィー設計が経済性を決めます。でも、ユーザー行動こそが、それがスケールできるかどうかを決めます。
#USStorageStocksExtendLosses
TermMaxのモデルについて、誤解しやすい数字があります。それは2%の手数料です。
一見すると2%はかなり高く見えます。ですが、それは借入元本に対する2%ではなく、利息部分に対する2%です。
例:1,000 USDを借り、APRが10%、期間が1年の場合:
利息 ≈ 100 USD
TermMax手数料 = 2% × 100 = 2 USD
つまり、実際の手数料は借入額の約0.20%程度にしかなりません。期間が30日なら、絶対額はさらに小さくなります。
なので、私は@TermMaxについて重要なのは「2%は高いのか?」ではなく、「高い固定金利の確実性を利用者がどれくらい評価するのか?」だと思います。
固定金利なら、借り手は資金コストの費用を事前に見通せます。しかしその代わり、満期(期間)とロールオーバーの管理を受け入れる必要があります。
特に市場が大きく変動する局面で、借り手はそれでも確実性を選ぶのでしょうか?それとも、より柔軟な借入に戻るのでしょうか?
それこそが、私が追いたいポイントです。
フィー設計が経済性を決めます。でも、ユーザー行動こそが、それがスケールできるかどうかを決めます。
#USStorageStocksExtendLosses