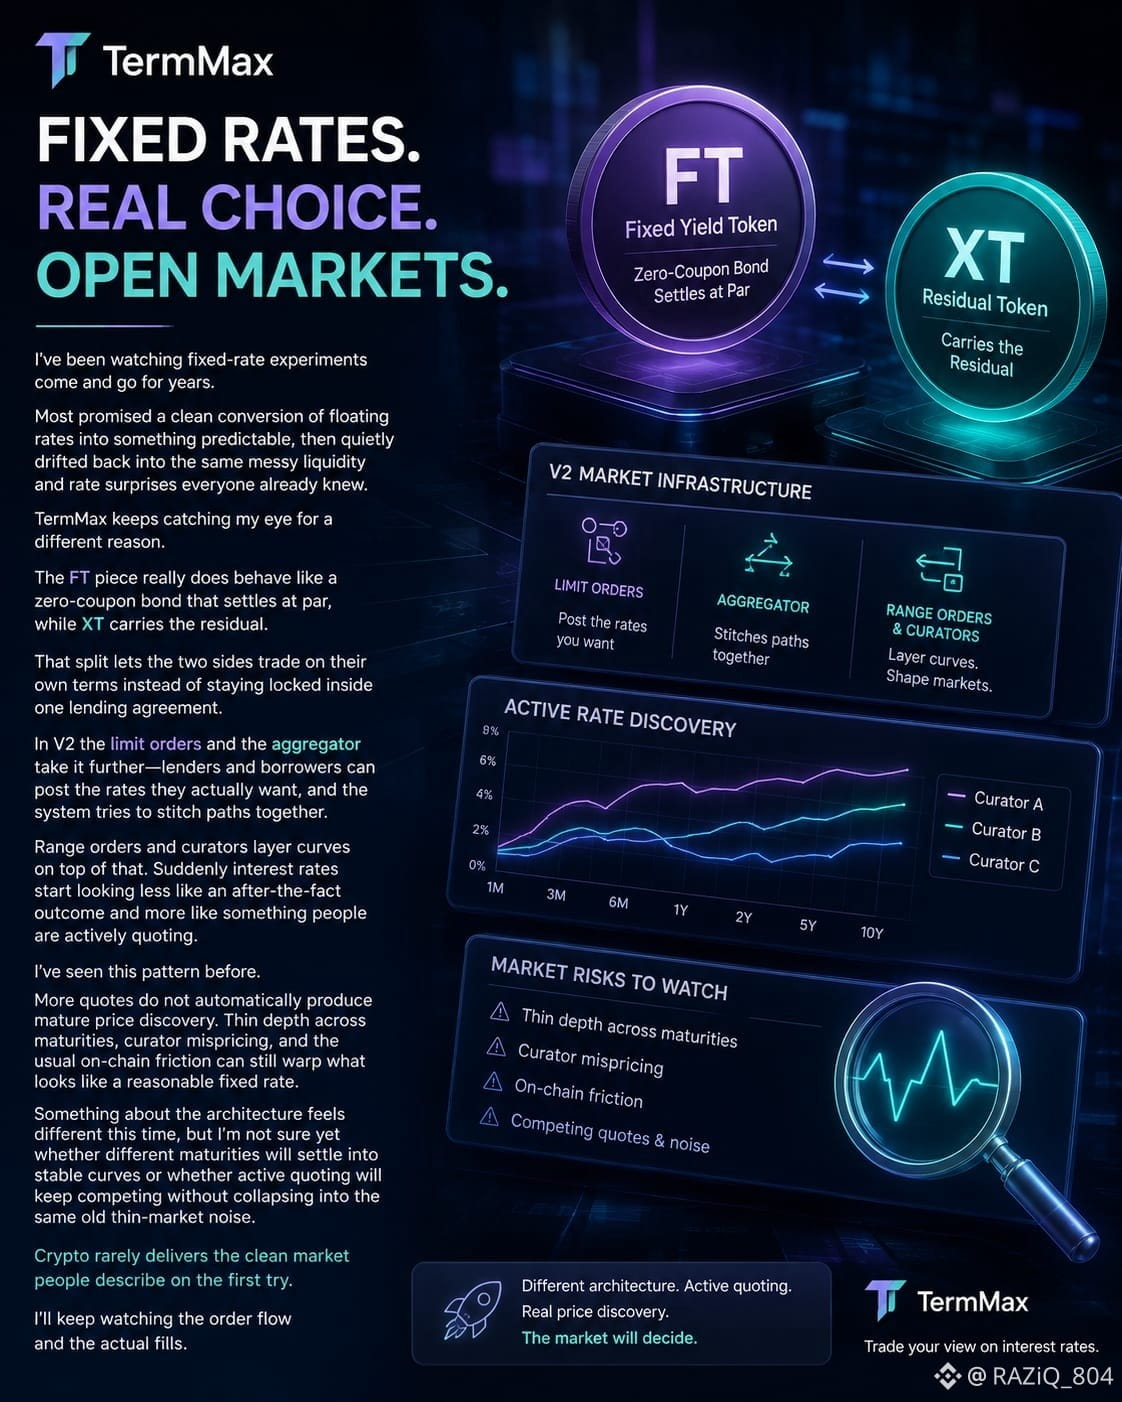
固定金利の実験が何年も前から来ては去っていくのを眺めてきました。その多くは、変動金利をきれいに予測可能なものへ転換できると約束していましたが、こっそりと、誰もが最初から知っているのと同じぐちゃぐちゃな流動性や金利のサプライズへと戻っていきます。
TermMaxが私の目を引くのは、別の理由です。FTの記事は本当に、額面で決済されるゼロクーポン債のように振る舞い、XTが残余を受け持ちます。その分離によって、双方は1つの融資契約に閉じ込められることなく、それぞれの条件で取引できるのです。V2では、指値注文とアグリゲータがさらに踏み込みます。貸し手と借り手は、実際に欲しい金利を提示でき、システムは経路をつなぎ合わせるように試みます。レンジ注文やキュレータがその上にカーブを重ねます。すると、金利が単なる事後の結果ではなくなり、むしろ人々が積極的に提示しているもののように見えてきます。
このパターンは以前にも見たことがあります。より多くの引用(クオート)があるからといって、自動的に成熟した価格発見につながるわけではありません。満期ごとの薄い厚み、キュレータの誤価格、そしていつものオンチェーン上の摩擦が、妥当に見える固定金利を歪めることもあり得ます。アーキテクチャのどこかが今は違うように感じますが、今回の異なる満期が安定したカーブに落ち着くのか、それとも活発な提示が同じ古い薄い市場のノイズに崩れ落ちずに競い続けるのかは、まだ確信が持てません。暗号資産は、最初の試みで人々が語るような「きれいな市場」をなかなか届けてくれません。私は引き続き注文フローと、実際の約定(フィル)を見守ります。
#termmax @TermMax