

株式市場分析には、信頼性が高く、専門的で、タイムリーかつ包括的なJinqilinのアナリストレポートをご活用ください。潜在的な投資機会の発見に役立ちます!
(出典:華泰証券研究所)
産業クラスターの利点とグローバルなオンラインチャネルの急速な成長を活かし、中国のアパレル産業における越境ECは近年、データを活用してグローバルな需給を組織化し、柔軟なサプライチェーン、ローカライズされたフルフィルメント、デジタル化、ブランド運営能力をさらに強化してきました。SHEINなどの大手企業は、大規模自動化小ロット短納期(LATR)システムを構築し、参入障壁を大きく高めています。米国と欧州が低価格小包に対する免税政策を撤廃または強化したことで、競争要因が再編され、ブランド構築やローカライズされたフルフィルメントといった総合的な能力がさらに試されています。大手企業はプラットフォームベースのエンパワーメントと多地域展開にも取り組んでいます。エンドツーエンドの需給クローズドループ能力を持つ中国の大手企業によるグローバル市場シェアの継続的な拡大に期待しています。
世界の衣料品・履物市場は数兆ドル規模であり、オンライン普及率には依然として大きな改善の余地がある。
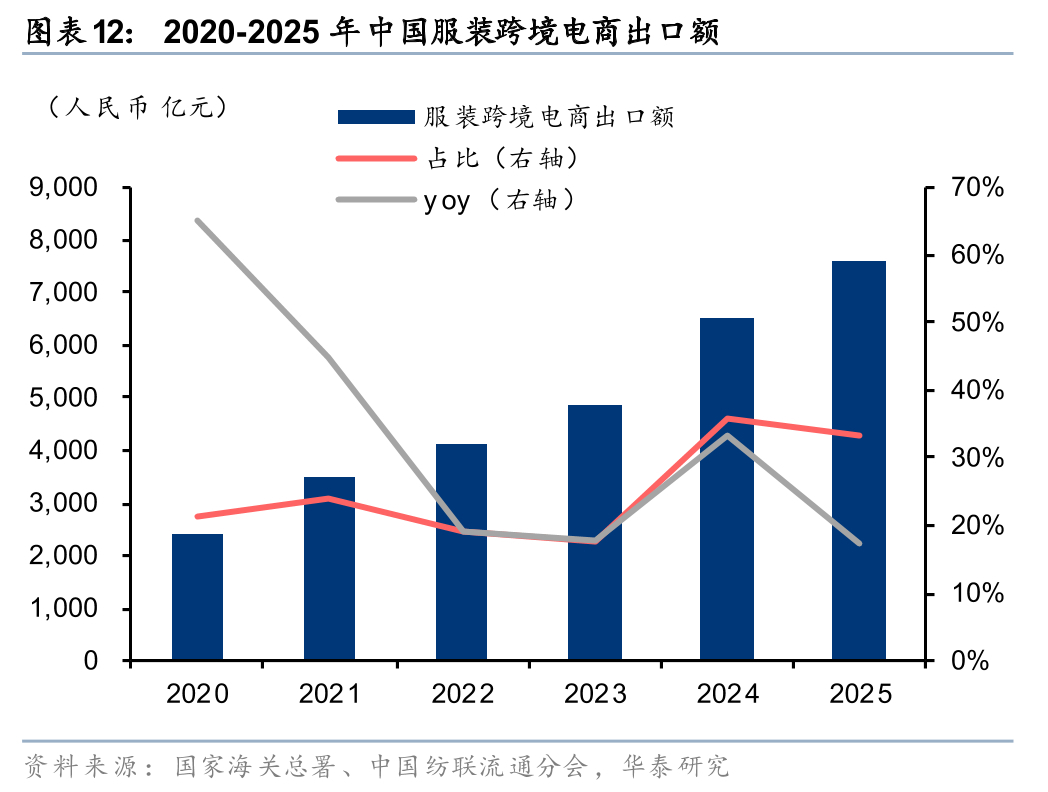
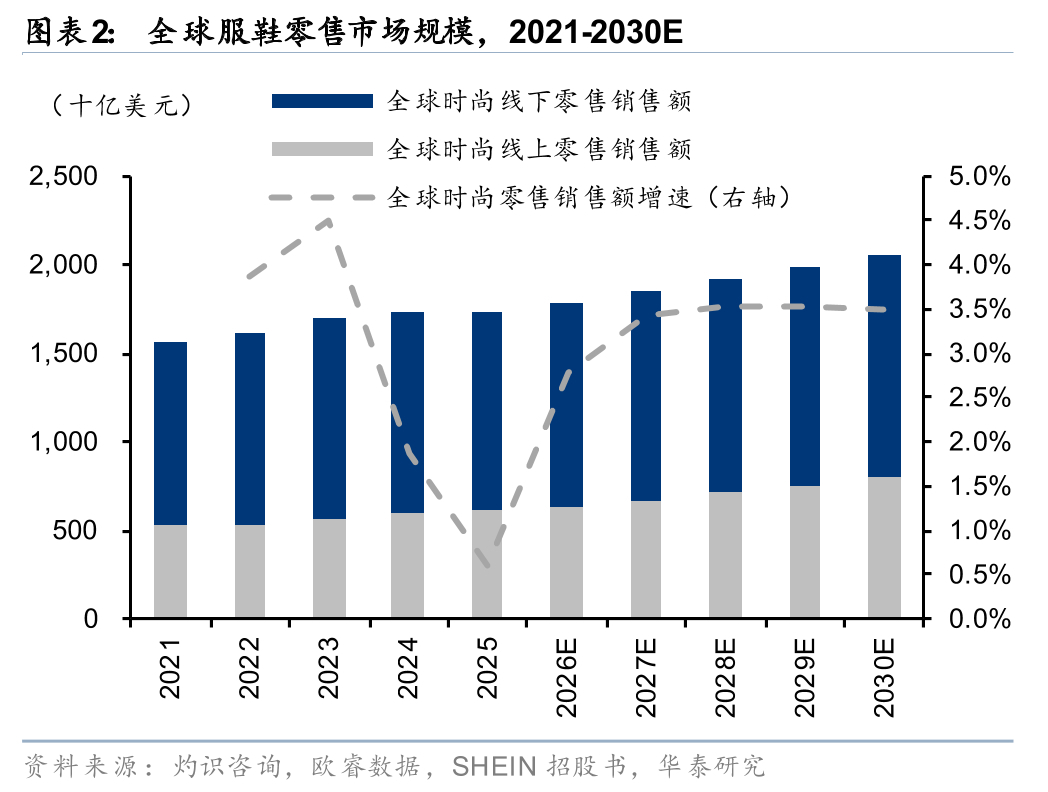
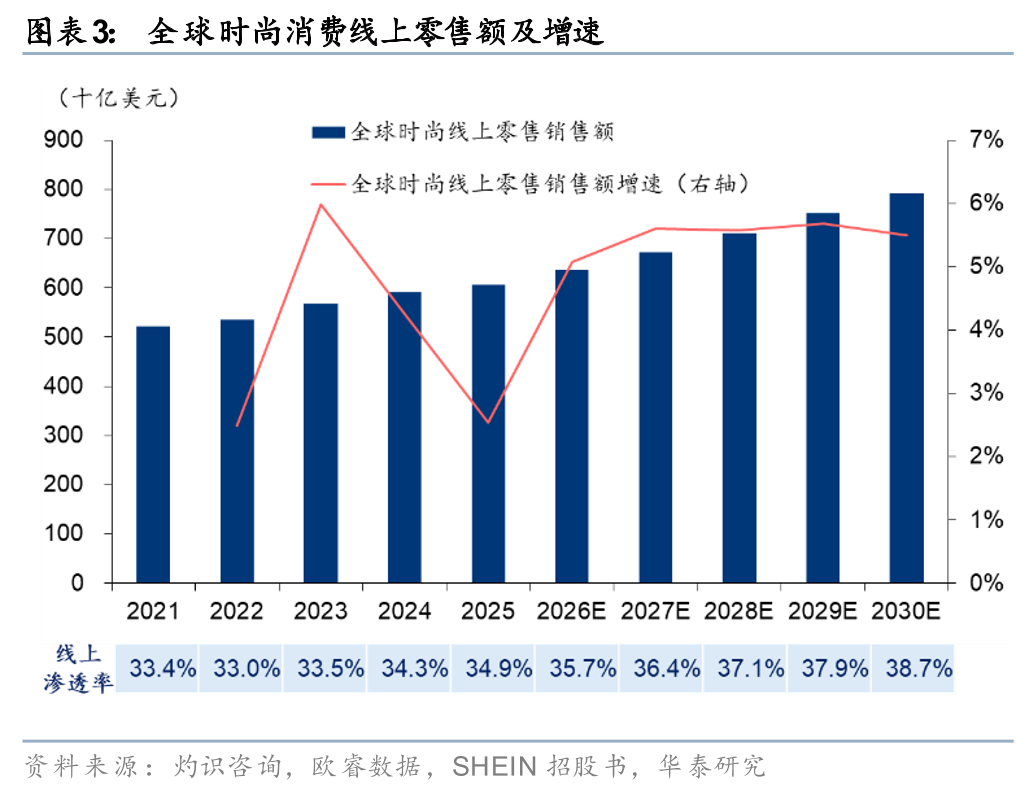
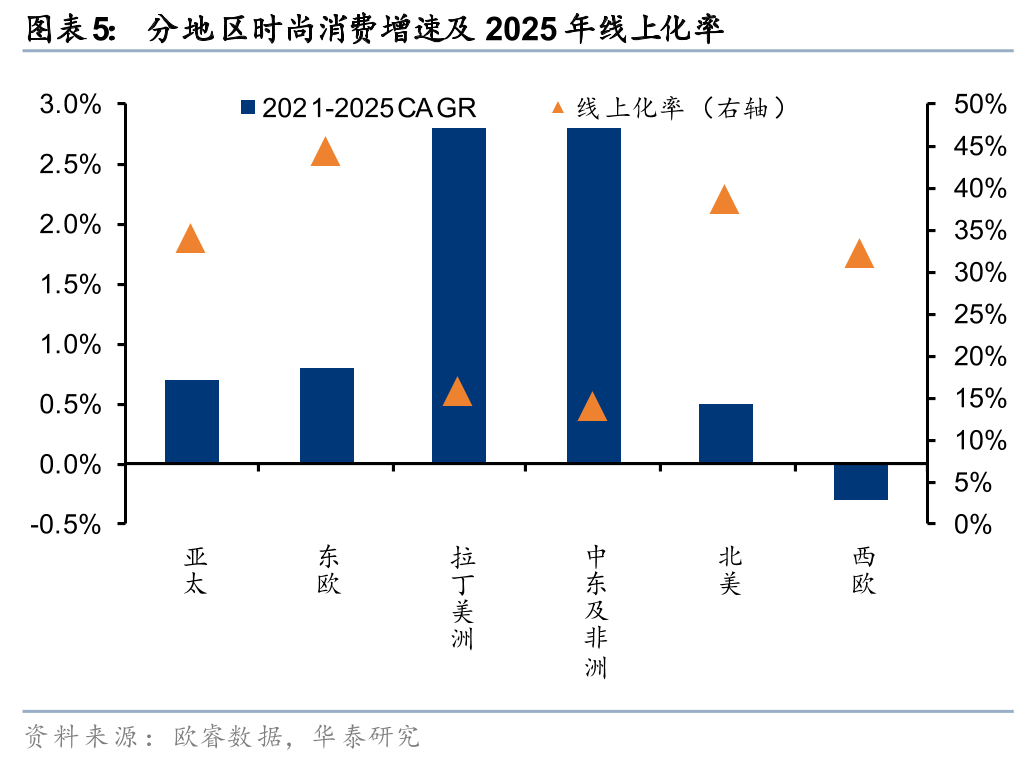
多様で急速に変化するアパレル需要により、中国の産業クラスターは柔軟性と対応力を最大限に活用することができます。2025年には、中国の越境ECアパレル輸出額は7,620億元に達し、前年比17%増となり、越境EC輸出額で最大のカテゴリーとしての地位を33.4%維持しました。CICとユーロモニターによると、世界のアパレルおよび履物小売売上高は2021年から2025年にかけて年平均成長率(CAGR)2.7%で成長し、1.7兆ドルに達し、2030年にはCAGR 3.4%で2兆ドルに達すると予測されています。オンライン小売売上高は2025年に6,064億ドルに達し、普及率は34.9%で、2030年にはCAGR 5.4%で7,921億ドルに達すると予測されています。地域別に見ると、アジア太平洋、北米、西ヨーロッパのオンライン普及率が最も高く、2025年にはそれぞれ34%、38%、32%に達すると予測されている一方、ラテンアメリカ、中東、アフリカは20%を下回っている。オンラインプラットフォームのフルフィルメント能力と運用能力の向上、そして地域的な多様化の加速に伴い、普及率は今後も上昇し続けると予想される。
中国の大手企業は、ファッションアパレル業界の「三つの難関」を突破するために、「知性」と「スピード」を武器に成功を収めている。
ファッションアパレル業界は、迅速な製品投入、製品多様性、回転率の効率性のバランスを取るというジレンマに長年直面してきました。越境ECモデルでは、サプライチェーンはさらに長くなり、地域差も大きいため、複雑さが増します。中国の大手企業の競争優位性は、柔軟なサプライチェーンだけでなく、小ロットテスト、販売追跡、自動化されたC2Mフィードバック、中小規模生産能力のデジタル調整、グローバルなフルフィルメントネットワークによって形成されるメカニズムにもあると私たちは考えています。これには、膨大なユーザーサンプル、自社開発システムの長期的な蓄積、物流規模の経済の同時収束が必要であり、一度確立されると自己強化的なフライホイールを形成します。例えば、SHEINの目論見書では、売れ残り在庫比率が5%未満(業界平均は20~30%)であり、25年間の在庫日数はわずか36日(従来のアパレル小売業者は120日以上)であることが明らかにされており、回転率の効率性において明確な優位性を示しています。
コンプライアンスは競争環境を大きく変えつつあり、システムの輸出、ブランディング、ローカライゼーションは、成否を左右する重要な要素となっている。
過去 25 年間、米国と欧州は小包に対する免税政策を相次いで廃止または厳格化してきました。越境アパレルの将来のトレンドを展望すると、次のようになります。1) システム出力: SHEIN がサプライチェーンと販売ネットワークをサードパーティブランドに開放するなど、フルチェーン自動化機能を輸出し、参加ブランドは初年度に平均 190% の売上成長を達成しました。2) ブランディング: 独自のブランドマトリックスでスタイルアンカーを提供し、リピート購入とプレミアム価格設定を促進します。3) ローカリゼーションの深化: 海外倉庫はオプションから必須に変わり、大規模な現地配送センターと地域フルフィルメントインフラストラクチャが効率の向上とコスト削減に役立っています。
市場とは異なる視点
欧米における低価格小包に対する免税政策の強化により、中国のアパレル越境ECのコスト優位性が損なわれるのではないかという市場の懸念があります。短期的には一部の企業でコスト面での混乱が生じると予想されますが、中国の大手企業は既に需要分析、柔軟な生産、在庫管理、グローバルなフルフィルメントを含むエンドツーエンドのサプライチェーンを構築しており、強力な競争優位性を確立しています。さらに、コンプライアンスコストは主に非効率なサプライチェーンと規模の経済が限られている中小企業に影響を与える一方、デジタル化されたサプライチェーン、クローズドループのユーザーデータシステム、グローバルなフルフィルメント能力を備えた大手企業は市場シェアを拡大すると予想されます。
投資結論
中国のアパレル業界をリードする越境EC企業は、柔軟なサプライチェーン、データループ、グローバルなフルフィルメントといった分野で、参入障壁が非常に高い。世界の衣料品・履物市場がオンライン化、法令遵守、地域密着型の事業展開へと移行する中、エンドツーエンドのクローズドループ機能と規模の優位性を備えたリーディングカンパニーが、長期的には勝利を収めると我々は楽観視している。
リスク警告:貿易政策の変更、世界的なマクロ経済変動、市場競争の激化、プラットフォーム規則の変更などがリスク要因となります。本調査レポートに記載されている非上場銘柄または未カバー銘柄に関する情報は、客観的な情報の集積であり、当チームによる当該企業または銘柄の推奨または分析を構成するものではありません。
世界の1兆ドル規模のアパレル・履物市場は、サプライチェーンの再編が進んでいます。中国のアパレル産業クラスターの充実、デジタルサプライチェーンの変革、越境ECチャネルにおける10年の経験を活かし、中国のアパレル越境EC企業は、トラフィック主導型の製品流通と低価格生産から、データ主導型のグローバルな需給マッチングへと飛躍的な進化を遂げ、世界のファッション小売競争において独自の効率性の壁を築き上げています。米国と欧州における低価格小包に対する免税政策の完全廃止または厳格化、そして各国における貿易コンプライアンス規制の徹底的な実施により、業界の根底にある競争要素が再編されています。サプライチェーン効率が低く、規模の経済が不十分な中小規模の販売業者の生存空間は縮小し続けています。エンドツーエンドの柔軟なサプライチェーン、グローバルなローカライズされたフルフィルメント、そして自社ブランドを運営できる能力を持つ大手企業が市場シェアを固め、明確な長期的な成長の可能性を秘めていると予想されます。
需要面では、アパレル分野におけるグローバルな越境ECは新たな段階に入り、オンライン化の進展と中国のサプライチェーンにおける優位性が長期的な成長を牽引している。
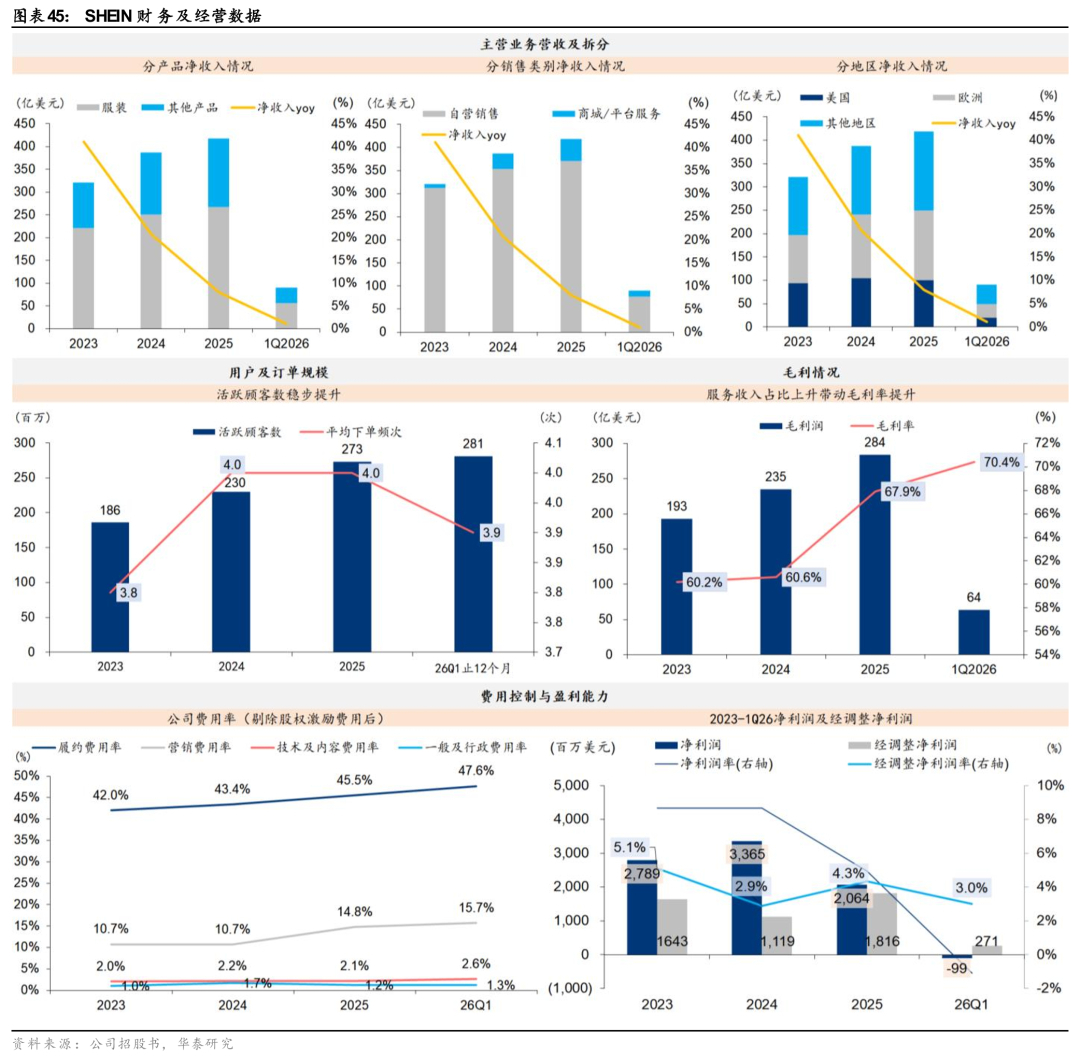
世界の衣料品および履物市場は1兆米ドルを超え、美観への需要、変化する買い物習慣、供給効率の向上により着実に成長しています。Frost & SullivanとEuromonitorのデータによると、世界の衣料品および履物小売市場規模は2025年に約1.7兆米ドルと推定され、2030年までに約2兆米ドルに達すると予測されています。オンラインの衣料品および履物小売売上高は、2025年に約6,064億米ドル、2030年までに7,921億米ドルと予測されており、オンライン普及率は34.9%から38.7%に増加しています。需要は、消費者の高品質で手頃な価格の製品、幅広いSKU、および新製品の迅速な発売に対する需要の高まりによって牽引されています。衣料品は、当然ながら多数のスタイル、短い製品ライフサイクル、および変動する需要を特徴としています。四半期ごとの予測と大量購入に頼る従来のブランドは、多様性、新製品発売のスピード、価格の要求を同時に満たすのに苦労しています。越境ECは、インターネットを通じて消費者に直接リーチすることで、従来のチャネルの地理的および棚の制約を克服できます。SHEINを例にとると、同社のアクティブ顧客は2023年から2025年の間に1億8600万人から2億7300万人に増加し、年平均成長率は約21%でした。同じ期間に、注文量は7億1500万件から10億7800万件に増加し、2025年には売上高が418億5000万米ドルに達しました。世界の衣料品消費の着実な成長と、オンラインショッピングと消費者セグメンテーションのトレンドが相まって、中国の衣料品企業が世界市場シェアをさらに拡大するための基盤を提供していると私たちは考えています。
供給面では、競争優位性は製造コストのみから、「データ+柔軟な生産能力+契約履行」を含むエンドツーエンドの組織能力へと移行している。
アパレル業界は長年、新製品の迅速な発売、製品の多様性、回転率の効率性のバランスを取るという三重のジレンマに直面してきた。スタイルが多様化し、新製品の発売が速くなるほど、予測誤差と在庫リスクは高まる。従来の大量生産は単位コストを削減できるものの、急速に変化するファッション需要への対応に苦慮している。中国の大手越境アパレル企業にとっての突破口は、産業クラスターとデジタル機能を活用し、予測的な在庫準備から、テスト、フィードバック、補充に基づく小ロットの迅速な返品生産へと生産を移行することにある。SHEINに代表されるLTR(Latest-to-Trend)モデルでは、通常、最初のテスト注文として100~200点を使用し、リアルタイムの販売フィードバックに基づいてその後の生産を決定する。ベストセラー商品は最短5日で補充でき、消費者の需要を製造現場に直接フィードバックする。その結果、従来のファストファッション企業を凌駕する在庫効率が実現しました。2025年、SHEINの在庫回転日数はわずか36日で、従来の衣料品小売業者の120日以上(36Kr)を大幅に下回りました。また、売れ残り在庫も5%未満に抑えられ、業界平均の20~30%を大幅に下回りました。
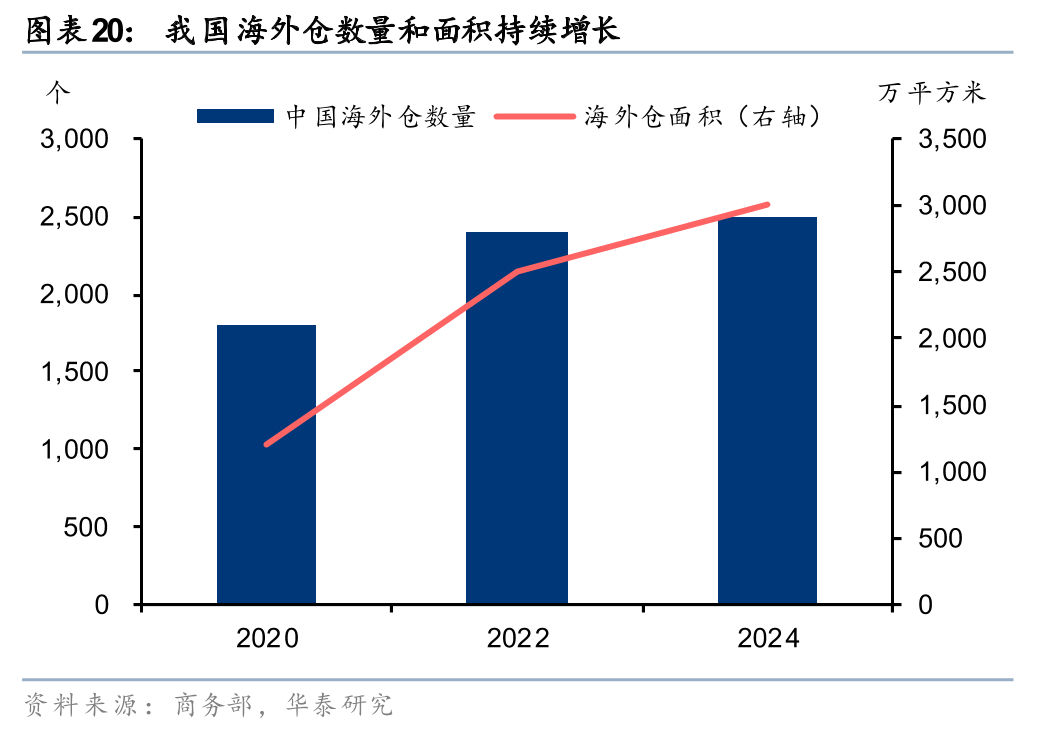
我が国の柔軟なサプライチェーンは現在、より高度なインテリジェンスとグローバル化へと進化を遂げています。一方では、需要予測、製品設計、レコメンデーション、サプライチェーン管理においてAIの活用が拡大しています。他方では、海外倉庫と国内フルフィルメントネットワークが急速に拡大しています。我が国の海外倉庫数は2020年の1,800カ所から2024年半ばまでに2,500カ所以上に増加し、面積も1,200万平方メートルから3,000万平方メートル以上に拡大しました。欧米における低価格小包に対する免税政策が厳格化するにつれ、柔軟なサプライチェーンの価値は、低コストの直接配送支援から、精密な在庫管理とグローバルな在庫回転率へとシフトしています。強力なサプライチェーン、デジタル化、そして国内フルフィルメント能力を備えた企業は、長期的な優位性を獲得できる可能性が高くなります。
ビジネスモデル:「商品の販売」から「グローバルな需給の組織化」への転換
中国のアパレル業界における越境ECは、初期段階では主にサードパーティのプラットフォームや独立したウェブサイトに依存し、トラフィック獲得と低価格商品を通じて海外の消費者を急速に獲得していました。トラフィックコストの上昇とプラットフォーム間の競争の激化に伴い、ビジネスモデルは徐々に消費者データを直接管理し、そのデータをデザイン、調達、生産、補充にフィードバックする方向へと移行しました。SHEINは、DTC(Direct-to-Consumer)の自社運営モデルからスタートし、アプリ、ウェブサイト、ソーシャルメディアを通じてグローバルなユーザー行動データを蓄積しました。これを基盤として、マーケットプレイスをさらに拡大し、サードパーティのブランドや販売業者を導入し、サプライチェーン、消費者インサイト、物流フルフィルメント、マーケティング機能を通じて彼らを支援しました。SHEINのマーケットプレイスサービスからの収益は、2023年の2.7%から2026年第1四半期には14.3%に増加しており、単一商品の小売から「商品+プラットフォームサービス」モデルへとビジネスモデルが拡大していることを示しています。 1P(製品、ブランド、サプライチェーン)モデルは、製品、ブランド、サプライチェーンに対する統制を強化する一方、3P(製品、ブランド、サプライチェーン)モデルは、新規SKUによる在庫および調達資金への負担を軽減し、プラットフォーム手数料、倉庫保管、物流サービスを通じて収益源を拡大します。大手企業にとって、真の障壁はもはや単一の販売チャネルではなく、消費者、ブランド、サプライヤー、物流、そしてプラットフォームのエコシステムを効率的な需給ネットワークに組織化する能力にあります。
市場との違い:
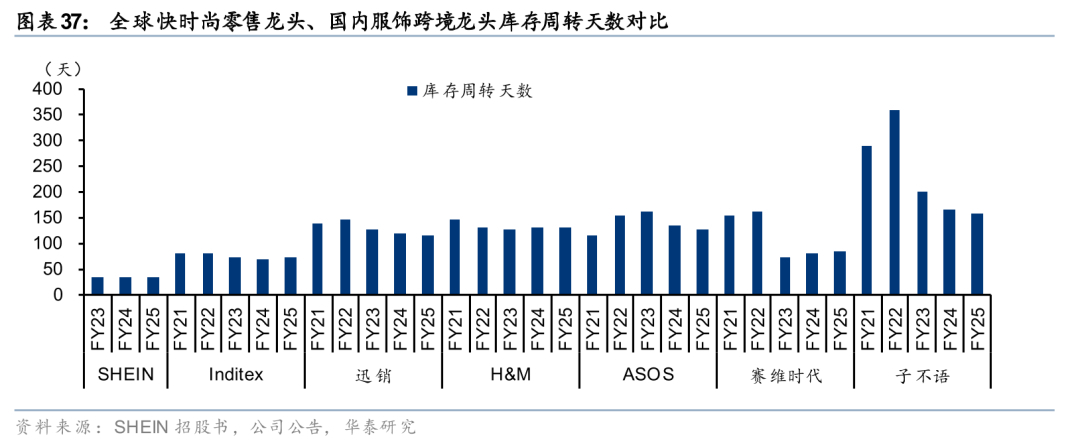
市場は概して、欧米における低価格小包に対する政策強化が、中国のアパレル越境ECの低価格優位性に与える影響に注目している。しかし、政策上のメリットが薄れることは、中国の大手企業の競争力の低下を意味するものではないと我々は考えている。むしろ、業界競争が価格優位性からシステム能力へと移行し、業界統合が加速し、大手企業間の競争集中が促進されると予想される。市場の現在の主な懸念は、米国と欧州が低価格小包に対する免税政策を廃止または強化した後、越境ダイレクトメールモデルの関税とコンプライアンスコストが増加し、中国のアパレル越境ECの価格優位性と利益率が圧迫されるという点である。政策変更は短期的にはコスト増をもたらすだろうが、長年の蓄積を経て、中国の大手企業は、単一の製造コスト優位性から、需要分析、製品開発、柔軟な生産、在庫管理、ユーザーオペレーション、グローバルフルフィルメントを網羅するエンドツーエンドのサプライチェーンと需要のクローズドループへと、競争優位性を徐々に進化させてきたと我々は考えている。 SHEINを例にとると、膨大な消費者データを通じてリアルタイムの需要を把握し、小ロット注文テストと自動補充によって需要をサプライヤーに迅速に伝達し、デジタルサプライチェーンを通じて在庫リスクを管理し、海外倉庫や現地でのフルフィルメントへと徐々に事業を拡大しています。2025年には、SHEINの在庫回転日数はわずか36日となり、Inditex、First Retailing、ASOS、H&Mの72/114/128/130日と比べて大幅に短縮されました。これは、SHEINの中核的な強みが「安く売る」ことから、消費者のニーズをより正確に把握し、在庫を減らし、スピードを上げて生産とフルフィルメントを組織することへと進化していることを示しています。
関税の上昇、コンプライアンスの強化、海外配送コストの増加は、業界への参入障壁を大幅に高めると考えられます。これまで低価格商品の流通、集客、免税措置に依存してきた中小企業(SME)は、規模の経済やサプライチェーン統合能力が不足しているため、コスト増を吸収することが困難です。一部の低価格商品の収益モデルは、直接的に崩壊する可能性があります。一方、大手プラットフォームは、大規模調達、デジタルサプライチェーン、グローバル配送ネットワークを活用することで、コスト増を相殺し、海外倉庫、現地配送、プラットフォーム化を通じて供給を拡大することができます。したがって、政策変更は短期的には業界全体の利益率を低下させる可能性がありますが、中長期的には中小規模の販売業者の撤退と、大手プラットフォームへの高品質商品の集中を促進すると予想されます。業界競争は、単純な価格比較からサプライチェーンとグローバルな事業運営能力の競争へと移行し、大手企業は市場シェアをさらに拡大していくでしょう。
アパレル業界における越境ECの概要:1兆ドル規模の市場が新たな発展段階へ
数兆ドル規模のグローバルなアパレル・履物業界には、オンライン販売において依然として大きな成長の余地がある。
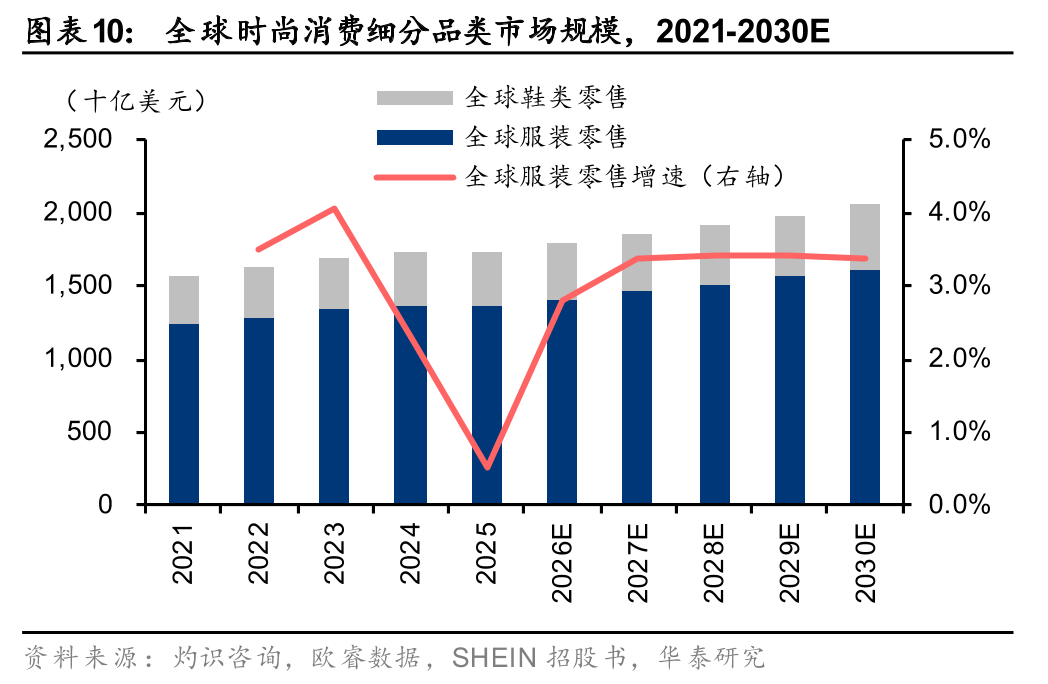
世界の衣料品・履物市場は1兆米ドルを超え、美意識への需要、変化する購買習慣、供給効率の向上などが着実な成長を牽引している。フロスト&サリバンとユーロモニターのデータによると、世界の衣料品・履物小売売上高は2021年から2025年にかけて年平均成長率(CAGR)2.7%で成長し、1.7兆米ドルに達し、安定した成長を維持すると予測されている。また、2030年にはCAGR 3.4%で2兆米ドルに達すると見込まれている。
チャネル別に見ると、オフラインは依然として世界の衣料品と履物の消費の主要な供給源ですが、オンライン チャネルは、進化するユーザーの習慣、モバイル決済、ソーシャルメディアの推奨、成熟したグローバルなフルフィルメント プロセスにより、市場への浸透を続けています。オフライン チャネルは、ブランドの展示、試着体験、即時購入、ローカル サービスにおいて大きな価値を持ち、オンライン チャネルは、コンテンツのリーチ、検索の推奨、ユーザー フィードバックを通じて、多様でロング テールな需要により効率的に対応します。Frost & Sullivan と Euromonitor のデータによると、オンライン小売売上高は市場全体よりも速いペースで成長を続けており、2021 年から 2025 年にかけて 3.8% の CAGR で 6,064 億ドルに増加し、そのシェアは 33.4% から 34.9% に上昇し、オフライン小売のパンデミック後の回復の中でも浸透率を維持しています。オンラインの履物およびアパレル小売売上高は、2025年から2030年にかけて7921億ドルに達し、この期間の年平均成長率は5.4%となり、市場シェアは38.7%に増加すると予測されている。
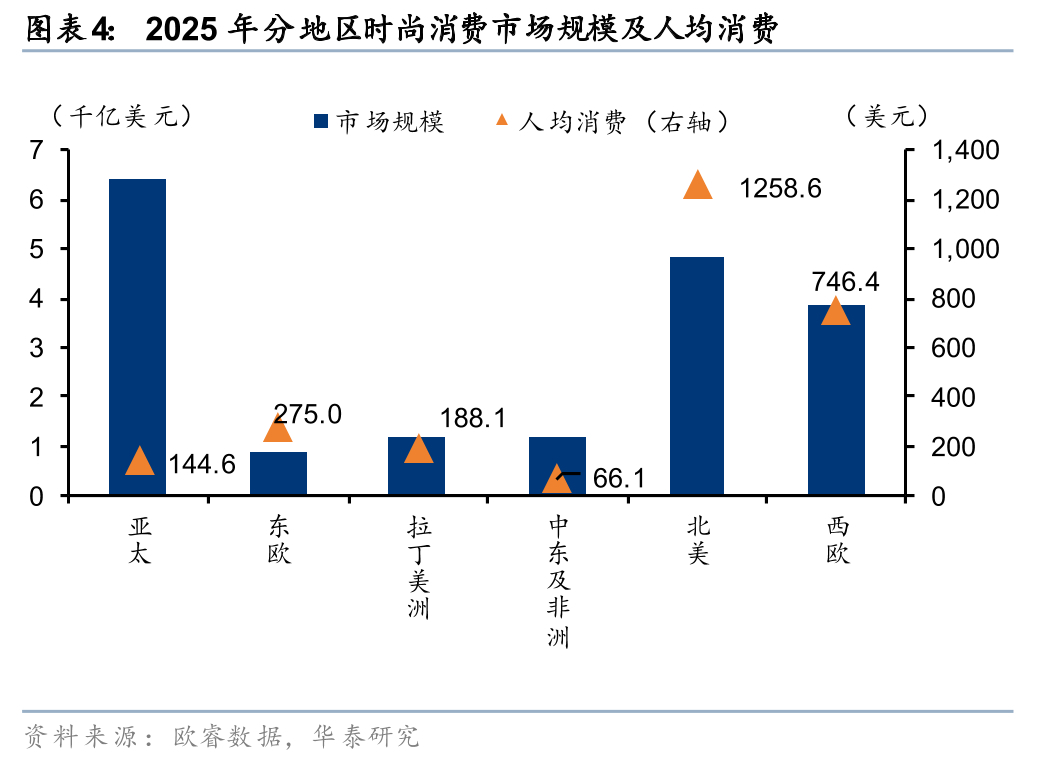
地域別に見ると、世界の衣料品と履物の消費は高度に集中しており、アジア太平洋とヨーロッパ/アメリカが大部分を占めています。 1) 市場規模: ユーロモニターのデータによると、2025年には、アジア太平洋/北米/西ヨーロッパ市場が世界の衣料品と履物の消費市場のそれぞれ 37%/28%/22% を占め、2021年から2025年の間は比較的安定した規模を維持すると予測されています。東ヨーロッパ、ラテンアメリカ、中東、アフリカでは、比較的高い成長率が見込まれます。北米と西ヨーロッパは ARPU で大きな優位性があり、2025年には一人当たりの支出がそれぞれ 1,259 ドル/746 ドルに達するため、中級から高級の越境アパレルブランドが注力するのに適しています。東ヨーロッパ/ラテンアメリカ/アジア太平洋の一人当たりの支出は全体で約 200 ドルですが、中東とアフリカの一人当たりの支出はわずか 66.1 ドルです。 2) オンライン普及率:アジア太平洋、北米、東欧、西欧がそれぞれ34%、38%、44%、32%に達し、2025年をリードしています。アジア太平洋のオンライン普及率が高いのは、人口密度の高さによる規模の経済が主な要因です。一方、北米とヨーロッパは、小売業におけるデジタル化の革新が先行していることが恩恵を受けています。ラテンアメリカ、中東、アフリカでは、デジタルインフラや消費者の習慣の制約により、オンライン普及率は概して低く、オンライン消費習慣を育成する余地が大きく残されています。
競争環境:市場シェアは細分化されており、オンライントラフィックが成長の主な原動力となっている。トラフィックの集中化が進む傾向が見られるかもしれない。
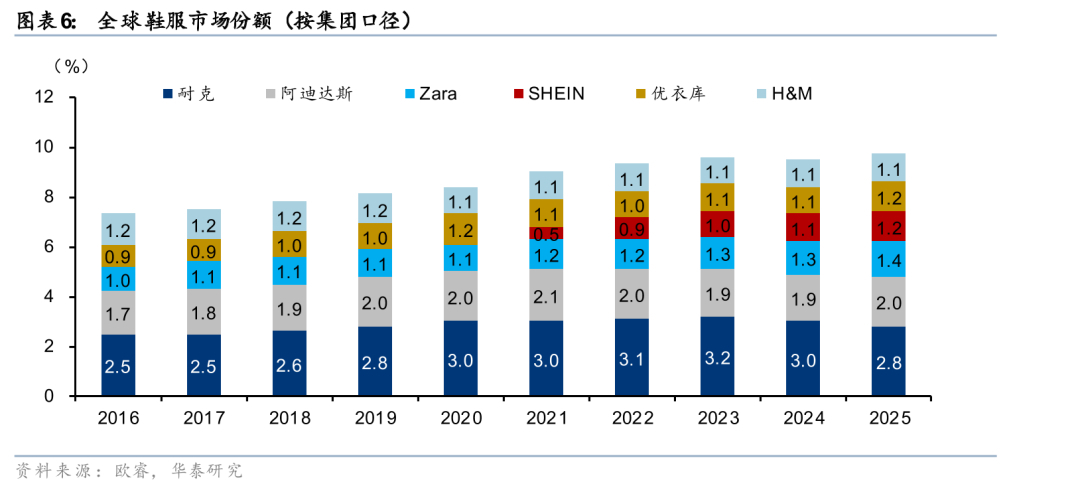
世界の履物・アパレル小売市場は長らく細分化されてきた。アパレル業界の「トリレンマ」(迅速な製品投入、製品多様性、回転率効率を同時に達成することの難しさ)は、従来のアパレル企業が地域やスタイルを超えて規模を拡大する能力を制限している。これはまた、個々の企業が高い世界市場シェアを獲得するのに苦労し、比較的細分化された市場構造になっている主な理由でもある。ユーロモニターのデータによると、世界の履物・アパレル小売上位5社(CR5)は、2016年から2025年にかけて(グループ別に)10%未満を占めると予測されており、ナイキ、アディダス、インディテックス(ザラの親会社)は比較的安定した上位3位の地位を維持している。SHEINは2019年以降、市場シェアを急速に伸ばしており、2024年までに世界の履物・アパレル小売上位5社に入ると予想されている。
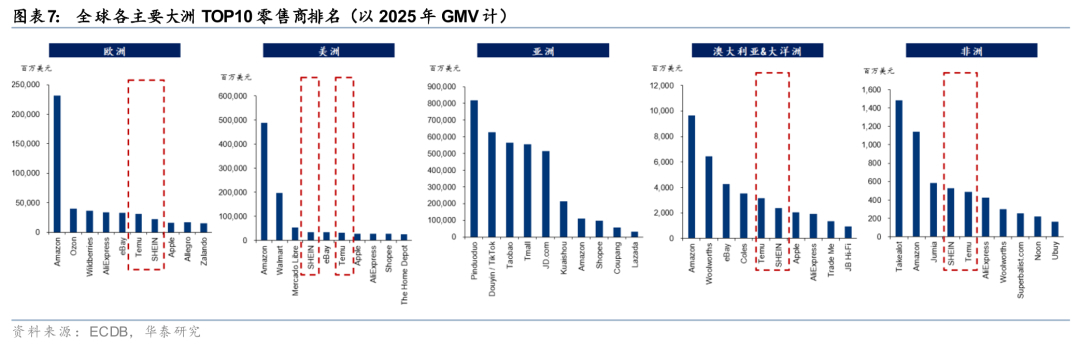
中国の越境ECプラットフォームは、オンライン市場シェアの再分配に最も大きく貢献しているものの1つとなっています。IPCによると、中国の越境オンラインショッピングの世界シェアは、主にTemuとSHEINによって、2023年に7パーセントポイント、2024年に3パーセントポイント増加しました。具体的には、調査対象となった消費者の直近の越境注文におけるTemuのシェアは、2023年の7%から2024年には21%に上昇し、2025年にはAmazonと同等の24%に達すると予測されています。一方、Wish、eBay、AliExpressの越境注文の市場シェアは、2018年と比較してそれぞれ95%、68%、33%減少しました。これらの新しいプラットフォームは、越境オンラインショッピングの需要を拡大しただけでなく、従来の越境プラットフォームからユーザーシェアを吸収し続けています。 ECDBによると、2025年までにSHEINとTemuは、ヨーロッパ、南北アメリカ、オーストラリア・オセアニア、アフリカにおいて、GMV(流通総額)ベースで世界のトップ10小売業者にすでにランクインしていた。
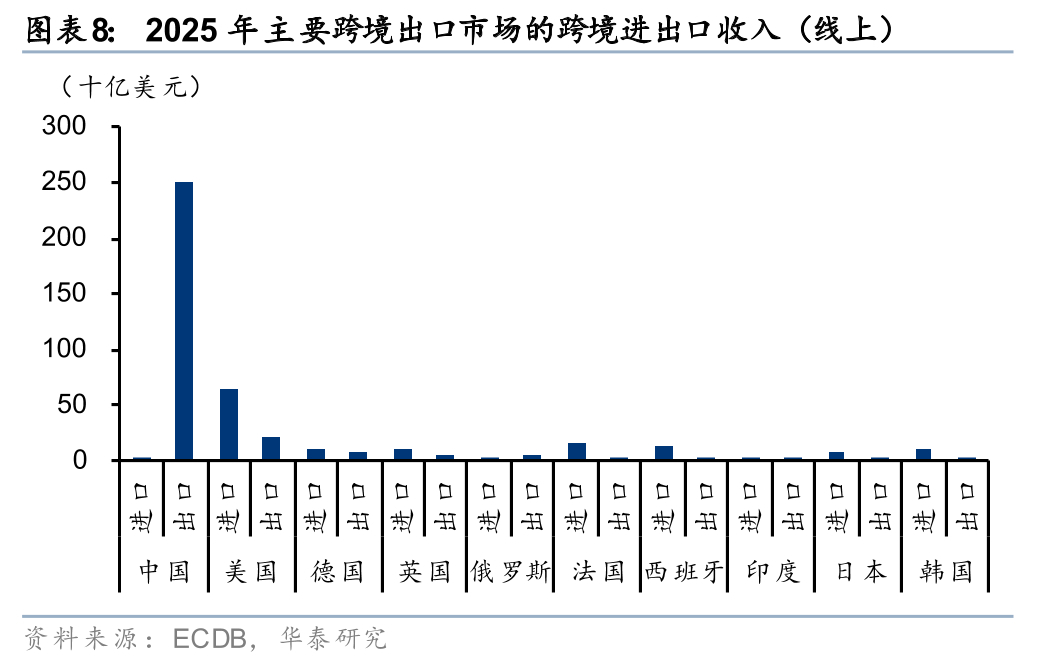
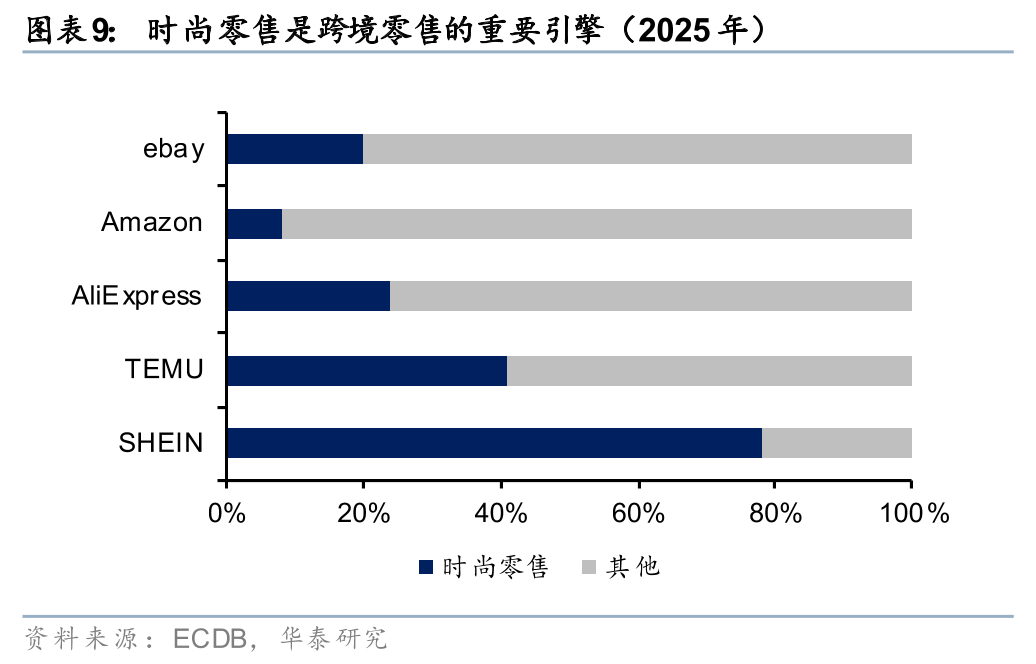
中国のサプライチェーン規模の優位性は、プラットフォームが地域を超えて拡大するための基盤となっている。ECDBの推計によると、中国の越境EC輸出GMVは2025年には約2,501億米ドルに達し、統計対象範囲内の他の単一輸出市場の12倍以上となる。米国の越境EC市場では、SHEINとTemuのGMVはそれぞれ約243億米ドルと226億米ドルで、既に同様の主導的な規模を達成している。製品構成を見ると、ファッションアイテムはSHEIN、Temu、AliExpress、AmazonプラットフォームのGMVのそれぞれ78%、41%、24%、8%を占めており、衣料品などのSKU数が多く価格に敏感なカテゴリーにおける中国プラットフォームの強さが際立っている。中国の越境ECプラットフォームは、分散した国内メーカー、ニッチな商品、柔軟な生産能力を統合し、グローバルな消費者をターゲットとしたデジタルサプライチェーンを構築することで、小規模サプライヤーが地域を超えて消費者にリーチするための障壁を低くしていると考えています。
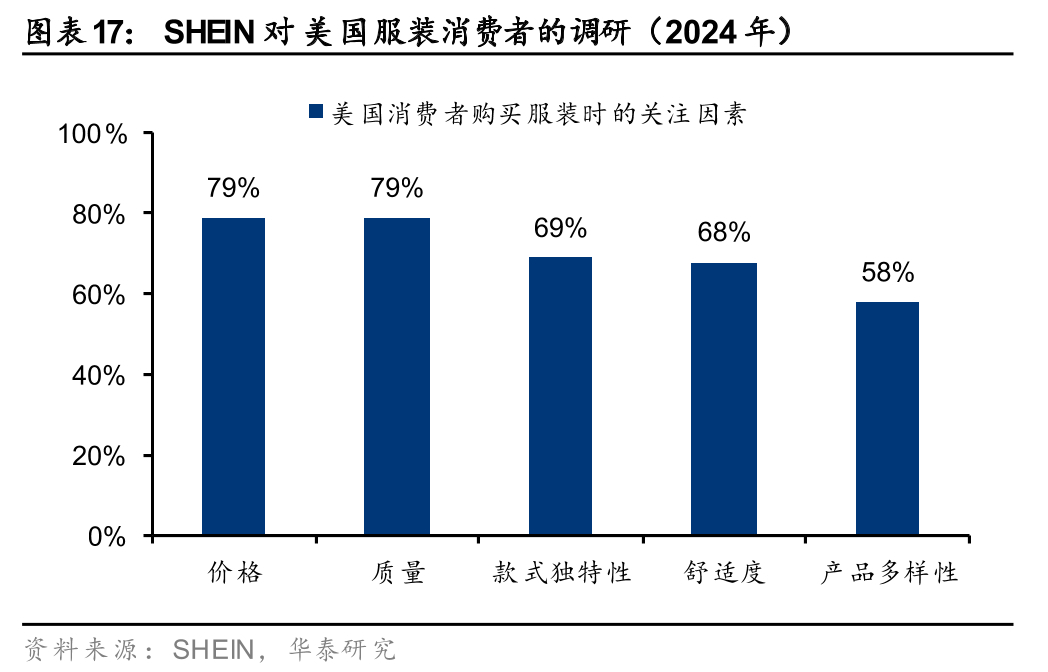
価格競争力、製品の多様性、効率的なデジタルマッチングは、中国のプラットフォームが海外で顧客を獲得する主な原動力となっている。2026年4月の欧州中央銀行の調査によると、ユーロ圏の回答者の半数以上が中国のeコマースプラットフォームを利用しており、ギリシャ、ポルトガル、スペインでは利用率が70%を超えている。低価格と幅広い商品が消費者が中国のプラットフォームを選ぶ主な理由であり、衣料品、家庭用品、電子機器が最もよく購入されるカテゴリーとなっている。注文の約3分の2が25ユーロ未満、約90%が50ユーロ未満であり、中国のプラットフォームは当初、高頻度、低価格、細分化された製品提供において優位性を確立したことを示している。トラフィックにも同様の特徴が見られる。Similarwebのデータによると、2024年第2四半期には、SHEINが手頃な価格のファッションウェブサイトへの世界的な訪問の約20%を占め、2位のサイトよりも約5パーセントポイント高かった。このように、中国のプラットフォームは供給範囲の拡大→ユーザートラフィックの増加→肯定的な販売フィードバック→さらなる供給拡大という好循環を達成している。
プラットフォームの集中とブランドの細分化は今後も長期間共存する可能性が高く、業界競争の焦点は個々のブランドの力からプラットフォームベースの組織の効率性へと移りつつある。オンラインプラットフォームは、アパレル需要の根本的な性質、すなわち非標準的で急速に変化するスタイルを変えるものではないが、販売側からの迅速なフィードバックと柔軟なサプライチェーンを通じて、ロングテール製品と消費者のニーズとのマッチング効率を向上させることができる。このモデルは、大規模なテストと迅速なフィードバックを通じてロングテールSKUを管理することで、豊富な製品セレクション、迅速な新製品投入、在庫効率という従来の矛盾を緩和すると考えられる。今後のグローバルアパレル競争の集中は、主要プラットフォームにおけるトラフィック、データ、サプライチェーン組織能力の集中という形でより顕著に表れるだろう。
なぜアパレルなのか?――中国の消費財が世界市場に進出する際の、好ましいカテゴリーの一つである。
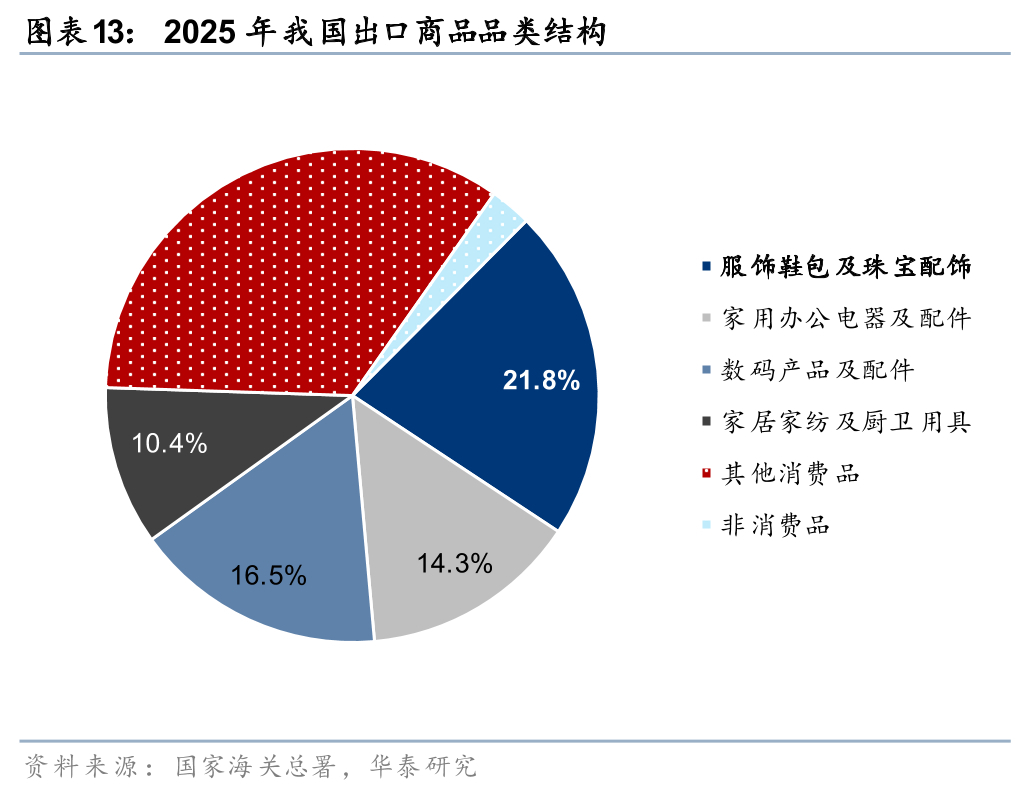
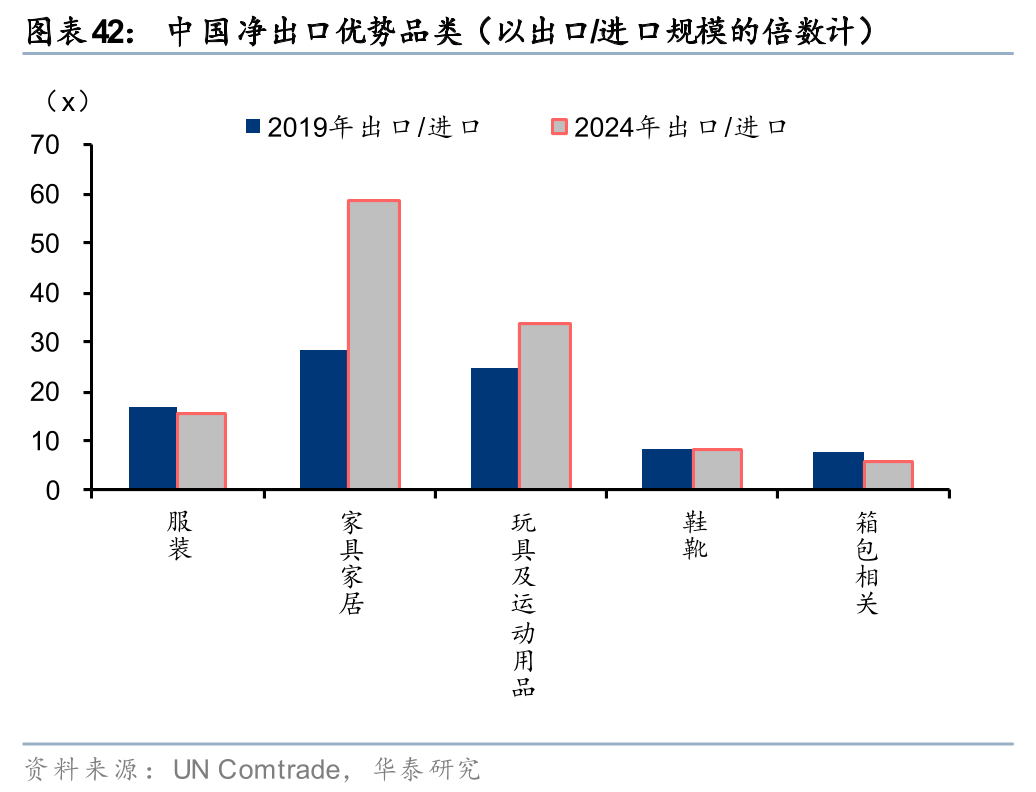
アパレルは越境EC輸出において最大のカテゴリーであり、広大な市場規模と大きな潜在力を誇っています。アパレル・履物分野は規模が大きく、着実に成長を続けており、アパレルに特化したファッション越境ECにとって大きな市場機会を提供しています。中国国家繊維服装協会(税関総署のデータに基づく)によると、2025年には越境ECによる衣料品の輸出額は7,620億元(中国の越境EC輸出総額2兆2,700億元)に達し、前年比17%増となり、その割合は2020年の21.4%から2025年には33.4%に上昇する見込みです。税関総署のデータによると、2025年には衣料品、履物、バッグ、宝飾品が輸出品の21.8%を占め、衣料品が中国の越境EC輸出で最大のカテゴリーとして確固たる地位を築いています。
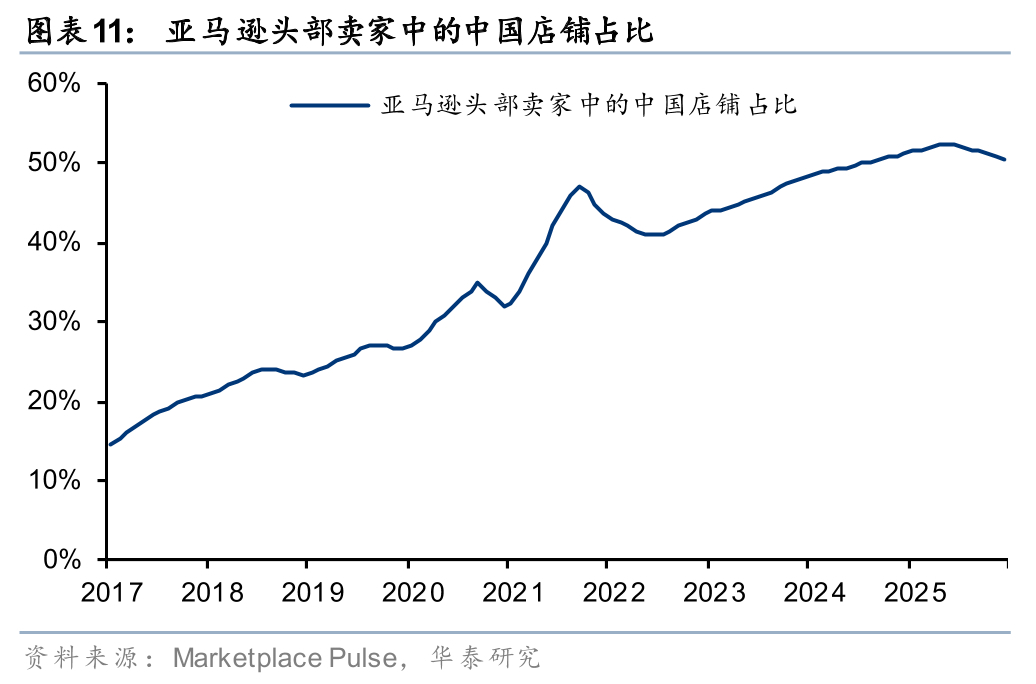
産業クラスターの利点は、中国のアパレル企業がグローバルチャネルへの浸透を加速させる上で大きな支えとなっています。長年の発展を経て、中国のアパレル産業は、生地、アクセサリー、デザイン、生産、物流を網羅する完全な産業チェーンと高度に集中した産業クラスターを形成しました。これにより、企業は強力なコスト管理能力を獲得し、越境ECチャネルにおける競争優位性へと繋げています。例えば、Marketplace Pulseのデータによると、Amazonのグローバルアクティブセラーに占める中国セラーの割合は、2017年の20%未満から2025年には50%に増加しています。アパレル分野でも同様の傾向が見られ、中国のセラーは産業クラスターの利点を活かしてチャネルシェアを継続的に拡大していくと予想されます。
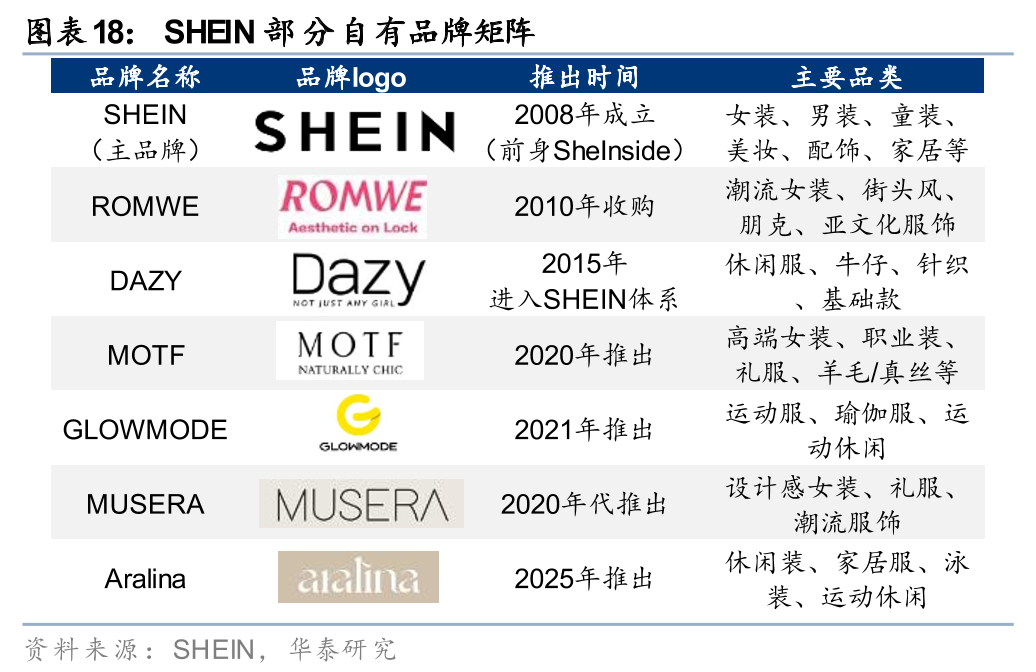
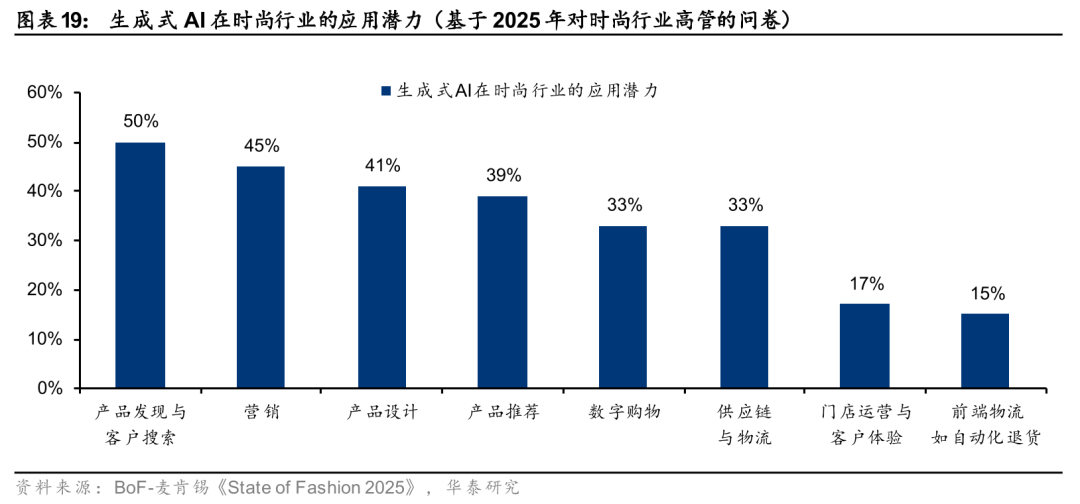
ファッション消費の一形態であるアパレルは、当然ながら多様化し、急速に変化する需要という特徴を持ち、従来のモデルの課題を浮き彫りにしています。これは特に、低価格で高付加価値製品を提供し、トレンドが急速に変化するファストファッションアパレルに当てはまります。従来のアパレル小売モデルでは、多種多様なSKUを提供することは在庫価値の低下リスクを高めるだけでなく、店舗スペース、季節ごとの発注、店舗賃料といった固定費にも制約されるため、「より多く、より速く、より良く、より安く」という目標の達成が困難です。
アパレル向け越境EC:サプライチェーンの効率性を基盤とし、チャネルの優位性と政策上のメリットから始まり、クローズドループサプライチェーンを通じて成熟した。中国アパレル産業が消費者直販(2C)越境ECモデルを通じて飛躍的な輸出発展を遂げた核心は以下の通りである。
1) 中国の大規模なアパレル産業クラスターは、世界をリードする機敏なサプライチェーンを構築しています。例えば、SHEINとLDK Solarは珠江デルタを中心とした産業クラスターに依存しており、番禺、佛山、中山、東莞、江門、肇慶の各都市と県がそれぞれ迅速対応工場と近隣のサポート拡張を担っています。
2) 中国の電子商取引産業が世界をリードする形で発展する中、国内企業はオンラインチャネルの恩恵をいち早く捉え、プラットフォームアルゴリズムへの適応、オンラインでの需給マッチング、コンテンツ電子商取引、インフルエンサーマーケティングなどの戦略開発を主導してきた。
3) 具体的な時期としては、海外小包に対する免税政策の恩恵を捉え、在庫リスクの低いダイレクトメールモデルを開発し、急速な発展の中で海外倉庫の全工程自動化と現地フルフィルメント能力を徐々に向上させ、クローズドループチェーンを構築しました。
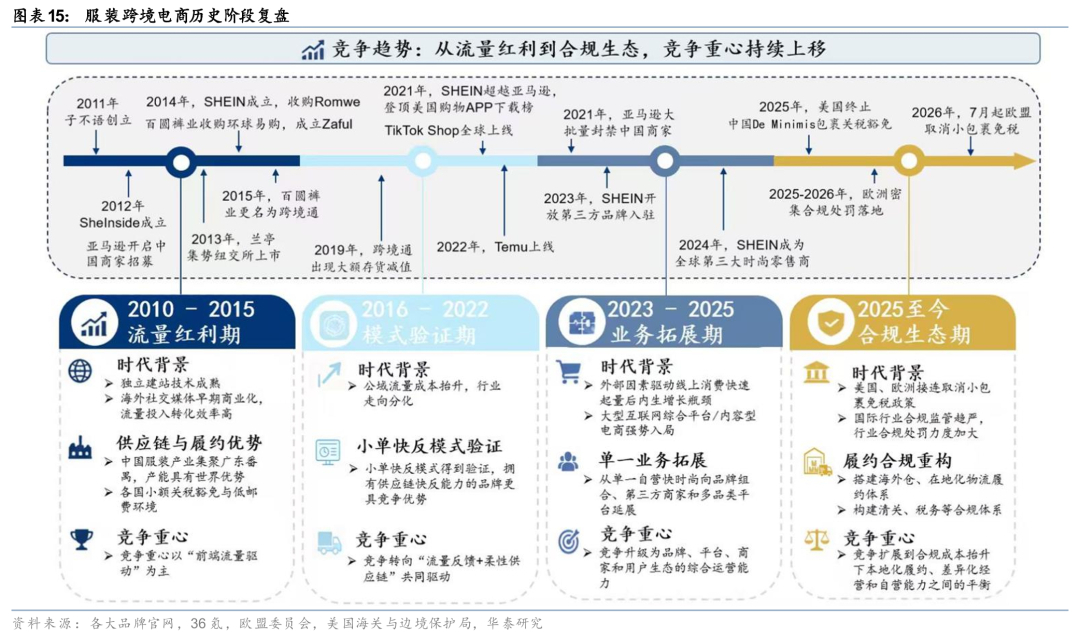
開発の振り返り:交通量増加による利益からコンプライアンス遵守のエコシステムへ、競争の焦点は引き続き上位へとシフトしている
中国のアパレル分野における越境ECは、オンライン化の恩恵、サプライチェーンの迅速な運用、プラットフォームエコシステムの拡大、そしてコンプライアンス体制の再構築という4つの段階を経てきた。競争の焦点は、フロントエンドのトラフィック獲得から、サプライチェーンの効率性、プラットフォームの運用、そしてローカライゼーション能力へと徐々に移行している。
1) 第一段階である2010年から2015年にかけては、DTC(消費者直販)ウェブサイトの構築とパブリックドメインのトラフィックの利点が、中国のアパレル越境ECモデルの初期検証を牽引しました。Shopifyなどのウェブサイト構築ツール、Google検索広告、FacebookやInstagramなどのソーシャルメディア広告によって、中国の販売者が海外の消費者に直接リーチできる障壁が低くなりました。LightInTheBox、Romwe、Zaful、SHEINなどの独立系ウェブサイトが次々と海外市場に参入し、従来のB2B(企業間取引)モデルからDTCモデルへと進化しました。この段階の競争の焦点は、トラフィック獲得、ページコンバージョン、商品選択効率、越境配送でした。業界は依然として主に「フロントエンドトラフィック」によって牽引されていました。
2) 第2段階(2016年から2022年)では、トラフィックコストの上昇により、スケーラビリティを実現するには迅速なサプライチェーン対応が不可欠となった。パブリックドメインのトラフィックコストの上昇は、検索エンジンやソーシャルメディア広告に依存する独立系ウェブサイトモデルに圧力をかけた。業界は、トラフィックの購入から商品の販売、そしてデータを利用した供給の組織化へと移行し、小口注文テストと迅速な再注文を通じて需給マッチングの効率を向上させた。SHEINは、大規模自動小口迅速再注文(LATR)モデルを徐々に確立した。越境アパレルeコマースは、トラフィック配当に牽引されるモデルから、「トラフィックフィードバック+柔軟なサプライチェーン」の組み合わせに牽引されるモデルへと移行した。
3) 2023年から2025年にかけての第3段階では、プラットフォーム間の競争が激化し、アパレル業界の越境ECはブランドポートフォリオ、サードパーティマーチャント、マルチカテゴリープラットフォームへと拡大しました。2022年、Temuは北米市場に参入し、フルマネージドサービス、低価格、包括的な商品提供で顧客を急速に獲得しました。TikTok Shopは、興味に基づくECモデルの先駆けとなりました。Momentum WorksとTabcutによると、TikTok ShopのグローバルGMVは2025年上半期に262億ドルに達し、前年比で倍増しました。アパレル業界の越境ECはチャネルを多様化し、SHEINのような主要な独立系ウェブサイトは、マーケットプレイス、サードパーティブランド、デザイナーエコシステム、ライフスタイルカテゴリーを通じてリーチを拡大し、ユーザーエンゲージメント、購入頻度、ウォレットシェアを高めました。 SHEINのマーケットプレイスサービス収益は、2023年の2.7%から2026年第1四半期には14.3%に増加しました。業界競争は、ブランド、プラットフォーム、販売業者、ユーザーエコシステムを含む包括的な運営能力へとエスカレートしました。
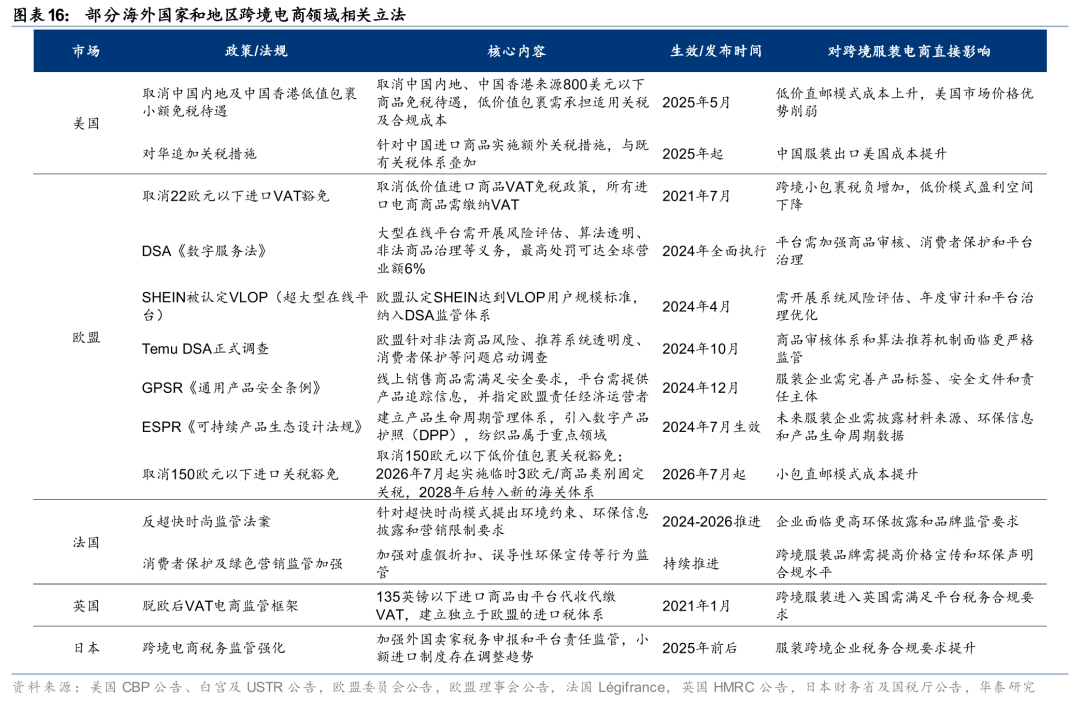
4) 第4段階である2025年から現在まで、小包に対する免税措置の厳格化とコンプライアンスコストの増加は、アパレル業界の越境ECにおける現地でのフルフィルメント能力に課題をもたらしています。2025年以降、米国と欧州では小包に対する免税政策が厳格化され、小包によるダイレクトメールに依存するアパレル業界の越境ECの一部に影響が出ています。これらの市場では、小包によるダイレクトメールを通じて倉庫保管や流通経路を迂回し、在庫リスクを軽減するというモデルが大きな課題に直面しています。海外の現地倉庫を通じて通関コストを削減することが重要になり、また、越境EC企業にとって、仕向国における通関、課税、倉庫保管と流通、返品と交換、製品の安全性、消費者保護に関する運用要件も高まっています。現在の段階では、業界における競争のハードルは、フロントエンドのトラフィックとバックエンドのサプライチェーンから、ローカルのフルフィルメントインフラを含むチェーン全体を網羅するクローズドループへとさらに拡大している。
ブランド構築、技術革新、そしてグローバルな事業運営能力が、アパレル業界における越境ECの成長を牽引している。
10年以上にわたる急速な発展を経て、アパレル業界の越境ECは、ブランド構築、技術革新、そしてグローバルな事業運営能力を中心とした新たな段階へと徐々に移行しつつあります。業界は、トラフィック主導型の販売モデルから、ブランド、テクノロジー、サプライチェーン、そしてグローバルな事業運営を統合した総合的な競争モデルへと進化しています。ユーザーインサイト、サプライチェーン連携、そしてグローバルなリソース配分において高い能力を持つ企業が、競争優位性を維持していくことが期待されます。
トレンド1:トラフィック主導からブランド主導への変革 – アパレル越境ECはブランドとパーソナライゼーションの競争段階へ。アパレル越境ECの初期発展は、海外トラフィックの恩恵と中国のサプライチェーンの優位性に大きく依存し、低価格と幅広いSKUによって急速な拡大を実現しました。しかし、世界的なオンライントラフィックコストの継続的な増加、プラットフォーム規則の厳格化、消費者のブランド認知度の向上に伴い、低価格とトラフィック獲得のみに依存する成長モデルは徐々にボトルネックに直面しています。欧米における小包の免税政策の廃止または厳格化も、低価格製品のコストモデルに大きな課題を突きつけ、低価格によるユーザー獲得と維持をより困難にしています。コスト効率は依然として重要な戦場ですが、製品差別化とブランド構築は避けられないトレンドです。SHEINは、複数のニッチカテゴリーで独自のブランドを確立し、これらのブランドを使用して消費者の記憶とリピート購入を促進するスタイルのアンカーを提供することで、消費者に差別化された製品を提供しています。
トレンド2:サプライサイドにおける継続的なイノベーション、AIによる柔軟なサプライチェーンの効率改善。マッキンゼーの2023年の予測によると、生成型AIは、主に設計効率の向上、マーケティングの最適化、サプライチェーンと在庫管理の強化により、3~5年以内にアパレル、ファッション、高級品業界に1,500億~2,750億ドルの営業利益の増加をもたらすと見込まれています。Xiyinを例にとると、同社はAIアルゴリズムを通じてグローバルな消費者行動データを継続的に分析し、セグメント化された市場ニーズをより迅速に把握し、新製品開発において設計チームを導き、大ヒット製品の予測を実現し、大規模自動化された小ロットの迅速対応モデルをサポートしています。
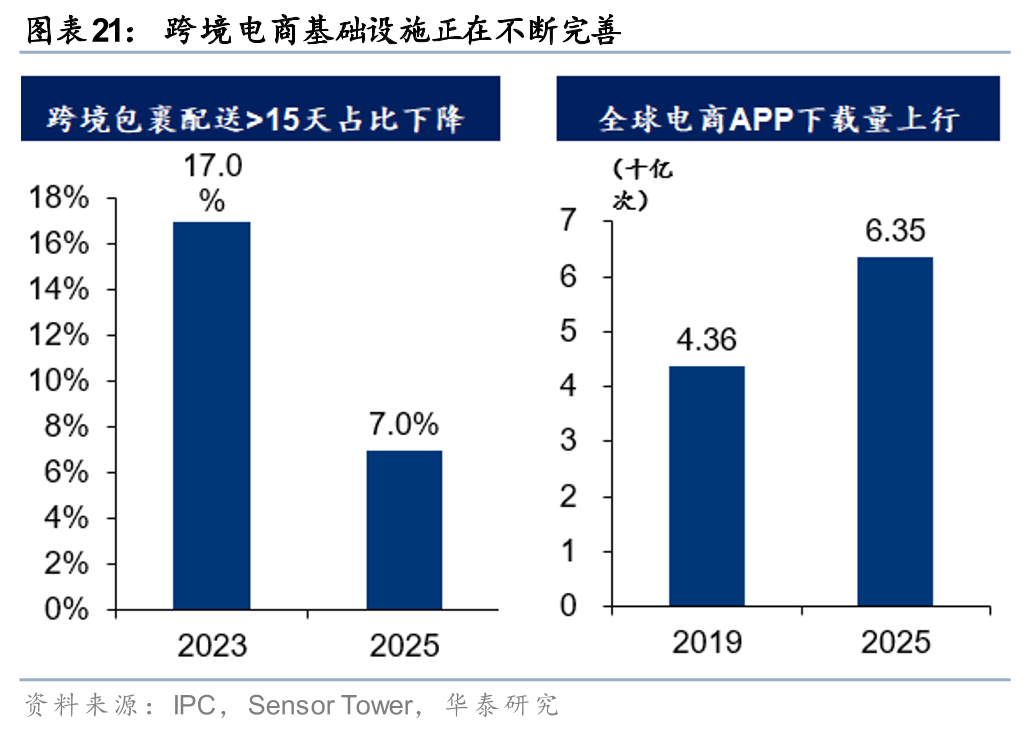
トレンド3:越境配送の効率向上と現地での運用能力の深化。IPCによると、配送に15日以上かかる越境小包の割合は、2020年の29%から2025年には7%に減少する見込みです。商務省のデータによると、我が国の海外倉庫数は、2020年の1,800(総面積1,200万平方メートル)から2024年半ばには2,500以上(総面積3,000万平方メートル以上)に増加し、そのうち1,800以上が越境EC専用(総面積2,200万平方メートル以上)となる見込みです。越境小包の配送時間の改善と海外倉庫ネットワークの拡大により、越境取引の不確実性がさらに低減し、プラットフォームが製品の多様性と価格競争力をより安定的に注文増加に結びつけることができるようになると考えています。
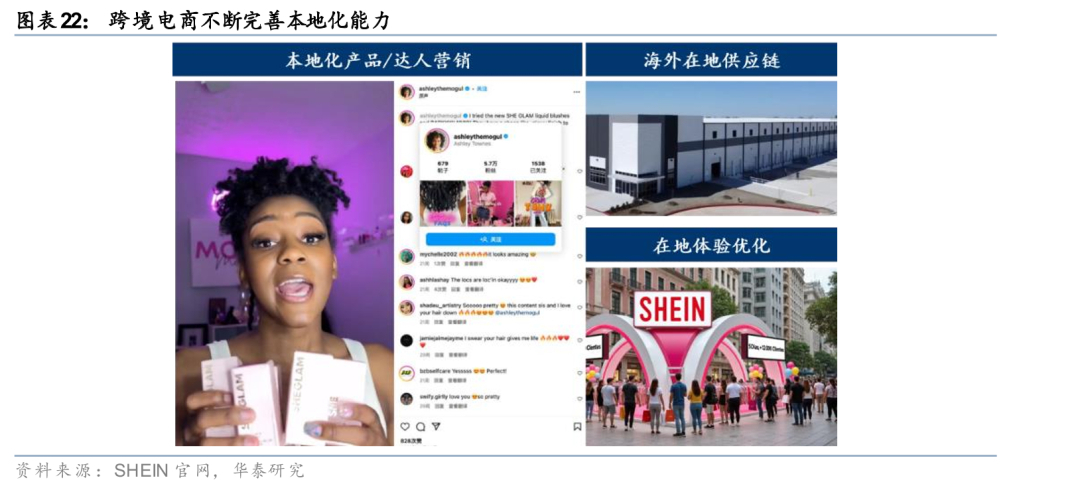
現地での運用能力の構築は、アパレル業界における越境ECを、単なるトラフィック生成からリピート購入の促進へと推進しています。アパレル消費者は、返品、交換、アフターサービスに対して高い要求を持っています。全米小売業協会(NRF)によると、米国のオンライン販売における返品率は2025年には19.3%になると予測されています。SHEINを例にとると、同社はマーケットプレイスを立ち上げ、ヨーロッパの現地販売業者にプラットフォームを開放しました。マーケットプレイスサービスの収益は、2023年の2.7%から2026年第1四半期には14.3%に増加しました。ポーランドの物流ハブは、ポーランドとヨーロッパの販売業者を支援する計画を発表しており、物流、運用、オンサイトサービスにおいて170社以上の地元中小企業に恩恵をもたらしています。私たちは、現地での運用能力の向上は、返品、カスタマーサービス、倉庫管理と物流、コンテンツコラボレーションの体験を向上させる上で重要であり、それによってアパレル業界における越境ECを、単なるトラフィック生成からリピート購入の促進へと推進していると考えています。
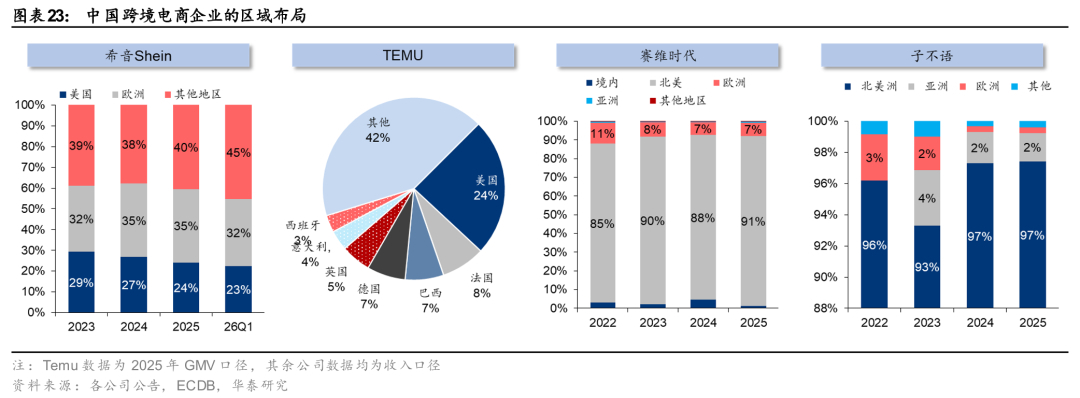
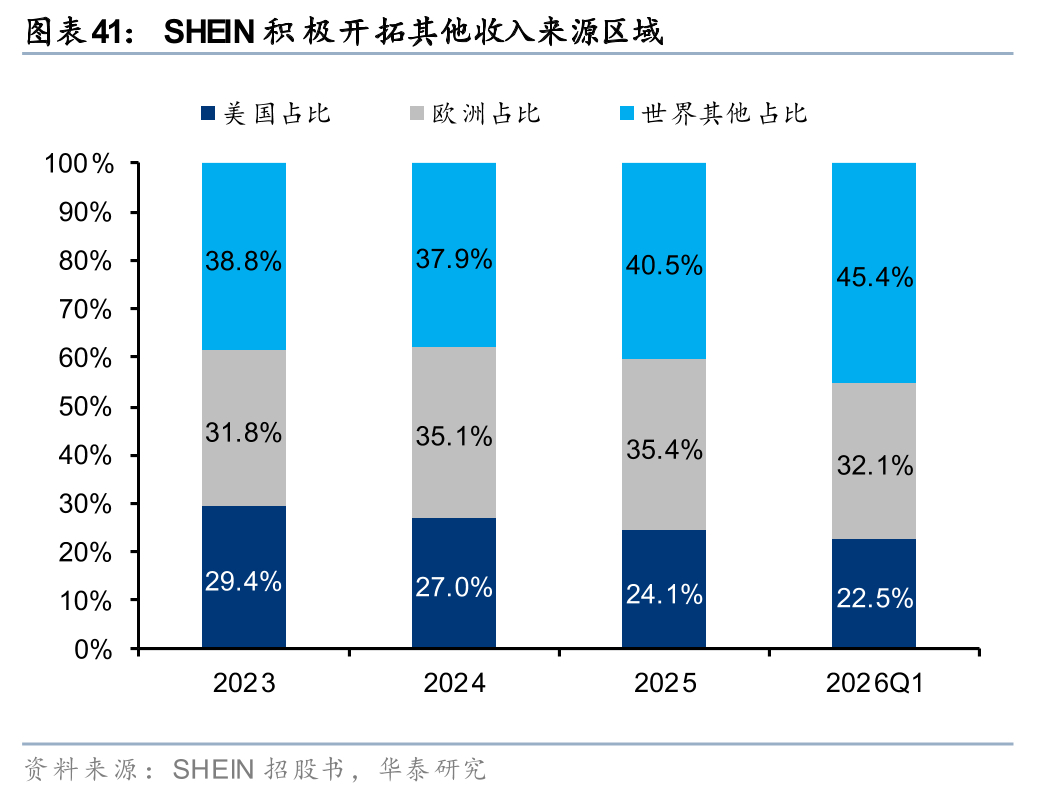
トレンド4:地域的多様化の加速、北米からグローバル市場への拡大。初期の頃、中国の越境アパレルeコマースの成長は主に米国市場に依存していた。しかし、北米市場での競争激化、貿易政策の変更、規制強化に伴い、企業は欧州や新興市場への拡大を加速させている。例えば、XiyinやTemuのような企業は、日本、東南アジア、中東への投資を継続的に増やし、よりバランスの取れた地域構成を実現している。Xiyinの欧州と米国以外の地域からの収益は、2023年の38.8%から2026年第1四半期には45.4%に増加し、6.6パーセントポイント増加した。LDK SolarやZibuyuのような企業は、主にAmazonを事業の基盤としており、北米市場からの収益の割合が高い。近年、これらの企業も欧州などの市場への拡大を進めている。 LDK Solarを例にとると、同社の欧州事業は以前はマクロ経済環境の影響で縮小していました。2024年初頭、LDK Solarは欧州チームを再編成し、Amazonの戦略に緊密に連携して、英国とドイツを中心に欧州市場での事業拡大を加速させました。アジア市場はまだ初期段階にあります。2025年、LDK Solarの欧州事業とアジア事業の売上高はそれぞれ前年比21.5%増、127.1%増となり、急速な成長を遂げました。
越境アパレル貿易のビジネスモデル分析:知性とスピードが勝利の鍵
サプライチェーンの完全な分析:長いサプライチェーンは運用上の課題をもたらすだけでなく、参入障壁も大きくします。
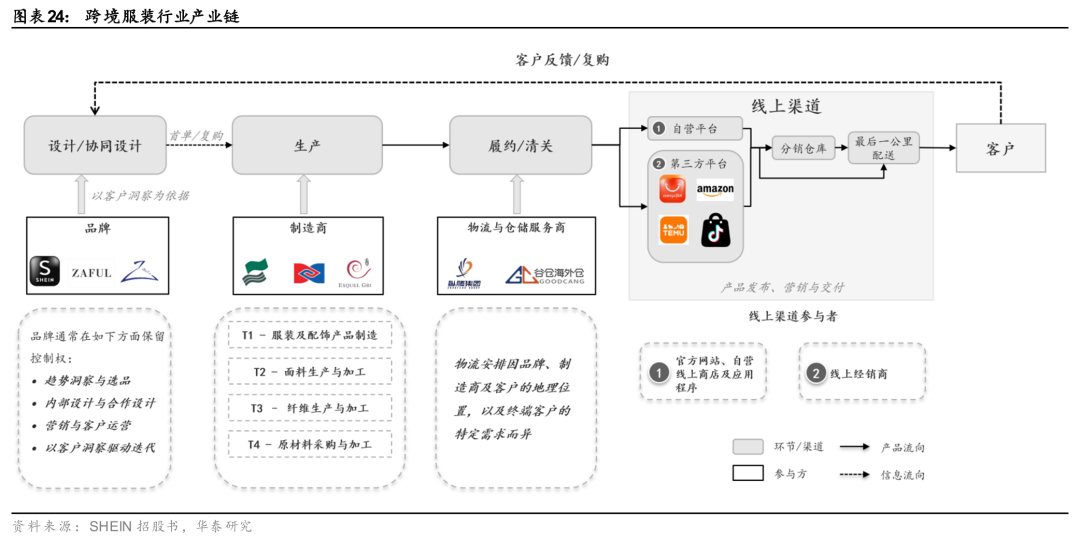
アパレル業界における越境ECは、デザイン、生産、フルフィルメント、流通チャネルの4つの主要な段階を包含します。越境貿易は、サプライチェーン全体の複雑さを増大させます。 1) 越境アパレルブランド: ソースデザインとエンドユーザーの需要に関する洞察のバランスを取る。越境アパレルブランドは基本的にサプライチェーンの両端にまたがり、供給と需要の効率的なマッチメーカーとして機能します。ブランドは、ファッショントレンドの変化を迅速に理解し、それを迅速なデザインの反復に変換し、C2Mメカニズムを介して工場にフィードバックを提供する必要があります。また、マーケティングキャンペーンの責任も負う必要があります。 2) 上流製造: 主に産業クラスター内の契約製造業者によって処理されます。越境アパレルブランドは通常、自社工場を所有していないか、調達交渉のための上流ノウハウを得るために少数の工場しか所有していません。 3) 中流フルフィルメント: 第一段階の物流では、主要な越境アパレルブランドは通常、海上貨物と航空貨物で輸出します。前者は低コストで大量配送を実現し、顧客との直接契約を通じてコスト変動を平準化します。後者は納期が厳しく利益率の高い商品を扱います。海外倉庫においては、越境ECブランドは通常、海外のeコマースプラットフォーム(AmazonのFBAなど)が提供する物流サービスを利用するか、自社で海外倉庫を建設してコスト削減と配送の迅速化を図ります。ラストマイル物流では、現地の速達便や郵便サービスを利用して最終配送を行います。
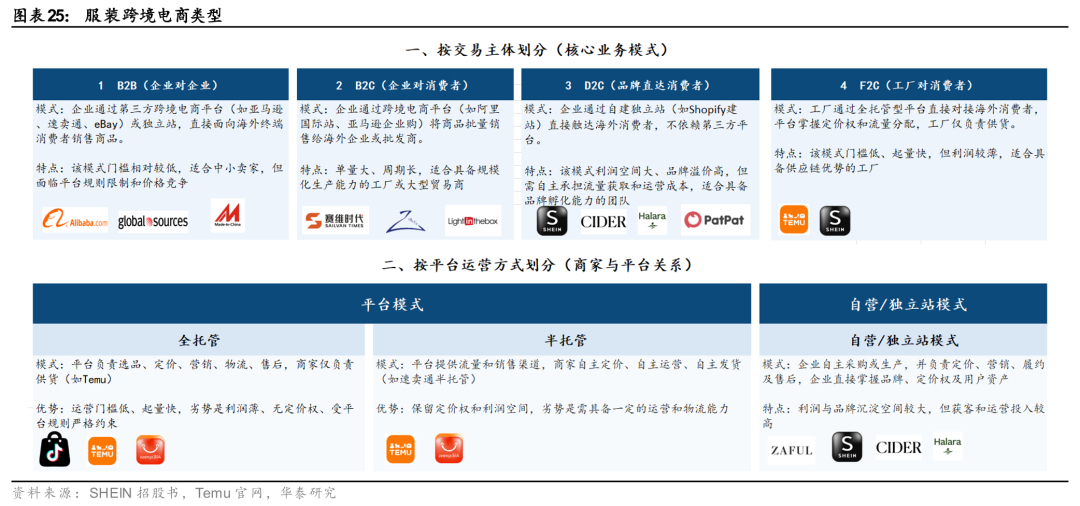
B2CとDTCモデルは、アパレル業界における新世代の越境ECの2つの主流モデルとなっています。主に海外の販売代理店に調達を依存する従来のアパレル輸出とは異なり、越境ECは消費者に直接商品を届け、需要と供給の直接的かつ迅速なマッチングを実現します。しかし、プラットフォーム手数料(または自社プラットフォーム構築の運営コスト)、海外マーケティング/倉庫/フルフィルメントコストなども発生します。これらのコストには、以下のようなものがあります。
1) B2Cモデル:Amazonなどのサードパーティeコマースプラットフォーム(Saiwei TimesやZibuyuなど)を通じて消費者にリーチするこのモデルは、従来の流通モデルと比較して取引チェーンを短縮し、マージンを削減し、消費者に優れたコストパフォーマンスを提供します。Amazonなどのサードパーティプラットフォームは、トラフィック、取引、フルフィルメントのインフラストラクチャを提供し、販売者は少ない初期投資で急速に事業を拡大できます。しかし、サードパーティeコマースプラットフォームのポリシー変更(2021年のAmazonアカウント停止の波やプラットフォーム手数料率の変更など)の影響を受けやすく、Cエンドの消費者データに直接アクセスできないため、デジタル対応を迅速に開発する能力が阻害されます。トラフィック獲得競争が激化するにつれ、商品リストと広告のみに依存する販売者の利益率は縮小しています。商品選択の効率性、在庫回転率、ブランドランキングが重要な差別化要因となり、市場シェアは商品開発と洗練された運用能力を持つ大手販売者にさらに集中すると予想されます。
2) DTC/独立ウェブサイトモデル:独立ウェブサイトを構築することで、中間リンク(SHEINに代表される)がさらに効率化され、サプライチェーン全体のマージン率の削減につながります。このモデルでは、顧客獲得、取引、フルフィルメント、アフターサービスなどの機能を社内で統合します。短期的には、マーケティング、テクノロジー、倉庫への投資が増加し、顧客獲得とエンドツーエンドの運用能力に対する要求が高まります。しかし、消費者データを直接蓄積し、それをデザイン、調達、生産、補充にフィードバックすることができます。さらに、ブランド、価格設定、ユーザーデータを企業がより詳細に管理できるようになり、長期的な価値の上限が高まります。自社運営モデルは初期投資が大きくなりますが、再購入率の上昇、回転率の加速、フルフィルメントコストの削減により、チャネル管理が利益の向上と参入障壁の強化につながります。SHEINは自社運営のDTCビジネスを基盤としており、サードパーティプラットフォームビジネスへと徐々に拡大しています。
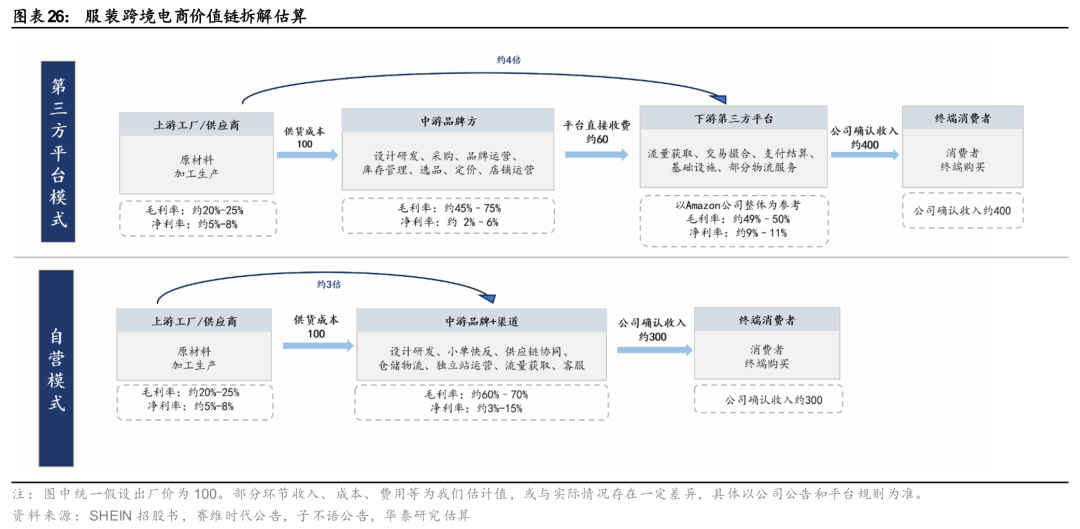
業界のバリューチェーンの観点から見ると、ミッドストリームブランドは最も高い粗利益率を持つ複雑な中間リンクをカバーしており、純利益は複数の要因に影響されます。アパレル越境EC業界のチェーンを見ると、次のようになります。1) 上流の供給は豊富で、交渉力は比較的低い。OEM/ODM企業の粗利益率は約20~25%ですが、海外での存在感が強いため、大手アパレル販売業者のサプライチェーンに入ると注文の予測可能性が高くなり、結果として純利益率は一桁台半ばから後半になります。2) 下流のECプラットフォームは集中度が高く、交渉力も強く、純利益率は二桁に達し(Amazonなど)、バリューチェーンで最高です。近年、Temu、TikTok Shop、SHEINなどの中国の越境ECプラットフォームが海外市場に競争をもたらしており、これらのプラットフォームが越境アパレルブランドに課す手数料率は、競争環境の変化に応じて動的に調整されています。 3) 越境アパレルの中流ブランドは、デザイン開発、調達、ブランド運営、在庫管理など複数の段階にわたるコストをカバーするため、チェーン全体で粗利益率が最も高い。また、輸送コスト、関税政策、プラットフォームポリシーの変更といった複雑な要因の影響を受けやすく、利益率の変動が比較的大きい。中でも、サードパーティプラットフォームを通じて事業を展開する大手越境アパレル企業の純利益率は2~6%(Saiwei TimesやZibuyuなど)に達する一方、ブランド+チャネルの自社運営モデルで事業を展開する大手ファストファッション企業の純利益率は3~15%(Inditexなど)に達する。
主な課題:新製品の発売スピード、製品の種類、在庫効率のバランスを取ること。
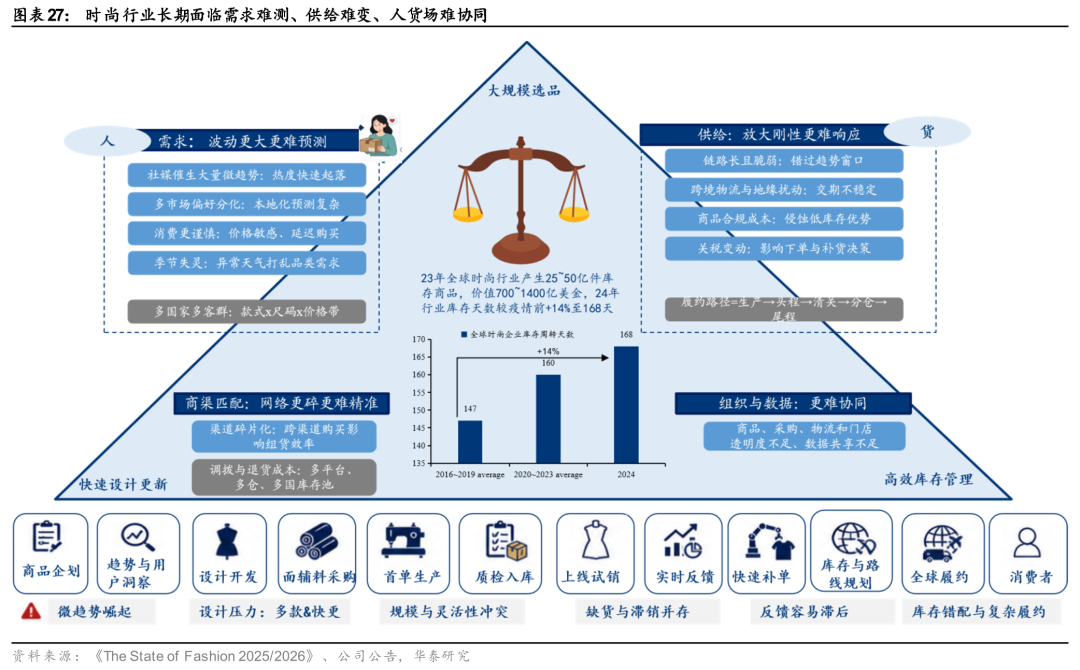
ファッション業界(主に衣料品と履物)は、新製品発売のスピード、製品ラインナップの豊富さ、そして回転率の効率性という3つの大きな課題に直面している。越境ファストファッションは、市場とSKUの増加、物流チェーンの長期化、そして在庫プールの細分化によって、さらに複雑化している。
1) 大規模な商品選定:ファッションの需要は多様で急速に変化しており、マイクロトレンドの数も急増しています。そのため、需要シグナルはより速く、より細分化され、反転しやすくなっているため、従来のファッションブランドが市場の需要を予測することは困難です。企業は十分な種類のスタイルを提供する必要がありますが、生産前にどのスタイルがよく売れるかを正確に予測することは困難です。誤った商品選定は、在庫過剰や値引き販売につながりやすいのです。
2)迅速なデザイン更新:トレンドのライフサイクルは短いため、企業はトレンドを継続的かつ頻繁に把握し、製品を企画し、新製品を設計・開発し、新商品を発売する必要があります。しかし、スタイルの種類が増え、更新頻度が高くなるほど、デザインコラボレーションとサプライチェーン管理の複雑さが増します。
3) 効率的な在庫管理:大量在庫は単位コストの削減に役立ち、少量在庫は在庫リスクの削減に役立ちますが、両方を同時に達成することは困難です。従来のアパレルビジネスモデルは、一般的に予測と大量生産に依存しています。過剰生産は売れ残り在庫、在庫の無駄、値下げによる損失につながり、生産不足は販売機会の損失につながります。生産不足の原因としては、サプライヤーの納期遵守率と十分な納品率、不正確な予測、不適切なサイズなどが挙げられます。マッキンゼーは、不適切なサイズ設定が平均で最大20%の利益損失につながる可能性があると推定しています。
海外のファッション企業の中には、現地に合わせた手法を導入しているところもあるが、業界全体の在庫問題はまだ解決されていない。ザラは長らく短サイクル補充に頼っており、ASOSは2025年度に自社ブランドの20%以上に「テストレスポンス」プロセスを拡大することを提案し、ナイキはSNKRS Reserveを通じてプレセールとポストプロダクションを試験的に導入している。マッキンゼーの推計によると、2023年の世界のファッション業界の過剰在庫販売額は約700億~1400億ドルで、約25億~50億着の衣料品が関係しており、2024年には業界の在庫日数がパンデミック前の水準と比較して14%増加し、168日になると予測されている。
国境を越えたファストファッション:長いサプライチェーンの矛盾×政策ショック=要素の再編成
長いサプライチェーンは、必然的に需要の断片化、時間差の不一致、および多地点在庫の複雑さを増幅させます。 1) グローバル市場の需要シグナルを判断することがより困難になります。消費者の嗜好は国や地域によって大きく異なり、グローバル在庫の準備は単一市場の経験に基づいて行うことはできません。そうしないと、不一致の可能性と非効率な供給の割合が容易に増幅されます。 2) 国境を越えたサプライチェーンとロジスティクスチェーンは、重複する意思決定の時間差につながり、不一致を増幅させます。生産完了→最初の輸送→通関→流通/海外倉庫→ラストマイル配送→返品という逆チェーンは長くなります。トレンドウィンドウは毎日または毎週変化しますが、従来の調達と国境を越えたフルフィルメントは多くの場合、月単位のサイクルです。フロントエンドの製品選択、製造補充、および地域在庫がリアルタイムデータを共有しない場合、ある時点での加速が別のリンクでの在庫切れやバックログにつながる可能性があります。 3) 「1つの中央倉庫」から「グローバルネットワーク在庫」へと、在庫意思決定ユニットが増加します。越境ファストファッションは通常複数の市場を対象とするため、在庫は中央倉庫、輸送中、そして各市場に分散され、地域的な在庫切れや在庫の不一致が発生しやすくなります。また、戦略的な在庫配置、輸送手段の組み合わせ、配送ルートの計画、そして配送の適時性を同時に管理する必要があり、結果として業務の複雑さが増します。
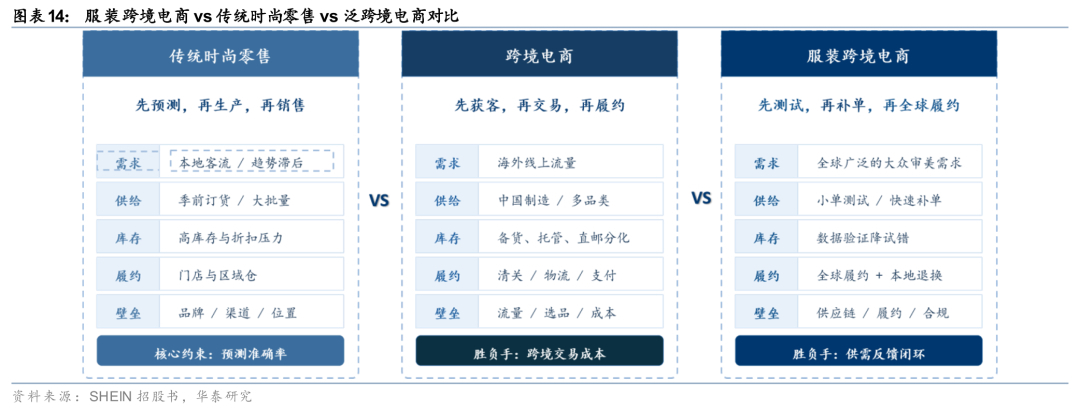
市場参加者はこれまで、低額の免税措置と低関税を活用し、「事前準備の少ないダイレクトメールテスト」モデルを通じて、前述の矛盾を部分的に相殺してきました。コンテナ単位での在庫準備と一括通関申告および関税支払いという従来の衣料品小売業者モデルと比較して、欧米の小包免税政策の下では、越境ダイレクトメールは、1) 関税免除と通関預託金免除、2) 輸入申告手続きの大幅な簡素化による関連人件費の削減、3) 通関効率の大幅な向上といったメリットを享受できます。この前提の下、工場は顧客からの注文後すぐに商品を迅速に生産・出荷できるため、在庫リスクが軽減されます。通関手続きが簡素化されているため、テストの限界費用が非常に低く、大量のSKU新製品発売+小ロットテスト+売れ筋商品の効率的なフォローアップ生産というモデルが実現可能になります。したがって、2024年以前の越境ファストファッション衣料品生産の典型的な特徴は、トラフィック、低価格、迅速な新製品発売に重点を置くことでした。しかし、ファストファッション以外の衣料品カテゴリー(ラウンジウェア、メンズウェア、子供服など)では、越境ダイレクトメールへの依存度は低い。代わりに、出荷の第一段階をまとめて輸出し、海外で現地フルフィルメントを行うのが主な手法となっている。これは主に、ファッションのトレンドの変化が緩やかであり、新製品発売のスピードと在庫リスクとの間の矛盾が、ファストファッションの衣料品ほど深刻ではないためである。
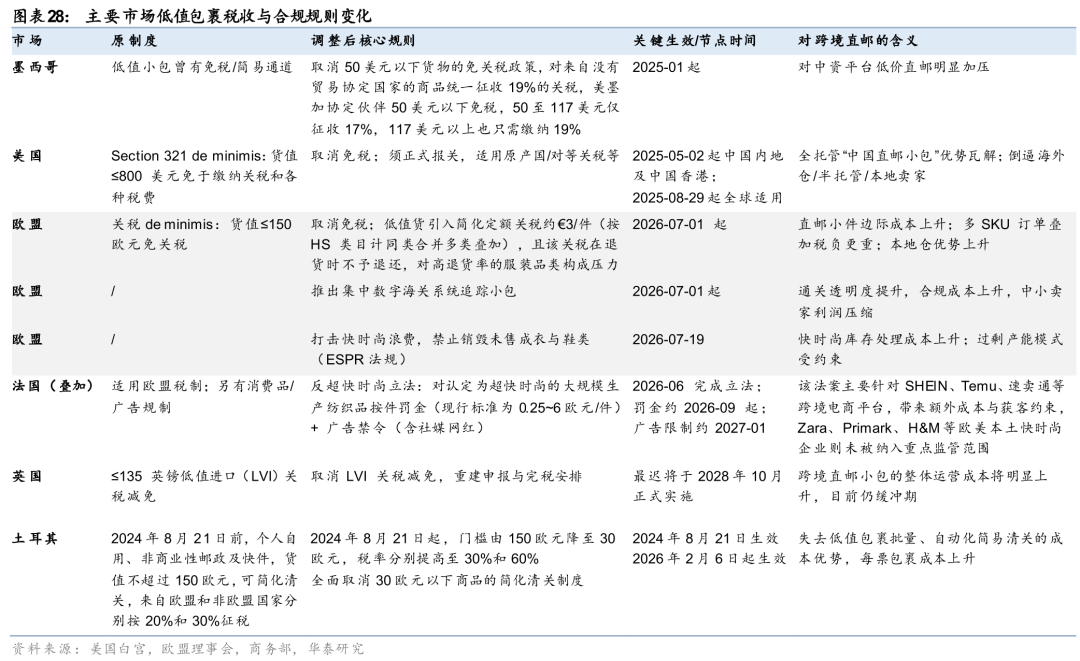
欧米における低価格小包の免税措置の廃止または厳格化、貿易関税、コンプライアンス強化により、競争要因の再編が進んでいます。バイデン政権が2024年9月に低価格小包の免税措置の厳格化を示唆したことで、完全管理型のダイレクトメールサービスの脆弱性が露呈し、半管理型モデルの比重が急速に高まり、海外倉庫でのフルフィルメントが選択肢から必須事項へと変化し、米国以外の市場シェアがヘッジ手段となり、現地販売者エコシステムの発展が加速しました。米国における低価格小包の免税措置の廃止(2025年5月/8月)やEUにおける150ユーロの免税措置の撤廃(2026年7月)などの政策が集中的に実施される中、コンプライアンスと税務管理が最重要課題となっています。地域密着型の倉庫保管・配送能力は主要な競争優位性となり、複数市場の組み合わせ、ブランド力と信頼性の重要性が高まり、製品選定と在庫管理がますます重要になってきている。
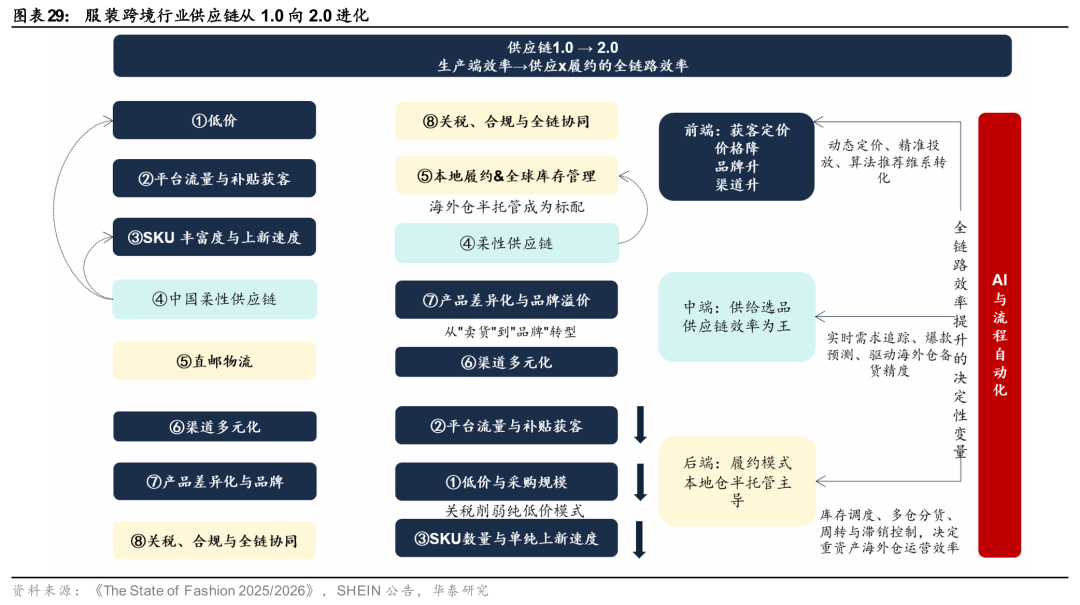
ルールや規制が改定された今、フロントエンドの顧客獲得、ミッドストリームのサプライチェーン、バックエンドのフルフィルメントを含む競争要因の再構築期において、最も重要な要素は何でしょうか? 税負担とコンプライアンス、エンドツーエンドの能力、フルフィルメントモデル、ブランド価値、マルチマーケットポートフォリオといった要素の重要性が増しています。一方、顧客獲得における低価格大量販売や純粋な補助金への依存度は低下しています。サプライチェーンの柔軟性は依然として重要ですが、その強みは「低価格での直接配送を支援する」ことから「海外倉庫における製品選定と在庫管理を支援する」ことへと変化しています。小ロット生産による迅速な対応だけでは在庫リスクの低減には不十分であり、海外倉庫の在庫準備の精度向上も必要となります。
フロントエンドは、免税政策に依存して再現可能であり、低価格/大量購入はランキングの低下につながります。一方、ブランド信頼と地理的多様化は再現が難しく、より周期的であるため、ランキングの上昇につながります。 1) 価格競争: 消費者のコスト効率の追求は越境ECの成長を牽引する中核要因であり続けると考えていますが、越境ECは低価格だけに頼って勝つことはできません。小包の免税ショッピングのキャンセルまたは厳格化後、SHEIN/Temuは米国でそれに応じて価格を引き上げました。フロントエンドの機能(低価格+大量購入)は、ロイヤルティの低い価格に敏感なユーザーを引き付けるため、プラットフォームは積極的に大量購入を減らし、勝利の重みを他の要因に移しました。 2) ブランドプレミアム力: 急速な成長期には、低価格+ソーシャルメディアのバイラルマーケティングが鍵であり、ブランド要因の重みは比較的低かった。高度な発展段階では、業界のコンセンサスは「価格主導から価値創造へ」にシフトしており、ブランド信頼が顧客維持とプレミアム価格設定の鍵となります。 3) 複数市場/米国以外の分散投資: 政策リスクが明確になった後、分散投資とヘッジが緊急の必要性となった。
中規模サプライチェーン:新しいフルフィルメントモデルでは、「より多く、より速く」から「正確な在庫準備+グローバル回転率」へと焦点が移ります。1) SKUの豊富さと新製品の頻度:ブーム期には、大量のSKUと高頻度の新製品発売がトラフィックの推進力として利用されました。海外倉庫モデルでは、各SKUに倉庫保管が必要となり、在庫と関税のリスクを負います。「大規模かつ包括的」はコスト負担となり、プラットフォームの製品テストの焦点は、広範囲から補充のための高回転製品の選択へと移ります。2) 柔軟なサプライチェーン:海外倉庫モデルでは、フルフィルメントは「注文ごとの小売スタイルの通関」から「価値に基づく卸売スタイルの在庫準備」へと移行します。小口注文の迅速な対応はもはや最終目標(ダイレクトメール販売)ではなく、海外倉庫の在庫準備のための将来予測ツールとなります。迅速な対応の価値は、集客のために「製品テスト→リピート注文」のサイクルを短縮することから、「需要予測→補充」のサイクルを短縮し、売れ行きの遅い在庫を削減し、回転率を向上させることへと変化している。
バックエンドフルフィルメント: ローカルフルフィルメントは、複製の難しい障壁となっています。 1) 海外倉庫/セミマネージド倉庫は、税金削減、損失削減、配送時間の保証を実現できる数少ないチャネルの 1 つとなっています。SHEIN はカリフォルニアとインディアナに配送センターを開設しており、Temu は引き続きローカル倉庫機能を備えた販売者を紹介しています。さらに、ローカル倉庫からの出荷はローカル出荷とみなすことができます。 2) ローカル販売者エコシステム: ローカルフルフィルメントへの変革には、ローカル販売者/ローカル在庫のサポートが必要です。Temu は米国でローカル販売者を募集し、ローカルサプライヤーを拡大しています。
競争に勝つための鍵は、単一点効率から、エンドツーエンドの供給と需要のクローズドループへと移行することである。
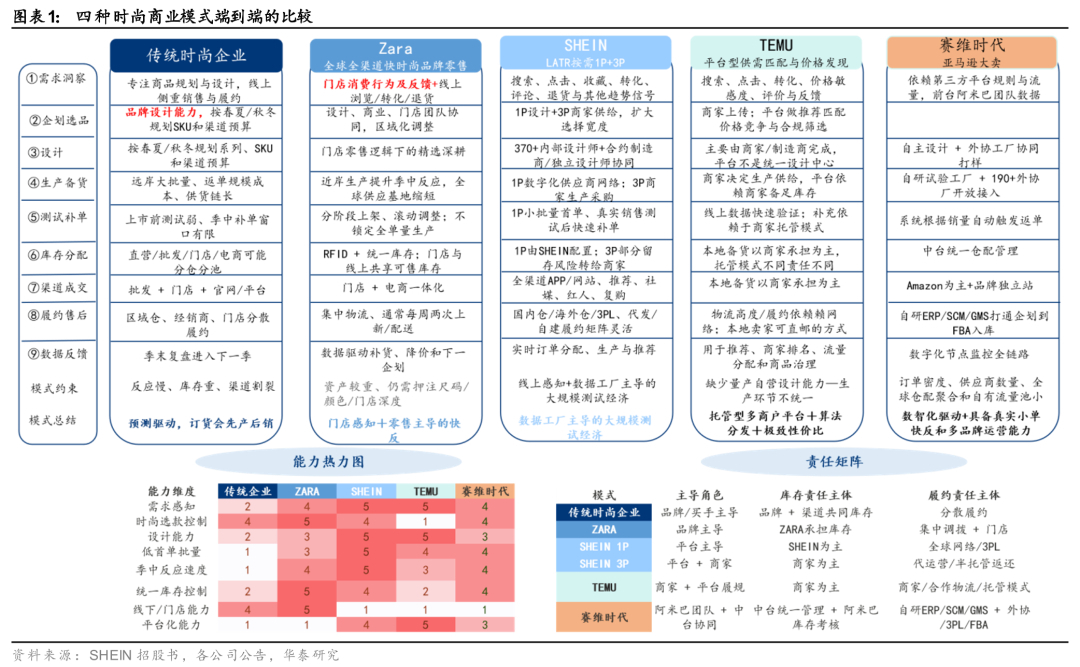
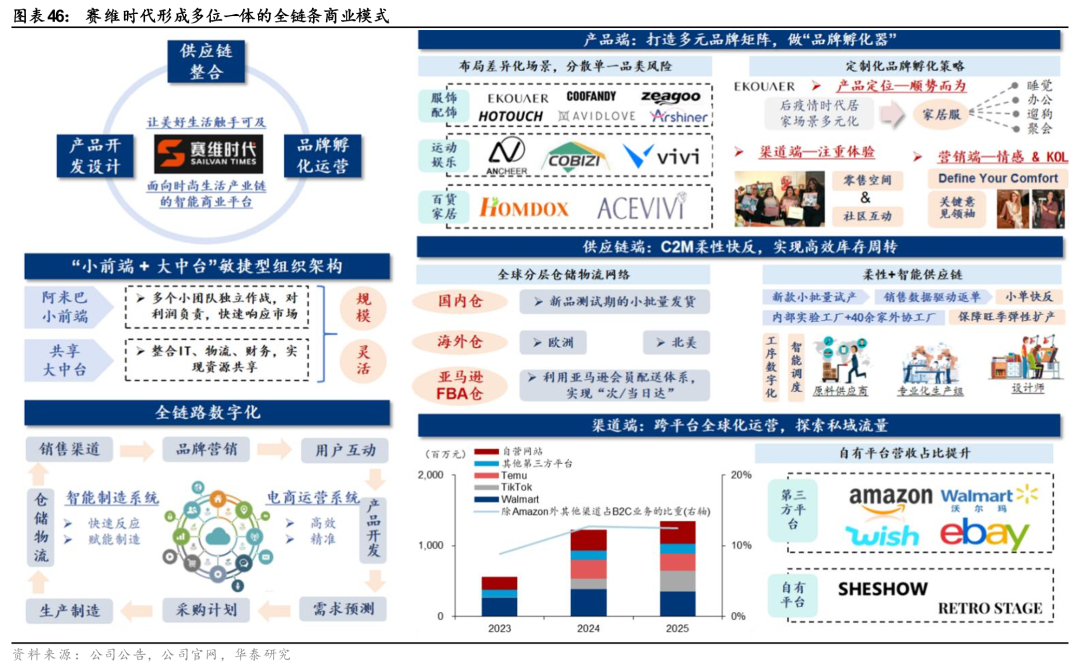
三重の課題に直面した越境アパレル大手企業は、デジタル化の強化や柔軟なサプライチェーンの構築といった共通の対策を講じている一方、越境ブランドごとに異なるソリューションを採用している。例えば、Saiwei Timesは、トレンドの変化が緩やかで予測しやすいラウンジウェアやメンズウェアといったカテゴリーで市場に参入し、中国製造のコスト効率を最大限に活用している。Zibuyuは中~高価格帯に注力し、ブランドプレミアムでコスト変動を補っている。一方、SHEINは最も競争の激しいファストファッションアパレル分野に参入し、大規模自動化小ロットクイックレスポンス(LATR)モデルを確立し、デジタル化と自動化に継続的に投資することで、小ロットクイックレスポンス能力を強化している。単に新製品を迅速に発売するだけでなく、低コストで高頻度の需要実験を通じて、補充、グローバルな在庫配分、消費者からのフィードバックを推進している。
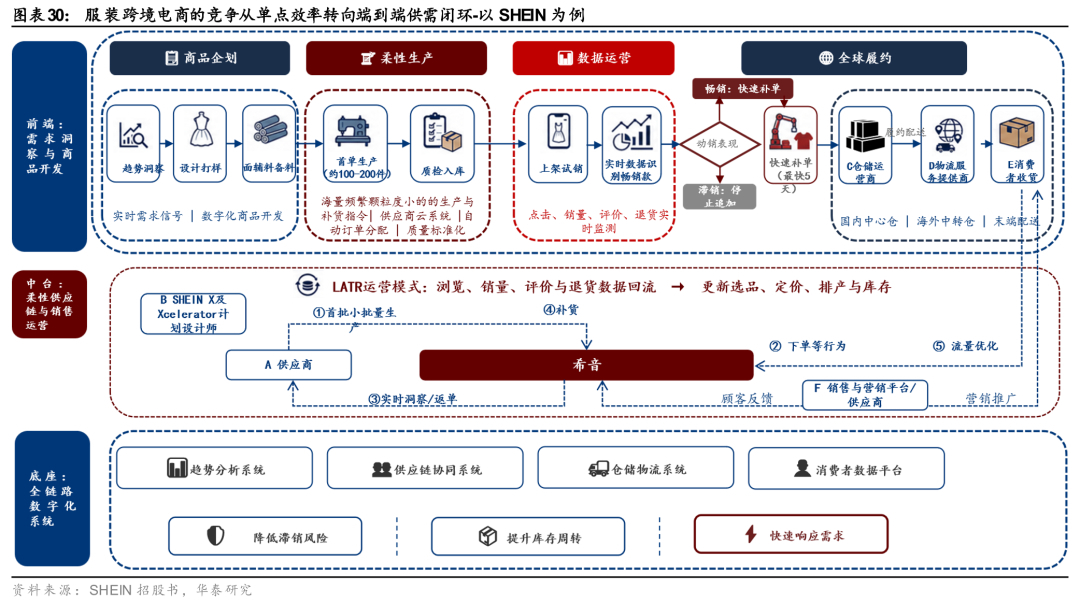
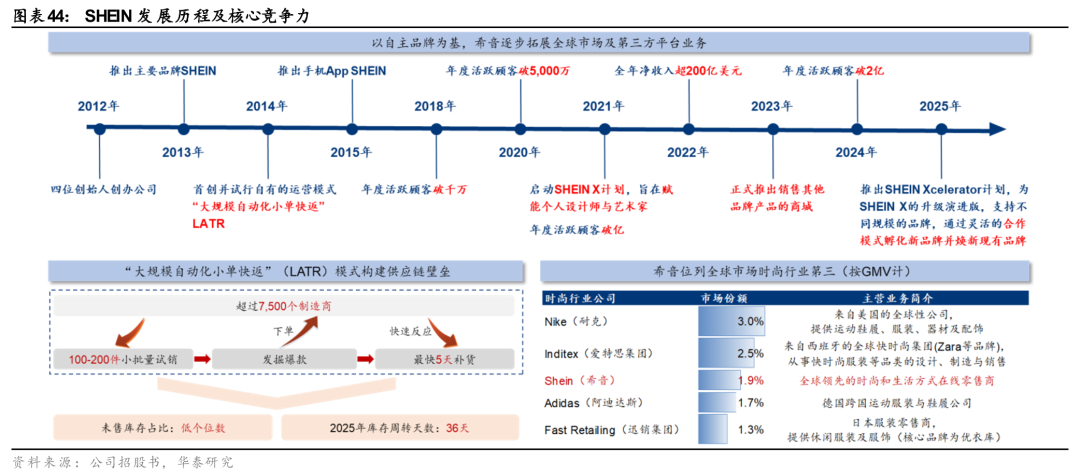
具体的には、LATRは、低コストで高頻度の消費者シグナルを注文、在庫配分、グローバル配送に直接変換するリアルタイムシステムです。デジタルシステム、サプライヤーとの連携、フルフィルメントネットワークを通じて、大規模な在庫積み増しを回避します。まず、約100~200個の小ロットで実際の需要をテストし、販売実績に基づいて追加注文を行うかどうかを決定します。人気商品は最短5日で補充されるため、一度限りの在庫賭けを継続的なテストに置き換えることができます。SHEINの目論見書によると、2026年第1四半期時点で、同社は消費者が選択できる200万種類以上のアパレルスタイルを提供しており、2026年第1四半期には1日平均4,700種類の新スタイルが発売されました。
LATRメカニズムが確立されると、自己強化型のフライホイールバリアが生まれます。トレンドの洞察とデザインが小ロットの迅速な対応と組み合わさることで、「より多く、より速く、より正確に、より経済的」という好循環が生まれます。フロントエンドは、売上、クリック、カートへの追加、返品のシグナルとトレンドの洞察を使用して、候補製品を生成します。デザインリソースは、社内デザイナー、契約製造業者との共同デザイン、およびブランドと協力するSHEIN X/Xceleratorの独立デザイナーで構成されています。目論見書によると、2026年6月30日時点で、同社には370人以上の社内デザイナーがおり、自社ブランド製品のほとんどは完全に社内でデザインされています。小ロットの初回注文による並行テストにより、ベストセラー製品を作成する確率が高まり、単一のエラーのコストが削減され、その後、リピート注文を使用して成功した製品のコストを償却します。製品テストフェーズでは、長期的な注文フェアではなく、実際のコンバージョン率を使用して、維持とトラフィックの再分配をガイドします。このシステムは、生産能力、納期、品質、および利用可能な生産能力に基づいて、契約製造業者を自動的に選定し、人気商品は最短5日で補充されます。
LATRメカニズムは参入障壁が高く、消費者、サプライヤー、自動化、物流の4つのスケール曲線が同時に同じオペレーティングシステムに収束する必要があります。 1) 大規模なサンプルサイズ: アクティブユーザーが不足している場合、製品テストは簡単に新しい在庫の蓄積に陥る可能性があります。SHEINは2025年に約2億7000万人のアクティブ消費者を抱えています。 2) 中小企業の並行生産能力との深い統合: 新規参入者は、短期間で管理可能な分散型サプライネットワークを確立することが困難です。SHEINは、番禺を中心とする産業クラスターで、長年のデジタルシステム構築を通じてノウハウを蓄積してきました。2025年には、約7,500の契約製造業者を抱え、それぞれが異なる製品カテゴリ、プロセス、配送サイクルを扱い、分散型中小企業ネットワーク上で数百個の注文を実行できるようにしました。 3) データ資産の複合化: 1,700を超える自社開発ソフトウェアシステムが計画から履行までをカバーし、注文の自動割り当て/追跡を行い、デジタル化の浸透により小口注文を管理可能にしています。マッキンゼーによると、エンドツーエンドの変革により小売コストが 10%~15% 削減されると予想されており、これは単一ポイントソリューションの 5%~10% よりも高い。超過価値を生み出すには、アルゴリズムを複数のステージにわたるクローズドループに組み込む必要がある。 4) 物流は規模の経済を実現: SHEIN の 1 日平均約 295 万件 (2025 年) の注文量は、倉庫の自動化、幹線の一元的な調達、ルートの最適化、小包の統合、ラストマイルの運送業者との交渉をサポートできる。2026 年 6 月末時点で、同社は中国、米国、ヨーロッパ、その他の地域でそれぞれ約 37/6/18/11 のリース倉庫を所有している。2025 年の注文あたりのフルフィルメントコストは 17.7 米ドルである。
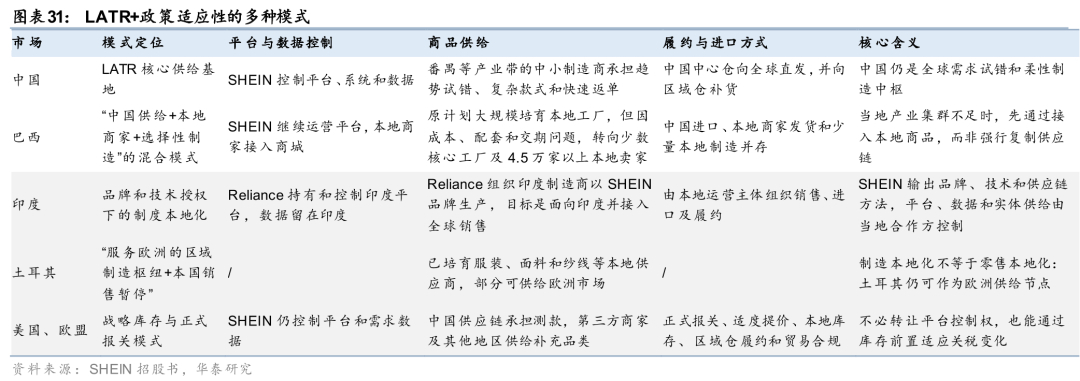
欧米における小包免税政策の変更は、従来のLATRM(ローカルダイレクトメール)モデルに影響を与えています。1)従来のダイレクトメールモデルの関税上の優位性がなくなり、顧客獲得に利用されていた低価格SKUの利益率が圧迫されています。一部の低価格SKUはプラットフォームから削除され、人気のある低価格商品による新規ユーザー獲得の効率が低下しています。2)新たな関税規制により、国内工場からの直接注文処理から海外倉庫での事前在庫へと輸送チェーンが再構築されました。これにより製品の回転サイクルが長くなり、サプライヤーは海上輸送および海外倉庫保管期間中の在庫負担を負うことになります。3)従来、ダイレクトメールモデルは通関基準が低く、少量生産の製品テストにおける限界費用も低く抑えられていました。現在では、大規模な海上輸送による事前在庫が必要となり、製品スタイルの判断ミスや海外市場動向の変化によって、売れ残り在庫や損失が発生する可能性があります。
関税、海外在庫、コンプライアンスの制約の下で、SHEINのモデルは「LATR + ポリシー適応性」のローカルなクローズドループへと進化し、市場シェアの優位性を強化しています。 1) LATR機能の階層化された出力: SHEINは、ブラジルでのローカルサプライの統合など、デジタルサプライと需要の組織化機能をグローバルに複製できます。 2) アップグレードされた物流システム、グローバル倉庫ネットワークと幹線計画の改善。 3) プラットフォームベースのサプライ拡大: SHEINは、自社ブランドのLATRに加えて、販売業者、独立デザイナー、ブランドを統合し、ロングテールサプライを同じ需要シグナルとフルフィルメント機能で接続します。サービス収益は、2023年の2.7%から2025年には11.3%に増加しました。4) エンドツーエンドの自動化の深化:1,700以上の自社開発システムが、トレンドの特定、注文のマッチング、キャパシティの可視化、およびリピート注文のトリガーをサポートし、人員の非線形的な増加にもかかわらず「大規模」な運用を可能にし、コンプライアンス監査(SRSなど)をサプライヤーガバナンスに組み込みます。
従来の衣料品小売業や純粋なサードパーティプラットフォームモデルと比較すると、エンドツーエンドのクローズドループの完全性が市場シェアの可能性を左右します。従来の衣料品小売業は、フルフィルメントのスピードとリアルタイムのフィードバックループが不足しています。Zaraは迅速な対応能力を備え、店舗選択とブランド体験を最適化していますが、きめ細やかな試作の経験が比較的不足しています。Temuは需要側のトラフィックと価格帯の拡大に優れていますが、ファッション生産プロセスに対する統一的な管理はまだ能力構築段階にあります。エンドツーエンドのサプライチェーンのレイアウトが深ければ深いほど、中長期的な市場シェアの可能性は高まると私たちは考えており、そのため、中国の大手越境アパレルeコマース企業のグローバル市場シェアの継続的な拡大に楽観的です。製品カテゴリ別:
1) 高付加価値ファッションアパレル市場では、克服が難しい3つの大きな課題があります。SHEINのLATURモデルは、これらの課題に対する効果的な解決策であると私たちは考えています。特にコンプライアンス時代においては、ファッションアパレル競争における成功の鍵は、低価格、大量販売、直接配送といった優位性から、エンドツーエンドのサプライチェーンと需要のクローズドループへと変化しています。需要分析、デザインサンプル、小ロットの迅速な対応、グローバルな在庫管理、コンプライアンス遵守、消費者からのフィードバックを単一のリアルタイムシステムに統合できる企業は、試行錯誤のコストを削減しながら売上高を向上させ、より長いサプライチェーンとより細分化された在庫プールの中で継続的に市場シェアを獲得することが期待されます。
2) 他のアパレル分野においても、ブランディング戦略を採用している主要な越境アパレル企業による市場シェアの継続的な拡大に期待を寄せています。
ビジネスモデル比較:中国の大手越境EC企業が世界トップクラスの業務効率を実現
越境的な履物・アパレル小売およびeコマースプラットフォームのエコシステムは急速に統合されつつある。
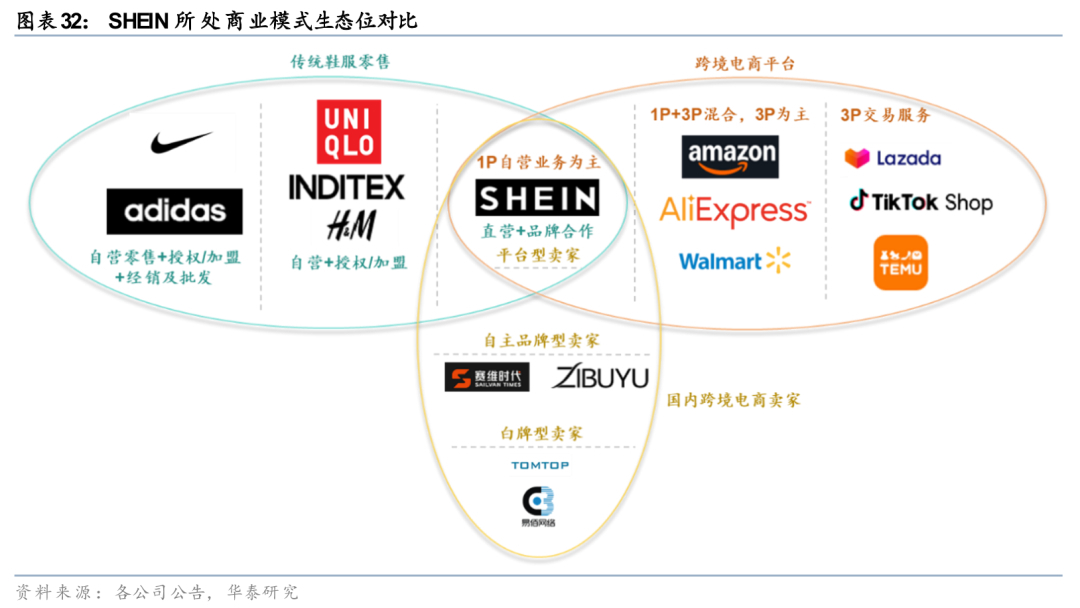
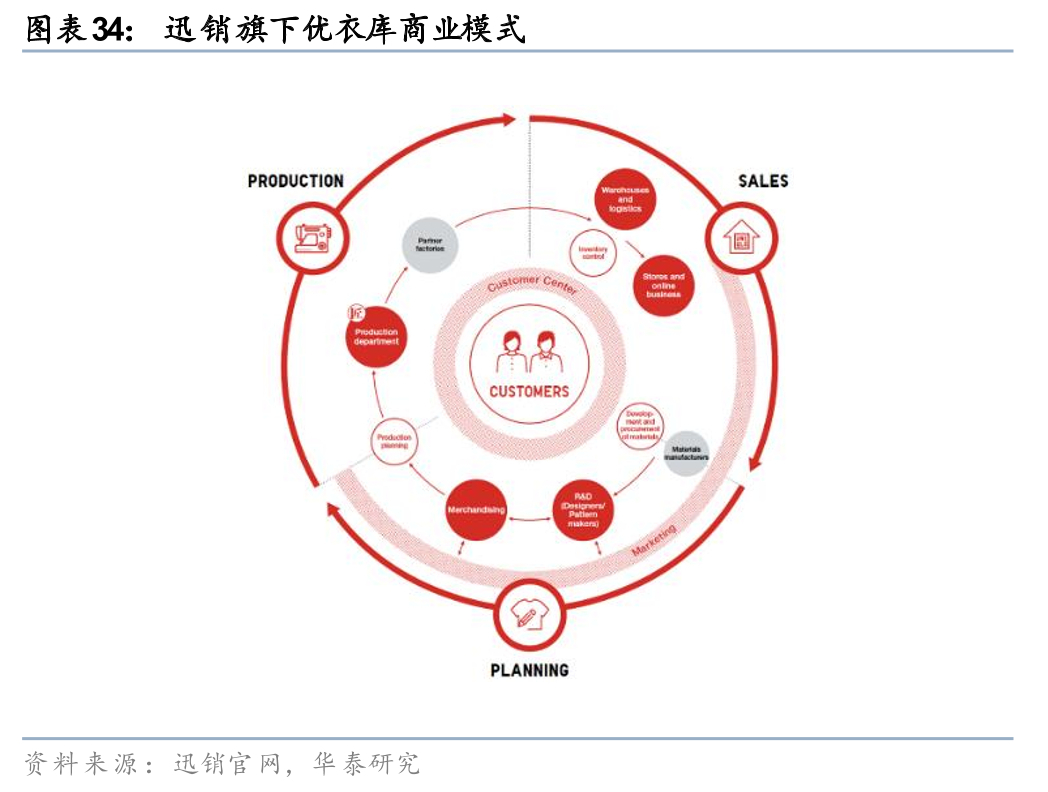
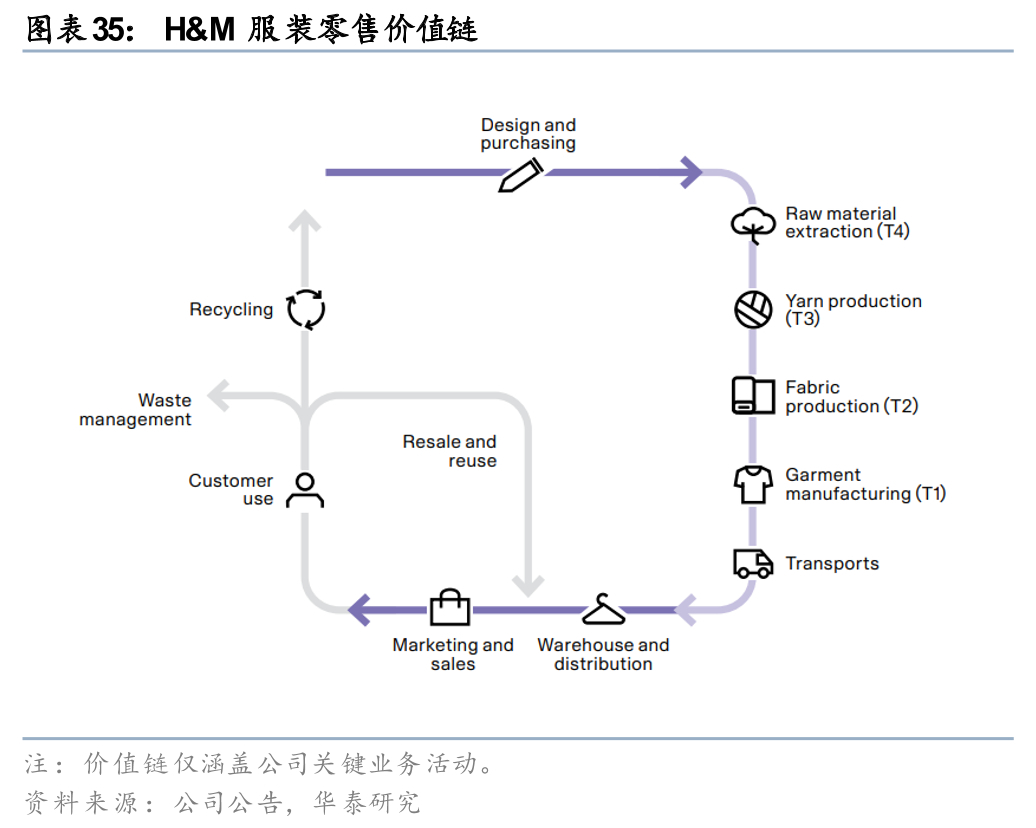
世界の衣料品小売/越境ECエコシステムのスペクトル:SHEINは3つの主要なビジネスセグメントの交差点に位置し、小売業を製品ベースの運営からプラットフォームベースのモデルへと移行させています。NikeやAdidasのような従来の衣料品小売ブランドは、自社ブランドに注力し、直接運営、卸売流通、認可フランチャイズを通じて販売ネットワークを拡大しています。Uniqlo、Inditex、H&Mは主に直接小売に依存し、一定規模の認可チャネルまたはフランチャイズチャネルで補完しています。Saiwei TimesやZibuyuなどの国内越境EC販売業者は、越境ECプラットフォームのマーチャントおよびブランド供給側に位置し、一定の独立したデザインおよびブランド運営能力を持ち、さまざまな海外越境小売プラットフォームと積極的に連携して3P(製品、サービス、プラットフォーム)ビジネスを展開しています。Amazon、TikTok Shop、AliExpress、Temuはプラットフォーム企業であり、主にサードパーティのマーチャントを集約し、トラフィック、取引、フルフィルメントサービスを通じて収益化しています。 SHEINは、主に自社ブランドを基盤とした事業を展開しつつ、ブランド提携やモールモデルを通じて外部ブランドの供給も同時に取り入れるという、これら3つのモデルの交差点に位置しています。
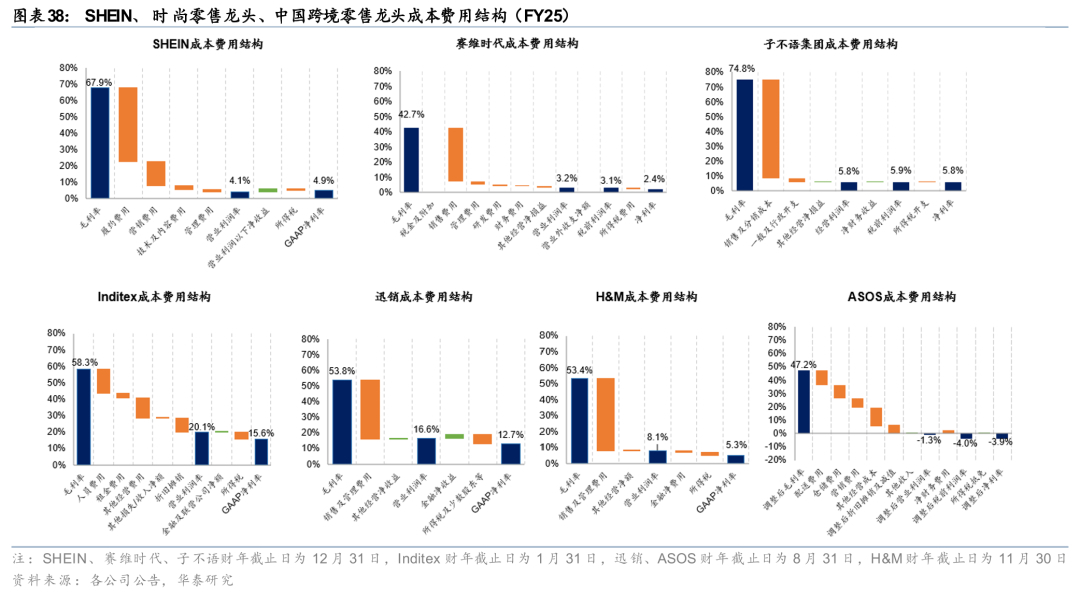
中国のアパレル越境ECと海外のファストファッション大手との比較:在庫回転率の向上、コスト負担者のシフト。
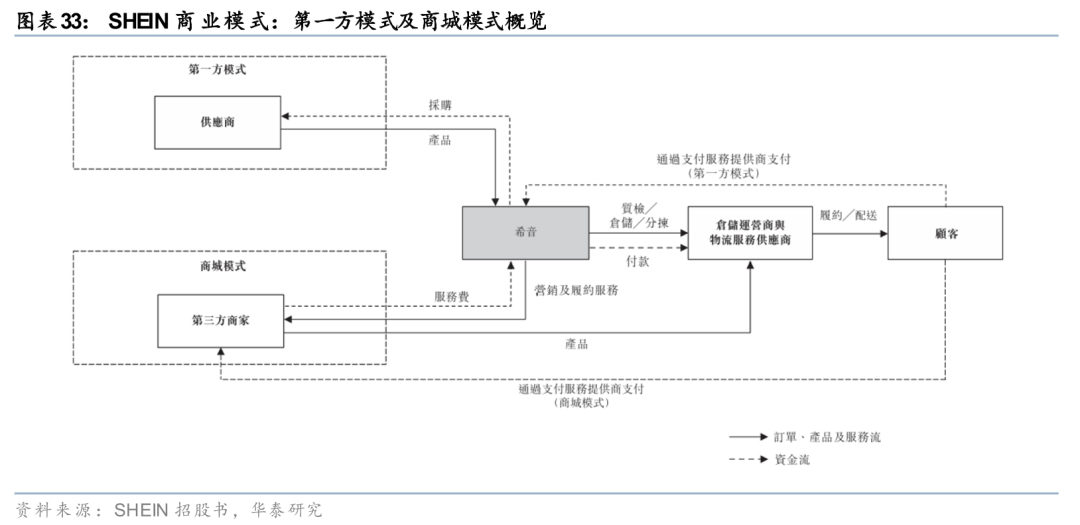
従来の小売から「SHEINモデル」へ:サプライシステムは、自社ブランドが中心のファーストパーティ小売から、ファーストパーティ+eコマースのデュアルモデルへと進化しました。SHEINのプラットフォームモデルは、eコマースモデルを通じて自社調達と在庫への依存度を減らしつつ、ファーストパーティ製品の管理を維持しています。1) ファーストパーティモデル(1P)では、同社はサプライヤーから自社ブランド製品と一部の非自社ブランド製品を仕入れ、製品選定、サプライチェーンの組織化、販売を担当し、在庫を保有し、売れ残り商品や減損のリスクを負います。ブランドポートフォリオも比較的豊富です。2) eコマースモデルでは、サードパーティの販売者が自ら商品を生産または購入します(3P)。SHEINは顧客へのリーチ、決済、プラットフォーム運営を提供し、必要に応じて倉庫保管と物流フルフィルメントを提供し、それぞれ手数料とフルフィルメントサービス料を徴収します。
対照的に、Inditex、First Retailing、H&Mは依然として自社ブランドに注力しており、外部との協力は主に生産調達と一部市場におけるフランチャイズ展開に集中している。ASOSは自社ブランドとサードパーティのパートナーブランドの両方を販売しており、供給の開放度は比較的高く、SHEINのビジネスモデルに似ているが、現在の収益性はまだ改善の余地がある。
SHEINは、中国の越境アパレル小売業が「ブランド志向の越境販売業者」から「プラットフォームベースのサプライチェーンエコシステム運営者」へと飛躍的に成長したことを体現しています。私たちは、このバリューチェーンにおける位置づけの変化が、中国の越境小売業者に、より強力な交渉力と迅速な対応時間をもたらすと考えています。SHEINやZibuyuといった中国の大手越境アパレル小売業者は、主に商品企画、ブランド運営、在庫管理を通じて中間段階の価値を提供し、Amazonなどのサードパーティプラットフォームを通じて消費者にリーチしています。一方、SHEINは、業界チェーンの両端にまで事業を拡大しています。一方では、自社アプリとウェブサイトを通じてグローバルなユーザー動向と需要データを直接監視し、他方では、デジタルシステムを通じて小ロット生産と迅速なリピート注文に対応する製造業者を組織し、サードパーティブランド/販売業者にトラフィックとサプライチェーンのフルフィルメント機能を徐々に開放することで、上流の製造から下流の販売までの伝達チェーンをより短く、より効率的にしています。
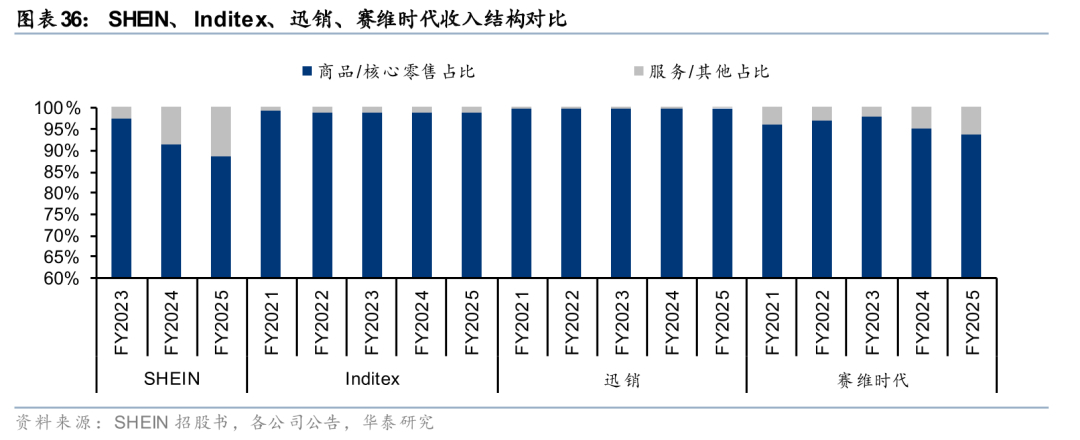
ビジネスモデルの違いにより、中国の越境アパレル企業はより多様な収益源を持っています。SHEINは、リアルタイムのオンライン需要に基づいて、初期注文サイズとテストの粒度をさらに縮小し、サードパーティの販売業者とブランドエンパワーメントサービスを徐々に導入しました。2025年には、SHEINの製品収益が88.7%、サービス収益が11.3%を占めました(SHEINはサードパーティの販売業者にトラフィックと顧客リーチサービスを提供し、取引の10~20%の手数料を徴収し、倉庫保管料と物流フルフィルメント料を別途徴収します)。一方、LDKソーラーは、製品を販売するだけでなく、確立された越境倉庫・物流システムに基づいた物流サービスも提供しており、物流サービスの収益は2021年度から2025年度にかけて年々増加している。対照的に、従来のファストファッション大手は依然として主にアパレルおよび関連商品の販売から収益を得ており、2025年にはインディテックスの直営店、オンライン、フランチャイズ店の売上が収益の98.6%を占め、ファーストリテイリングのアパレルブランド部門が99.9%を占めている。
SHEINのような中国の越境アパレル大手は、海外の大手ファストファッションブランドと比較して、業務効率において明確な優位性を示している。成熟した自動化された小ロット迅速対応メカニズムにより、SHEINは100~200点程度の初回注文で需要をテストし、最短5日で再注文を行い、デジタルサプライヤーとの連携を通じて補充間隔を短縮できる。2025年の在庫回転日数はわずか36日と予測されているのに対し、Inditex、ファーストリテイリング、ASOS、H&Mはそれぞれ72日、114日、128日、130日となる。SHEINの柔軟な製造能力と迅速なオンライン再注文機能は、その大きな強みを際立たせている。
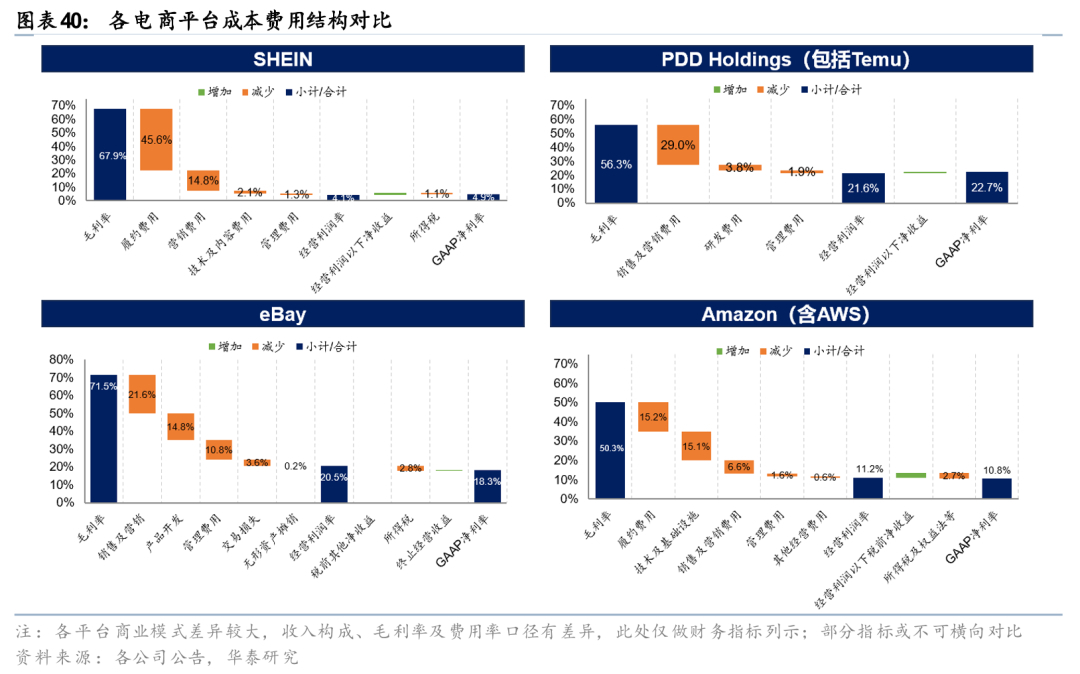
在庫と店舗数を少なくするモデルでは、コスト負担者は在庫からフルフィルメントと販売費用にシフトします。2025年、SHEINのフルフィルメント/マーケティング費用は、それぞれ売上高の45.6%と14.8%を占め、営業利益率(OPM)は4.1%、親会社に帰属する純利益率は4.9%(利息収入、株式インセンティブなどを含む)でした。2025年度、Inditex、ファーストリテイリング、H&Mの営業利益率はそれぞれ20.1%、16.6%、8.1%に達し、純利益率はそれぞれ15.6%、12.7%、5.3%でした。モデルがSHEINにやや似ているASOSは、調整後営業損失を記録しました。越境オンラインフルフィルメントモデルでは、従来のファッション小売業における店舗賃料や人件費といった固定チャネルコストが、倉庫保管、ピッキング、梱包、越境輸送、通関手続き、ラストマイル配送といった注文ごとに発生するフルフィルメントコストへと転換されます。前者は主に固定費であり、その費用率は売上高や店舗効率に大きく左右されます。後者は注文あたりのコストが比較的安定しています。平均注文額が低い場合や注文が分散している場合、売上高に対するフルフィルメント費用率は比較的高くなる可能性があります。しかし、フルフィルメントの地域化と収益の地理的構造の多様化が進むにつれて、フルフィルメント費用率は着実に低下していくと予想されます。
中国の越境ECによるアパレル市場の影響に直面し、海外の大手アパレル・履物企業は主に以下の対策を講じている。
1) 迅速な対応が可能なサプライチェーンを強化し、倉庫の自動化とオンラインプラットフォームへの継続的な投資を行い、実店舗とオンライン在庫を深く統合するとともに、オフライン店舗のシナリオの魅力を高めています。例えば、Inditexは以前、物流能力の拡大のために2024年度から2025年度にかけて年間約9億ユーロを投資する計画を立てており、2025年度には400件以上の店舗最適化施策を完了しました。これらの施策により、Inditexは競争が激しい中でも着実な成長を遂げ、2025年度には売上高が399億ユーロ(前年比+3.2%)、オンライン売上高が107億ユーロ(前年比+4.8%)を記録しました。
2) カテゴリー競争力を強化するための差別化競争。例えば、ファーストリテイリングはユニクロのライフウェアのポジショニングを強化し、ヒートテックやエアリズムといった長期販売が可能で継続的に改良できるコア製品を強化することで、ザラやシーインといったファストファッションブランドとの差別化を図りました。コア製品に対する消費者の支持と認知度の向上、そしてライフウェアのブランド認知度の向上により、ユニクロインターナショナルは2026年度第9四半期に売上高1兆8300億円(前年同期比25.9%増)、営業利益率18.8%(前年同期比2.5ポイント増)を達成しました。
海外の大手アパレル・履物企業は、オフラインチャネルの体験的優位性を高め、機能性によって差別化を図ることに注力している一方、中国の大手越境アパレル企業は、機敏なサプライチェーンのおかげで、オンラインのファストファッション分野で依然として明確な競争優位性を維持していることは明らかである。
中国アパレル越境ECと海外ECプラットフォーム:運営責任の違い、中国企業が新たなパラダイムを構築
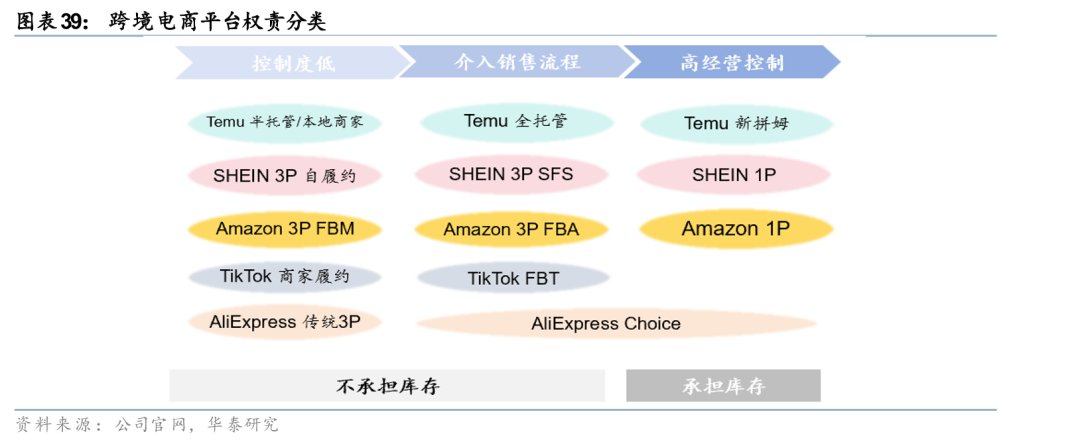
越境ECプラットフォームの根本的な違いは、商品管理とフルフィルメントへの関与の度合いにある。商品の所有権と責任の度合いに基づいて、業界は大きく3つのタイプに分類できる。すなわち、ファーストパーティ・リテーラー(1P)、オープンマーケットプレイス(3P)、プラットフォーム支援型フルフィルメントである。1Pモデルでは、リテーラーが商品を仕入れて在庫を保有し、売買価格の差額で利益を得る。3Pモデルでは、商品の所有権は販売者に残り、プラットフォームは主にトラフィックの露出と取引のマッチングを提供し、手数料と広告を通じて収益を上げる。プラットフォーム支援型フルフィルメントモデルは、3Pモデルに倉庫保管、物流、返品サービスを追加する。一部のプラットフォームは、商品選定や価格設定などの運用サービスに介入し主導することもあるが、在庫に対する責任は依然として販売者が負う。現在、1Pをコアビジネスとする越境ECプラットフォームはまだ比較的少ない。
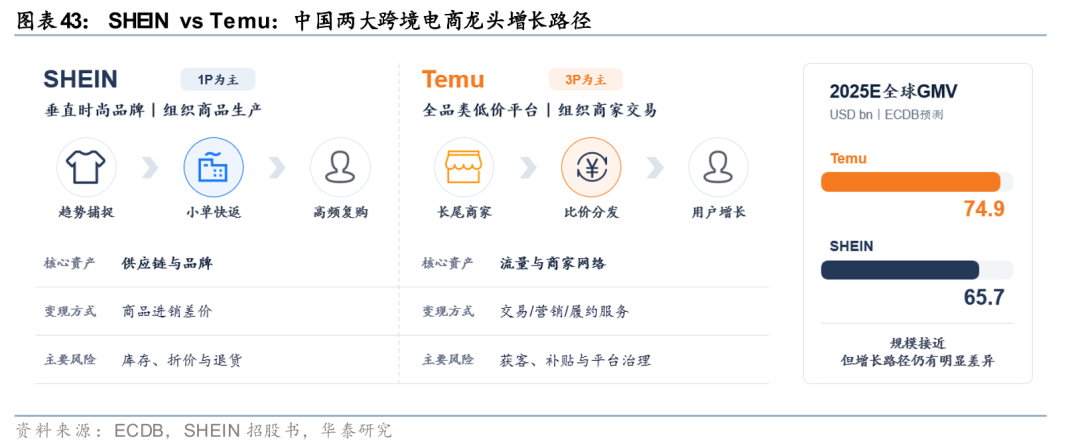
ビジネスモデルに関連する責任と権利の違いにより、1P (One-Purchase-One-Delivery) 取引を主とするプラットフォームはサプライチェーンに対するコントロールが強く、3P (Three-Purchase-One-Delivery) 取引を主とするプラットフォームは利益率がやや高くなっています。1P 取引を主とするプラットフォームは、製品のサプライチェーンに対するコントロールが強く、双方で交渉力を持ち、調達、在庫、割引、運転資金のプレッシャーにも耐えています。収益性は、製品選択の成功率、在庫回転率管理、サプライチェーンの効率性に依存します。3P 取引を主とする成熟したフルフィルメントプラットフォームは、通常、マーチャントとユーザーのエコシステムと収益化機能に依存して利益率が高くなっています。マーチャントの維持、トラフィックコスト、プラットフォームルールの変更に敏感です。
中国の越境ECプラットフォーム:強固なインフラを背景に、国内のロングテール供給と海外の商品組織能力を効果的に結びつけています。Amazonのような海外プラットフォームは当初、主に現地の消費者と販売業者を基盤として成長し、越境取引の履行を通じて徐々に収益を拡大してきましたが、中国の越境ECプラットフォームは国内の産業クラスターと販売業者の供給からスタートします。強力な越境物流と海外倉庫インフラを背景に、デジタル製品選定とコンプライアンス審査を通じて、分散した大量の商品を海外の消費者に直接配送し、比較的高い事業開始点を実現しています。TemuやSHEINのようなプラットフォームは、さまざまな製品カテゴリーにおける国内の需給バランスと、低価格に対する海外の需要を組み合わせ、ロングテール供給と需要を統合することで柔軟なサプライチェーンを構築しています。大手企業は現地でのフルフィルメントも積極的に展開しています。SHEINは2025年12月にポーランドのヴロツワフに欧州物流ハブを開設し、74万平方メートルのフルキャパシティ倉庫エリアでヨーロッパの1億人以上の消費者をカバーします。ローカル在庫と自動化されたオペレーションにより、フルフィルメントの適時性が向上し、規模の経済によるコスト削減の可能性が引き出されます。TemuはDHLと提携し、ヨーロッパでローカルツーローカルモデルとローカルフルフィルメントを推進しています。SHEINも新たな地域収益源を積極的に模索しています。2026年第1四半期には、米国とヨーロッパ以外の地域からの収益が総収益の45.4%を占め、2025年末と比較して4.9パーセントポイント増加しました。このような地理的地域の多様化は、単一地域への依存に伴う政策リスクの軽減にも役立ちます。
私たちは、中国の越境EC業界を牽引する2社、SHEINとTemuは、中国の越境ECにおける2つの成長モデルを体現していると考えています。前者はサプライチェーンを垂直統合することで商品を販売し、後者は需要と供給を集約し、プラットフォームを通じてトラフィックと取引を運営しています。
1) 製品カテゴリーとユーザーの考え方:SHEINは垂直統合型のファッションブランドを構築している一方、Temuは全カテゴリーの低価格プラットフォームを構築しています。SHEINはファッショントレンドを捉え、新製品の発売頻度を高め、ユーザーの選択データを蓄積し、ブランドとサプライチェーン間のクローズドループを構築しています。同社はアパレルでユーザーの考え方を確立し、徐々に美容、ホームファニシング、ライフスタイル製品へと拡大しています。2025年には、アパレルがSHEINの収益の63.8%を占め、同時期にプラットフォームのアクティブユーザー数は約2億7300万人、年間注文数は10億7800万件に達し、平均注文頻度は約4回と、ユーザーの定着率が高いことを示しています。一方、Temuは低価格で多様なマルチカテゴリーの商品を提供することでユーザーのトラフィック増加を促進し、それによって出店者を惹きつけています。強力な両面ネットワーク効果の下で、SKUの豊富さと価格競争力が継続的に強化されています。現在のヨーロッパにおけるユーザー規模に関して言えば、両社とも大規模なヨーロッパの消費者層へのリーチを達成している。2026年7月時点で、欧州委員会の公式ウェブサイトによると、SHEINとTemuの月間アクティブユーザー数はそれぞれ約1億800万人と7500万人だった。
2) ポジショニングの違い: SHEIN は製品生産を組織し、Temu は販売者取引を組織します。SHEIN は主にファーストパーティ小売 (1P) に注力し、上流まで拡張して需要に基づいて生産しています。Temu は主に取引 (3P) を仲介し、分散した販売者、製造業者、ブランドをグローバルな消費者に繋げることをコア機能とし、トラフィックの分配/フルフィルメント付加価値サービスなどを通じて収益化していますが、上流の製品反復/生産リズムに対するコントロールは弱いです。しかし、Temu は 2026 年 3 月に 1P ビジネスへの参入も発表し、独自のブランド「New Pinmu」を設立し、高品質の国内生産能力を統合し、Pinduoduo + Temu のサプライチェーンリソースを活用してグローバル市場で独自のブランドを立ち上げる計画です。
3) 収益モデルの違い:SHEINは商品販売から利益を得ているのに対し、Temuはプラットフォームサービスから利益を得ています。SHEINの自社事業は商品の仕入れと在庫保有を伴うため、トレンドの誤判断、割引価格での売れ残り、在庫の減損、返品といったリスクを負っています。LATRは予測バイアスを軽減する効果的な手段です。一方、Temuは主に取引、マーケティング、フルフィルメントなどのサービスを通じて収益化しており、商品の生産と在庫リスクの大部分はサードパーティの販売業者に委ねています。収益性は取引量と収益化率に依存しており、消費者の低価格、企業の利益、プラットフォームの収益化能力の間で動的なバランスを維持する必要があります。
事業運営の柔軟性と収益性を考慮すると、1P+3Pハイブリッド運営モデルは将来的に中国の越境ECの発展トレンドになる可能性があり、サプライチェーンの障壁とフルフィルメント能力がより強力な大手企業は、今後も高品質な生産能力を引き付け続けると予想されます。
主要企業の概要
SHEIN:LATTRモデルで世界最大のオンラインファッションサイトを構築する
SHEINは、世界最大のオンラインファッションサイト(2025年のアパレルおよび履物小売売上高に基づく)であり、2025年には約160の市場で2億7300万人のアクティブユーザーを抱えています。2012年に設立されたSHEINは、当初は主にSEOと海外検索エンジン広告を通じて顧客を獲得していました。時代遅れのスタイル、長い生産サイクル、在庫の滞留といった課題に直面した同社は、2014年に独自のブランド戦略を立ち上げ、広州のアパレル産業ベルトに拠点を移し、「小ロット注文、短納期」モデルを導入しました。2015年には正式に社名をSHEINに変更し、柔軟なサプライチェーンが徐々に形作られ、急速な発展期に入りました。2020年には、純粋なオンライン事業と安定した中国のサプライチェーンを活用し、パンデミック初期段階の逆境の中で著しい成長を遂げました。2022年に複数回の資金調達を完了した後、同社はサプライチェーンインフラの構築を加速させ、ヨーロッパやラテンアメリカなどの市場に進出しました。 2023年には、サードパーティブランドの商品を販売するオンラインモールを開設し、プラットフォーム事業を拡大。2025年には、サードパーティブランドや販売業者の育成をさらに支援するSHEIN Xceleratorプログラムを開始した。Frost & Sullivanによると、2025年までに、SHEINは1兆7300億ドル規模の世界のファッション小売市場で1.9%のシェアを獲得し、第3位にランクインする見込みだ。
私たちは、Xiyinが「チェーンリーダー」として、鋭いユーザー洞察力と上流の工場資源を活用し、「大規模自動小ロット迅速返品」(LATR)モデルを通じて、ファッション業界のチェーンを再構築したと考えています。
1) LATRモデルに基づき、Xiyinは高品質でコスト効率の高い製品を新製品の迅速な発売ペースで消費者に提供し、製品の種類と回転率の効率性で世界をリードしています。LATRモデルでは、100~200個の小ロット試用販売を採用し、エンドツーエンドのインテリジェントサプライチェーンを活用して市場からのフィードバックをリアルタイムで分析します。需要側(C)からのシグナルは生産側(M)に直接届き、C2Mクローズドループを形成します。ベストセラー商品は最短5日で補充でき、スタイルの供給、反復速度、在庫管理という業界の3つの主要な課題を効果的にバランスさせています。LATRに基づき、Xiyinは在庫率を5%未満に削減し(業界平均は20~30%)、2025年には在庫回転日数をわずか36日に抑えています(Inditexとファーストリテイリングはそれぞれ72日と114日)。
2) DTCモデルによる深いユーザーインサイトの獲得。Xiyinは、サードパーティプラットフォームによる流通からDTCモデルへと移行した最初の越境EC企業の1つです。自社アプリ、独立したウェブサイト、公式ソーシャルメディアアカウントを通じて、同社は数億人のアクティブユーザーにリーチし、その行動パターンを蓄積してきました。膨大なデータを活用し、ユーザープロファイルとトレンド予測モデルを構築し、消費者の嗜好をスタイル、素材、色、価格帯などの構造化されたタグに分類しています。これにより、消費者の嗜好に基づいて新製品を段階的に開発することが可能になり、ベストセラー商品を生み出す確率が高まります。
3) プラットフォームのエコシステムを拡大し、サプライチェーンのリソースを通じてサードパーティブランドの成長可能性を解き放つ。2023年、SHEINはプラットフォームモデルであるSHEIN Marketplaceを立ち上げ、世界中のサードパーティブランドに開放した。2025年には、Xceleratorブランド育成プログラムをアップグレードして開始し、参加ブランドに柔軟なサプライチェーンシステム、リアルタイムの消費者インサイト、グローバル販売ネットワーク、オムニチャネルマーケティング機能を開放した。新製品は、設計から店頭に並ぶまでわずか5~7日で発売できる。同時に、「500都市工業地帯グローバル化計画」が推進され、2025年6月までに約400の工業地帯が対象となった。サプライチェーンのリソースによるフルチェーンの強化の恩恵を受け、Xceleratorプログラムに参加したブランドは、初年度に平均190%の売上増を達成し、約20のブランドが約30億元の収益を上げた(新華社通信、2025年11月)。 SHEINは、自社運営のファッション小売業者から、業界を支援するプラットフォームへと進化を遂げ、ブランド、販売業者、サプライヤーが共存し繁栄するグローバルなエコシステムを構築した。
収益は着実に増加し、サードパーティマーチャントモデルによるサービス収益が新たな成長曲線を切り開きました。2023年から2025年にかけて、同社の純収益は321億ドルから418億ドルに増加し、年平均成長率は14.2%となりました。製品収益は312億ドルから371億ドルに増加し、堅調なコアビジネスを維持しました。一方、モールおよびプラットフォームサービス収益は8億7,000万ドルから47億4,000万ドルに急速に拡大し、シェアは2.7%から11.3%に増加し、重要な成長源となりました。同時期に、アクティブ顧客数は1億8,600万人から2億7,300万人に増加し、年平均成長率は21.2%となり、総注文数は7億1,500万件から10億7,800万件に増加し、注文頻度は3.8~4.0回となりました。世界的な収益構造はバランスが取れており、欧州と米国が収益の約60%を占め、その他の市場が40.5%を占めた。
プラットフォームモデルにより粗利益率が改善された一方、政策変更などの外部要因により純利益率が変動した。2023年から2025年にかけて、米国およびEUの関税調整や業界競争の激化といった外部圧力にもかかわらず、サードパーティプラットフォームモデルに牽引され、同社の粗利益率は60.2%から67.9%に上昇し、2026年第1四半期にはさらに70.4%に達した。調整後の純利益率は約3%~5%で推移した。費用面では、フルフィルメント効率が引き続き改善し、2025年には注文あたりのフルフィルメントコストが17.7米ドルに減少した。同社はマーケティングとデジタル化への投資を継続し、関連費用率がわずかに上昇した。一般管理費率は低く安定していた。LATRモデルにより、2025年の在庫回転日数はわずか36日となり、売れ残り在庫の割合は一桁台前半にとどまった。資産を最小限に抑えた事業運営と効率的なサプライチェーンが相まって、収益性の安定性を支えた。
Saiwei Times:デジタル化によって強化されたアパレル向け越境ECプラットフォーム
Saiwei Timesは、中国を代表する越境ECアパレルブランドであり、中級から高級ブランドの徹底的な運営に注力しています。「より良い生活を身近に」というビジョンを掲げ、B2Cプラットフォーム上でアパレル、アクセサリー、家庭用品、スポーツ・エンターテイメント製品を販売しています。従来の越境ECの「製品流通」モデルとは異なり、同社は製品開発・設計、柔軟なサプライチェーン統合、ブランド育成、運営を統合した包括的なサプライチェーンモデルを構築しています。メンズウェアブランドのCoofandyは北米市場における主要オンラインブランドの一つとなり、ラウンジウェアブランドのEkouaerとアンダーウェアブランドのAvidloveは、それぞれ北米のニッチ市場でトップクラスの地位を確立しています。
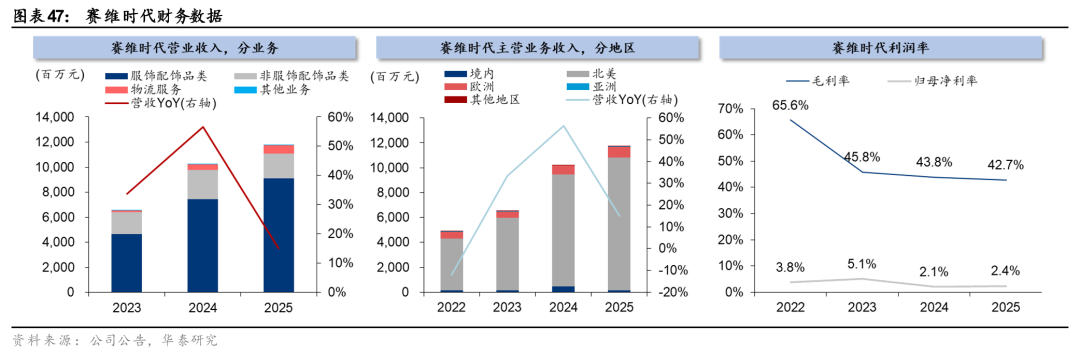
コアコンピタンスの観点から、同社は「AIを活用したエンドツーエンドのデジタル化+グローバルなフレキシブルサプライチェーン+マルチブランドマトリックス」という優位性を確立しています。製品開発面では、自社開発の全領域データインテリジェンスシステムを開発し、AIマルチモーダルデータを統合して世界のファッショントレンドをリアルタイムで捉え、高精度な独自パターンデータベースを構築しました。サプライチェーン面では、自社開発のフレキシブルアパレルサプライチェーンシステムを開発し、スマート倉庫・物流システムを通じて、小ロット生産のインテリジェントな生産スケジューリングと迅速な対応を実現し、フルフィルメント効率を向上させています。ブランド面では、柔軟な組織構造により階層型ブランドマトリックスを構築し、2025年までに12ブランドが年間売上高1億元を超えることを目指し、イベントスポンサーシップや有名人とのコラボレーションなど、多様な手段を通じてブランドプレミアムを継続的に強化しています。チャネルの多様化に関しては、Amazonチャネルにおける優位性を強化しつつ(2025年には売上高の80%を占める)、TikTokなどの新興チャネルへの進出を進めており(2025年には売上高が前年比93.5%増加)、Walmartなどの主要顧客チャネルは新たな成長機会をもたらすと期待されている。
財務面では、同社は着実な収益成長と収益性の向上を達成し、ブランド変革の有効性を示しました。2025年の売上高は118億1,700万元に達し、前年比15.0%増となりました。株主に帰属する純利益は2億8,300万元で、前年比32.2%増となり、利益成長が売上高成長を上回り、コスト管理の有効性を反映しています。2026年第1四半期の売上高は前年比10.7%増となり、着実な成長傾向が続いています。
LDK Solarは現在、製品カテゴリー、地域市場、チャネル、サプライチェーンに注力し、以下の取り組みを進めています。1) 製品カテゴリーの拡大:スポーツウェアや子供服などの高成長カテゴリーで大手ブランドの成功事例を再現し、新たな成長の可能性を切り開きます。2) 地域とチャネルの拡大:ヨーロッパや東南アジアなどの新興市場に進出し、TemuやTikTokなどの新興チャネル、Walmartなどの主要顧客チャネルでの存在感を深め、単一市場やプラットフォームへの依存度を低減します。3) サプライチェーンの効率化:自社の物流システムを完成させ、グローバルなフルフィルメント効率を向上させ、コスト削減と効率化を実現します。4) 効率化:AI技術に積極的に投資し、マーケティングとプロモーションの効率化、顧客コンバージョン率の向上、カスタマーサービスなどの分野における人員ニーズの削減を図り、利益の弾力性を高めることが期待されます。
Zibuyuグループ:差別化された中級~高級市場の開拓
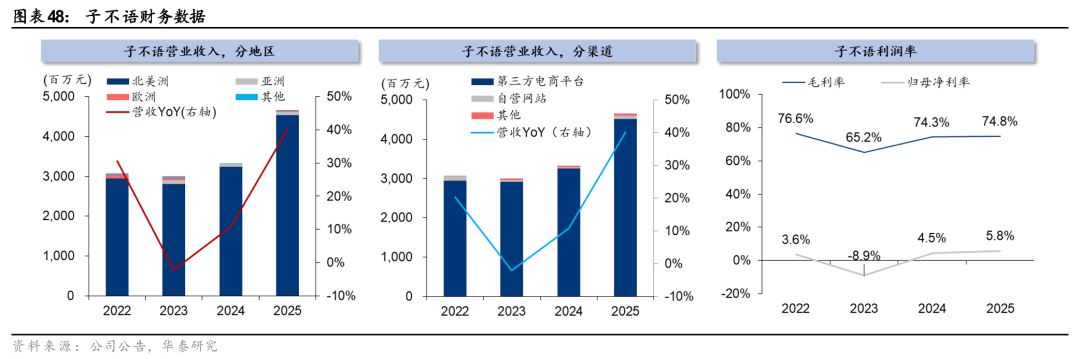
Zibuyu Groupは、中国で靴とアパレルを専門とする大規模な越境EC企業です。自社デザインのアパレル、靴、ライフスタイル製品を、Amazon、Temu、TikTokなどのサードパーティプラットフォームや自社の独立したウェブサイトを通じて、北米、ヨーロッパ、東南アジアなどのグローバル市場に販売しています。1) 地理的な構造に関して、同社の収益は北米市場に大きく依存しています。北米からの収益は、2022年の96.2%から2025年には97.4%へと着実に増加しており、海外市場戦略において単一地域への明確な集中を示しています。総売上高は上昇傾向にあり、2018年の13億2000万元から2025年には46億6000万元に増加しています。 2) チャネル構造に関しては、Amazonなどのサードパーティのeコマースプラットフォームが同社の主要な販売チャネルであり、2022年から2025年にかけて売上高の大部分を占めています。自社運営のウェブサイト事業は比較的小規模です。プラットフォーム別に見ると、Amazonが同社のコアチャネルであり、2025年には売上高の91.5%を占めています。
ブランドの合理化と高級化戦略を実施し、収益構造の最適化を図りました。2023年以降、非効率なSKUや弱いブランドを排除し、ブランド数を300から10の中核ブランドに絞り込むブランドアーキテクチャ改革に着手しました。集中的な資源配分により、中核ブランドの製品力とブランドイメージを強化し、製品の高級化を継続的に推進することで、全体的な収益性を向上させています。
同社は、単一プラットフォームへの依存に伴うリスクを軽減するため、マルチチャネル戦略を推進しています。TikTokやTemuといったサードパーティプラットフォームでのプレゼンスを拡大し続けるとともに、自社運営ウェブサイトの強化にも取り組んでいます。自社運営チャネル経由の売上は、2024年の0.8%から2025年には1.7%に増加しました。このマルチチャネル戦略の初期段階における拡大は、単一プラットフォームへの依存度を低減し、長期的な成長チャネルの拡大に貢献するでしょう。
海外貿易政策や地政学的紛争に関連するリスク。アパレルの越境ECは、グローバルサプライチェーンと海外市場に大きく依存しています。地政学的紛争、国際関係の変化、貿易保護政策の強化は、関税の引き上げ、小包に対する免税政策の調整、輸入審査の厳格化、輸送ルートの混乱につながる可能性があります。2025年には、北米と西ヨーロッパが世界の衣料品および履物消費市場のそれぞれ約28%と22%を占め、合計で約50%になります。ヨーロッパと米国の主要市場が輸入税を引き上げたり、越境ダイレクトメールを制限したりすると、業界の価格優位性が弱まり、収益成長と収益性に悪影響を与える可能性があります。
原材料価格と輸送価格の変動に伴うリスク。2026年以降、地政学的紛争や需給の変化により国際原油価格は上昇を続け、燃料費と輸送費が同時に上昇しています。大手宅配便会社の燃料サーチャージは過去最高水準に達し、一部の航空貨物輸送ルートでは価格が大幅に上昇しています。原材料面では、PVCやその他の化学繊維原料、アルミニウム合金などの補助材料の価格が、それぞれ程度の差こそあれ上昇しています。さらに、完成品価格の反映には一定のタイムラグがあり、業界の利益率が一時的に縮小する可能性があります。
法令遵守と在庫コストの上昇はリスク要因です。2026年7月から施行されるEUのESPR規制により、大企業は売れ残った衣料品や履物を廃棄することが禁止され、売れ行きの鈍い在庫の再生や再販といった代替的な処分費用を負担する必要が生じます。また、単価制の英国のEPR制度は、輸送コストをさらに押し上げるでしょう。これらの措置は、業界全体の法令遵守と倉庫保管コストの構造的な増加を招き、企業の在庫管理能力に対する要求を一層高めることになります。
マクロ経済および消費者需要の不確実性はリスク要因となる。インフレやエネルギー価格などの要因により、主要消費市場における消費者信頼感は依然として低い。中国の繊維製品輸出は一時的な圧力にさらされており、海外需要の伸びが鈍化する可能性がある。世界経済の成長が期待を下回れば、消費者の非必需品への支出意欲はさらに低下し、越境EC業界全体の繁栄を阻害するだろう。
本調査レポートに記載されている非上場株または未カバー株に関する情報は、客観的な情報をまとめたものであり、チームによる当該企業または株式の推奨または分析を意味するものではありません。
調査報告書(新消費シリーズ報告書4:アパレル分野における越境EC:中国の効率性で世界のファッション業界の様相を一変させる)2026年8月17日
Fan Junhao、アナリスト S0570524050001 | BDO986
Shi Di、アナリスト S0570524090003 | BVO045
張双寧、アナリスト S0570525070015 | BXW007
曽軍(アナリスト、S0570523120004)|BTM417
ホン・ヤン、担当者:S0570125070021 | BXP979
Shi Yihan、連絡先担当者: S057012607019
表紙画像はAIGC技術を用いて生成されました。
私たちに従ってください
https://inst.htsc.com/research
アクセス権限:国内機関投資家
https://intl.inst.htsc.com/research?
アクセス権限:米国および香港、中国の金融持株会社の顧客
権限を追加するには、Huataiのアカウントマネージャーにご連絡ください。
▲上にスワイプして読む
この公式WeChatアカウントは、華泰証券有限公司(以下「華泰証券」といいます)の調査レポートを公開するプラットフォームではありません。このアカウントは、中国本土の華泰証券の調査サービスをご利用のお客様向けの情報提供のみを目的としています。その他の読者の皆様は、このアカウントを購読する前に、関連コンテンツを受け取ることが適切かどうかをご自身でご判断ください。また、このアカウントに含まれるコンテンツをご利用になる場合は、専門の投資アドバイザーにご相談の上、ご解釈を仰いでください。華泰証券は、このアカウントを購読されている方を、購読されているという理由だけで顧客とはみなしません。
この公開アカウントは、華泰証券が発行する調査レポートの一部を顧客に転送・抜粋して提供するものです。投資に関する助言や分析は、発行日時点の完全な調査レポートに基づいて行う必要があります。この公開アカウントの内容のみを利用する購読者は、完全なレポートの理解や解釈が不十分なために誤解が生じる可能性があります。詳細については、華泰証券が発行する完全なレポートをご参照ください。
本公開文書の内容は、華泰証券が信頼できると判断した情報に基づいて作成されています。しかしながら、華泰証券は、当該情報の正確性、完全性、適時性についていかなる保証もせず、また、証券価格の上昇または下落、あるいは市場動向について決定的な判断を下すものでもありません。本公開文書に含まれる意見、評価、予測は、発行日時点における見解および判断のみを反映したものです。華泰証券は、本公開文書に含まれる意見、評価、予測と矛盾する調査レポートを別途発行する場合があります。
本公開アカウントに記載されている情報や意見は、いかなる場合も個人に対する投資助言と解釈されるべきではありません。購読者は、本公開アカウントの内容のみに依拠するのではなく、自らの判断で投資を行い、投資リスクを負う必要があります。本資料を利用する購読者は、解釈サービスが不足しているために誤解を生じ、投資損失につながる可能性があります。華泰証券および著者は、本公開アカウントの内容への依拠または利用から生じるいかなる結果についても、法的責任を負いません。
この公式WeChatアカウントの著作権は、華泰証券にのみ帰属します。華泰証券の書面による許可なく、いかなる組織または個人も、複製、コピー、出版、引用、他者への再配布を含む(ただしこれらに限定されない)いかなる形式においても、この公式アカウントに掲載されたコンテンツの著作権を侵害することはできません。華泰証券は、著作権侵害によって生じた直接的または間接的な損失に対するすべての法的責任を追及する権利を留保します。華泰証券は、中国証券監督管理委員会の認可を受け、事業許可番号91320000704041011Jで「証券投資コンサルティング」事業を行う資格を有しています。