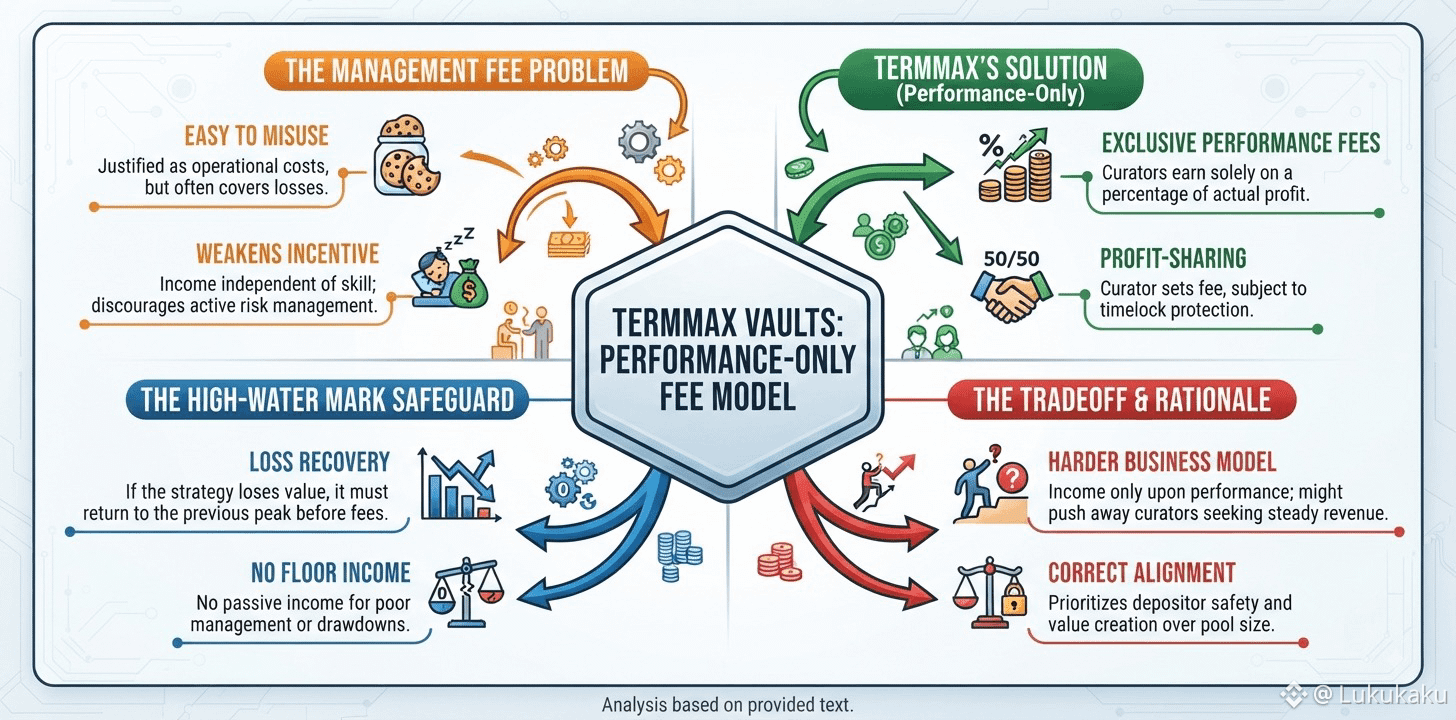
管理手数料は、金融の中でも最も正当化しやすいものの一つであると同時に、最も悪用されやすいものの一つでもあります。これは運営コストを賄うためだと説明されがちですが、多くのバルツ(投資ファンド)商品では、その四半期に預金者が利益を得たか損失を出したかに関わらず、結局は支払われてしまいます。TermMaxのバルツはその手数料体系をまるごと回避しており、この判断は単に一言触れるだけではなく、精査する価値があると思います。
TermMaxでは、キュレーター(運用者)はパフォーマンスフィーだけで収益を得ます。これは、戦略が預金者にもたらす実際の利益の一定割合で、キュレーターが設定しますが、変更が反映される前にタイムロックによる保護がかかります。さらにその上に、高値水準(ハイ・ウォーターマーク)の要件があります。つまり、ある区間でキュレーターの戦略が価値を失った場合、新たなパフォーマンスフィーを徴収する前に、預金者の資産を以前の最高到達点(ピーク)まで取り戻さなければなりません。キュレーターが単に資本を何もしない形で置いておいたり、うまく運用できていなかったりしても、最低保証の収入はありません。また、ドローダウン(下落局面)の間にこっそり手数料を徴収する方法もありません。
この仕組みが解決する問題は、特定のものです。管理手数料は、スキルとは無関係にキュレーターへの収入を生み出します。その結果、運用資産(AUM)がある程度の大きさに達すると、リスクを能動的に管理するインセンティブが弱まります。高値水準を伴うパフォーマンスのみの報酬は、キュレーターが稼ぐすべての1ドルを、運用管理下にあるプールの大きさではなく、預金者のために本当に新しく生み出された価値に結び付けます。
トレードオフは、TermMaxのキュレーター事業は、典型的な管理手数料型のバルツよりも運営が難しいという点です。収入が入るのはパフォーマンスがそれを正当化したときだけなので、戦略の結果にかかわらずより安定した収益を望むキュレーターを遠ざける可能性があります。それでも、ほかの人の資本を扱う貸付プロトコルとしては、このトレードオフは正しいものだと思います。たとえ、その運用スタイルで活動を行う意思のあるキュレーターの母数が狭まるとしても。
@TermMax #TermMax $TUT $GPS