私は何年もDeFiにおける固定金利の試みを見てきました。ほとんどは、同じ古い可変の仕組みに貼られただけのマーケティング用ラベルになって終わるか、流動性が薄くなると崩れてしまいます。金利は見積もられてからズレていくか、あるいは誰も硬直的で一方的に感じるものに資本をロックしたくないため、そもそも使われないまま放置されがちです。
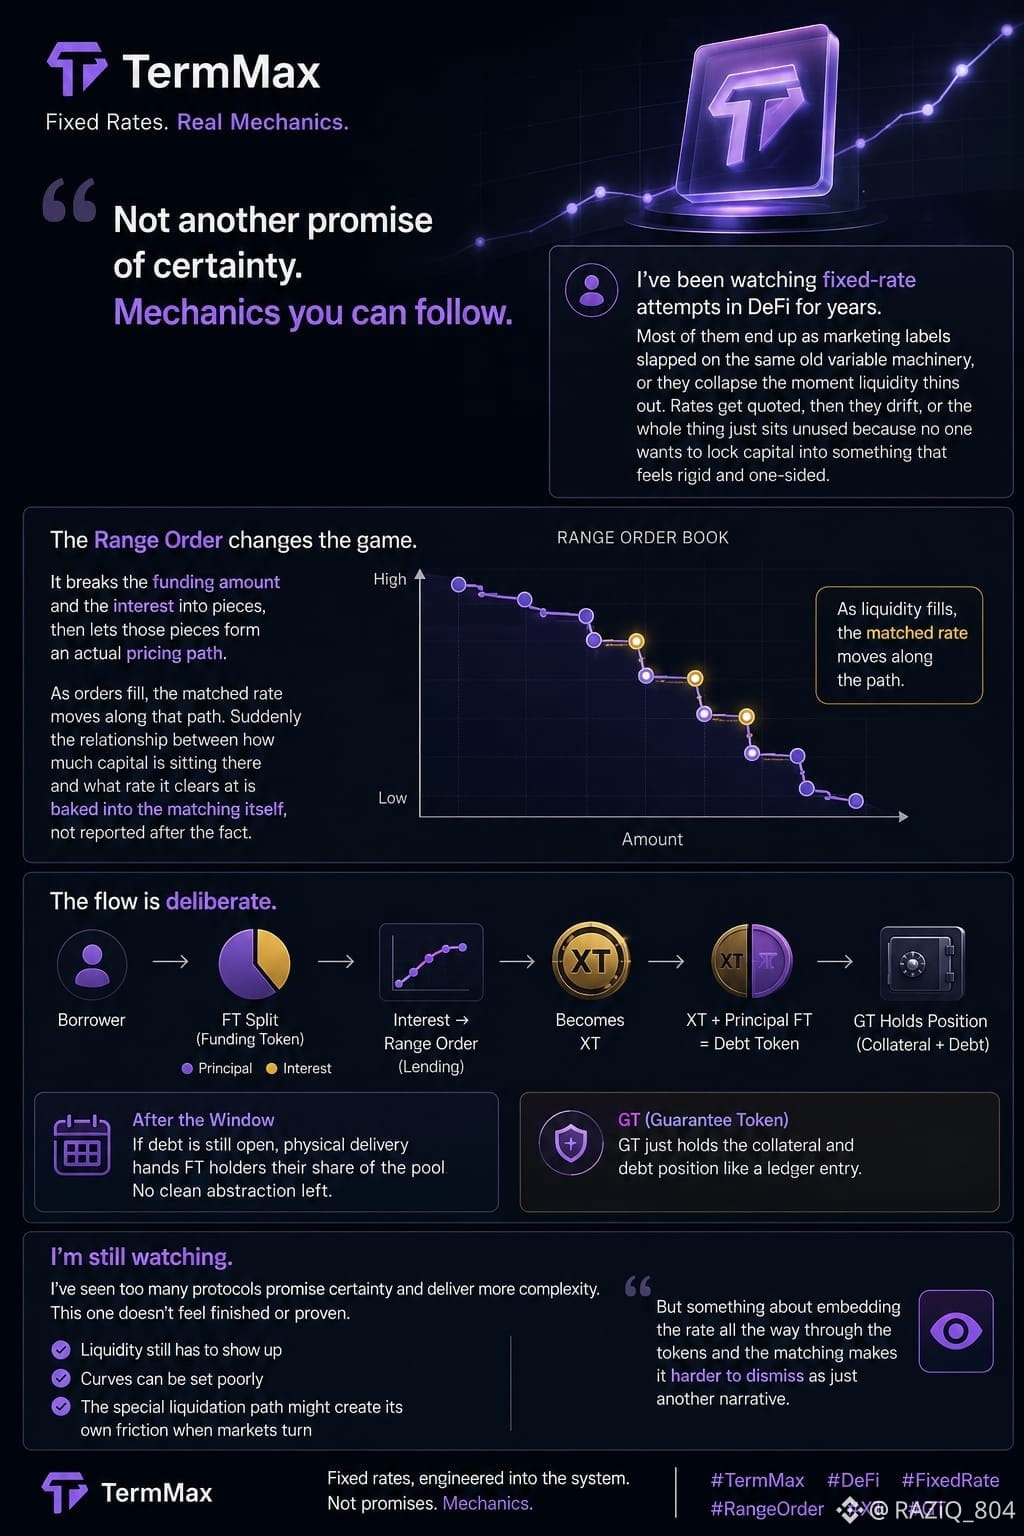
TermMaxは別の理由で私を引き戻してくれます。レンジ・オーダーは単なる別のカーブではありません。資金額と利息を分解し、その部品が実際の価格パスとして形成されるようにします。注文が約定するにつれて、マッチした金利はそのパスに沿って動きます。すると、「そこに置かれている資本がいくらか」と「そこで約定する金利」がどう関係するのかが、事後に報告されるのではなく、マッチングそのものに組み込まれるのです。
借りると、FTは分割されます――元本は一方へ、利息は別の方へ。利息側はレンディングのレンジ・オーダーを通ってXTになります。そして、XTと元本のFTが並んで、負債トークンとして保持されます。この部分は意図的なように感じます。固定コストは「維持されるはずのパラメータ」ではなく、トークンと注文フローの中に組み込まれます。GTは担保と負債ポジションを、台帳の記録のように保持するだけです。そして、ウィンドウ終了時点で負債がまだ開いているなら、現物のデリバリーがFT保有者にプールの持分を渡します。綺麗な抽象化は残りません。
確実性を約束して、より多くの複雑さを提供するプロトコルを見過ぎてきました。これは完成しているとも、検証済みだとも感じられません。流動性はまだ現れなければならず、カーブはうまく設定されない可能性もあり、特別な清算パスは相場が変わったときに独自の摩擦を生むかもしれません。とはいえ、金利をトークンの全体とマッチングまで埋め込むことで、単なる別の物語として片付けるのが難しくなる何かがあります。私はまだ見ています。
@TermMax #termmax