
#termmax @TermMax
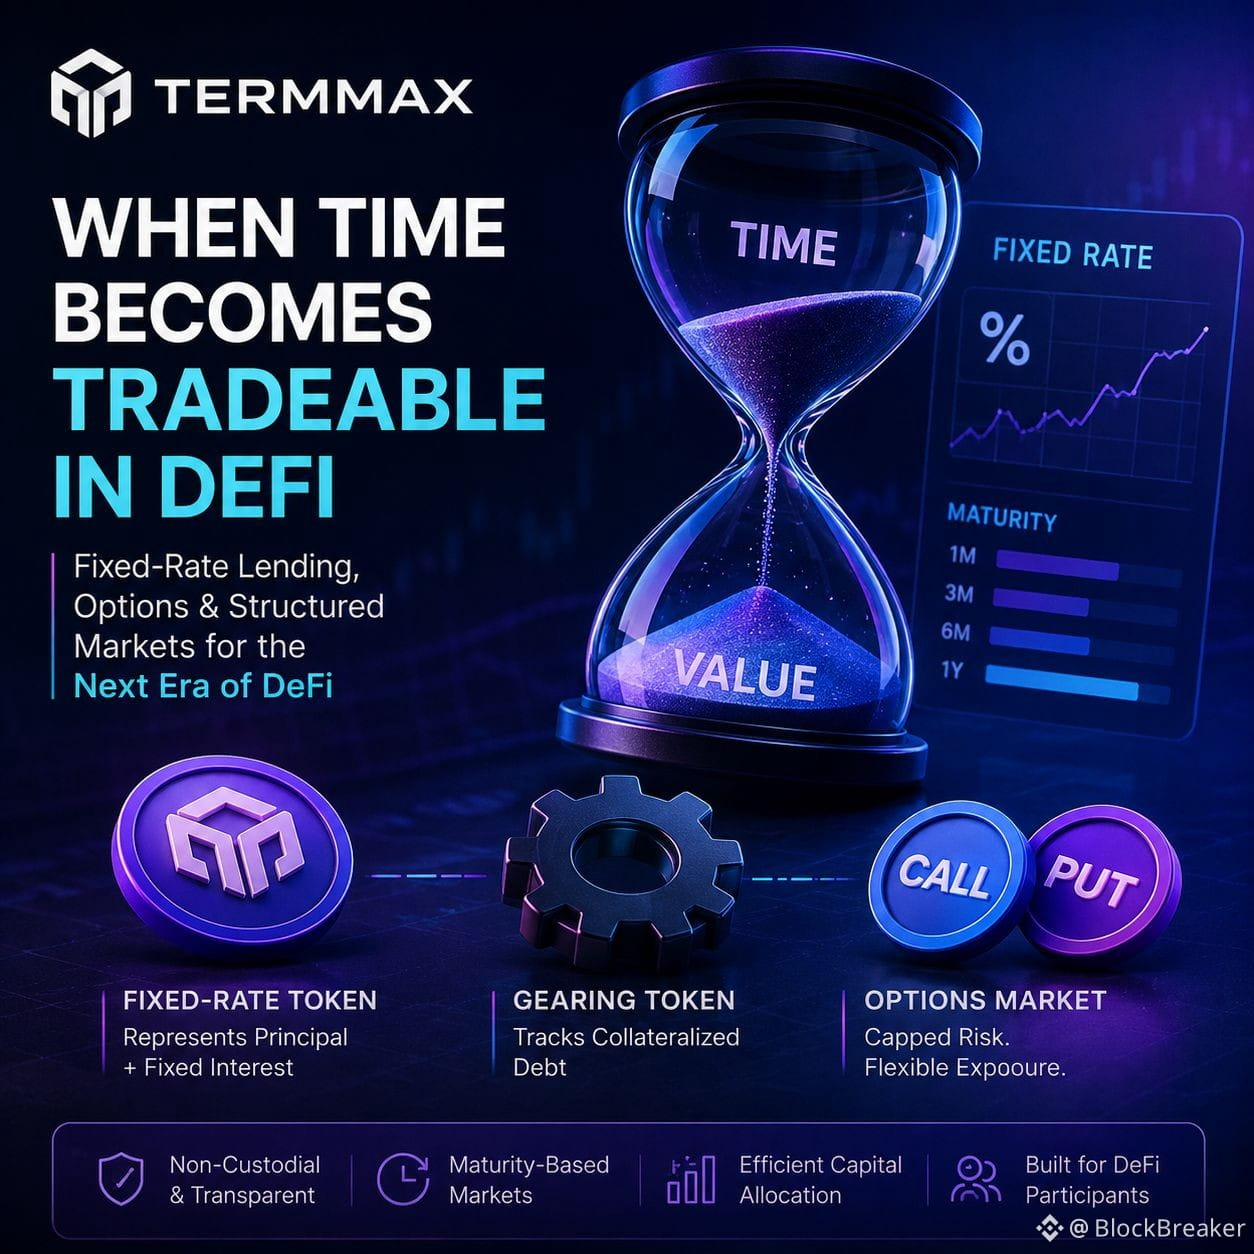
私はTermMaxを、単なる別の貸出プロトコルというより「DeFiが時間そのものを取引可能にできるか」という賭けとして見てきました。
それは抽象的に聞こえますが、このプロダクトの捉え方が変わります。
大半のDeFiレンディングは変動金利を前提に作られています。金利が動けばポジションも動き、そして市場は資本コストを絶えず見直します。TermMaxは、元本と利息の部分を切り離し、ユーザーが固定の満期を表現できるようにすることで、別の道を選びます。実際には、これにより「利回りはいくらか?」という問いよりも、「このキャッシュフローは特定の日付までの価値としていくらか?」という問いになります。
そして、ここからが面白い部分だと気づき続けています。
固定金利のマーケットには、流動性だけでは足りません。適切な価格で、適切な満期の流動性が必要であり、さらに適切な担保に対して提供される必要があります。これは、通常のAMMがある資産を別の資産と比べて価格付けしようとする問題よりも、はるかに絞り込まれた課題です。
TermMaxのレンジ・オーダー構造が興味深いのは、マーケットメイカーが「無闇に1つの価格カーブの中に座り続ける」のではなく、「自分が実際に流動性を提供したい場所」を定義できるからです。それは小さく聞こえるかもしれませんが、金利や担保条件が急速に変わるときには大きく効いてくる可能性があります。
さらにオプション層があります。
私は、魅力的なプレミアムがあるからといって、どのオプション市場も完全には信用していません。必ず誰かがもう一方のリスクを抱えています。私にとって本当の問いは、TermMaxが、そのリスクを流動性提供者が合理的に価格付けできるほど透明にできるかどうかです。
だから私は、別の視点でプロトコルを見ています。ヘッドラインのAPYでも、レバレッジでも、プロダクト数でもなく、「固定満期」と「リスク」がDeFiにおける本当に流動的なプリミティブになり得るかどうか。
その点はまだ実証されていません。正直、それこそがTermMaxを見ておく価値がある理由です。